
225【マンスリーマンション】保証会社に質問してみた 住居用保証と実際の利用が違ったらどうなる?
230【マンスリーマンション】福岡市宿泊税課に質問してみた 短期利用の宿泊税はどうなる?
今回は、マンスリーマンションと「宿泊税」について考えてみます。
ここ最近、私はマンスリーマンションについて、いろいろなところに質問しています。
保証会社。
予約サイト。
建物管理会社。
保険会社。
金融庁。
そして今回は、
「福岡市宿泊税課」
です。
今回は回答がありました。
そもそも宿泊税とは何なのか。
マンスリーマンションの短期利用ではどうなるのか。
福岡市の回答とともに見ていきます。
■ そもそも宿泊税とは?
宿泊税は、宿泊者が負担する地方税です。
福岡市では2020年4月から導入されています。
現在、福岡市の場合、1人1泊あたり、
・宿泊料金2万円未満 200円
・宿泊料金2万円以上 500円
となっています。
基本的な仕組みは、
宿泊者が負担する。
↓
宿泊事業者などが徴収する。
↓
福岡市へ申告・納入する。
というものです。
つまり、
「宿泊事業者自身が負担する税金」
というより、
宿泊者から預かって行政へ納める税金です。
宿泊税は福岡市だけの制度ではありません。
東京都をはじめ、大阪府、京都市、福岡県、北九州市、長崎市などでも導入され、全国各地に広がっています。
■ では、マンスリーマンションは?
普通、
「マンスリーマンション」
と聞けば、
1か月以上部屋を借りて生活する。
そんなイメージがあります。
それなら一般的なホテル宿泊とは違う。
これは分かります。
ところが、今回私が調べている予約サイトには、
「スーパーショート 7日以上~30日未満」
という商品があります。
7日。
10日。
20日。
1か月未満でも利用できます。
しかも、
「1日単位で利用期間を選択できます」
と明記されています。
だったら単純に気になります。
「この短期利用の宿泊税はどうなるの?」
■ 「マンスリー」という名前なら宿泊税は関係ない?
ここは、今回のシリーズで何度も出てきた話と同じです。
マンスリーマンション。
ウィークリーマンション。
スーパーショート。
定期借家契約。
いろいろな名称があります。
でも、
名前を変えれば実態まで変わるのでしょうか。
ホテルなら宿泊。
マンスリーマンションなら賃貸。
そんなに単純なのでしょうか。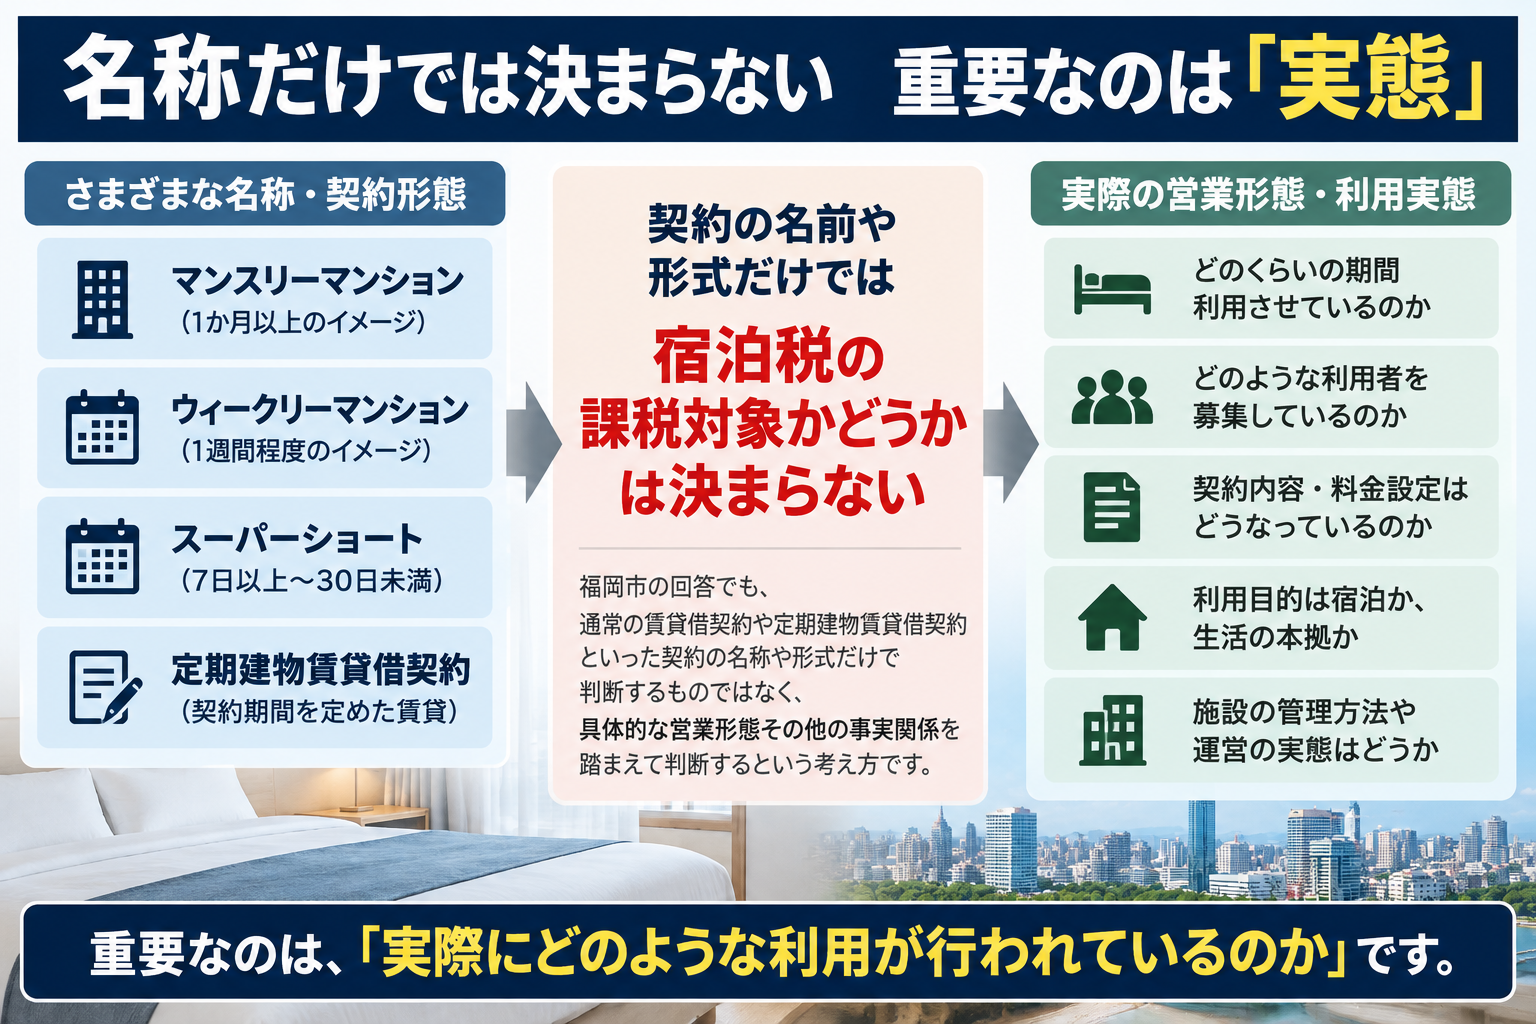
短期利用と居住を考えるとき、
「1か月」
という期間が一つの目安として使われます。
でも、ここにも少し違和感があります。
例えば、
東京に自宅がある会社員が福岡へ29日間出張する。
生活の本拠は東京。
住民票も東京。
では、
同じ人が31日間福岡に滞在したら、
突然「居住」になるのでしょうか。
期間だけでなく、
生活の本拠はどこなのか。
利用目的は何なのか。
契約や施設管理はどうなっているのか。
そうした実態を見る方が自然だと思います。
■ 予約サイトの料金表を見てみた
今回、もう一つ気になったことがあります。
私の所有する部屋について、予約サイトに掲載されている料金表です。
「スーパーショート 7日以上~30日未満」
について、
かなり細かく料金が表示されています。
賃料。
光熱費。
清掃料。
火災保険料。
事務手数料。
保証料。
寝具セット。
さらに、
2名で利用する場合の追加光熱費は、
「330円/日」
という金額まで記載されています。
かなり細かい(笑)。
ところが、
私が確認した料金内訳には、
「宿泊税」
という項目を確認することができませんでした。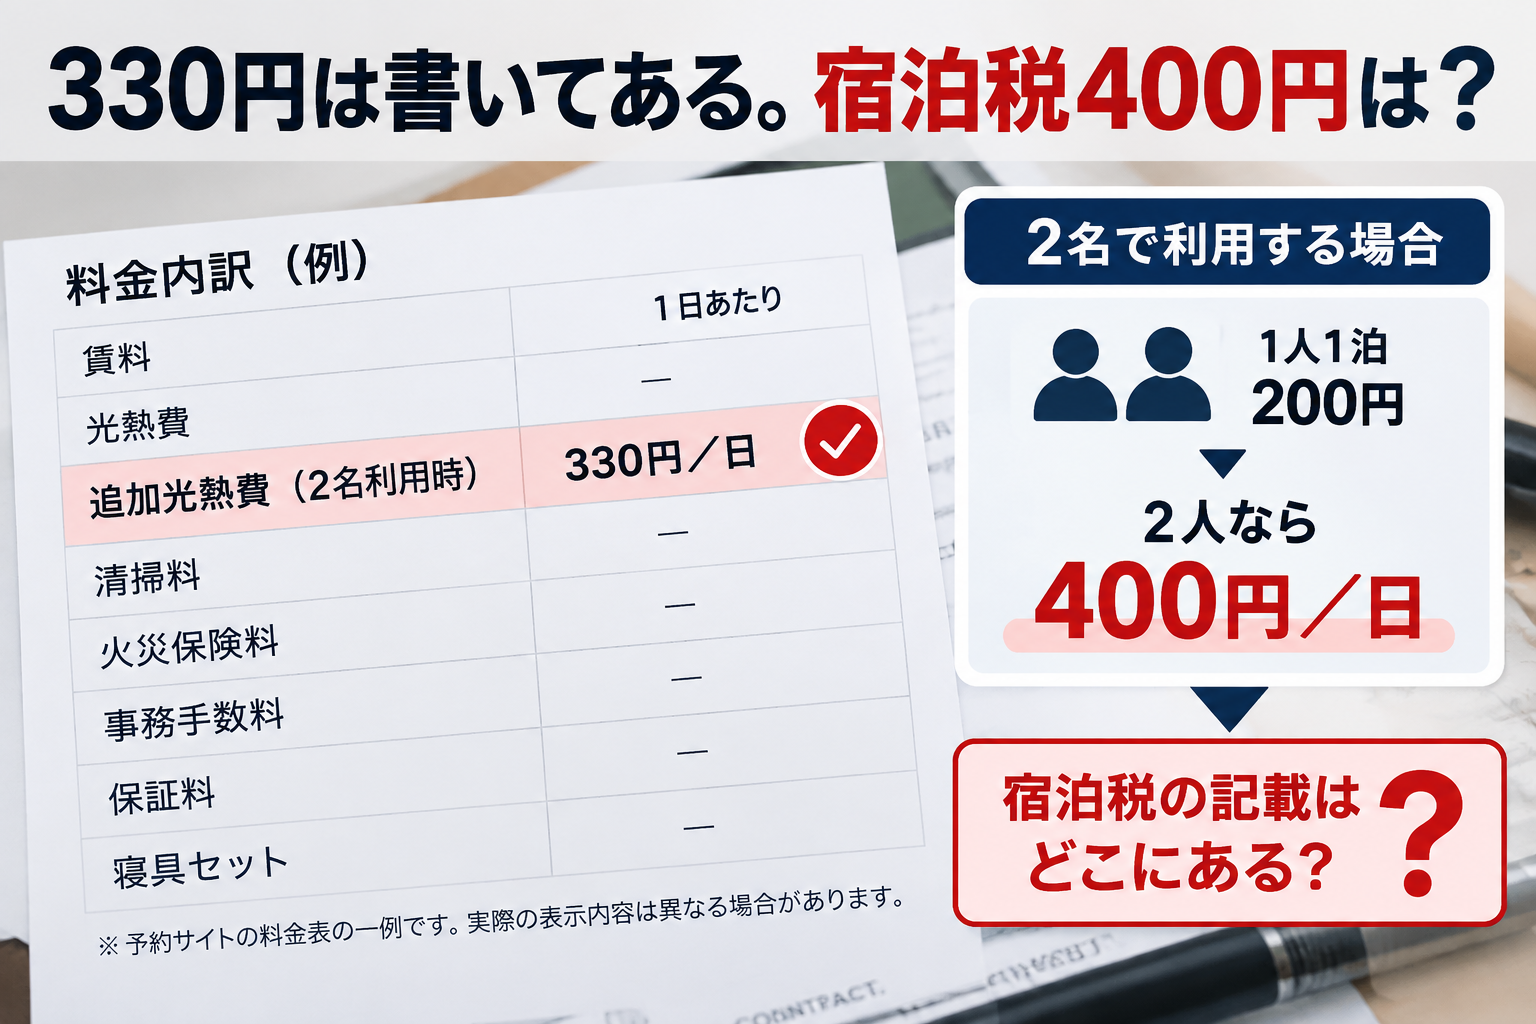
福岡市の宿泊税が1人1泊200円となる価格帯なら、
2人なら1泊400円です。
330円の追加光熱費まで書いてある。
では、
2人なら400円になる宿泊税は、
どのように扱われているのでしょうか。
もちろん、
料金表に記載がないから、
宿泊税を徴収・申告していない、
という話ではありません。
別途徴収しているのかもしれません。
料金に含めているのかもしれません。
あるいは、
自社の利用形態は課税対象ではないという認識なのかもしれません。
私には分かりません。
■ 1泊200円。でも80室なら?
宿泊税は、
1人1泊200円。
一回だけなら小さな金額です。
では、
多数の部屋を長期間運営するとどうなるのでしょうか。
モデルケースで計算してみます。
仮に、
1室について毎月10泊だけ、
宿泊税の課税対象となる短期利用があったとします。
1人利用。
1泊200円。
1室なら、
200円×10泊
=月2,000円。
これが80室なら、
2,000円×80室
=月16万円。
年間では、
16万円×12か月
=192万円。
福岡市で宿泊税が導入された2020年4月以降、
分かりやすく6年間で計算すると、
192万円×6年
=1,152万円。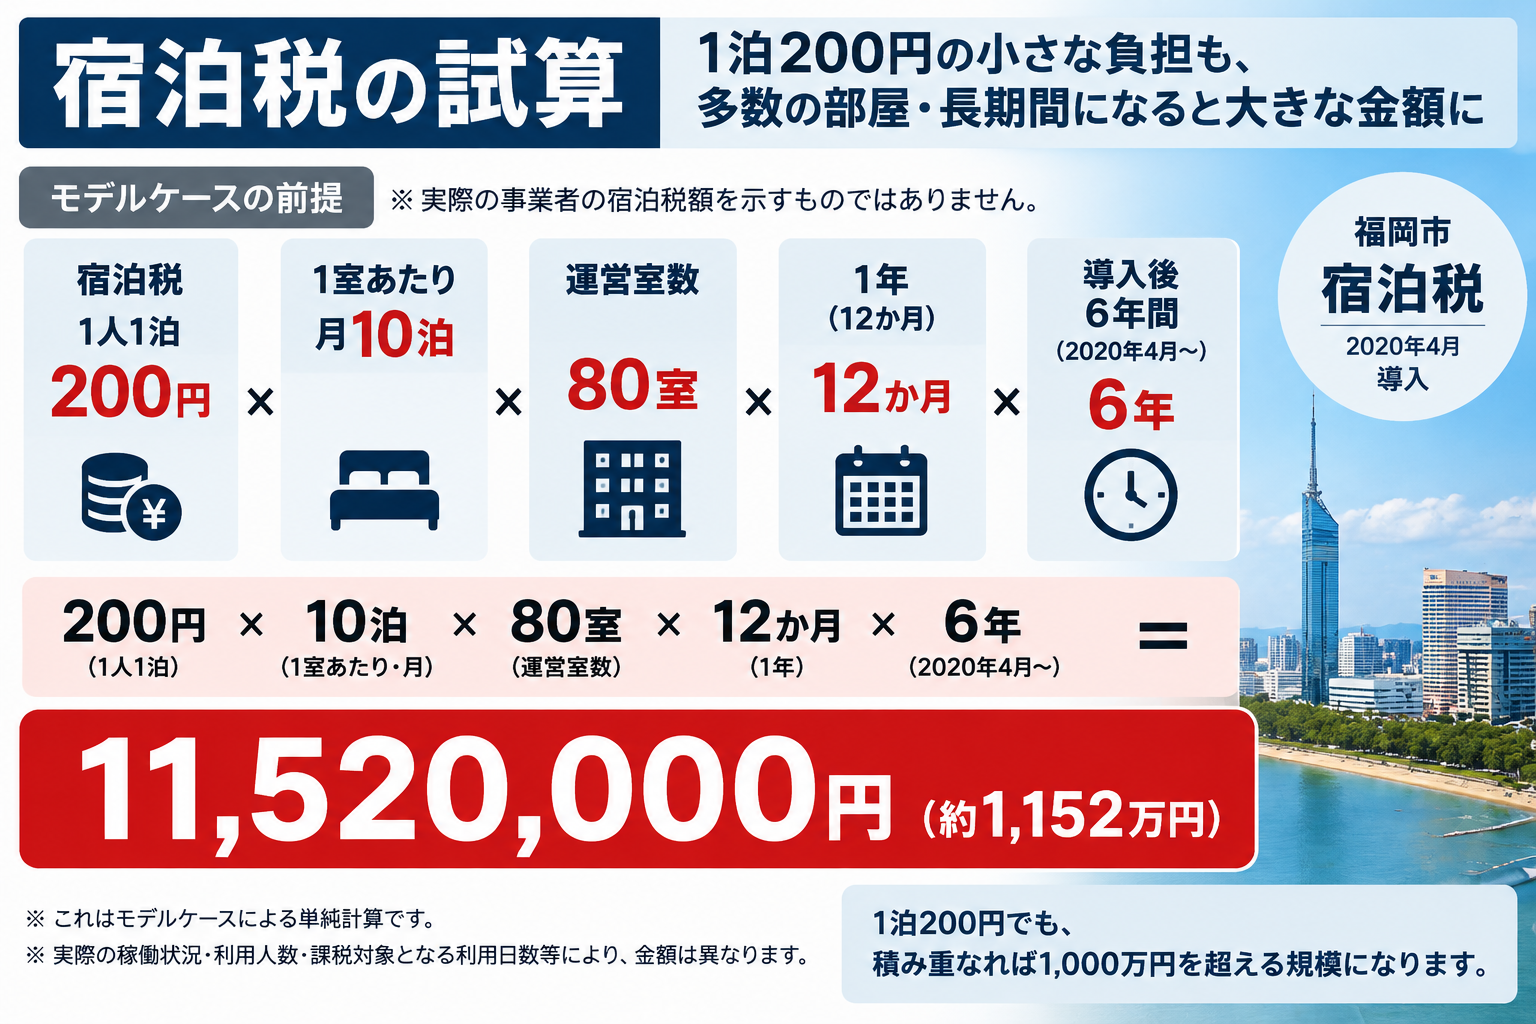
もちろん、
これはL社の実際の税額ではありません。
「80室」
「各室月10泊」
「1人利用」
「1泊200円」
という仮定を置いたモデル計算です。
実際に何泊が課税対象なのか。
何人利用なのか。
私は知りません。
ただ、
1泊200円でも、
「室数×泊数×年数」
になると、
1,000万円を超える規模になり得ます。
■ では、L社はどう認識し、対応しているのでしょうか?
ここが私の疑問です。
L社は多数の物件を運営し、
7日以上30日未満のスーパーショートプランも提供しています。
それなら、
福岡市の宿泊税について、
どのように認識し、
どのように対応しているのでしょうか。
課税対象となる利用をどのように判定しているのか。
対象となる場合、
宿泊税をどのように徴収しているのか。
福岡市へどのように申告・納入しているのか。
あるいは、
自社の利用形態は宿泊税の対象ではない、
という認識なのか。
モデルケースとはいえ、
6年間で1,000万円を超える規模になり得る話です。
「細かな話だから、どちらでもいい」
では済まないと思います。
■ 適正に営業している事業者との公平性
そして、
もう一つ気になるのが、
「公平性」
です。
適法に宿泊事業を行っている事業者は、
必要な許可や届出。
消防設備。
安全対策。
施設管理。
行政手続き。
さまざまな負担をしています。
そして宿泊税の対象となれば、
宿泊者から税を徴収し、
申告・納入します。
では、
実態として同じような短期利用を提供しているのに、
名称や契約形式によって、
一方だけがそうした負担をしなくてよいのでしょうか。
もしそうなら、
ルールを守っている事業者ほどコストが高くなります。
宿泊税は、
単なる税収の問題ではありません。
適正に事業を行っている事業者との、
「競争条件の公平性」
にも関係すると思います。
■ 京都市はかなり明確
ここで参考になるのが京都市です。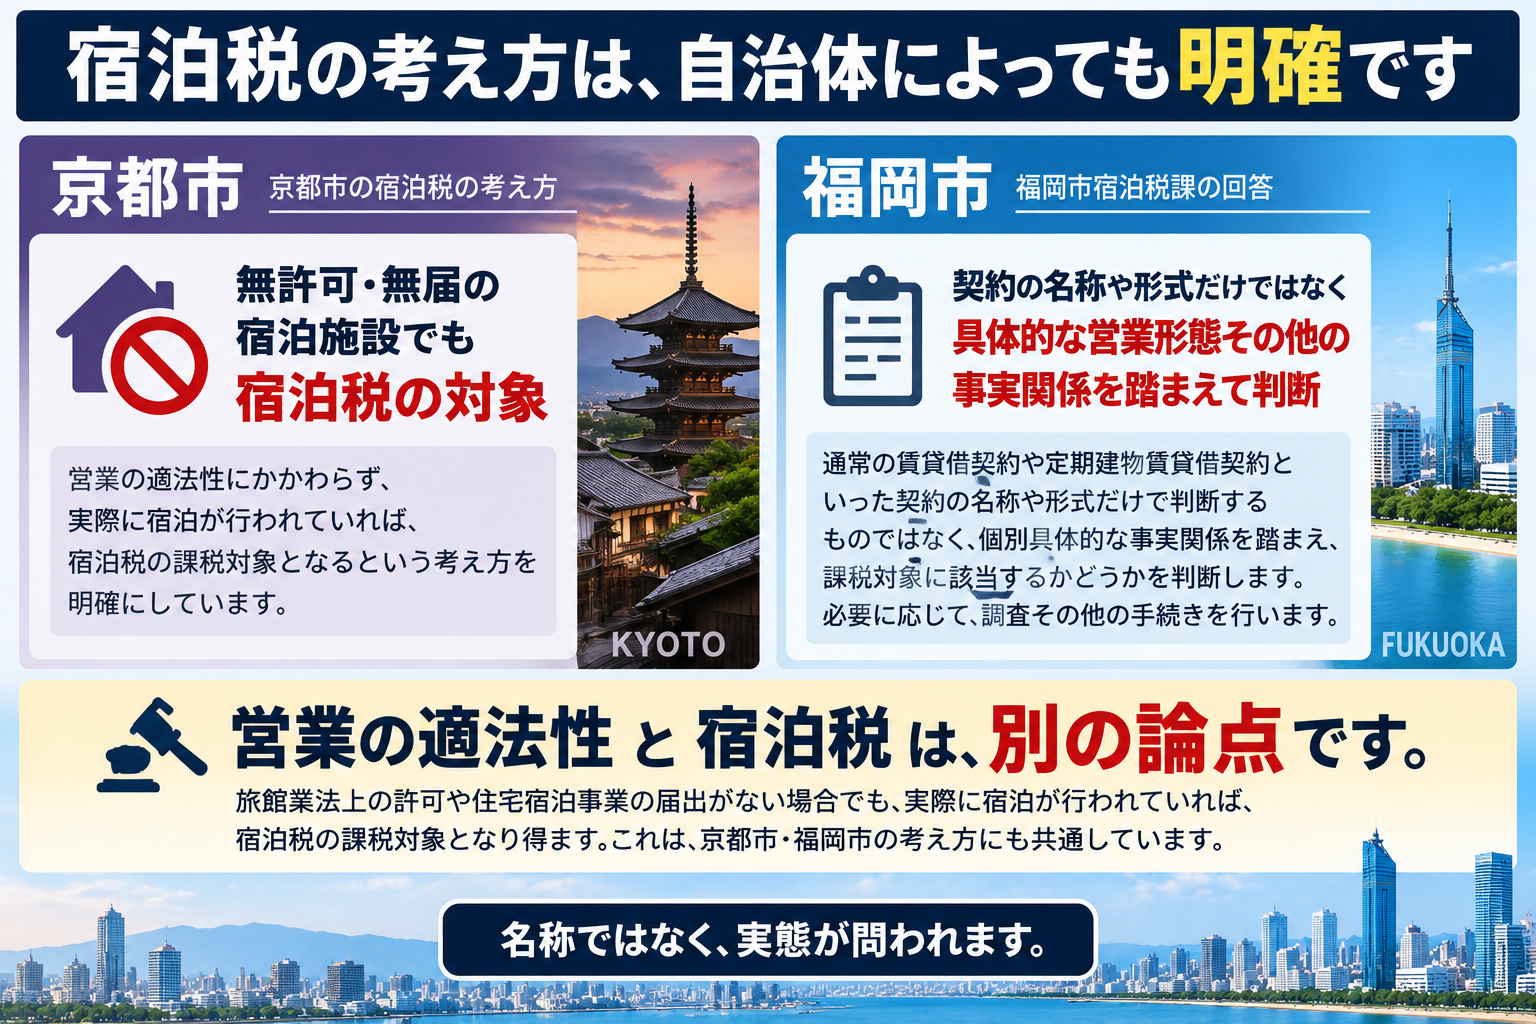
京都市は公式サイトで、
「いわゆる違法民泊等への宿泊者も含めた、すべての宿泊者」
を宿泊税の納税義務者として明記しています。
つまり、
「無許可の営業だから、宿泊税も関係ない」
とはしていません。
営業が適法なのか。
宿泊税の課税対象なのか。
これは別の問題です。
非常に分かりやすい整理だと思います。
【京都市公式】
京都市「宿泊税について」
https://www.city.kyoto.lg.jp/gyozai/page/0000236942.html
さらに詳しい課税対象や手続きについては、こちらにも掲載されています。
【京都市公式】
京都市「宿泊税に関するよくある質問(宿泊施設を経営されている方向け)」
https://www.city.kyoto.lg.jp/gyozai/page/0000249213.html
■ 福岡市にも聞いてみた
では、
福岡市はどう考えるのでしょうか。
私は福岡市宿泊税課に質問状を送りました。
福岡市では、2020年4月1日から宿泊税を導入しています。
福岡市の公式サイトには、宿泊税の概要だけでなく、特別徴収義務者、申告・納入方法なども公開されています。
【福岡市公式】
福岡市「宿泊税の概要」
https://www.city.fukuoka.lg.jp/zaisei/zeisei/life/syuku001.html
また、実際の申告や特別徴収事務については、
「宿泊税特別徴収事務の手引」
https://www.city.fukuoka.lg.jp/zaisei/zeisei/life/documents/jimutebiki.pdf
が公開されています。
質問したのは、
・短期間の賃貸借契約でも、営業実態によって宿泊税の対象になり得るのか
・旅館業の許可や民泊の届出がなくても、営業実態が課税要件を満たせば対象になり得るのか
・通常の賃貸借契約や定期建物賃貸借契約という形式だけで、当然に対象外になるのか
・誰が宿泊税を徴収・納入するのか
・過去から課税対象となる営業が行われていた場合、必要な調査等を行う仕組みなのか
・具体的な物件情報を提供した場合、どのように扱われるのか
といった内容です。
そして今回は、
福岡市から回答がありました。
■ 福岡市の回答 「契約の名前だけでは決まらない」
福岡市の回答で、
私が最も注目したのはここです。
宿泊税の課税対象に該当するかどうかは、
具体的な営業形態その他の事実関係を踏まえて判断する。
そして、
契約の名称や形式だけで判断するものではない、
という趣旨の回答でした。
つまり、
「定期借家契約だから宿泊税は関係ありません」
と、
契約書のタイトルだけを見て終わる話ではない。
実際に、
どのような営業をしているのか。
どのように利用されているのか。
具体的な事実関係を見て判断する。
ここは、
非常に分かりやすい回答でした。
福岡市が公開している宿泊税の資料でも、
本来必要となる許可・届出を得ていない施設について、
実際の利用実態によっては宿泊税の課税対象となり得る考え方が示されています。
■ 必要なら行政が確認する
私はさらに、
過去から課税対象となる営業が行われていた場合や、
具体的な物件情報を提供した場合についても質問しました。
福岡市からは、
具体的な事実関係を踏まえ、
必要に応じて調査その他の手続きを行う、
という趣旨の回答がありました。
また、
市民等から提供された情報については、
内容に応じて関係法令や条例に基づいて適切に取り扱い、
必要がある場合には、
関係部署間で情報共有する場合がある、
との回答もありました。
だったら、
あとは行政に任せればいい。
私はそう思います。
■ 今回も「名称ではなく実態」
結局、
今回も同じところに戻ってきました。
「名称ではなく実態」
です。
マンスリーマンション。
スーパーショート。
定期借家契約。
名前や契約形式だけで、
宿泊税の問題が決まるわけではない。
一方で、
7日利用だから必ず宿泊税がかかる、
と私が決める話でもありません。
具体的な営業実態を確認し、
所管する行政が判断するということです。
■ まとめ
今回の疑問は単純です。
予約サイトには、
「スーパーショート 7日以上~30日未満」
という商品があります。
1日単位で利用期間を選択できます。
料金表には、
2名利用時の追加光熱費330円/日まで記載されています。
では、
2人なら1泊400円になる宿泊税は、
どのように扱われているのでしょうか。
そして、
80室規模で長期間運営すれば、
モデルケースでも1,000万円を超える規模になり得ます。
L社は、
宿泊税について、
どのように認識し、
どのように対応しているのでしょうか。
私には分かりません。
だから、
福岡市宿泊税課に質問しました。
福岡市の回答は、
「契約の名称や形式だけではなく、
具体的な営業形態その他の事実関係を踏まえて判断する」、
「必要に応じて、調査その他の手続きも行う。
提供した情報も、必要に応じて適切に取り扱う。」
というものでした。
あとは、行政に任せます。
関連コラム
219【マンスリーマンション】マンスリーマンションは「民泊・旅館」と違う!?
https://mbp-japan.com/hyogo/fp-takeshita/column/5235237/
222 マンスリーマンションを「正常化」するには? 事故が起きる前に、それぞれができること
https://mbp-japan.com/hyogo/fp-takeshita/column/5236376/
224 大手コンサル「マンスリーは借りて貸すだけ、手続き不要」ってどういう意味!?
https://mbp-japan.com/hyogo/fp-takeshita/column/5236469/
225【マンスリーマンション】保証会社に質問してみた 住居用保証と実際の利用が違ったらどうなる?
https://mbp-japan.com/hyogo/fp-takeshita/column/5236513/
226【マンション】隣の部屋が民泊・ウィークリー・マンスリーかも? 迷ったら行政に情報提供
https://mbp-japan.com/hyogo/fp-takeshita/column/5236522/
227【マンスリーマンション】予約サイトに質問してみた 自己申告だけで大丈夫? 予約サイトにできること
https://mbp-japan.com/hyogo/fp-takeshita/column/5236549/
228【マンスリーマンション】建物管理会社に質問してみた 掲載されているんだから、できるんですよね?
https://mbp-japan.com/hyogo/fp-takeshita/column/5236560/
229【マンスリーマンション】保険会社と金融庁に質問してみた 「低リスク」って誰にとって? 他人の命と財産の重さ、わかってる?
https://mbp-japan.com/hyogo/fp-takeshita/column/5236573/