
224 大手コンサル「マンスリーは借りて貸すだけ、手続き不要」ってどういう意味!?
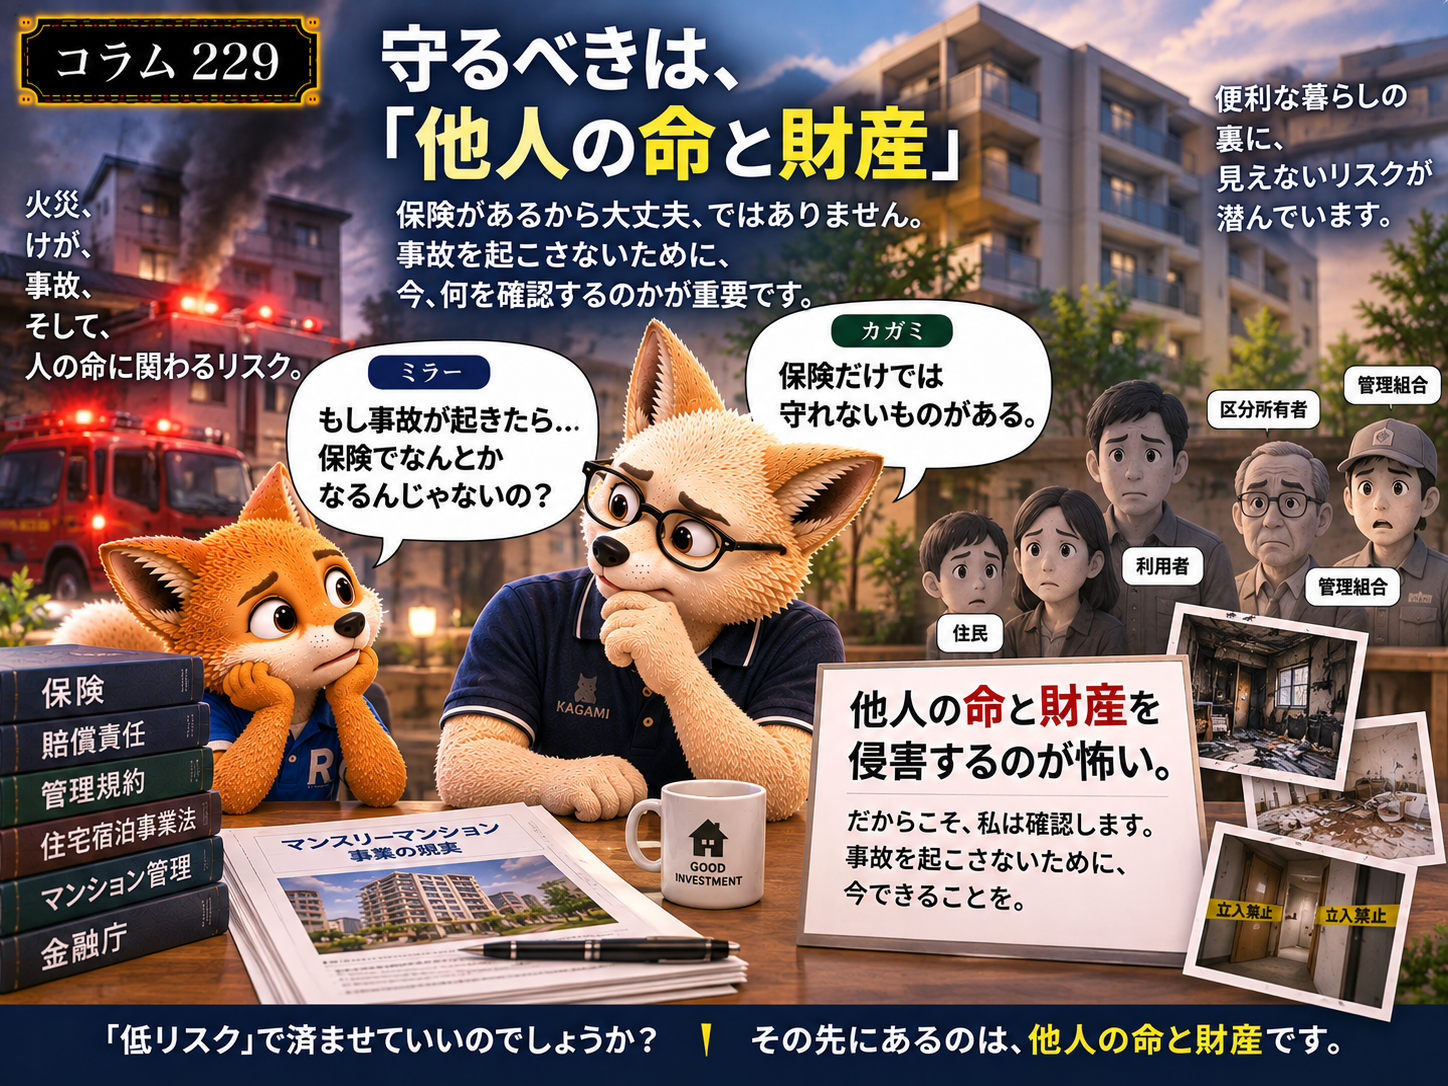
229【マンスリーマンション】保険会社と金融庁に質問してみた 「低リスク」って誰にとって? 他人の命と財産の重さ、わかってる?
今回は、マンスリーマンションと「保険」について考えてみます。
ここ最近、私はマンスリーマンションについて、いろいろなところに質問しています。
予約サイト。
保証会社。
建物管理会社。
行政。
そして今回は、
「保険会社」
です。
さらに、その保険会社を監督する金融庁にも質問しました。
■ マンスリー専用の「包括補償」がある
なぜ保険会社に質問するのか。
理由は単純です。
マンスリーマンションには、その事業を想定した専用の補償制度まで用意されているからです。
今回調べている仕組みには、
「家具付物件専用の包括補償制度」
があります。
私が入手した保険証券の写しからは、
・総合賠償責任 1億円
・個人賠償責任 1,000万円
・借家人賠償責任 2,000万円
などの補償内容を確認できます。
なるほど。
集客の仕組みがある。
契約の仕組みがある。
そして事故に備える包括補償まである。
かなりよくできています。
だからこそ私は、
「この保険は、どんな物件を、どんな条件で補償しているの?」
と気になりました。
■ 予約サイトAは単なる「予約サイト」ではない
私はこれまで、分かりやすく「予約サイトA」と表現してきました。
しかし、詳しく調べると、単に物件を掲載して予約を受け付けるだけではありません。
集客。
申込・審査。
契約。
請求・入金。
予約管理。
そして包括補償。
マンスリーマンション事業のかなり広い範囲を、一つのシステムとして支援しています。
さらに予約サイトA自身が、本件の不動産会社L社について、
「弊社運営パートナー様」
と表現しています。
つまり、
「予約サイトと掲載会社」
というより、
「マンスリーマンション事業の運営パートナー」
として見た方が、実態を理解しやすいように思います。
以前のコラムで書いたように、私が本件について質問した際には、顧問弁護士と協議したうえでの慎重な回答となりました。
当初は、
「裁判になっている物件だから慎重なんだろう」
と思っていました。
もちろん、それもあるでしょう。
しかし、その後、仕組み全体を調べていくと少し見え方が変わりました。
今回の包括補償も、そのマンスリー運営システムの中に組み込まれています。
予約サイトAそのものが保険代理店という意味ではありません。
保険には別に代理店があり、その先に保険会社があります。
そこで私は、
「このシステムに組み込まれている保険は、どのような前提で設計され、どのような物件を補償しているのだろう?」
と考えました。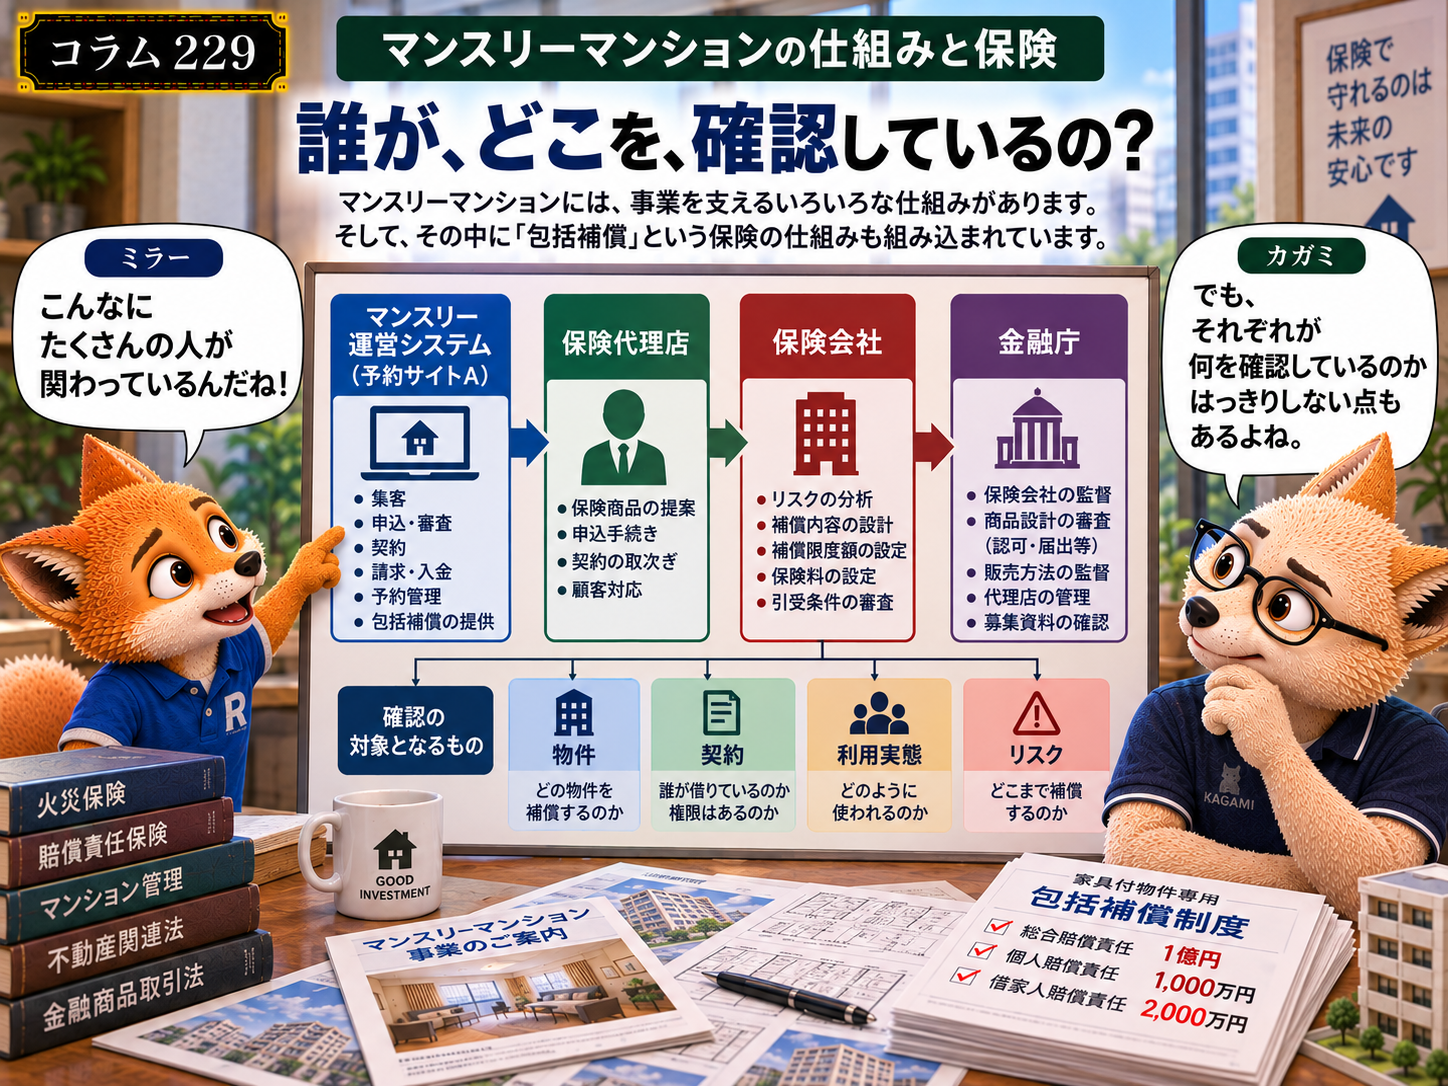
■ 保険会社は「保険のプロ」
私は保険の専門家ではありません。
だから、保険会社に聞きます。
保険会社は、
リスクを分析する。
どこまで補償するか決める。
補償限度額を決める。
保険料を決める。
引受条件を設計する。
つまり、
「どのようなリスクを、どのような条件で引き受けるのか」
を考えるプロです。
しかも今回は、一般的な火災保険を、たまたまマンスリーマンションに使っているわけではありません。
「家具付物件専用の包括補償制度」
が、わざわざ用意されています。
だったら聞いてみたい。
保険のプロが設計する商品として、
「この運用でいいのですか?」
ということです。
■ 包括補償なら、何を確認する?
例えば、新しい物件を補償対象に追加するとします。
そのとき、
誰が所有しているのか。
誰が借りているのか。
第三者へ貸す権限があるのか。
オーナーは承諾しているのか。
管理規約上、その利用が認められているのか。
実際には何日単位で利用されるのか。
必要な許認可は取得されているのか。
こうしたことは、保険会社がリスクを評価するうえで関係しないのでしょうか。
私には分かりません。
■ 別の包括補償制度も調べてみた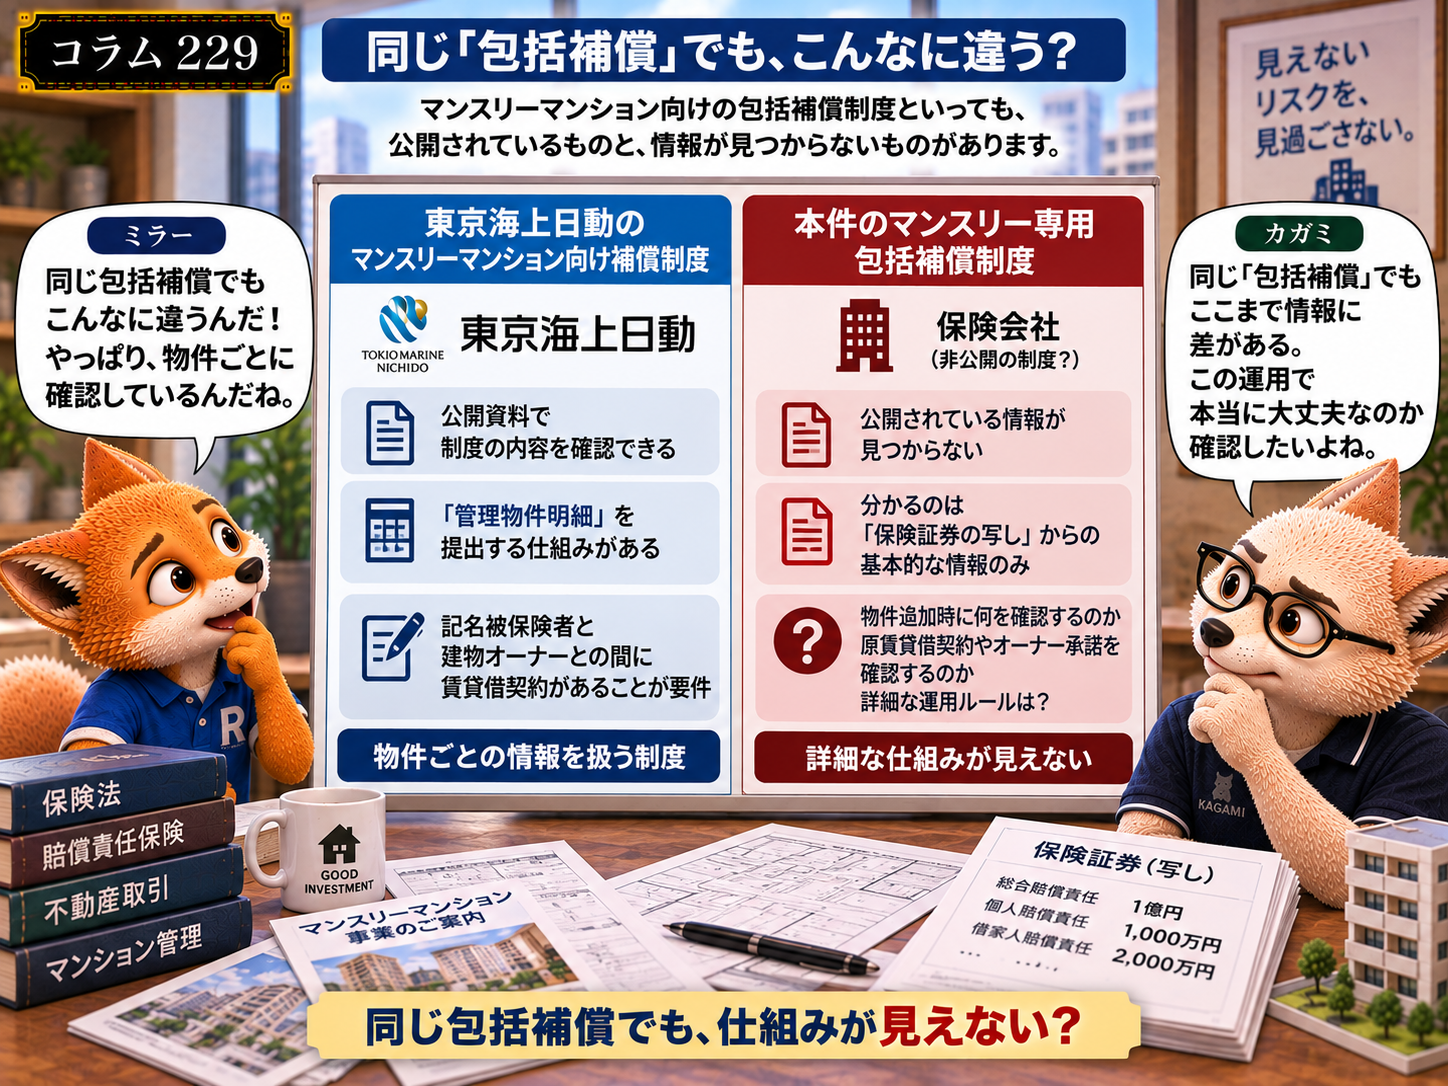
そこで比較するため、別のマンスリーマンション向け補償制度も調べてみました。
東京海上日動火災保険が引受保険会社となっている制度です。
こちらも包括的な補償制度ですが、公開されている資料を見ると、対象戸室について、
「管理物件明細」
を提出する仕組みがあります。
さらに、補償対象となる借用不動産について、記名被保険者と建物オーナーとの間に賃貸借契約が締結されていることを要件とする記載もあります。
つまり、
「包括補償だから、個々の物件について何も確認しない」
とは限らないわけです。
少なくとも、
どの物件を補償するのか。
誰がオーナーと契約しているのか。
という物件単位の情報を扱う制度は実際にあります。
■ では、なぜ本件の保険は情報が見つからない?
ここで、私はもう一つ不思議に思いました。
東京海上日動の制度については、インターネット上の公開資料から、
どのような制度なのか。
対象物件をどのように管理するのか。
どのような契約関係を前提としているのか。
といったことを、ある程度確認できます。
ところが、本件の包括補償について私が確認できた情報は、手元にある「保険証券の写し」から読み取れる内容が中心です。
保険会社。
保険代理店。
補償内容。
補償限度額。
基本的な情報は分かります。
しかし、
どのような利用形態を想定した保険なのか。
物件追加時に何を確認するのか。
原賃貸借契約やオーナー承諾を確認するのか。
実際の利用方法を確認するのか。
必要な許認可等をどう扱うのか。
こうした情報をインターネットで探しましたが、私は確認することができませんでした。
なぜでしょうか?
公開されていないだけなのか。
私が見つけられていないだけなのか。
代理店や保険会社に別の運用ルールがあるのか。
そもそも制度の仕組みが違うのか。
私には分かりません。
分からないので、
保険会社に直接聞いてみることにしました。
■ 保険会社に質問してみた
質問した内容を簡単にまとめると、
・どのような利用形態を前提として設計された補償なのか
・対象物件を追加するとき、どのような情報を確認するのか
・原賃貸借契約、転貸権限、オーナー承諾などを確認する仕組みがあるのか
・管理規約・使用細則との整合性を確認するのか
・1か月未満の利用を行う場合、必要な許認可等を確認するのか
・申告された利用方法と実際の利用方法が違っていた場合、どのように扱うのか
・代理店に対して、保険会社はどのような管理・指導を行っているのか
という内容です。
「本件で事故が起きたら保険金は出ますか?」
という質問ではありません。
私が知りたいのは、
「どういう仕組みで、このリスクを引き受けているのですか?」
です。
現時点では、保険会社から具体的な回答はありません。
回答がないから問題がある、と言うつもりはありません。
ただ、保険のプロが作った包括補償です。
その仕組みを知りたい。
それだけです。
■ 保険はパンフレット一枚でも自由には作れない
保険という商品は、普通の商品とは少し違います。
保険会社が自由に商品を作って、代理店が好きな説明をして販売すればよいものではありません。
商品設計にはルールがあります。
認可・届出等の仕組みがあります。
販売にもルールがあります。
パンフレットや広告などの募集資料についても、表示内容を確認・管理する仕組みがあります。
そして、代理店の管理も必要です。
つまり、
商品を作る。
説明する。
販売する。
その一連に細かなルールがあります。
だから私は、余計に気になります。
パンフレットの表現まで確認する保険の世界で、
肝心の補償対象となる物件が、
「実際にどう使われているのか」
は、どこまで確認されているのでしょうか。
■ なぜ私は和解になると思っていたのか
実は私は、本件について、
「どこかで話し合いによる解決になるだろう」
と思っていました。
理由の一つが、この保険です。
本件は、私の一室から始まった問題です。
しかし、その一室にはマンスリーマンション専用の包括補償という仕組みが関係しています。
仮に本件物件について、
保険加入時にどのような利用方法が申告されていたのか。
実際の利用方法と一致していたのか。
その利用を行う権限があったのか。
包括補償の対象としてどのように登録されていたのか。
という確認が始まれば、
「では、同じ事業者が運営している他の物件は?」
という話になる可能性があります。
もちろん、
一室に問題があれば、他の物件の保険まで直ちに無効になる。
そんな単純な話ではありません。
しかし、多数の物件を運営するL社にとって、他の物件についてまで契約関係や利用実態、補償の前提を確認されることになれば、決して小さなリスクではないでしょう。
そして、その先には、
金融庁という極めて融通の利かない監督官庁があります。
私は、
そこまで話が広がる前に、一室の問題として事実関係を整理して話し合う。
その方が関係者にとって合理的だろう。
そう考えていました。
ところが、そうはなりませんでした。
だったら、確認するしかありません。
保険会社に質問しました。
そして、
金融庁にも質問しました。
■ なぜ金融庁なのか?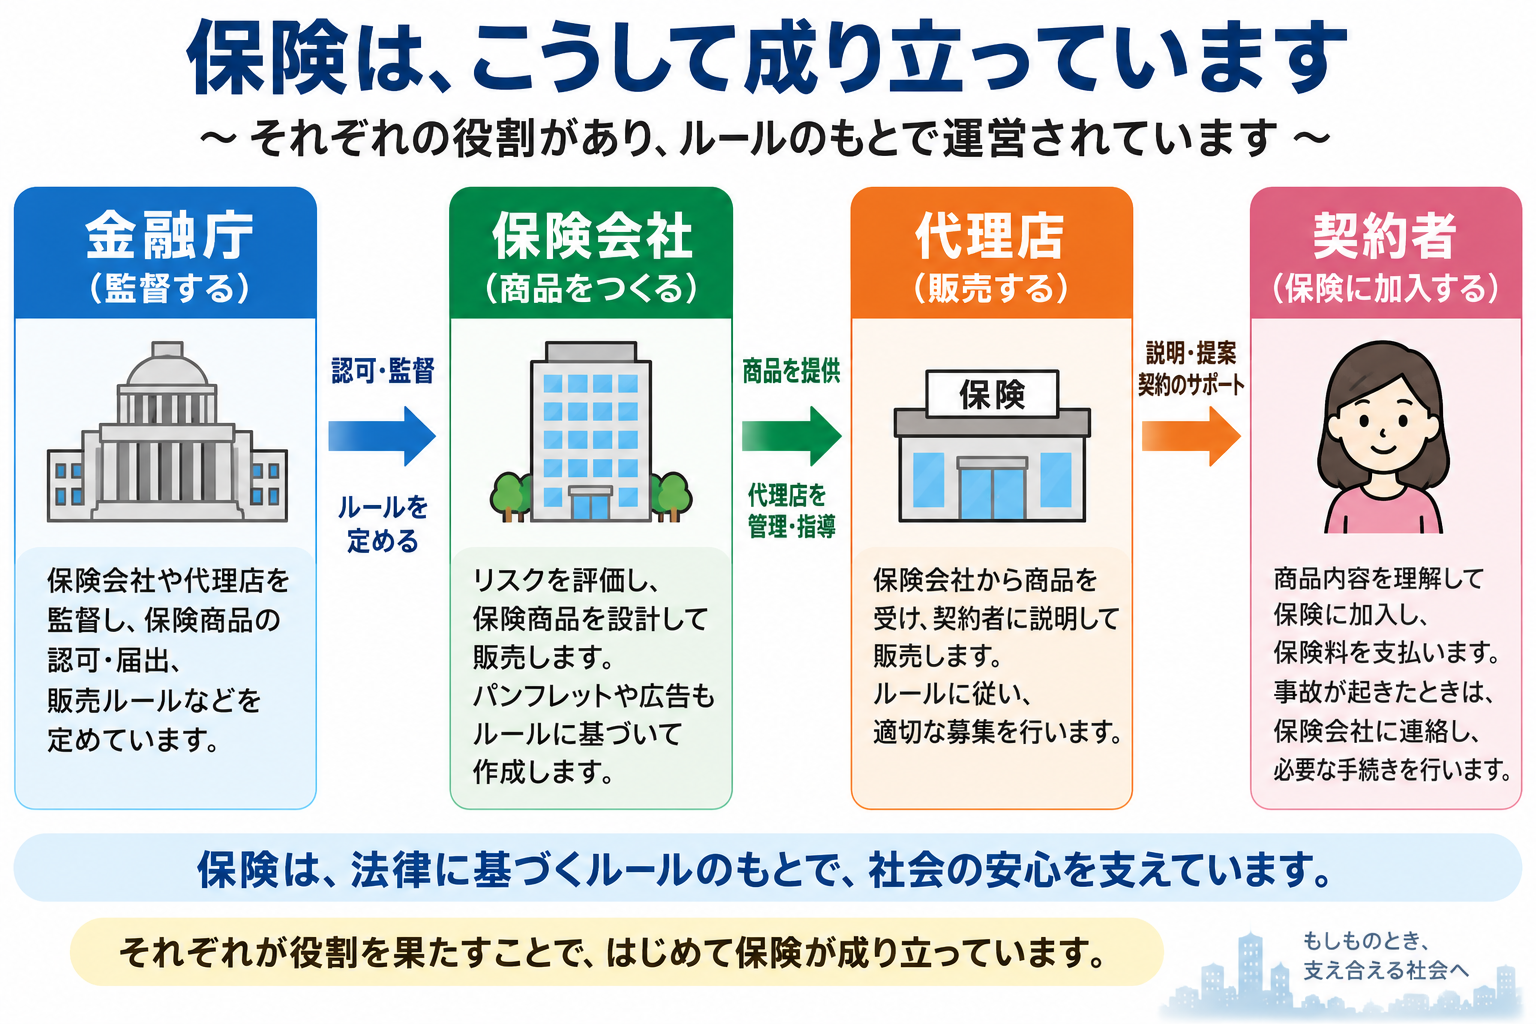
金融庁は、保険会社を監督する行政機関です。
さらに、保険商品についても認可・届出等の制度があります。
そこで金融庁にも、
・マンスリーマンション向けの包括補償商品は、どのような制度の下で扱われているのか
・商品が想定する利用方法と実際の利用方法が違う場合、どのように考えるのか
・代理店や保険会社には、どのような確認・管理が求められるのか
・契約上の利用権限や必要な許認可について、どのように考えるのか
といった内容を質問しました。
私が知りたいのは、
「この商品と、この運用は、どういう仕組みになっているのですか?」
です。
■ 金融庁から返ってきたもの
しばらくして、金融庁から簡易書留が届きました。
「回答が来た!」
と思って開けてみると、
私が同封していた返信用封筒だけが返ってきました(笑)。
回答はありません。
返信用封筒だけです。
しかも、
簡易書留で。
「さすが金融庁だな」
と思いました。
私はむしろ、
この融通の利かなさに安心しました(笑)
質問状を受け取ってもらったことだけは間違いありません。
あとは、必要に応じて監督官庁が判断することです。
■ 1億円の補償があれば十分なのか?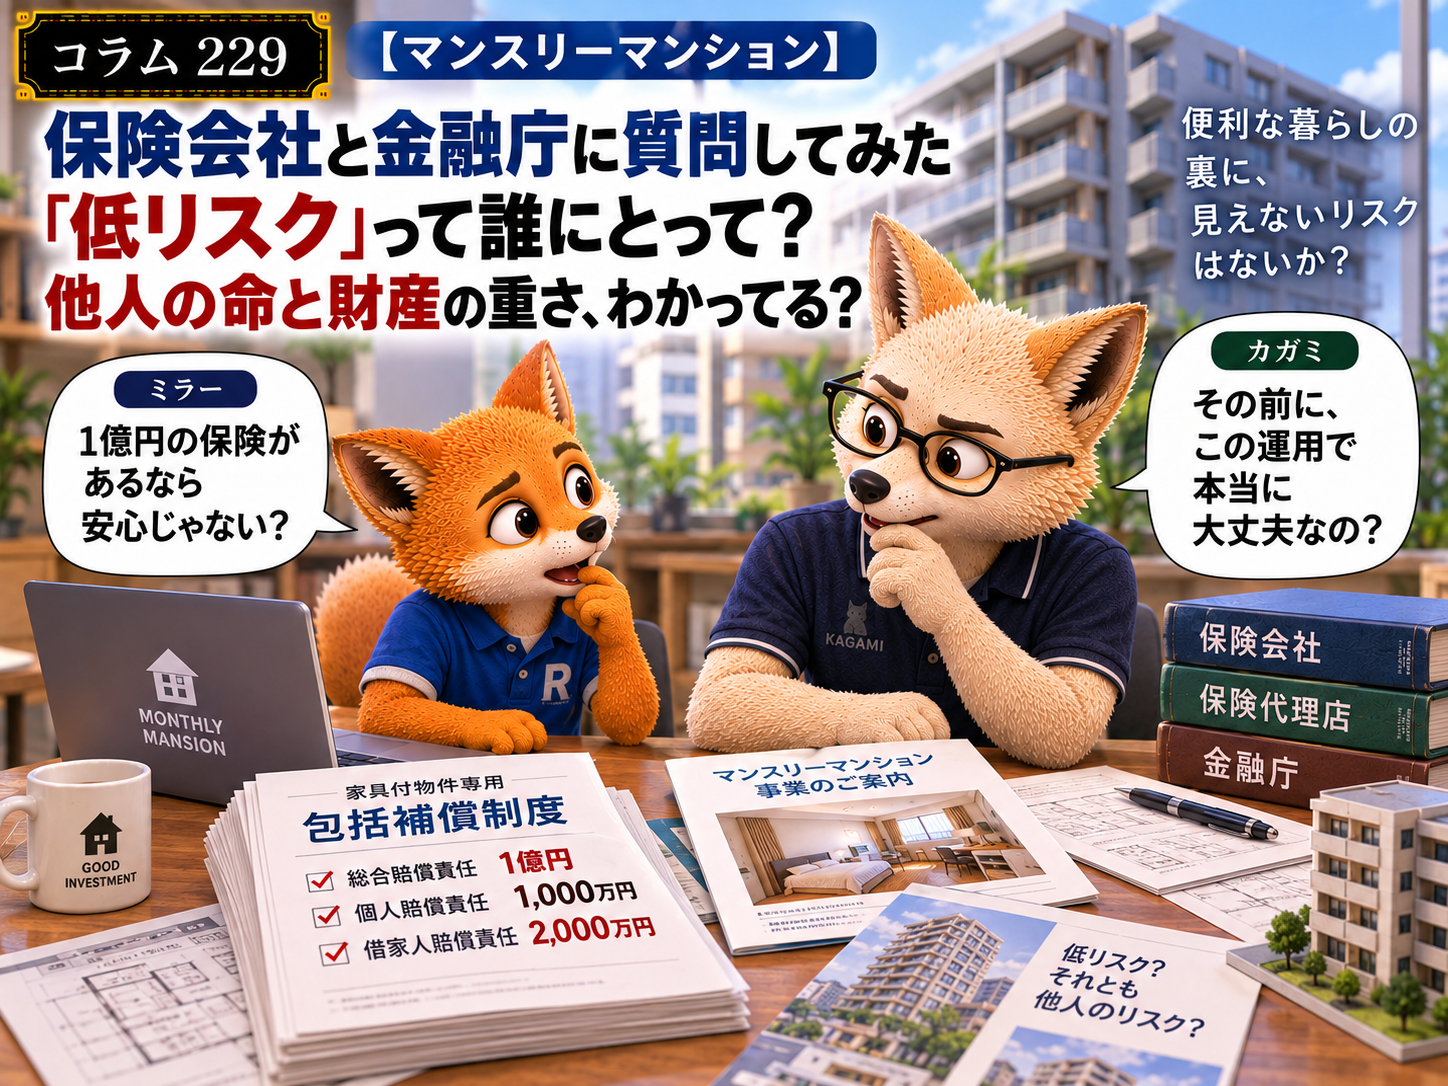
もう一つ、気になることがあります。
総合賠償責任1億円。
一室の事故に対する補償として考えれば、大きな金額です。
しかし、
重大な火災が起きたら?
他の住戸へ被害が広がったら?
共用部分まで大きな被害が出たら?
死傷者が出たら?
マンション全体の利用に影響したら?
1億円で十分なのでしょうか。
さらに、
重大な火災や事件によってマンションの資産価値に影響が出たらどうなるのでしょうか。
建物を修復すれば、それですべて元通りとは限りません。
「1億円の保険があるから安心」
だけではないと思います。
■ 「低リスク」は誰にとっての低リスク?
以前のコラムでは、大手コンサル会社がマンスリーマンション事業について、
「借りて貸すだけ」
「手続き不要」
「低リスク」
「撤退しやすい」
といった趣旨で説明していることを取り上げました。
確かに、事業者だけを見ればそうかもしれません。
物件を購入しない。
大きな設備投資をしない。
借りて、家具・家電を入れて、第三者へ貸す。
うまくいかなければ撤退する。
だから、
「低リスク」。
でも、本当にリスクそのものが小さくなったのでしょうか。
物件を所有しなければ、建物の資産価値が下がるリスクを事業者が直接負うことはありません。
撤退もしやすい。
一方で、
そのマンションを何千万円も出して購入した人は、簡単には撤退できません。
そこで生活している人もいます。
重大な事故が起きれば、
「事業から撤退します」
では終わりません。
建物は残ります。
住民も残ります。
区分所有者も残ります。
つまり、
リスクが消えたのではなく、
オーナー。
区分所有者。
住民。
管理組合。
利用者。
そうした別の人に移っているだけかもしれません。
■ 他人にリスクを負わせれば、自分は低リスクになる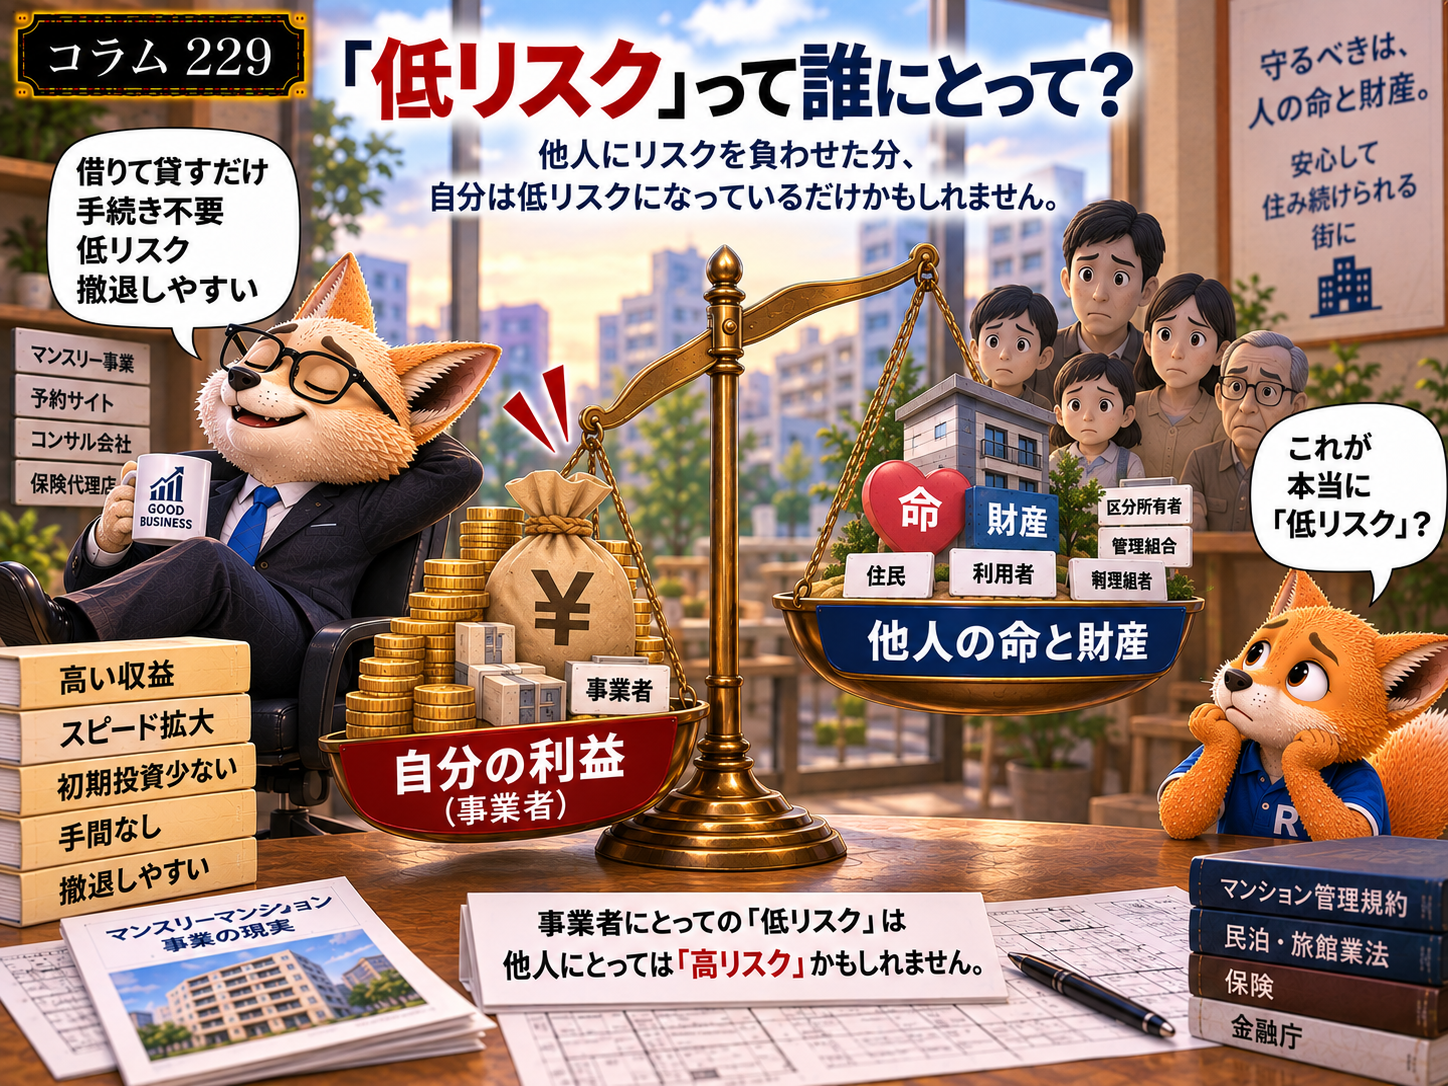
極端に言えば、
他人にリスクを負わせれば、
自分はその分だけ低リスクになります。
でも、それを、
単純に「低リスクな事業」
と呼んでよいのでしょうか。
事業者にとっての低リスクと、
マンション全体にとっての低リスクは、
同じではありません。
■ 「他人の命と財産」のなんて軽いこと
ここまで調べてきて、私が一番強く感じていることがあります。
少しきつい表現になりますが、
「他人の命と財産のなんて軽いこと」
です。
これまでのコラムには、
L社。
予約サイトA。
大手コンサル会社。
建物管理会社。
保証会社。
そして今回の保険会社。
いろいろな会社が登場しました。
それぞれ立場も役割も違います。
全部を一緒にして批判するつもりはありません。
ただ、
重大な事故が起きたとき、
実際に被害を受けるのは誰なのでしょうか。
L社の経営者とは限りません。
予約サイトAの社員でもありません。
コンサル会社の担当者でもありません。
建物管理会社の担当者でもありません。
保険会社の社員でもありません。
その部屋を利用していた人かもしれない。
隣の部屋の住民かもしれない。
上の階、下の階の人かもしれない。
そして、
何百、何千万円というお金を出して、そのマンションを購入した区分所有者かもしれません。
自分ではその事業にまったく関与していない人、隣の部屋が宿泊業だと知らなかった人の、
命。
生活。
財産。
そこにリスクが及ぶ可能性があります。
■ 違和感がなかったのが保証会社
その中で、私が良識を感じたのが保証会社でした。
私が質問すると、
住居用として保証している。
現在もその認識である。
という趣旨の回答がありました。
少なくとも、
「自分たちは何を保証しているのか」
について明確な回答がありました。
保証会社として認識している契約内容と、実際の利用方法が違うのであれば、
あとは保証会社自身が必要に応じて確認すればいい。
これだけでも、ずいぶん違います。
■ 保険会社と金融庁には重く考えてほしい
そして今回の保険会社です。
保険会社は、
火災。
水漏れ。
けが。
死亡。
損害賠償。
そうした事故によるリスクを扱うプロです。
しかも今回は、
マンスリーマンションのための包括補償を、わざわざ専用で設計し、用意しています。
だからこそ、
「保険に入っているから大丈夫」
ではなく、
その前に、
「この運用で、本当に大丈夫なのか?」
を考えてほしい。
そして、その保険会社を監督する金融庁。
商品設計。
販売方法。
代理店管理。
募集資料。
そこまで細かいルールがある世界です。
最後に守るものは、
「人の命と財産」
であってほしい。
私はそう思います。
■ まとめ
今回も原点は同じです。
「その部屋で、本当にその使い方をしていいの?」
です。
事業者。
コンサル会社。
予約サイト。
建物管理会社。
保証会社。
保険会社。
行政。
誰か一人が全部判断する必要はありません。
でも、
誰も確認しないのは違う。
そして、
事業者にとって低リスクだからといって、
他人にとっても低リスクとは限りません。
分からなければ、
分かるところに聞けばいい。
私がここまで調べるのは怖いからです。
オーナーという立場で、他人の命と財産を傷つけるのが怖いからです。
事故が起きる前に確認する。
その先にあるのは、
他人の命と財産です。
「保険があるから大丈夫」
ではなく、
「事故を起こさないために、自分たちに何ができるのか」。
私は、そこを確認しています。
■ 関連コラム
219【マンスリーマンションは「民泊・旅館」と違う!?】
https://mbp-japan.com/hyogo/fp-takeshita/column/5235237/
224【大手コンサル「マンスリーは借りて貸すだけ、手続き不要」ってどういう意味!?】
https://mbp-japan.com/hyogo/fp-takeshita/column/5236469/
225【マンスリーマンション】保証会社に質問してみた 住居用保証と実際の利用が違ったらどうなる?
https://mbp-japan.com/hyogo/fp-takeshita/column/5236513/
226【マンション】隣の部屋が民泊・ウィークリー・マンスリーかも? 迷ったら行政に情報提供
https://mbp-japan.com/hyogo/fp-takeshita/column/5236522/
227【マンスリーマンション】予約サイトに質問してみた 自己申告だけで大丈夫? 予約サイトにできること
https://mbp-japan.com/hyogo/fp-takeshita/column/5236549/
228【マンスリーマンション】建物管理会社に質問してみた 掲載されているんだから、できるんですよね?
https://mbp-japan.com/hyogo/fp-takeshita/column/5236560/