
208【不動産投資】定期借家契約は本当に有利なのか? 大家歴25年の結論
225【マンスリーマンション】保証会社に質問してみた 住居用保証と実際の利用が違ったらどうなる?
私が所有するマンションの一室について、少し変わった問題が起きています。
住居用として不動産会社に貸していた部屋が、私の承諾なくマンスリーマンションとして掲載・運用されていることが分かりました。
今回の疑義のある入居者は、不動産会社です。
そこで私は、
「これは単にオーナーと入居者だけの問題なのか?」
というところから、一つずつ確認していくことにしました。
■ 約30先に質問状を送付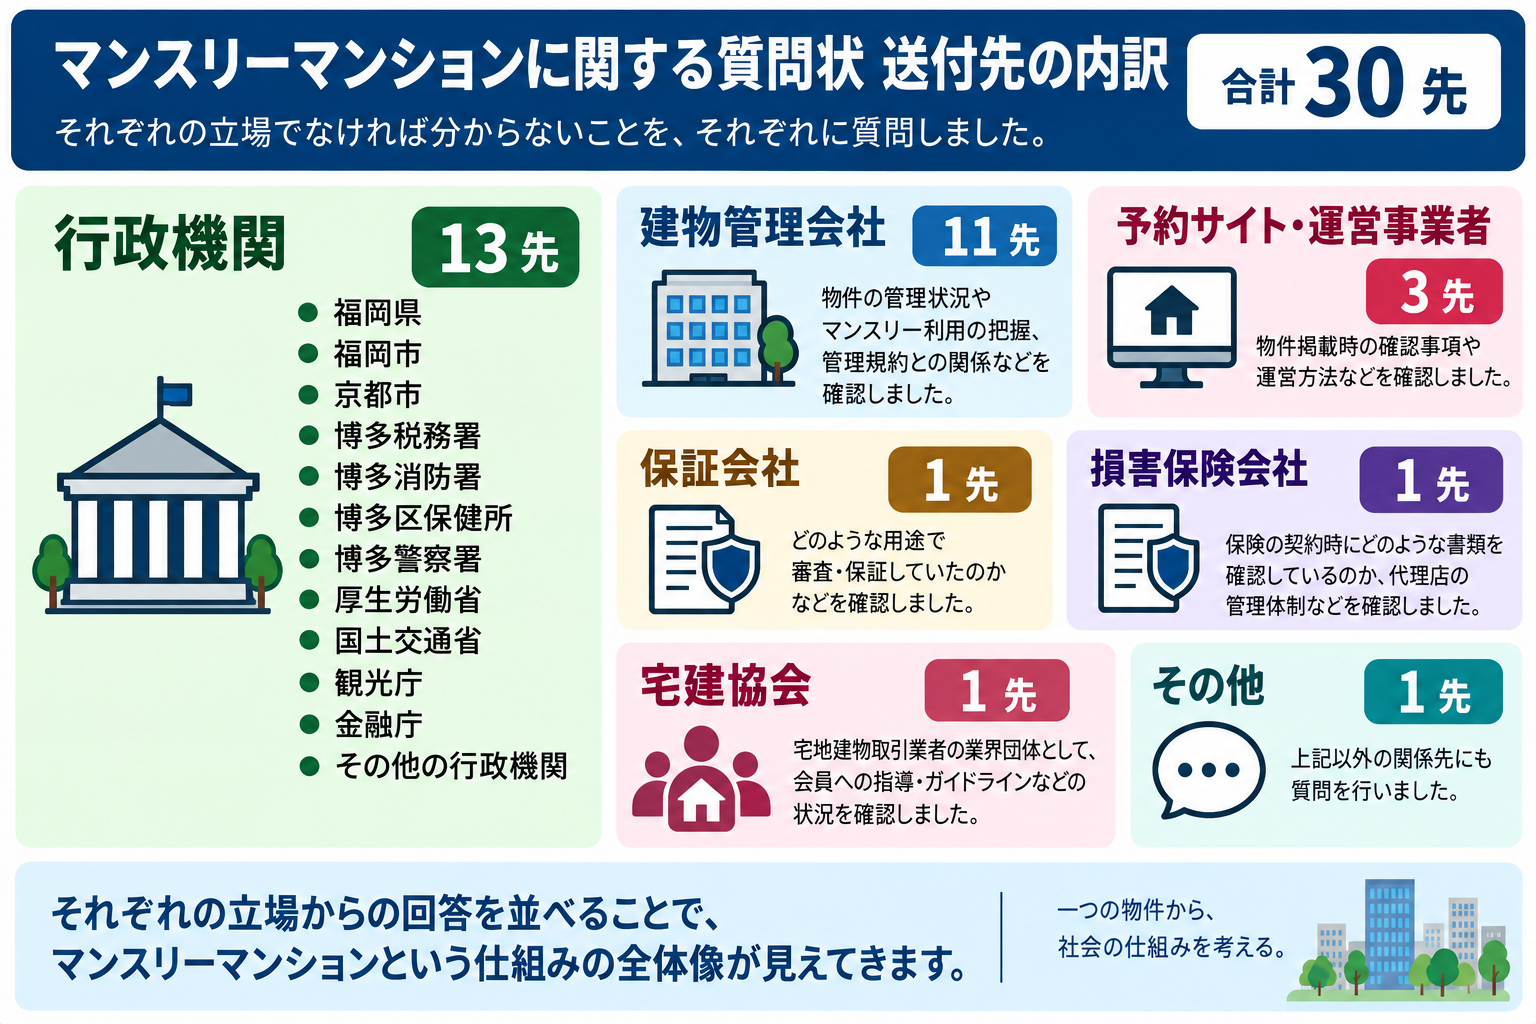
今回、行政機関、保証会社、損害保険会社、予約サイト、建物管理会社など、合計約30先に質問状を送付しました。
主な送付先は、
・国土交通省
・厚生労働省
・観光庁
・金融庁
・福岡市
・京都市
・警察
・宅建協会
・保証会社
・損害保険会社
・予約サイト 3社
・建物管理会社 11社
などです。
もちろん、全員に同じ質問をしているわけではありません。
それぞれの立場でなければ分からないことを、それぞれに質問しています。
■ なぜ、これだけ多くのところへ質問するのか?
マンスリーマンションは、一つの制度だけで動いているわけではありません。
国土交通省であれば、不動産・賃貸借との関係。
厚生労働省や保健所であれば、旅館業法との関係。
観光庁であれば、短期滞在や宿泊との関係。
消防であれば、消防法や消防設備、安全面との関係。
警察であれば、無許可営業などの疑義がある場合の対応。
金融庁であれば、マンスリー用保険商品の認可基準や運用ルール。
宅建協会であれば、宅建免許のある業者としてのコンプライアンス。
損害保険会社であれば、保険契約時にオーナー承諾書など、どのような添付書類を確認しているのか。また、代理店をどのように管理しているのか。
予約サイトであれば、物件掲載時に何を確認しているのか。
建物管理会社であれば、管理しているマンションでマンスリー利用が行われていることを把握しているのか。
そして保証会社であれば、
「何の用途として審査し、保証しているのか」
という問題があります。
もっとも、こうした問題については、各行政機関からすでに多くの通達も発出されています。
それでも、実際の現場で契約、保証、保険、建物管理、予約サイトなどがどのようにつながっているのかは、一つずつ確認してみないと分からない部分があります。
そして、本件の個別の状況も踏まえて確認したいところです。
■ 今回は「保証会社」の話
今回は、その中でも保証会社について書いてみます。
賃貸住宅を借りたことがある人なら、「家賃保証会社」という名前を聞いたことがあると思います。
簡単にいえば、入居者が家賃を支払わなかった場合などに、一定の条件のもとでオーナー側に家賃を保証する会社です。
現在の賃貸実務では、非常に重要な存在です。
■ 保証会社はどこで登場する?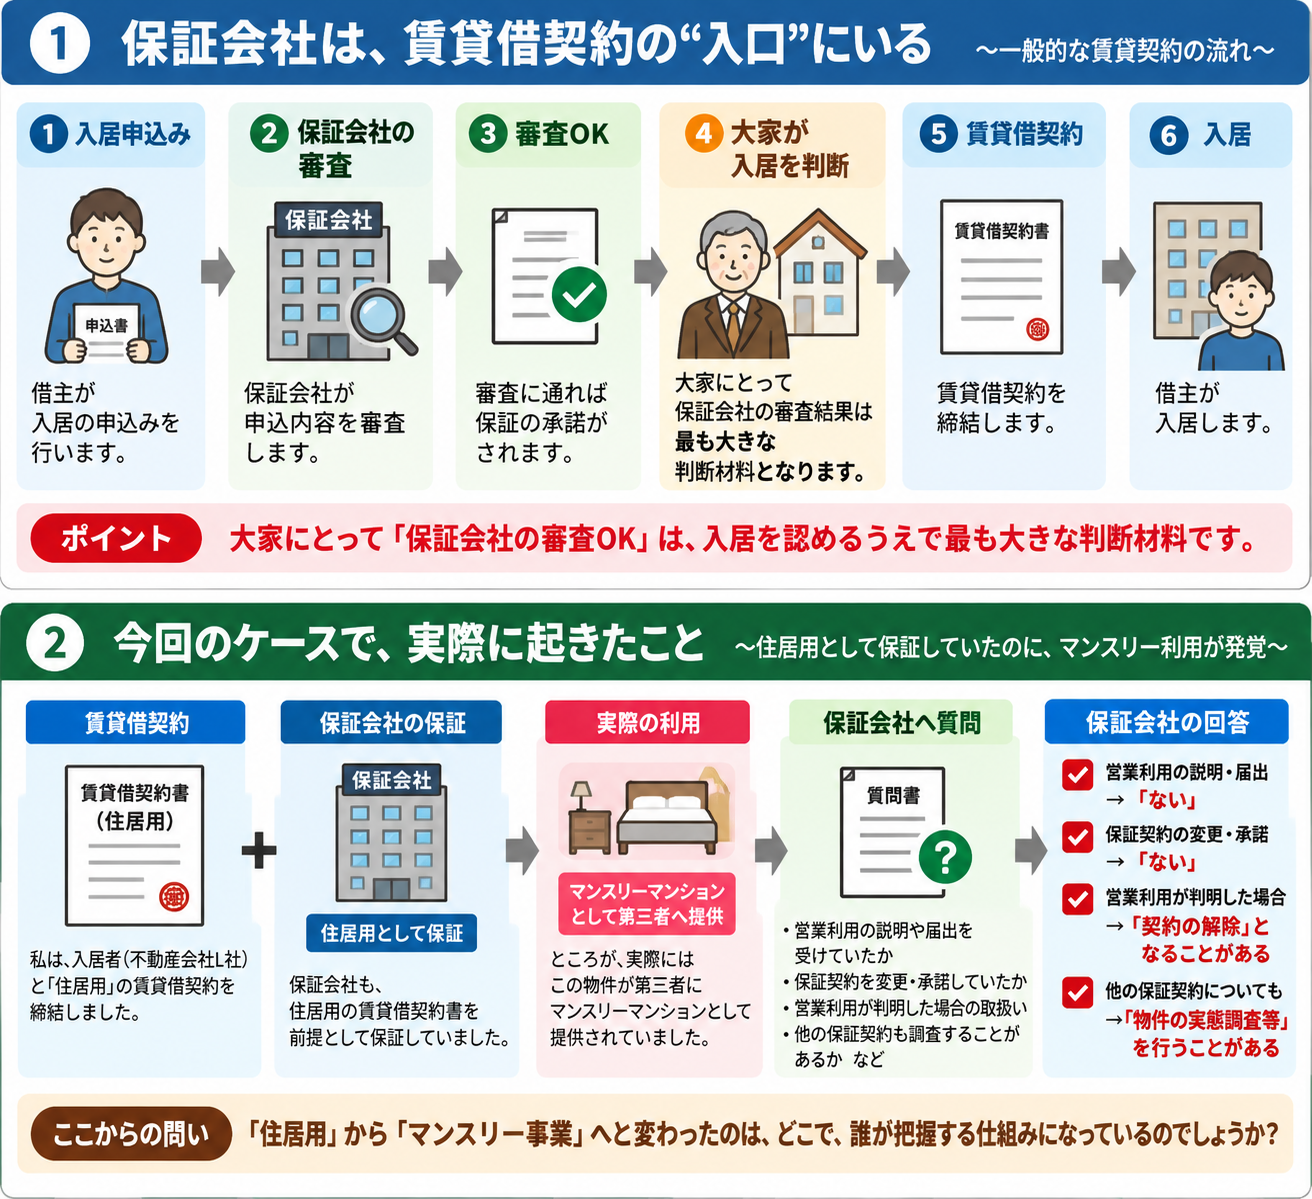
一般的な賃貸契約では、
入居申込み
↓
保証会社による審査
↓
審査OK
↓
賃貸借契約
↓
入居
という流れになります。
オーナーにとって保証会社の審査結果は、
「この人、この会社に物件を貸してよいか」
を判断する際の最も大きな判断材料の一つです。
少なくとも私は、保証会社の「審査OK」がなければ、基本的に物件を貸しません。
それくらい重要な存在です。
■ 今回は「住居用」の賃貸借契約・保証だった
私の物件では、
住居用の賃貸借契約書を使い、保証会社も住居用として保証していました。
ところが、その物件がマンスリーマンションとして利用されていました。
そこで当然、疑問が出てきます。
「保証会社は、この利用実態を知っているのだろうか?」
ということです。
■ 保証会社へ質問状を送付
そこで保証会社に質問状を送りました。
質問した内容を簡単にまとめると、
・今回の保証契約は住居用として引き受けたものなのか
・マンスリーマンションとして利用されることを把握していたのか
・住居用として保証した物件がマンスリーマンションとして運用されていた場合、どのように扱うのか
・同じ契約者について他にも保証契約がある場合、それらについて確認・調査することがあるのか
といった内容です。
■ 回答はかなり早かった
保証会社からの回答は、かなり早く届きました。
そして、
「ここまで踏み込んで回答してくれるのか」
というのが、私の素直な感想でした。
回答内容を要約すると、
今回の契約は住居用として保証していること。
そして、同じ契約者について他にも保証契約がある場合、それらについて確認・調査することもある、という趣旨の内容でした。
私は、この回答はかなり重要だと思っています。
■ 仮に他の物件まで調査したら?
今回の入居者である不動産会社は、社員5名程度の会社です。
一方、ホームページ等を見ると、多数のマンスリーマンションを取り扱っています。
仮に保証会社が、
「同じ契約者の他の保証契約も確認してみよう」
となったらどうなるのでしょうか。
例えば社員5名の会社から、
社員居住用として保証された物件が80件前後出てきたら?
もちろん、実際にそうなっていると断定しているわけではありません。
しかし、保証会社が調査すれば確認できる話です。
■ 調査段階でオーナーに分かる可能性
そして重要なのは、その先です。
保証会社が他の保証物件について利用実態を確認していけば、その過程で物件オーナーに確認が入ることも考えられます。
そこで初めて、
「自分の物件がマンスリーマンションとして使われていた」
と知るオーナーが出てくる可能性があります。
そうなれば、次はオーナー側が判断することになります。
■ 事業用として再契約するのか?
まず、マンションの管理規約です。
ここで抵触するならアウトです。
もし、それをクリアできる物件で、オーナーがマンスリー利用そのものを認めるのであれば、
「それなら事業用として、きちんと契約しましょう」
という選択肢もあるでしょう。
ただし、その場合には、
・家賃の見直し
・契約条件の見直し
・用途の明確化
・事業用としての再契約
などが考えられます。
住居として貸すことと、それを借りた不動産会社が事業として第三者に提供することは、同じではありません。
当然、家賃を含めた契約条件を見直すオーナーもいるでしょう。
■ 再契約できなければ?
一方、
「そのような使い方は認めない」
というオーナーもいるでしょう。
その場合には、
・利用停止
・契約解除
・退去
・明渡し
などが問題になる可能性があります。
当事者間で解決できなければ、場合によっては訴訟になることも考えられます。
仮に、いっきに20件の訴訟を抱えたら会社はどうなるでしょうか・・・。
■ さらに保証会社との取引そのものに影響したら?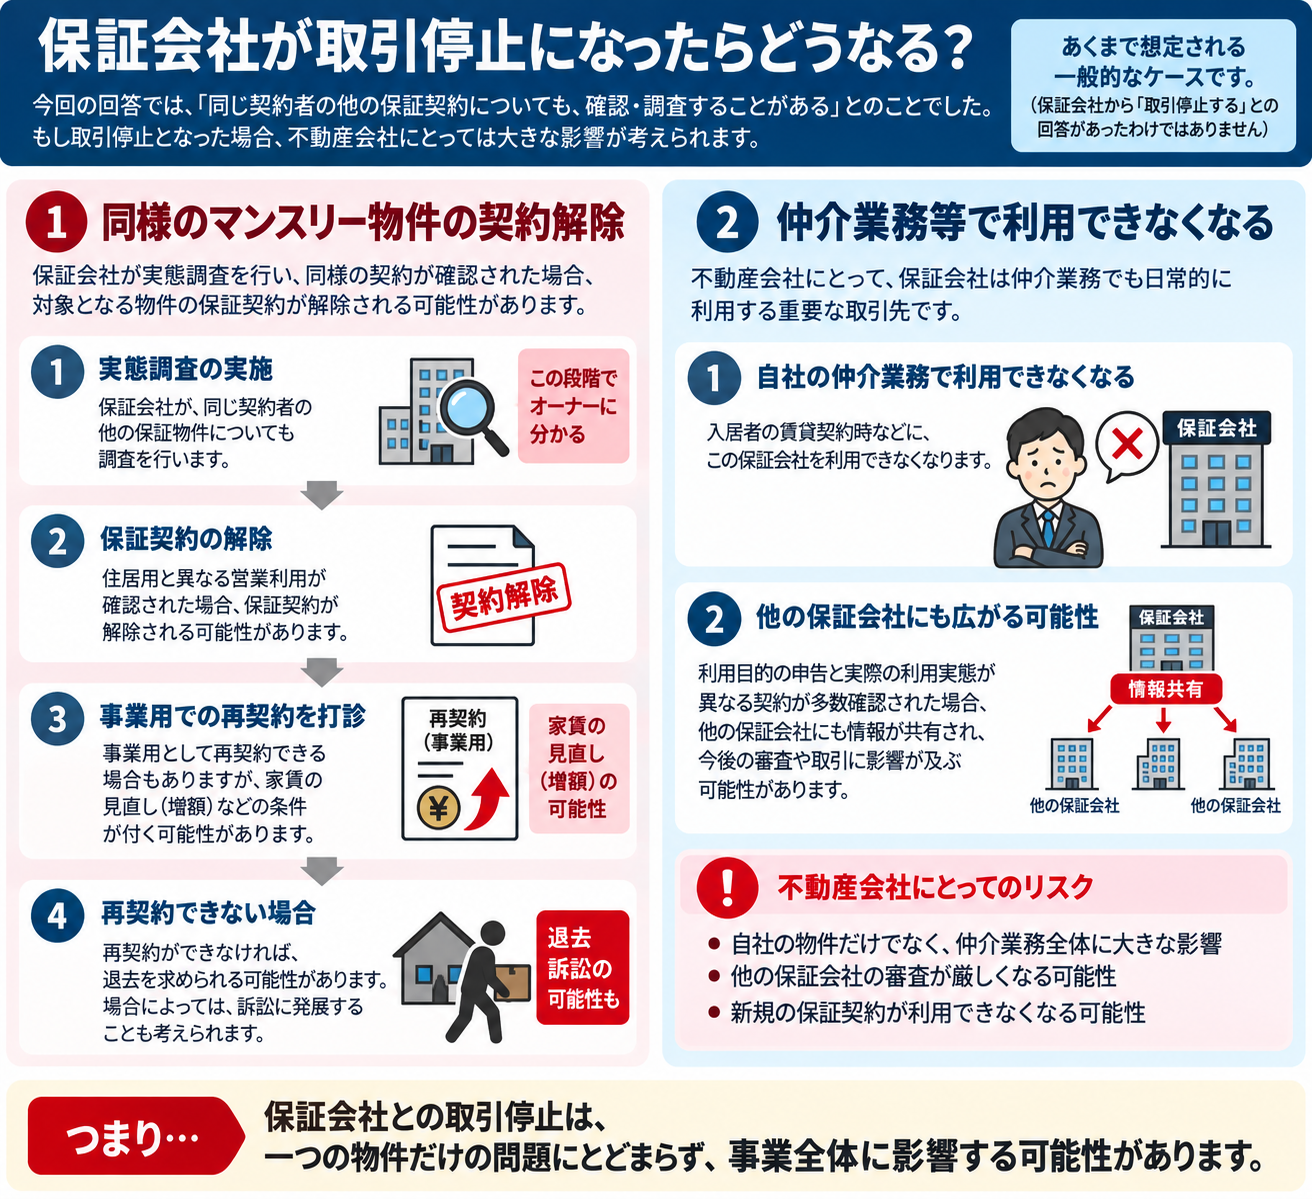
ここからは仮定の話です。
今回の保証会社が「取引を停止する」と回答したわけではありません。
ただ、仮に調査の結果、保証会社との取引そのものに影響が出た場合はどうでしょうか。
影響するのは、マンスリーマンション事業だけとは限りません。
■ 不動産会社は仲介業務でも保証会社を使う
不動産会社は、自社で物件を借りるときだけ保証会社を利用するわけではありません。
一般のお客さんに賃貸物件を仲介するときにも保証会社を利用します。
入居希望者から申込みを受け、
保証会社へ審査を出し、
審査OKとなり、
オーナーが契約する。
つまり、保証会社は日常的な賃貸仲介業務の中にも組み込まれています。
私自身、不動産実務で最も利用している保証会社の一つです。
仮にその保証会社との取引ができなくなれば、自社のマンスリー物件だけではなく、本来の仲介業務にも影響する可能性があります。
■ 他の保証会社にも広がる可能性
さらに、同様の契約が多数確認された場合、別の保証会社との審査や取引にも影響が広がる可能性も考えられます。
もちろん、これも実際にそうなると断定している話ではありません。
保証会社ごとに審査基準や対応は異なります。
ただし、
「住居用として申告・契約している内容」
と、
「実際の利用実態」
が違っているのであれば、保証会社にとって確認すべき重要な事項になるでしょう。
■ 保証会社ひとつでも、これだけの影響が想定できる
今回取り上げたのは、約30先に質問したうちの「保証会社」だけです。
それでも、利用実態の確認が始まれば、
・同じ契約者の他の保証物件への調査
・調査過程でオーナーに利用実態が伝わる
・住居用から事業用への契約変更
・家賃や契約条件の見直し
・再契約できなければ退去
・場合によっては訴訟
・保証会社との取引関係への影響
・通常の賃貸仲介業務への影響
・他の保証会社への波及
など、さまざまな影響が想定できます。
しかも、これは「保証会社」という一つの関係先だけを見た場合です。
実際には、損害保険会社、建物管理会社、予約サイト、自治体、宅建協会、消防、保健所、国土交通省、厚生労働省、観光庁、金融庁、警察など、さまざまな関係先があります。
■ だから、私は裁判になるとは思っていなかった
実は、この問題が発覚した当初、私は裁判になるとは思っていませんでした。
契約内容と実際の利用方法が違っているのであれば、それを確認して是正すればよい。
その程度に考えていました。
なぜなら、保証会社ひとつを見ても、問題を放置することによってこれだけの影響が考えられるからです。
しかも相手は不動産会社です。
契約の意味も、その先にあるリスクも理解しているはずです。
だから事実関係を示して是正を求めれば、
「分かりました。対応します」
となるものだと思っていました。
ところが、実際にはそうなりませんでした。
結果として、現在は裁判所で争うところまで進んでいます。
■『マンスリー会社も利用者を審査している』は同じ話なのか?
マンスリーは入居事業者が貸主となって「定期借家契約」を利用者と結びます。
そこで「審査」をしているから問題ないともっともらしく主張します。
しかし
専門の保証会社が、住居用賃貸借契約について保証審査を行うことと、
マンスリー事業者が短期利用者について独自の利用審査を行うことは、目的も立場も違います。
同じ「審査」という言葉でも、同列には扱えません。
本件について確認した範囲では、保証会社の保証料は、居住用と事業用で大きな差があるわけではありません。
では、なぜ居住用契約を使い、居住用の保証審査を通したのか?
いくつか推測はできます。
①住居用でしか出せなかった
本マンションは管理規約で居住専用となっています。
そうでなくともオーナーが承諾するとは限りません。
社員居住用、であればスムーズに契約できた、と考えるのは自然です。
②住居用が通りやすかった
事業用として申し込めば、利用目的や事業内容について、住居用とは異なる確認が入った可能性も考えられます。
③従来のやり方をそのまま続けていた
「これまでこの方法でやってきた」
「家賃を払っていれば問題ない」
そんな認識で、契約と実際の利用方法の違いを深く検討していなかった可能性もあります。
これも十分ありそうです(笑)
■ 一つの契約の不整合から、どこまで広がるのか
今回の問題を追っていて改めて感じるのは、
「契約と実態を一致させる」
という、ごく当たり前のことの重要性です。
管理規約には何と書いてあるのか。
契約書には何と書いてあるのか。
保証会社には何と申告しているのか。
保険会社には何と申告しているのか。
建物管理会社は何を認識しているのか。
行政上はどのように扱われるのか。
そして、オーナーは承諾しているのか(笑)
契約と実態、許認可が一致していれば、何も問題はありません。
しかし、一つの不整合を確認すると、次の確認につながります。
保証会社ひとつでも、これだけの影響が想定できます。
では、約30先それぞれの立場から確認していくと、何が見えてくるのか。
今後、回答があったものについて順番に紹介していきたいと思います。
関連コラム
203【契約違反】家賃5,500円の裁判→500万円の事件になるかも!?
https://mbp-japan.com/hyogo/fp-takeshita/column/5229390/
209【不動産投資】203続編 家賃5,500円の裁判。本当に約600万円事件になりました。
https://mbp-japan.com/hyogo/fp-takeshita/column/5231271/
219【マンスリーマンション】マンスリーマンションは「民泊・旅館」と違う!?
https://mbp-japan.com/hyogo/fp-takeshita/column/5235237/
222【マンスリーマンション】マンスリーマンションを「正常化」するには? 事故が起きる前に、それぞれができること
https://mbp-japan.com/hyogo/fp-takeshita/column/5236376/
224【マンスリーマンション】大手コンサル「マンスリーは借りて貸すだけ、手続き不要」ってどういう意味!?
https://mbp-japan.com/hyogo/fp-takeshita/column/5236469/