

年金は何歳からもらうのが正解?
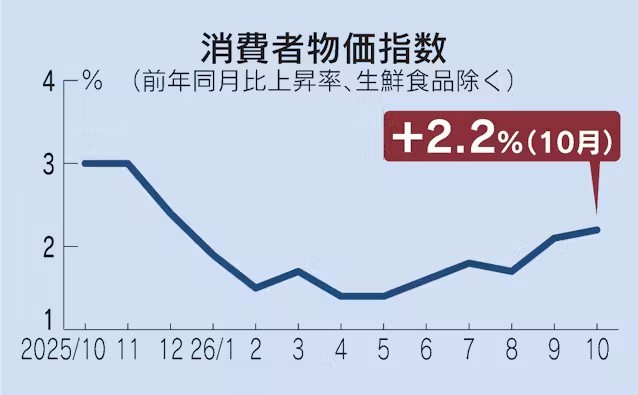
11月20日総務省より10月の消費者物価指数の発表がありました。
次の通りです。
<総務省の発表内容>
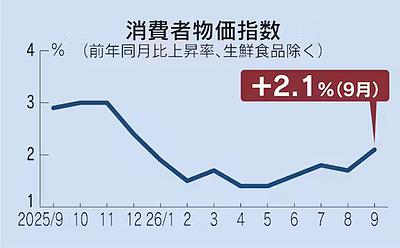
総務省が20日発表した10月の消費者物価指数(2025年=100)は変動の大きい生鮮食品を除く総合で102.9と前年同月比2.2%上昇した。
伸び率は政府・日銀が物価安定の目標とする2%を2カ月連続上回った。
QUICKが事前にまとめた市場予測の中央値は2.3%だった。
9月に2.4%下落していた電気代が1.6%上昇し、都市ガス代は伸びが0.2%から5.3%に拡大した。
政府補助の終了でインフレ圧力が顕在化した。
エネルギーは物価全体の上昇率を0.2ポイント押し上げた。
<FP西岡良のコメント>
物価上昇率2.2%、再び家計への負担が大きくなる?
電気・ガス代の上昇から考える、これからの家計と資産形成
2026年11月20日、総務省から10月の消費者物価指数が発表されました。
生鮮食品を除く総合指数は102.9となり、前年同月比で2.2%の上昇。政府・日銀が目標としている2%を2カ月連続で上回りました。
今回の発表で特に注目したいのは、これまで物価上昇を抑える要因になっていた電気代やガス代が、再び上昇に転じていることです。
電気代は前年同月比1.6%上昇、都市ガス代は前月の0.2%上昇から5.3%上昇へと伸びが拡大しました。
政府による電気・ガス料金への補助が終了したことで、これまで抑えられていたエネルギー価格の上昇が表れてきたと考えられます。
今回は、この物価指数の発表を受けて、私たちの暮らしや家計にどのような影響があるのか、ファイナンシャルプランナーの立場から考えてみたいと思います。
1.物価上昇率2.2%。私たちの生活はどう変わる?
まず、消費者物価指数の「2.2%上昇」とはどういう意味でしょうか。
簡単に言えば、昨年10月に100円で買えたものが、同じ品質・内容で今年10月には平均102.2円になったというイメージです。
ここで注意していただきたいのは、物価上昇率が2.2%になったからといって、私たちの生活が昨年より2.2%苦しくなるという単純な話ではないことです。
家庭によって、食費、光熱費、ガソリン代、医療費などの支出割合は違います。
例えば、車を日常的に使う家庭と、公共交通機関を利用する家庭では、物価上昇の影響も異なります。
また、物価上昇率が2.2%に落ち着いたとしても、これまで値上がりした食品や日用品の価格が元に戻るわけではありません。
物価上昇率が下がることと、物価が安くなることは違うのです。
ここはぜひ知っておいていただきたいポイントです。
2.今回注目したいのは電気代・ガス代の上昇
今回の発表で、私が特に注目しているのはエネルギー価格です。
9月には前年同月比で2.4%下落していた電気代が、10月には1.6%上昇に転じました。
都市ガス代も上昇率が5.3%まで拡大しています。
これまで政府の補助金によって抑えられていた電気・ガス料金が、補助の終了によって家計に反映され始めたと考えられます。
電気代やガス代は、毎月必ず発生する生活費です。
特に、年金を主な収入源としている高齢者世帯や、収入が限られている子育て世帯にとっては、光熱費の上昇が家計に与える影響は小さくありません。
食料品や日用品の値上がりに加え、光熱費まで上昇すると、自由に使えるお金が少なくなってしまいます。
今回のエネルギー価格の上昇は、物価全体の上昇率を0.2ポイント押し上げています。
今後も電気代やガス代の動向には注意しておく必要があります。
3.物価が上がる時代、預貯金だけで大丈夫?
ここで考えていただきたいのが、私たちの大切な資産の守り方です。
例えば、銀行に100万円を預けているとします。
預金残高は100万円のままでも、物価が毎年2%ずつ上昇すると、同じ100万円で買えるものは少なくなっていきます。
仮に物価が毎年2%上昇し続けた場合、10年後には現在の100万円と同じものを購入するために約122万円が必要になります。
つまり、預貯金の金額が減っていなくても、お金の実質的な価値は目減りしてしまうのです。
もちろん、預貯金には元本が確保され、必要なときにすぐ使えるという大きなメリットがあります。
病気や失業、住宅の修繕など、急な出費に備えるためのお金は、預貯金で確保しておくことが大切です。
しかし、10年、20年先に使う予定のお金まで、すべて預貯金だけで保有することが本当に適切なのかは、考えてみる必要があります。
物価上昇が続く時代には、預貯金だけでなく、資産全体のバランスを考えることも大切になってきます。
4.これからの家計と資産形成、何をすればよい?
では、私たちは物価上昇に対して、どのように備えればよいのでしょうか。
私がFPとしてお伝えしたいことは、大きく3つあります。
① まずは家計の現状を把握する
物価が上がっているからといって、やみくもに節約する必要はありません。
まずは毎月の収入と支出を整理し、食費、光熱費、通信費、保険料など、どの支出が増えているのかを確認してみましょう。
特に、毎月自動的に引き落とされている保険料や通信費、使っていないサービスなどは、見直しの余地があるかもしれません。
② 預貯金と資産運用のバランスを考える
預貯金は生活を守るために必要です。
一方で、将来使う予定のお金については、NISAなどを活用した長期・積立・分散投資も選択肢の一つになります。
ただし、投資には元本割れのリスクがあります。すべての人が投資を始めるべきということではありません。
年齢や収入、家族構成、今後必要になるお金を考え、自分に合った方法を選ぶことが大切です。
③ 収入を増やすことも考える
物価上昇に対抗する方法は、節約や資産運用だけではありません。
働き方を見直したり、定年後も無理のない範囲で働いたりすることも、家計を支える大切な方法です。
特に、これから定年退職を迎える方は、公的年金の受け取り時期や退職後の働き方も含めて、長期的な生活設計を考えておきたいところです。
5.物価上昇時代だからこそ、将来のお金を見える化する
私がファイナンシャルプランナーとして15年間、多くの方の家計やライフプランの相談を受けてきて感じることがあります。
それは、お金の不安を感じていても、実際に自分の家計や将来のお金を具体的に把握している方は、意外と少ないということです。
「年金だけで生活できるだろうか?」
「今の貯蓄で老後は大丈夫だろうか?」
「NISAを始めた方がよいのだろうか?」
こうした不安に対して、まず必要なのは、現在の家計と将来必要になるお金を整理することです。
物価が上昇する時代だからこそ、目先の節約だけでなく、10年後、20年後の暮らしまで考えたお金の計画が大切になります。
物価や金利、年金制度など、私たちを取り巻く環境は変化しています。
その変化に振り回されるのではなく、正しい情報を知り、自分に合った対策を考えていきましょう。
物価上昇時代の今こそ、一度ご自身の家計と将来のお金を見直してみませんか?
西岡良FP事務所では、家計の見直し、ライフプランの作成、老後資金、年金、NISAなどの資産形成についてご相談をお受けしています。
お金の不安を一人で抱え込まず、まずは現状を整理することから始めてみましょう。
西岡良FP事務所
ファイナンシャルプランナー 西岡 良
CFP認定者・1級ファイナンシャル・プランニング技能士
J-FLEC認定アドバイザー