
大暴落が発生したらどうする?
お客さまにお伝えしたいこと
- 米国株式市場のCAPEレシオ(S&P500、Bloomberg算出)は2026年9月末時点で、ドットコム・バブル期のピーク(1995年以降)を上回っています
- 平時も含めた長期の株価上昇は企業収益の拡大に支えられている一方で、バブルと呼ばれるような急騰局面に限ってはバリュエーションの拡大が主因となります
- バブル崩壊による株価調整があっても、その後企業収益が拡大を続ければ、中長期的には株価も回復していく傾向が過去のデータからは読み取れます(将来を保証するものではありません)
- 「全世界株式」(MSCI ACWI等)などの分散型ファンドでも、実質的にAI関連銘柄へ集中している場合があり、注意が必要です
2026年に入っても、AI(人工知能)関連銘柄を中心とした株式市場の上昇が続いています。S&P500は2026年8月に史上最高値(*)を更新し、日経平均株価・TOPIXも調整がありつつも高値圏で推移しています。
今回は「このAI相場は本当にバブルなのか」という、多くの方が抱く疑問について、2000年前後のドットコム・バブルとの比較から考えてみます。
※S&Pダウ・ジョーンズ社「2026年8月の米国株式市場の振り返り」よりアンバー・アセット・マネジメント要約
バリュエーションは当時のピークを上回る水準
Bloombergデータで確認すると、米国株式市場(S&P500)のCAPEレシオ(景気循環調整後株価収益率、シラーPERとも呼ばれる)は2026年9月末時点で39.56です。同データの1995年以降で見ると、2000年前後のドットコム・バブル期のピーク(2000年8月の36.53)を上回り、1995年以降の平均(約23.7)の1.7倍程度に達しています。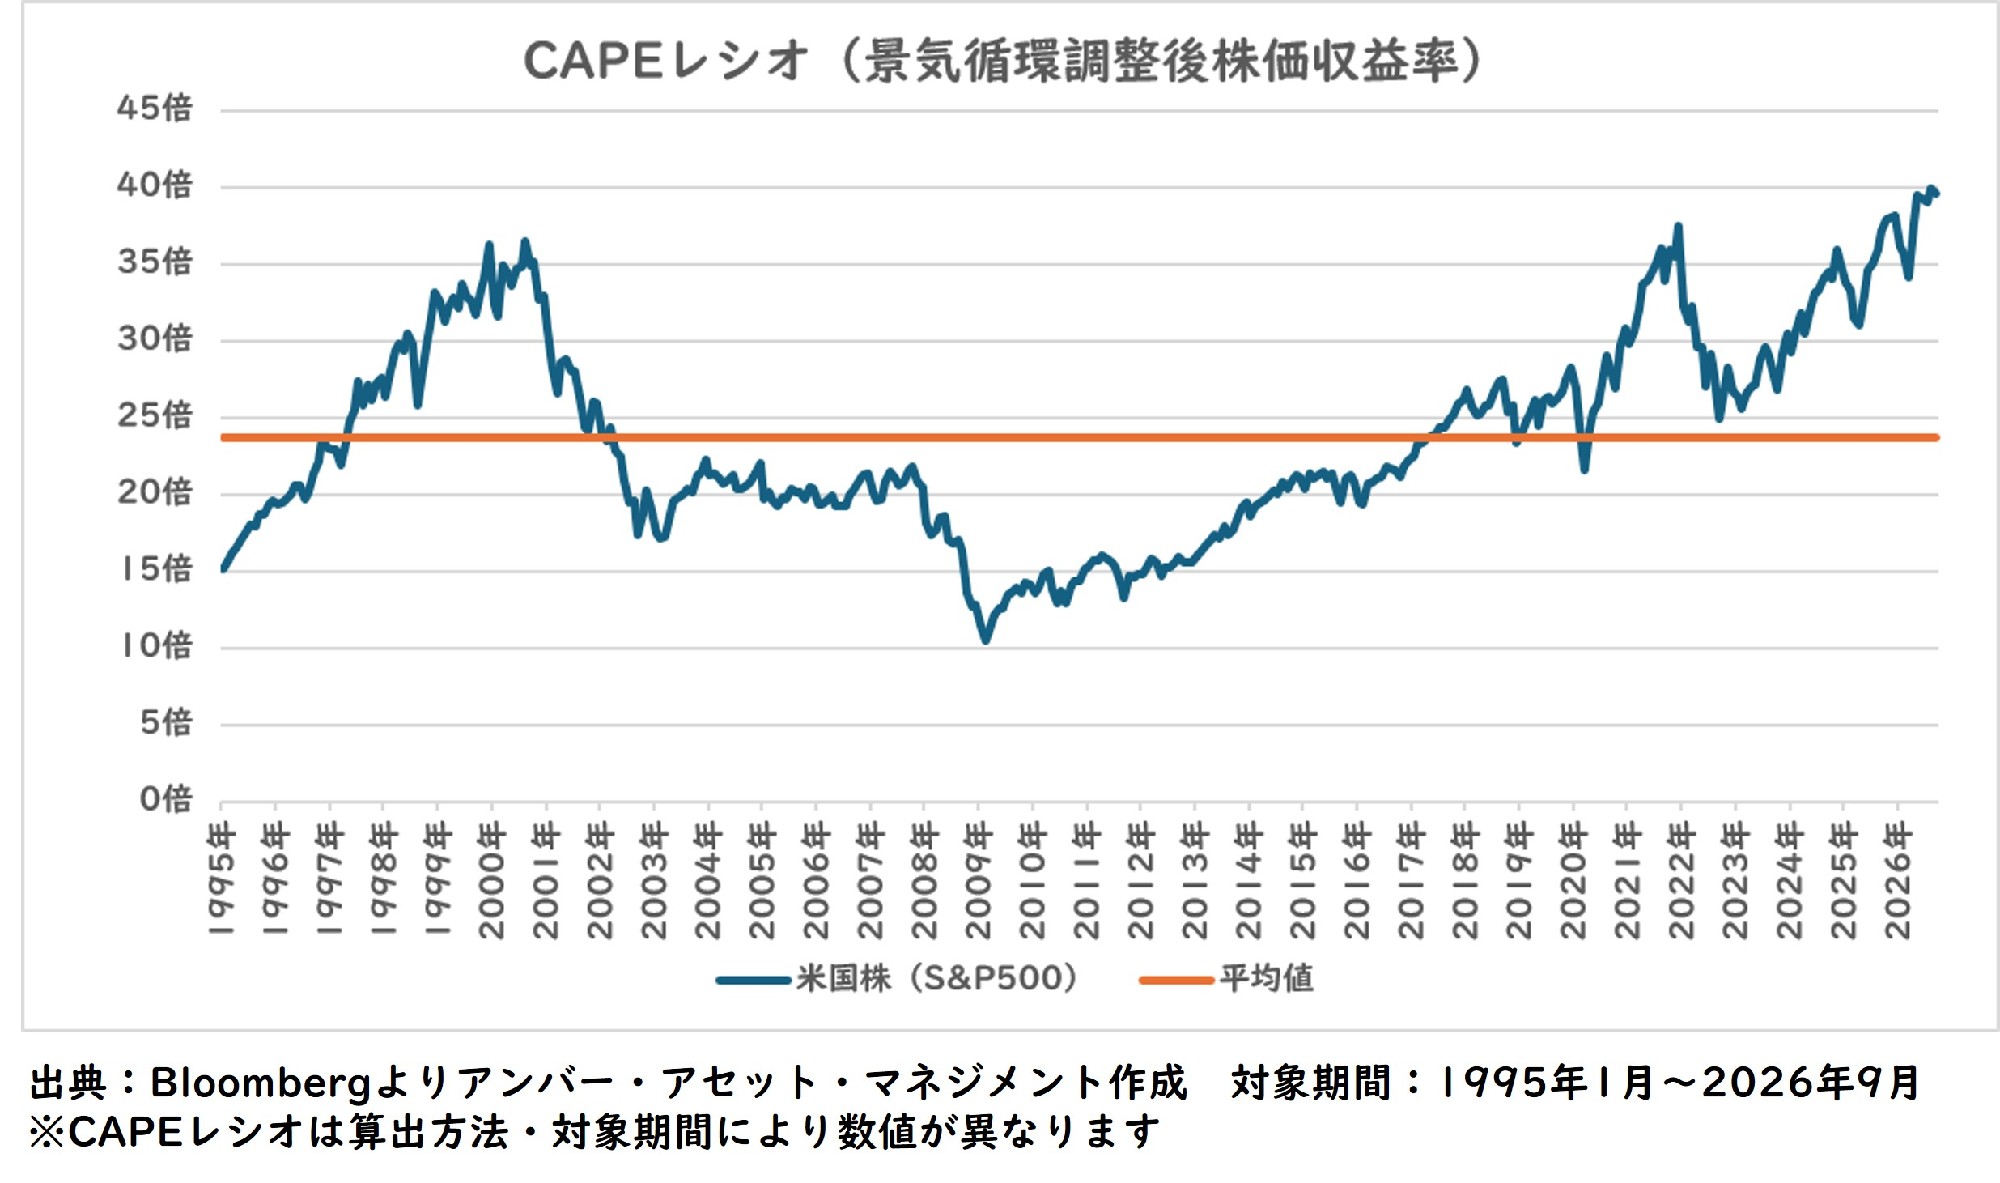
欧州中央銀行(ECB)のエコノミストらも、2026年8月17日付のECBブログ(執筆者の見解)で、米国株式市場のバリュエーションが歴史的ピークに近い水準にあると指摘しています。株価の割高感という観点だけを見れば、当時の熱狂に匹敵する状況にあると言えます。
出典:European Central Bank「The AI boom: rational enthusiasm or the next dot-com bubble?」(The ECB Blog、2026年8月17日)よりアンバー・アセット・マネジメント要約
株価上昇の中身:収益とバリュエーション、どちらが主因か
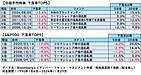
もっとも、バリュエーションの水準だけでは「バブルかどうか」を判断することはできません。株価上昇が企業収益の伸びに裏付けられたものか、それとも株価収益率(バリュエーション)の拡大によるものかを見極める必要があります。そこで、Bloombergデータ(S&P500の予想PER・予想EPS)を用いて、株価上昇の内訳として企業収益(予想EPS)の伸びによる部分と、株価収益率(PER)の拡大による部分を分解すると、次の通りです。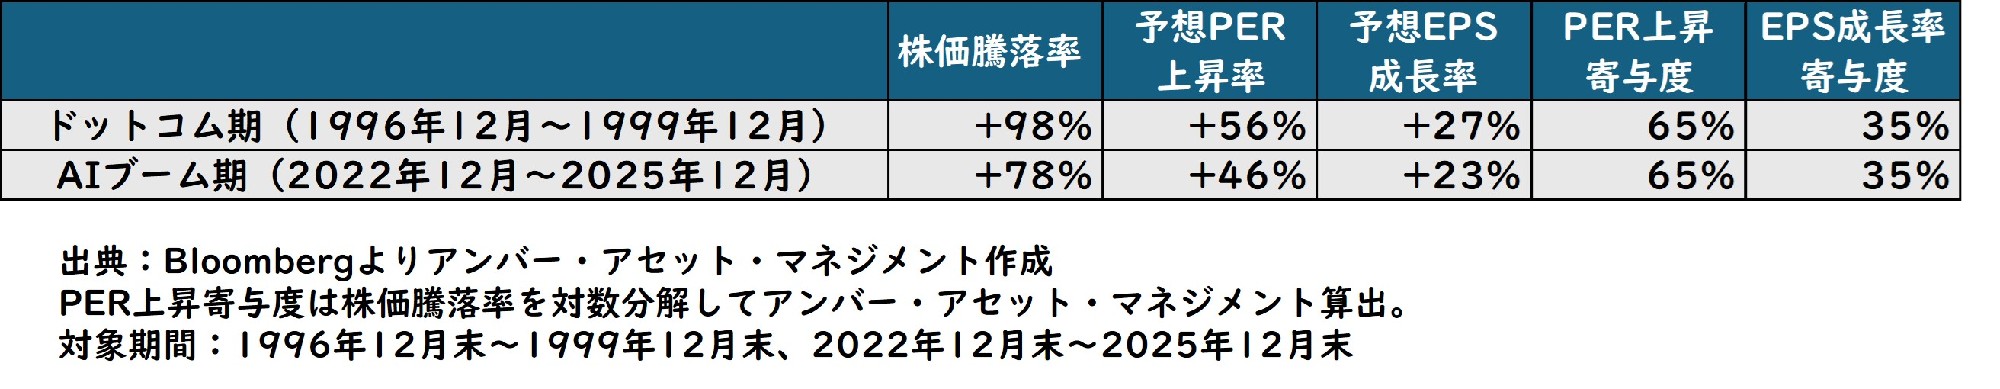
この試算では、ドットコム期・AIブーム期のいずれも、株価上昇の6割以上がPER(バリュエーション)の拡大によって説明され、企業収益の伸びが占める割合(寄与度)は3割台半ばと、両期間でほぼ同水準という結果になりました。
少なくとも指数全体(S&P500)で見る限り、バリュエーション拡大が株価上昇の主因である点は当時と共通していると言えそうです。
両者に共通するのは、株価が上昇した局面では、企業収益自体も相応に拡大していたという点です。バリュエーションの拡大幅がドットコム期よりもやや小さいことも踏まえると、「当時と全く同じ」というよりは、「当時ほど極端ではないものの、なお割高感を伴う上昇」という位置づけが実態に近いと考えられます。
では、こうした「急騰局面ではバリュエーションが主因」という関係は、より長い期間で見ても成り立つのでしょうか。年次ベースでの別の試算方法(各年の変化率を単純に積み上げる方式)で確認してみます。1996年末を基準に、予想PERの変化率と予想EPSの変化率を年ごとに累積したグラフが下図です。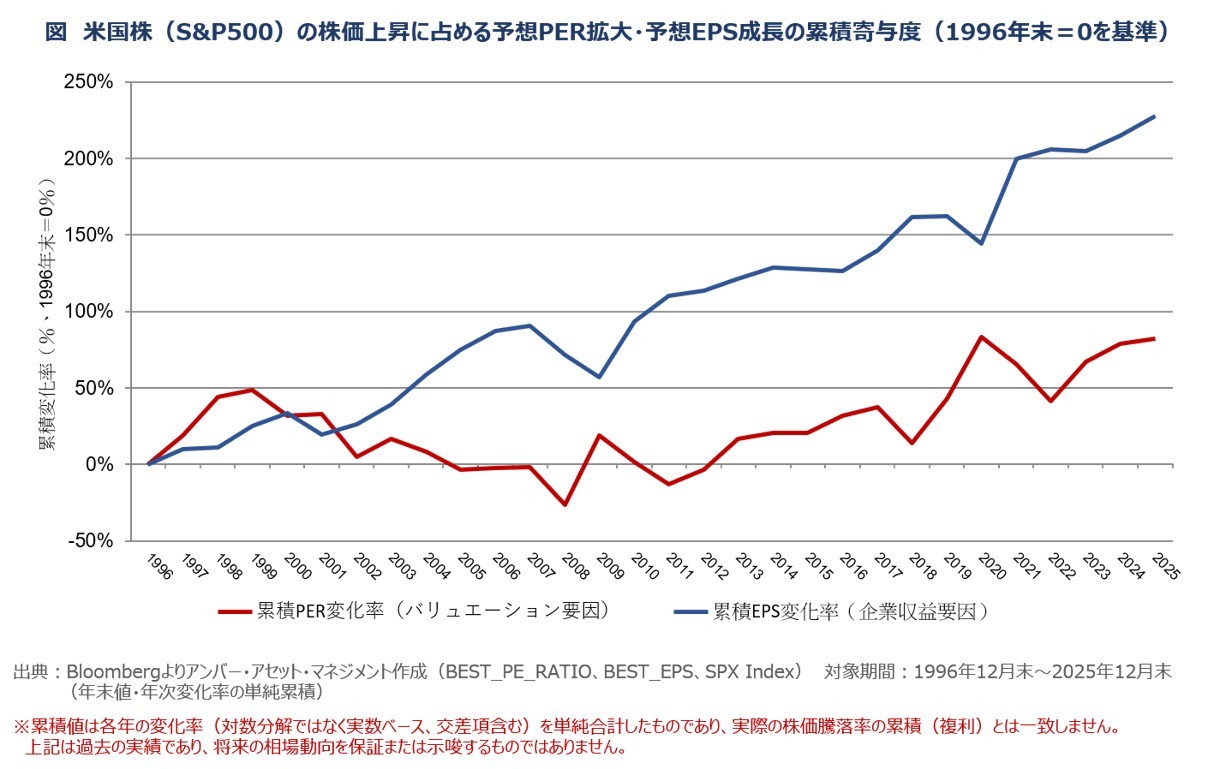
結果は、期間の長さによって主因が入れ替わる、という点で示唆に富むものでした。1996年末から2025年末までの約30年間という長期で見ると、企業収益要因(青線)がバリュエーション要因(赤線)を大きく上回っており、長期的には企業収益の拡大こそが株価上昇の主たる原動力であることが分かります。
一方で、ドットコム期(1996〜1999年)・AIブーム期(2022〜2025年)という「相場が急騰した局面」だけを取り出すと、この年次ベースの試算でもバリュエーション要因の寄与度はいずれも約65%となります。
つまり、「平時も含めた長期の株価上昇は企業収益の拡大に支えられている一方で、バブルと呼ばれるような急騰局面に限ってはバリュエーションの拡大が主因となる」という構図です。
また、このグラフからは、2000〜2002年にかけてバリュエーション要因(赤線)が大きく低下する一方、企業収益要因(青線)は同時期にいったん伸びが鈍化しつつも大きく崩れなかった様子が読み取れます。バブル崩壊局面では、企業収益そのものよりも先にバリュエーションの調整(PERの低下)という形で株価下落が進んだことを示唆しています。
仮に現在のAI相場が調整局面を迎えた場合も、同様にバリュエーション面の調整が主導する可能性がある点は、意識しておく必要があるでしょう。
※過去の実績に基づく傾向であり、将来を保証または示唆するものではありません
また、このグラフはバブル崩壊後の展開についても示唆を与えてくれます。2002年にバリュエーション要因(赤線)が底打ちした後、2003年から2007年にかけては、バリュエーションがほぼ横ばい、あるいはむしろ低下気味で推移する中でも、企業収益要因(青線)は着実に積み上がりました。
つまり、この期間の株価回復は企業収益の拡大によって支えられていたことになります。2008年のリーマン・ショックで両要因とも一時的に大きく落ち込みましたが、そこから2025年にかけても企業収益要因は右肩上がりの推移を続けています。
このように、バブル崩壊による株価調整があっても、その後企業収益が拡大を続けていれば、中長期的には株価もそれに支えられて回復していく傾向が過去のデータからは読み取れます(将来を保証または示唆するものではありません)。
巨額のAI関連投資に対する懸念
一方で、AI関連の設備投資規模の急拡大には注視が必要です。ECBブログでも鉄道・電力・インターネットなど過去の技術革新で株価の急騰と急落が繰り返されたと指摘されており、AIインフラへの巨額投資も、需要の伸びが追いつかなければ調整リスクを抱えるとの見方があります。
加えて、米大手ハイテク企業はデータセンター等のAI関連投資資金を賄うため社債発行を急速に拡大しており、2025年第4四半期以降、長期債務残高が急増しています(下図)。この点も投資家の懸念材料となっています。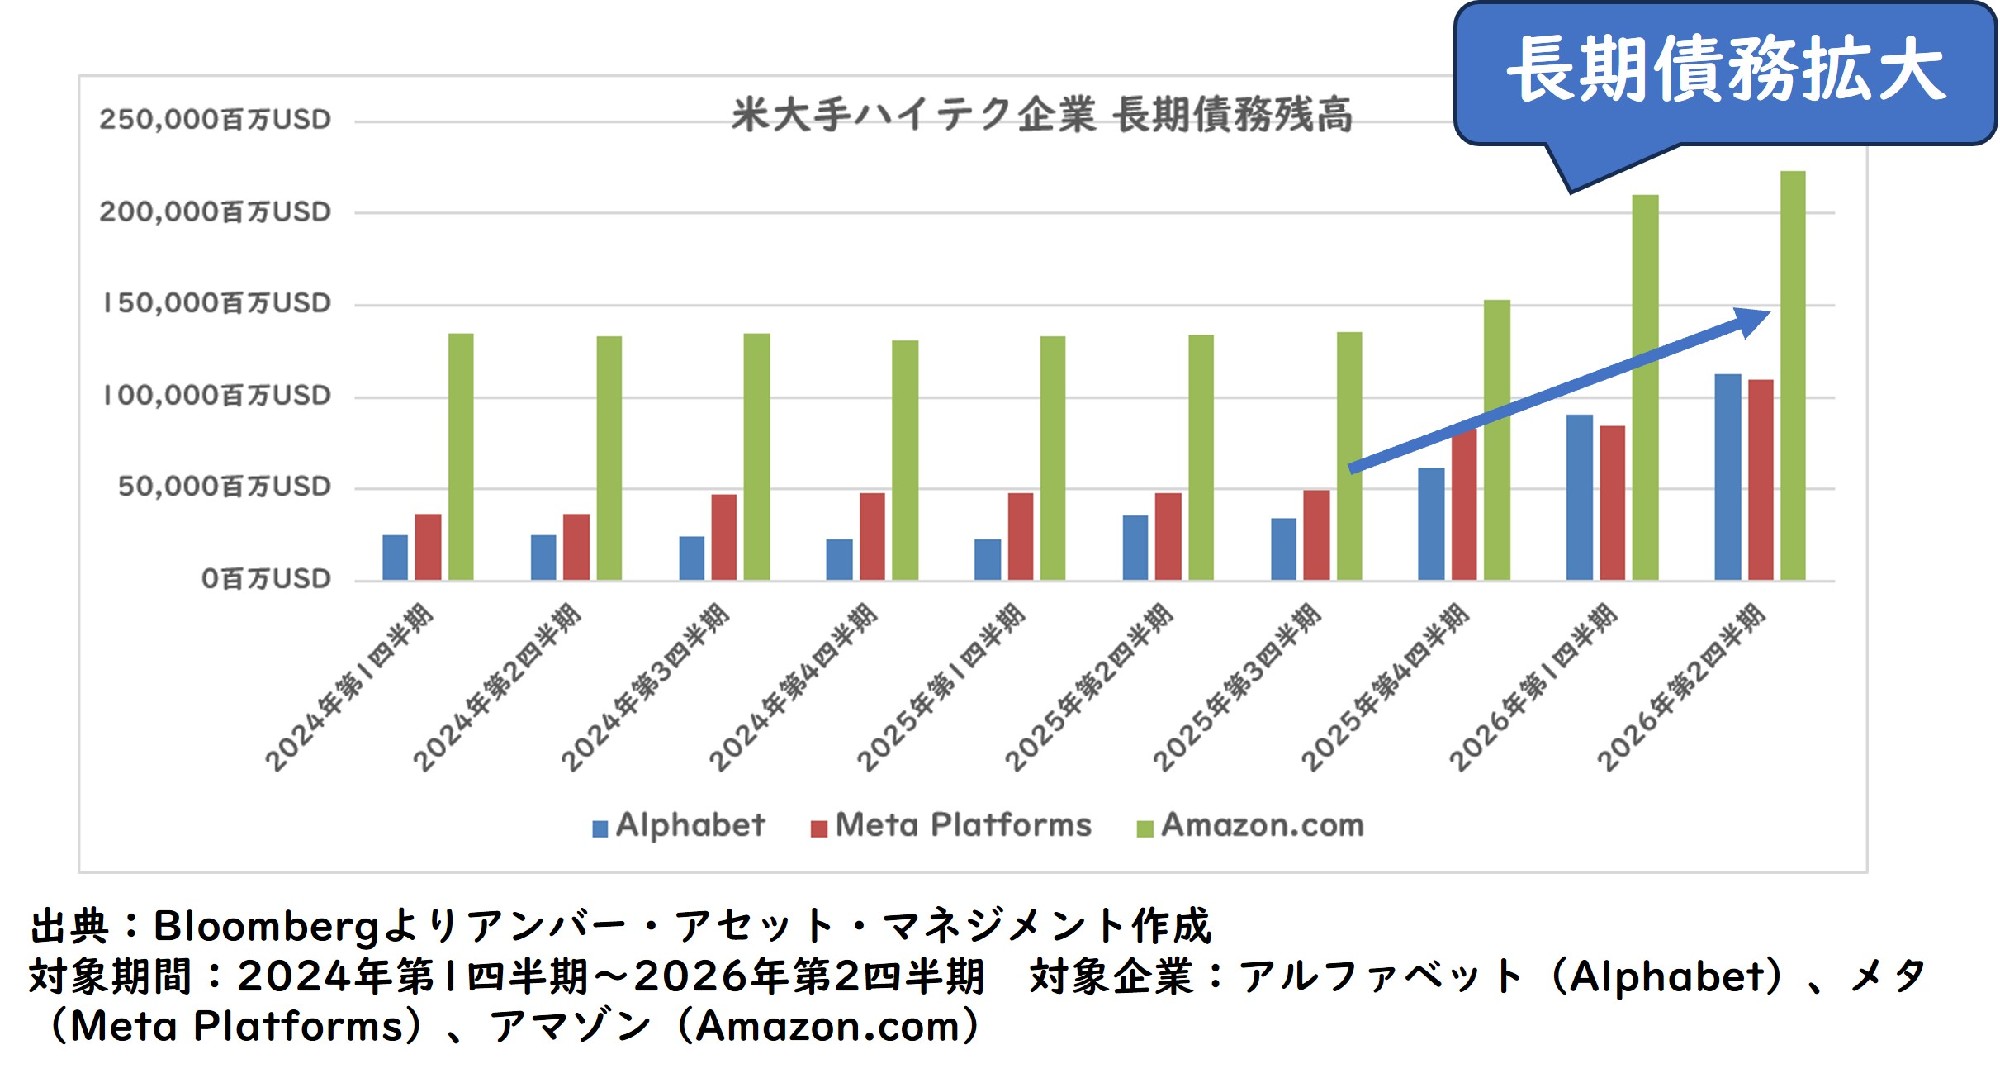
特定銘柄への集中度の高さ
さらに、いわゆる「マグニフィセント・セブン」と呼ばれる米国の主要テック7銘柄(アルファベット・アマゾン・アップル・メタ・マイクロソフト・エヌビディア・テスラ)が、S&P500指数全体の時価総額の約3割(*)を占めています
(個別銘柄の推奨を目的としたものではありません)。
わずか7銘柄がこれほどの比重を占める状態は、指数全体の値動きがこれら少数の銘柄の業績・株価動向に大きく左右されやすいことを意味します。著者による別コラムでもお伝えした通り、特定の業種・銘柄への集中は、逆風が吹いた際の下落幅を大きくするリスクを伴います。
参考:投資コラム「上昇相場の「死角」に気づいていますか?―分散投資が大切なわけ―」
(*)2026年8月末時点、Bloombergよりアンバー・アセット・マネジメント算出
「分散しているつもり」でも避けられないリスク
ここで見過ごせないのが、先述のECBブログが指摘する「間接的な集中リスク」です。同ブログによると、ユーロ圏の家計は米国テクノロジー株に約4,400億ユーロ(2025年第3四半期時点)のエクスポージャーを持ち、保険会社・年金基金も相当額を保有しています。その多くはグローバル株式指数に連動するファンドを通じた間接的な保有です。
つまり、「全世界株式」(MSCI ACWI等)や「先進国株式」(MSCIコクサイ等)といったファンドで分散投資をしているつもりでも、中身の相当部分がマグニフィセント・セブンをはじめとする少数のAI関連銘柄に集中している場合があります。同ブログは、米国のAI関連株で調整が起きた場合、ファンドの解約に伴う連鎖的な売却や、米国株と他の株式市場との歴史的に高い相関性を通じて、影響が広く波及しうると指摘しています。
この指摘は、「地域を分散すれば安心」という単純な理解に一石を投じるものです。国・地域を分散した投資信託を保有していても、その構成銘柄を確認しなければ、実質的にAI関連銘柄への集中投資になっている可能性があるという点は意識しておく必要があります。
まとめ
現時点でのデータを総合すると、バリュエーション(CAPEレシオ)の水準は、Bloombergの1995年以降のデータで見る限りドットコム・バブル期のピークを上回っています。長期(約30年)で見た株価上昇の主因は企業収益の拡大である一方、ドットコム期・現在のAIブーム期のような「急騰局面」に限っては、バリュエーション拡大が株価上昇の主因となっており、その寄与度は当時とほぼ同水準であることが確認されました。
「現在は当時と違って収益に裏付けられた健全な上昇」と単純に言い切るのは難しく、「AI相場は明確なバブルである」「バブルではないので心配ない」のどちらか一方に断定することもできません。どちらの見方にも一定の根拠があり、実態はその中間にあると考えられます。
もっとも、仮にバブル的な調整局面を迎えたとしても、それで終わりというわけではありません。ドットコム・バブル崩壊後のデータを見る限り、バリュエーションの調整が一巡した後は、企業収益がしっかりと拡大を続ける限り、株価も中長期的にはその拡大に支えられて回復していく傾向が確認できました(過去の傾向であり、将来を保証するものではありません)。
短期的な調整局面そのものを過度に恐れるよりも、投資対象となる企業の収益成長力を見極め、長期的な視点を保つことが重要と言えそうです。
重要なのは、バブルかどうかの結論を急ぐことよりも、AI関連銘柄への資産の集中度合いを把握し、逆風が吹いた場合の影響を想定しておくことです。ECBブログの指摘を踏まえると、国・地域を分散した投資信託を保有していても、指数連動ファンド経由で実質的にAI関連銘柄への集中投資になっているケースもあるため、「分散しているつもり」で終わらせず、保有ファンドの構成銘柄まで確認することをお勧めします。こうした局面こそ、ご自身の保有資産の中身を見直す良い機会と言えるでしょう。その際には次の2点を確認されることをお勧めします。
● 保有資産(投資信託・個別株等)の中で、AI関連銘柄がどの程度の比重を占めているか
● 「上昇が続いているから」という理由だけで、投資判断を 先延ばしにしたり、逆に急いで買い増したりしていないか
※情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資判断にあたっては、市場環境やリスクを十分にご理解いただいたうえで、ご自身の判断により行っていただく必要があります。