
金利上昇への備えは万全ですか ―世界的な長期金利の上昇が示すこと―
お客さまにお伝えしたいこと
- 日本株の代表的な株価指数であるTOPIX(東証株価指数)は、2026年10月末に第二段階での見直しによる初めての「定期入替」を迎えます。今後は2028年10月の第2回定期入替以降、全市場を対象に、売買の活発さ(流動性)などを基準として毎年構成銘柄が見直される仕組みに変わります。
- 構成銘柄数は約1,600銘柄から、2028年7月末の移行完了時には約1,000銘柄へ減る見込みですが、日本株市場全体に占めるカバー率(約96%)や業種構成、PER・配当利回りなどの指数の特徴はほぼ維持される見通しとJPX総研は示しています。
- TOPIX連動型の投資信託を保有している方にとって指数の性格が大きく変わるわけではない一方、大型株の比重がやや高まる点や、除外対象となる銘柄のウエイトが2年弱かけて段階的に引き下げられる点など、指数の「中身」を知っておくことが大切です。
TOPIXの「中身」が変わります
2026年10月7日、株式会社JPX総研は、TOPIXの見直し(第二段階)に伴う初回の定期入替の結果を公表しました。TOPIXは1969年に算出が始まった日本株の代表的な株価指数で、TOPIXに連動する運用資産は約160兆円(2026年6月時点)にのぼります(*1)。NISAなどを通じて、TOPIXに連動する投資信託を保有されている方も多いのではないでしょうか。
「指数の見直し」と聞くと専門的な話に感じられるかもしれませんが、TOPIX連動型の投資信託を保有している方にとっては、ご自身が投資している「中身」が変わることを意味します。今回は、何がどう変わるのか、そして投資家としてどのような点に目を向けておくとよいのかを整理します。
(*1)出典 JPX総研 TOPIX等の株価指数における構成銘柄の定期入替等について「別紙」P5
TOPIXはなぜ見直されるのか
従前のTOPIXは、東証一部に上場するすべての銘柄を組み入れる仕組みでした。東証一部に上場しさえすればTOPIXに採用されるため、時価総額が小さく売買も少ない銘柄まで指数に含まれてしまうという批判がありました。市場区分が再編される直前の2022年4月時点で、TOPIXの構成銘柄数は約2,200銘柄にのぼっていました(*2)。
また、日本株に投資する海外の機関投資家などにとっては、構成銘柄数が多すぎるうえ、売買が少なく実際には売買しにくい銘柄も多く含まれていることから、指数どおりに銘柄を保有することが難しく、投資の目安(ベンチマーク)として使い勝手が悪いという指摘もありました。TOPIXは海外を含む投資家が日本市場への投資を判断する重要な指標であり、見直しに際して東証に寄せられた意見の中には、「投資魅力度の低い銘柄は排除し、1,000銘柄以下に抑えてほしい」との声もありました(*3)。
こうした課題を踏まえ、TOPIXの見直しは2段階で進められてきました。第一段階は2022年4月の東京証券取引所の市場区分再編をきっかけとしたもので、市場区分との紐づけの廃止や、取引先企業などが長期保有する「政策保有株」を浮動株(市場で売買される可能性が高い株式)から除外する見直しなどが行われ、2025年1月末に完了しました。この間に構成銘柄数は約2,200銘柄から約1,700銘柄へと絞り込まれています。
これに続く第二段階では、指数の連続性を確保しつつ、プライム・スタンダード・グロースの全市場区分を対象として、流動性をより重視した銘柄の定期入替を行うことで、「日本株市場を幅広くカバーする指数」であると同時に「実際に投資しやすい指数」としての機能を更に高めることが狙いとされています。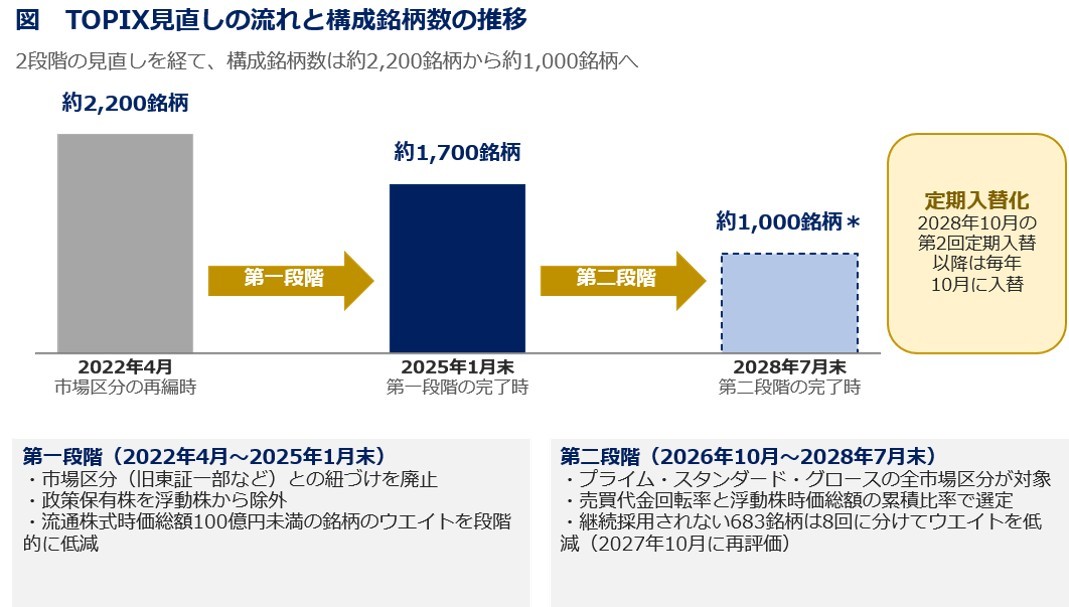
※2028年7月末の銘柄数はJPX総研の試算値(986銘柄+2027年10月の再評価で継続基準を満たす銘柄)であり、再評価結果や新規上場等により変動します。将来の指数構成等を保証するものではありません。
(*2)出典:株式会社JPX総研
「TOPIX等の株価指数における構成銘柄の定期入替等について」別紙P5・P8をもとにアンバー・アセット・マネジメント作成
(*3)出典:株式会社東京証券取引所
「TOPIX(東証株価指数)等の見直しについて」に寄せられた御意見の御紹介
新しいTOPIXルールのポイント
見直し後のTOPIXでは、8月最終営業日を基準日として10月最終営業日に構成銘柄の入替が行われます。初回は2026年10月、2回目は2028年10月で、以降は毎年実施されます。
TOPIX構成銘柄の選定には、次の2つの基準が用いられます。
● 年間売買代金回転率:
浮動株時価総額に対して1年間にどれだけ売買されたかを示す指標。
新たに採用されるには0.2以上、構成銘柄に残るには0.14以上が必要
● 浮動株時価総額の累積比率:
浮動株時価総額の大きい順に並べた際に、上位何%までに入っているか。新たに採用されるには上位96%以内、構成銘柄に残るには上位97%以内が必要
ポイントは、新たに「入る」ためのハードルよりも、既に構成銘柄である銘柄が「残る」ためのハードルを低く設定している点です。これは「バッファ・ルール」と呼ばれ、基準の境目付近にある銘柄が毎年入ったり出たりすることを抑え、指数の安定性や運用の効率性を保つための工夫です。
また、これまで原則として対象外だったスタンダード市場・グロース市場の銘柄も、基準を満たせばTOPIXに採用されるようになり、今回の初回定期入替では両市場から46銘柄(移行措置銘柄を除く)が採用されています。
新しいTOPIXルールによる初回定期入替の結果
今回の結果を見ると、定期入替前(2026年8月末)に1,636銘柄だった構成銘柄は、定期入替後(2026年10月末)は1,669銘柄となりますが、このうち683銘柄は継続採用されない「移行措置銘柄」です。移行措置銘柄のウエイトが段階的に引き下げられた後の移行完了時(2028年7月末)には、986銘柄に、2027年10月の再評価で継続基準を満たす銘柄を加えた数となる見込みです。再評価で継続基準を満たす銘柄を除けば銘柄数は約4割減る計算ですが、構成銘柄の浮動株時価総額の合計は775兆円から766兆円、市場カバー率は97.4%から96.4%と、いずれもほぼ維持される見通しです。
ポイントは、除外されるのは主に規模や売買が小さい銘柄であるため、銘柄数が大きく減っても、市場全体を映す役割はほとんど変わらないと考えられます。一方で、構成銘柄の浮動株時価総額の中央値は約590億円から約1,600億円へと2倍超、1日あたり売買代金の中央値は約4.8億円から約15.4億円へと3倍超に高まり、投資対象としての「売買のしやすさ」は大きく向上する見込みです。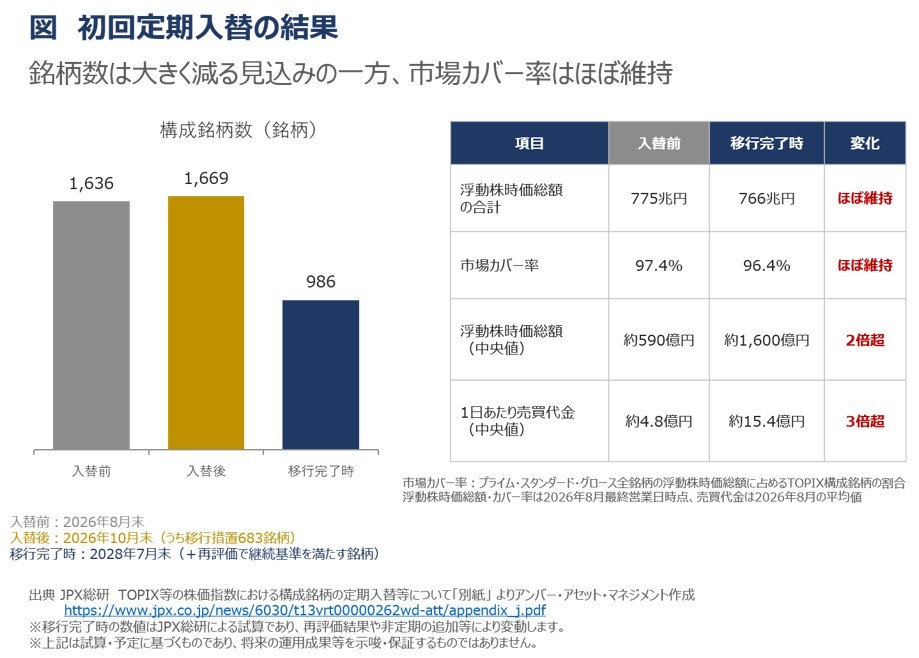
株価指数としてのTOPIXの「性格」は変わるのか
TOPIX連動型の投資信託を保有している方にとって気になるのは、指数の性格がどの程度変わるのかという点でしょう。JPX総研の試算では、業種別のウエイトの変化は最も増える銀行業で+0.2%、最も減るサービス業で▲0.1%にとどまります。また、PER(株価収益率)は21.1倍から21.2倍、PBR(株価純資産倍率)は1.88倍から1.90倍、配当利回りは1.85%から1.83%と、指数全体の割安・割高感や配当水準もほぼ変わらない見込みです。
一方で、規模別に見ると変化が見られます。時価総額や流動性が特に大きい30銘柄で構成されるTOPIX Core30(超大型株)のウエイトは42.3%から44.6%へ上昇し、TOPIX Small(小型株)は7.2%から5.5%へ低下する見込みです。
つまり、見直し後のTOPIXは大型株の比重がやや高まって小型株の比重がやや下がる指数になると言えます。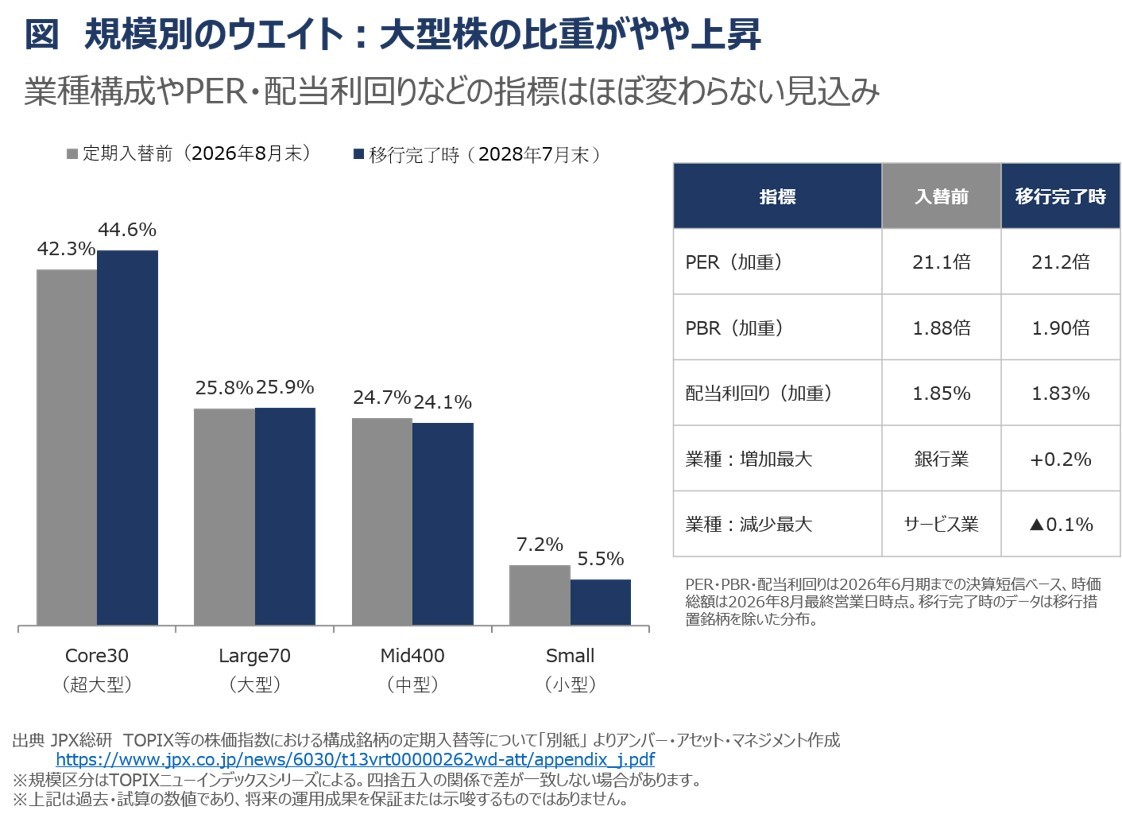
TOPIXの段階的な移行と再評価の仕組み
TOPIXに継続採用されない683銘柄にのぼる移行措置銘柄は、一度に除外されるわけではありません。指数への組入比率を決める「移行係数」を、2026年10月から2028年7月まで四半期ごとに8回、当初の100%から12.5%ずつ均等に引き下げていく仕組みです。
TOPIXには巨額の連動資産があるため、一度に多くの銘柄を除外すると、指数に連動する運用の売買が短期間に集中し、市場への影響が大きくなるおそれがあります。段階的な移行は、こうした市場への影響を和らげるための措置とされています。
また、2027年10月には移行措置銘柄の再評価が行われ、その時点で継続基準を満たした銘柄はウエイトの引き下げが停止されます。上場企業にとっては、移行期間中に株式の流動性を高める取り組みを進めれば、TOPIXに残る道が開かれる可能性があります。JPX総研はこの仕組みについて「上場会社の経営改善の取組みを反映」するものと位置づけており、2023年3月に東京証券取引所が上場企業に要請した「資本コストや株価を意識した経営」とあわせて、企業が投資家を意識した経営に取り組むきっかけになることも期待されます。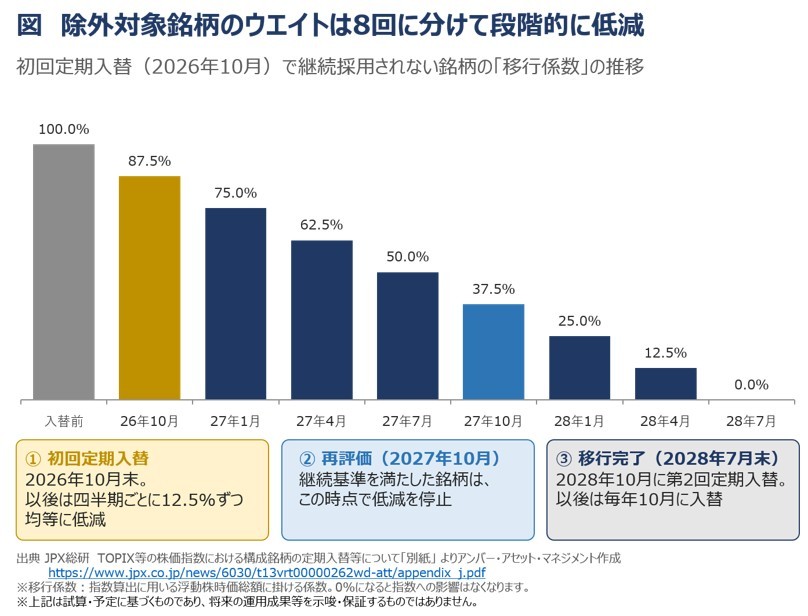
TOPIXに投資する際に知っておきたいこと
今回の見直しを踏まえ、TOPIXに投資するうえで意識しておきたい点を整理します。
まず、TOPIX連動型の投資信託を保有している方については、市場カバー率や業種構成、PER・配当利回りなどがほぼ維持される見込みであることから、指数の基本的な性格が大きく変わるものではないと考えられます。ただし、超大型株の比重がやや高まることで、指数全体の値動きが上位の大型株の動向に左右されやすくなる面もあります。特定の銘柄や業種への集中については、保有資産全体のバランスを確認しておくことが重要です。
次に、中小型株の位置づけです。見直し後のTOPIXでは小型株の比重が下がるため、TOPIX連動型の投資信託だけでは、中小型株や新興企業の成長を取り込む割合はこれまで以上に小さくなる見込みです。
中小型株の成長性に着目したい場合には、TOPIXとは異なる指数に連動する投資信託や中小型を対象としたアクティブ型の投資信託を組み合わせるという考え方もあります。ただし、中小型株は大型株に比べて価格変動や流動性のリスクが大きくなりやすい点には留意が必要です。
また、個別株を保有されている方は、保有銘柄が移行措置銘柄に該当するかどうかを確認しておくとよいでしょう。
移行措置銘柄の株価に今後どのような影響が生じるかは、市場環境や各企業の取り組みによって異なり、一概には言えません。指数への採用・除外という需給面の要因だけでなく、企業の業績や経営改善の取り組みを含めて判断することが大切です。
まとめ
TOPIXは、2026年10月の初回定期入替と2028年10月の第2回定期入替を経て、流動性を重視して毎年構成銘柄を見直す指数へと移行します。構成銘柄数は約1,600銘柄から約1,000銘柄へ減る見込みですが、市場カバー率や業種構成、PER・配当利回りなどの指数の特徴はほぼ維持される見通しです。一方で、大型株の比重がやや高まり小型株の比重が下がるなど、指数の「中身」には一定の変化があります。
普段は意識することの少ない「指数の中身」ですが、インデックス運用で資産形成をされている方にとっては、ご自身の資産の中身そのものです。今回の見直しをきっかけに、保有している投資信託がどのような指数に連動し、どのような銘柄で構成されているのかを改めて確認してみてはいかがでしょうか。
※TOPIXの指数値及びTOPIXに係る標章又は商標は、株式会社JPX総研又はその関連会社の知的財産です