
上昇相場の「死角」に気づいていますか? ―分散投資が大切なわけ―
お客さまにお伝えしたいこと
- 2024年の本コラムで指摘した「目標達成後の乗り換え販売」問題は、金融庁の最新モニタリングでも、依然として業界全体で是正が道半ばであることがうかがわれる
- 一方で、地域銀行の窓販における一時払保険の外貨建て比率が低下しているなど、変化も見られる
- 日米金利差が縮小に向かう中、一時払保険は外貨建てから円貨建てにシフトする可能性がある
2024年4月の投資コラム「外貨建一時払保険の問題点は」では、金融庁が公表した「リスク性金融商品の販売会社等による顧客本位の業務運営に関するモニタリング結果」を基に、外貨建て一時払保険で目標値到達後の解約と同種商品への「乗り換え販売」が横行している問題を取り上げました。あれから約2年が経ち、金融庁のモニタリングや市場環境にはどのような変化があったのかを続報としてお伝えします。
投資コラム「外貨建一時払保険の問題点は」
まず前提を確認しておくと、銀行等金融機関における保険の販売額の割合は、主要行等・地域銀行・大手証券のいずれの業態でも、契約時に将来支払う保険料を全額まとめて支払う一時払いが97%以上に達しており、保険料を月払いや年払いなどに分割して支払う平準払保険が占める割合はごくわずかです。
つまり、今回取り上げる乗り換え販売の問題や外貨建て・円建ての構成比の変化は、実質的にはこの一時払保険をめぐる動きだと言えます。
金融庁モニタリングでの続報
2026年8月に公表された「2026年保険モニタリングレポート」では、外貨建保険について「経済合理性に乏しい乗換販売の抑制に向けた募集管理態勢の強化」や「商品組成時に想定した顧客層と販売実績との整合性に関する検証」の取組が各生命保険会社で進められていると報告されています。
出典:金融庁「2026年保険モニタリングレポート」2026年8月、P36-37
その成果として最も分かりやすいのが苦情動向です。
代理店で発生した外貨建保険・年金の新契約に関する苦情件数は、2019年度の2,822件(苦情発生率0.08%)をピークに減少を続け、2025年度には744件(同0.02%)まで縮小しました。外貨建保険の販売量自体が2023年度以降減少傾向にある中での動きではありますが、苦情発生率の低下幅はそれを上回っており、募集管理の高度化が一定の効果を上げていると見てよさそうです。もっとも、他の保険商品と比べると苦情発生率は依然として高い水準にあります。(*)
前回コラムで指摘した乗り換え販売の問題は、個別の数値目標こそ示されていないものの、業界を挙げた是正の途上にあることがうかがえます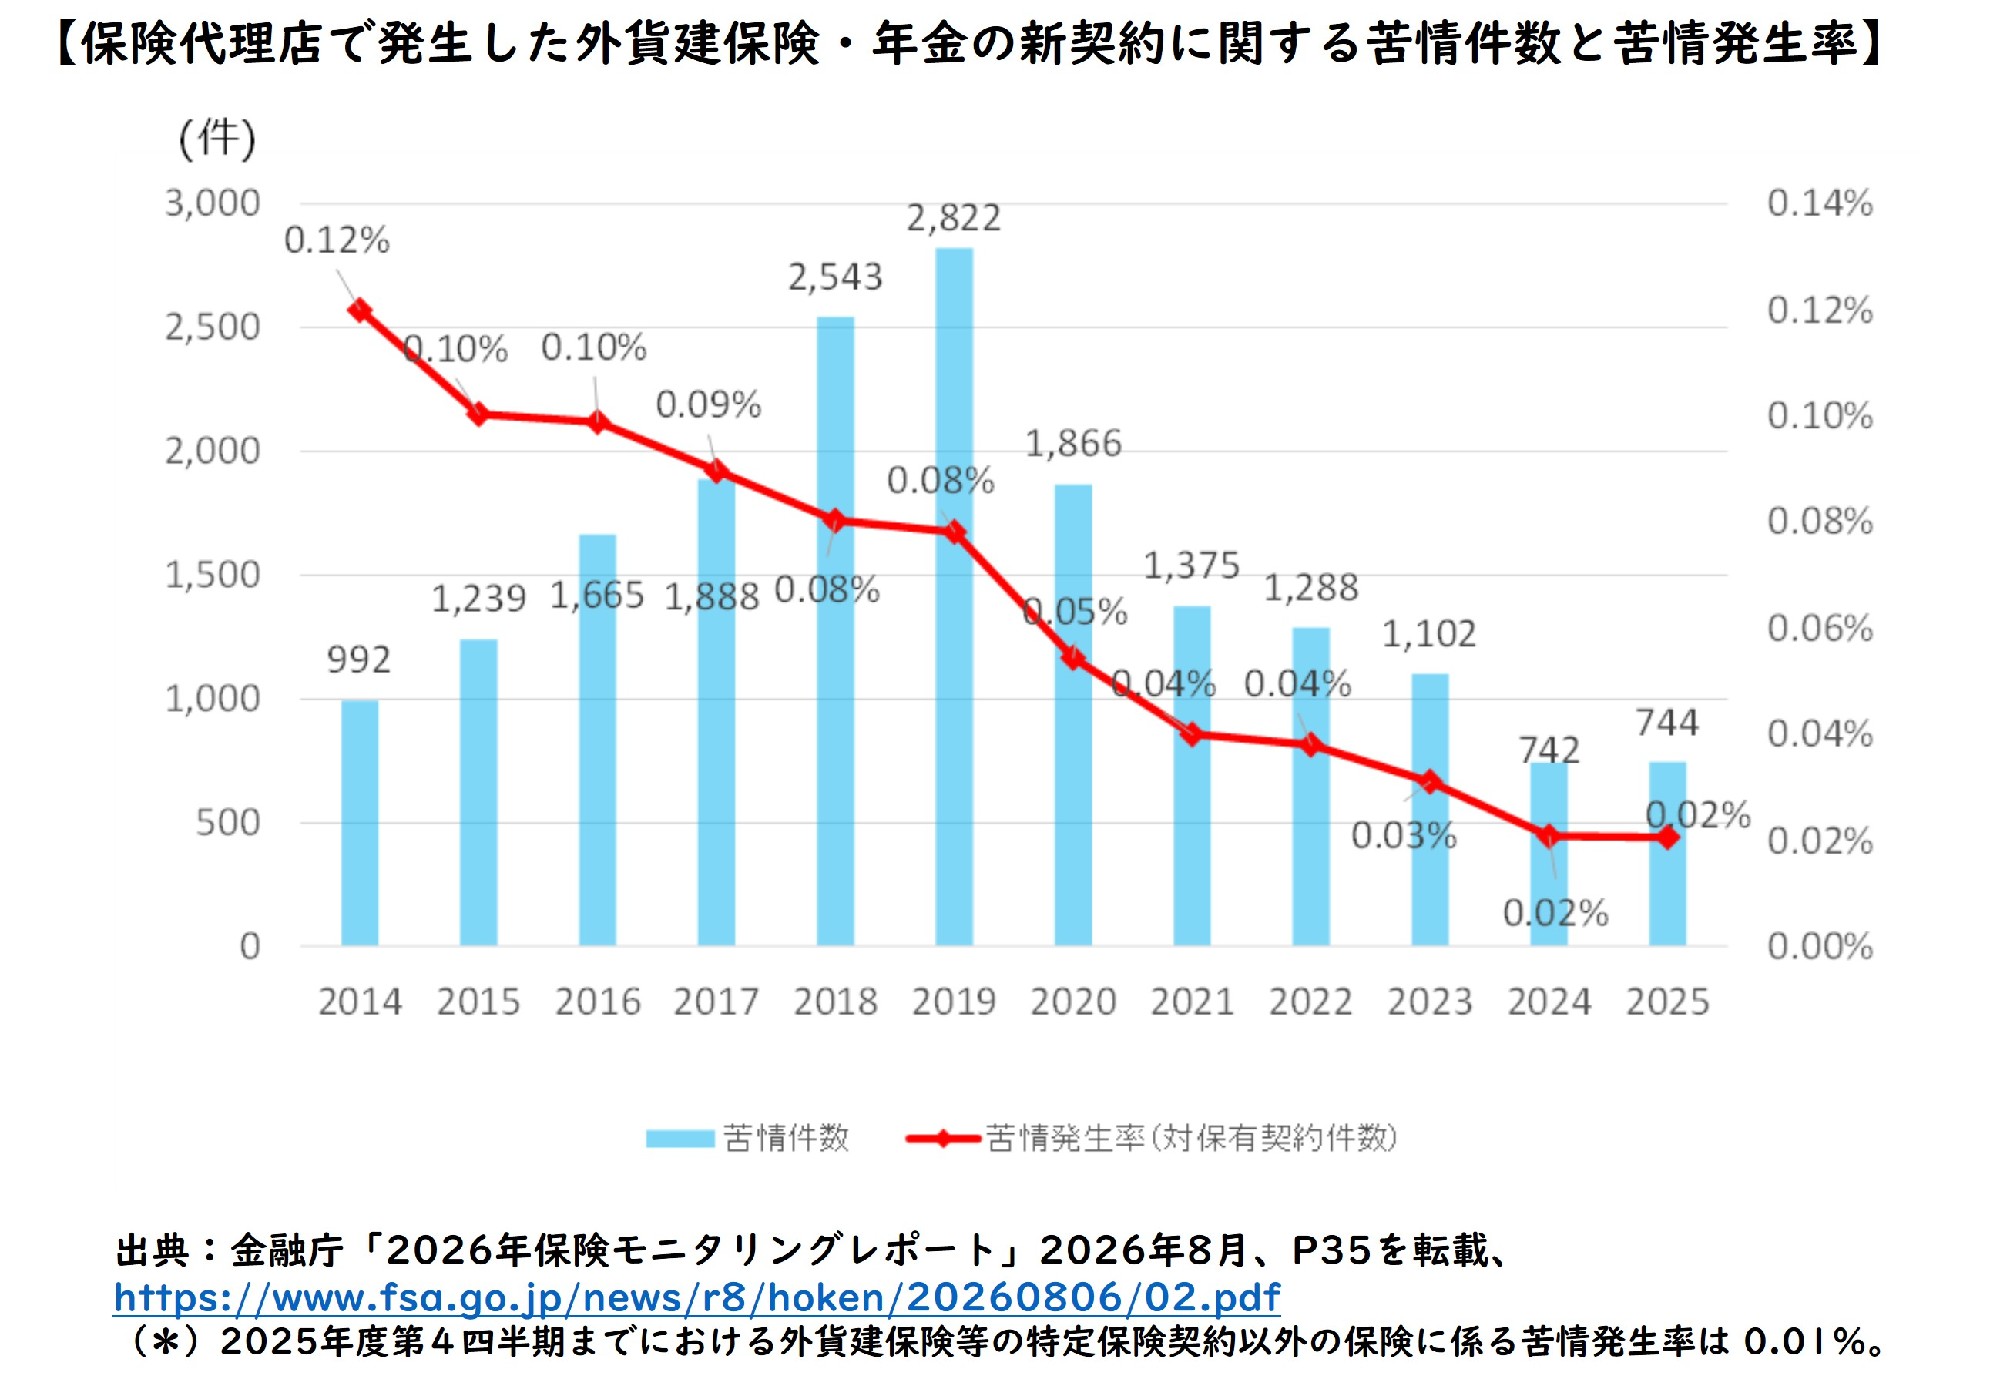
さらに注視すべき指標もあります。外貨建保険の販売主体が公表する比較可能な共通KPI(2026年3月時点で155の金融事業者が公表)を金融庁が分析したところ、外貨建保険の運用損益がプラスとなっている顧客の割合は、為替水準の変動等により2024年3月末の約8割から2025年3月末には約7割弱まで低下しています。円安の一服・調整が顧客の運用成果に直接跳ね返る商品性である以上、当面はこの共通KPIの推移が乗り換え提案の妥当性を判断する材料になりそうです。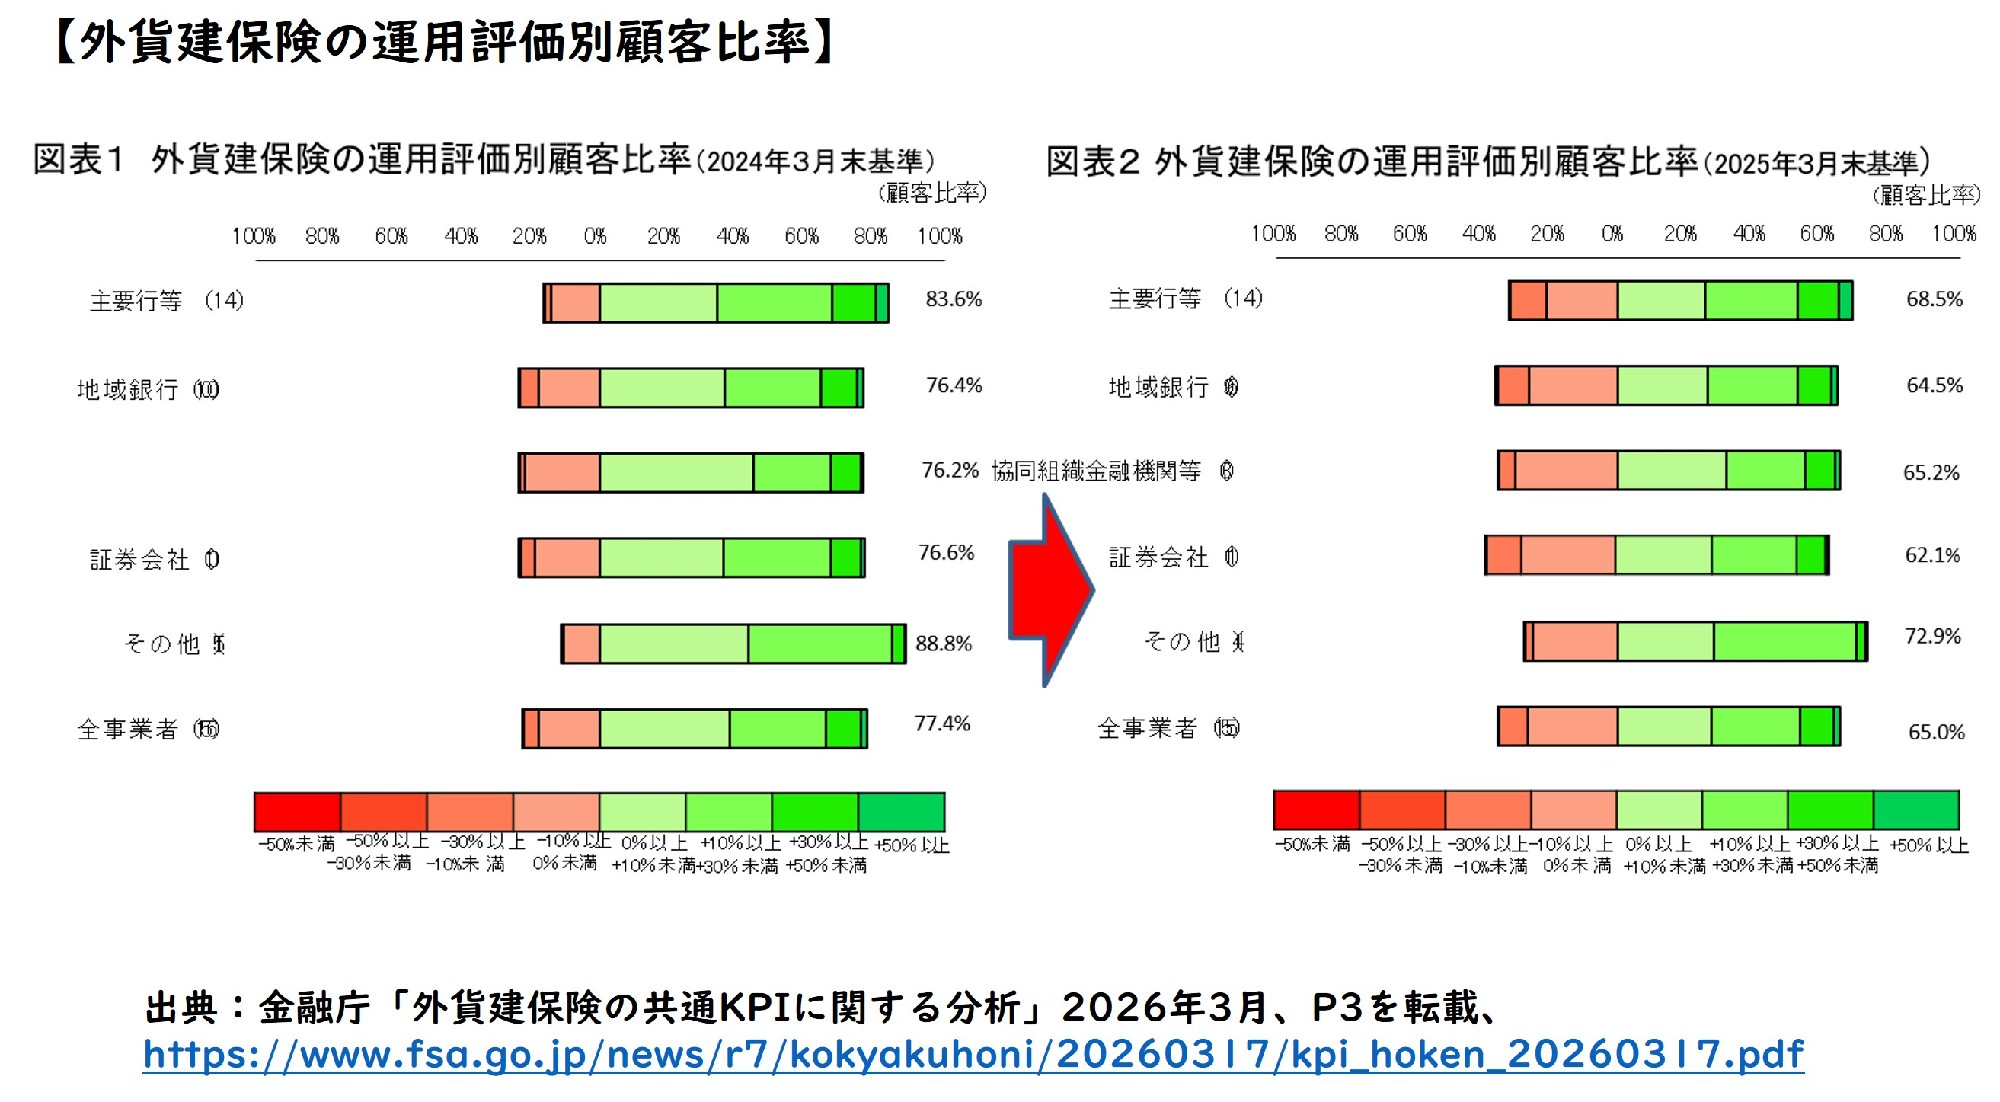
金融機関での保険販売動向の変化
金融庁が2026年7月に公表した「リスク性金融商品の個人向け販売等の状況に関する定量データ集」(2025年度9月期)によると、一時払保険の販売額に占める外貨建て・円建ての構成比には、業態によってはっきりとした違いが出ています。大手証券と主要行等では円建てより外貨建て保険の販売割合が高く、特に大手証券では外貨建てが90%超を占めます。一方、地域銀行では円建て保険が販売割合を伸ばし続けており、直近では外貨建て保険を逆転しています。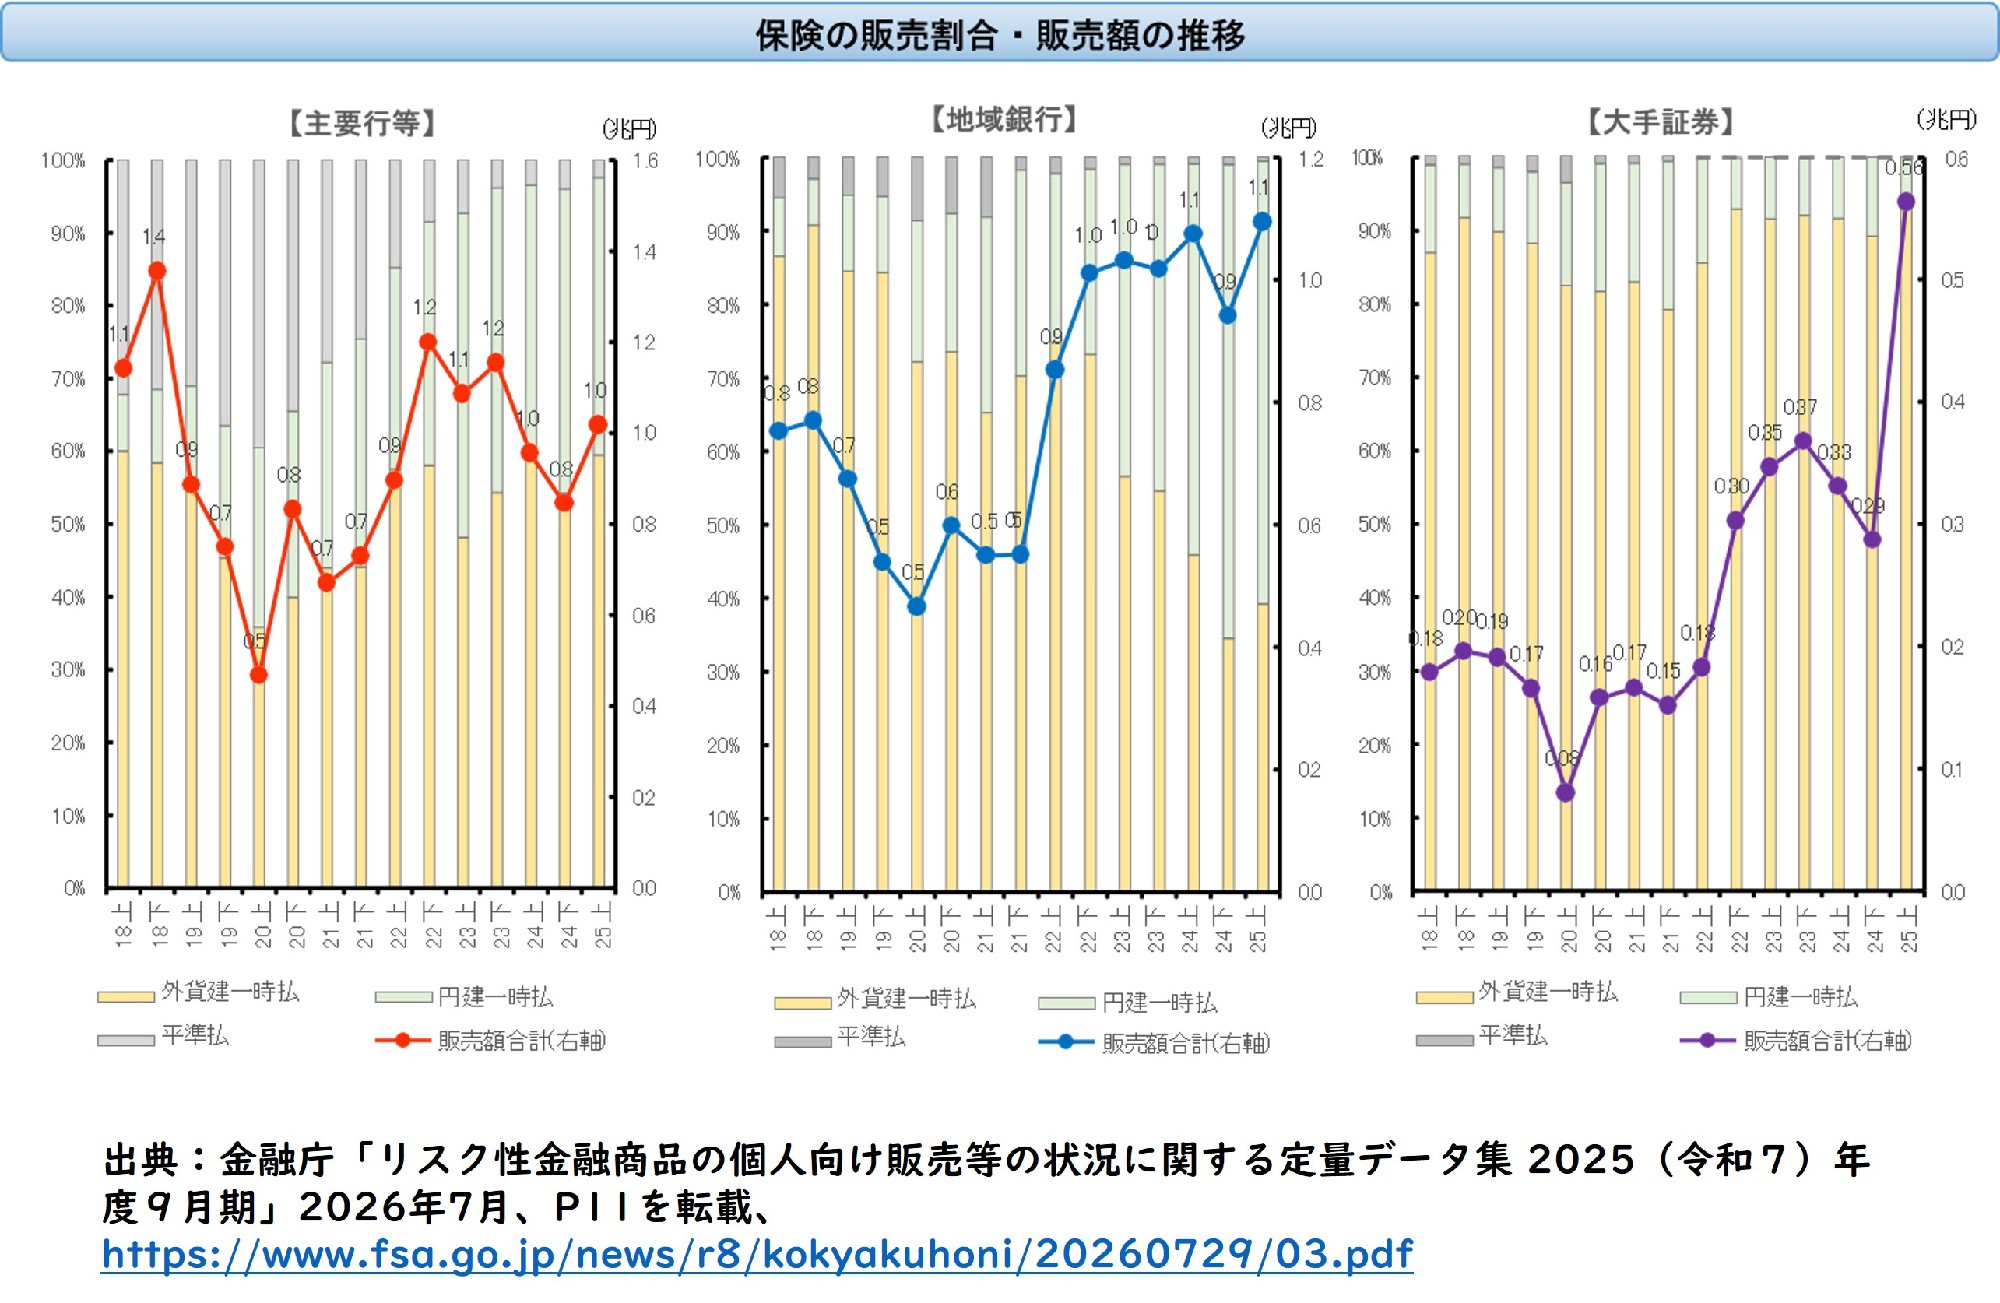
もっとも、これは外貨建て保険が縮小しているという単純な話ではありません。同データ集では、外貨建て一時払保険の販売額は2025年度上期にいずれの業態でも前期比で増加しており、残高も概ね増加傾向にあると報告されています。
円建て一時払保険についても、地域銀行では足元6年間一貫して増加傾向、主要行等では2024年度上期に一旦減少したものの緩やかに増加しています。つまり、外貨建て・円建てのいずれも販売額自体は伸びている中で、地域銀行を中心に円建ての伸びがより大きく、結果として構成比が入れ替わったという構図です。
外貨建て一時払保険の販売率が高かった構造的な背景
地域銀行で円建て保険が外貨建てを逆転したのはごく最近の動きであり、それ以前の長い期間、円建て一時払保険は外貨建てにシェアを奪われ続けてきました。
その背景にあるのは、長期化した低金利環境で国内(円建て)資産の運用利回りが低下し、円建て一時払保険の予定利率を確保できなくなったことです。生保各社は円建て一時払終身保険・個人年金の新規販売を停止し、より高い金利が得られる外貨建て商品へ販売の軸足を移していました。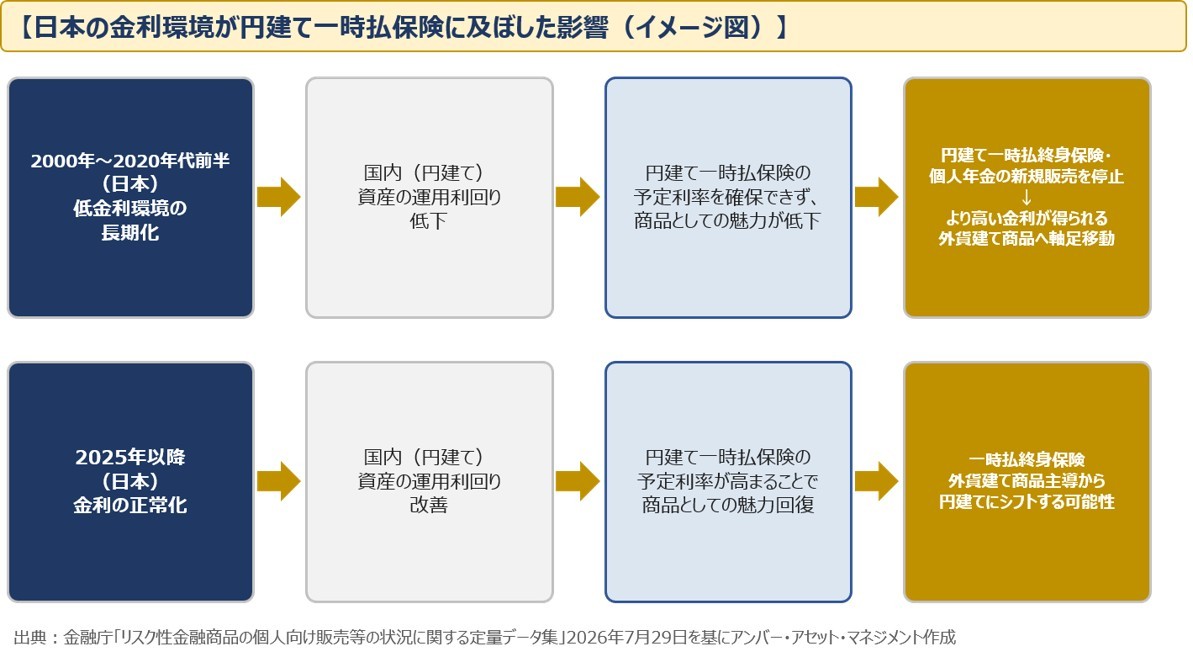
重要なのは、この構造がそのまま固定されたものではないという点です。2025年以降、日本の金利環境は正常化に向かっており、国内(円建て)資産の運用利回りが改善すれば、円建て一時払保険の予定利率も高まり、商品としての魅力が回復する余地があります。
低金利期に外貨建て商品主導となっていた一時払終身保険の販売構造が、金利の正常化を通じて円建てへとシフトしていく可能性がある、という構図です。
この「日本の低金利→予定利率確保困難→円建て離れ」という構造が日本の金融政策の転換という新しい変数によってどう変わりつつあるのか、次に見ていきます。
日本の金利正常化という新しい変数
2024年のコラムでは触れられなかった大きな変化として、日本の金融政策の方向性が転換しつつある点が挙げられます。
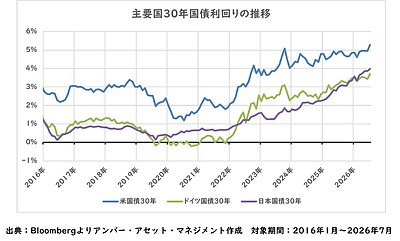
日銀は2026年6月の金融政策決定会合で政策金利を1.0%へ引き上げており、追加の利上げ観測も出ています。それを反映して日米の金利差も縮小方向に向かいつつあります。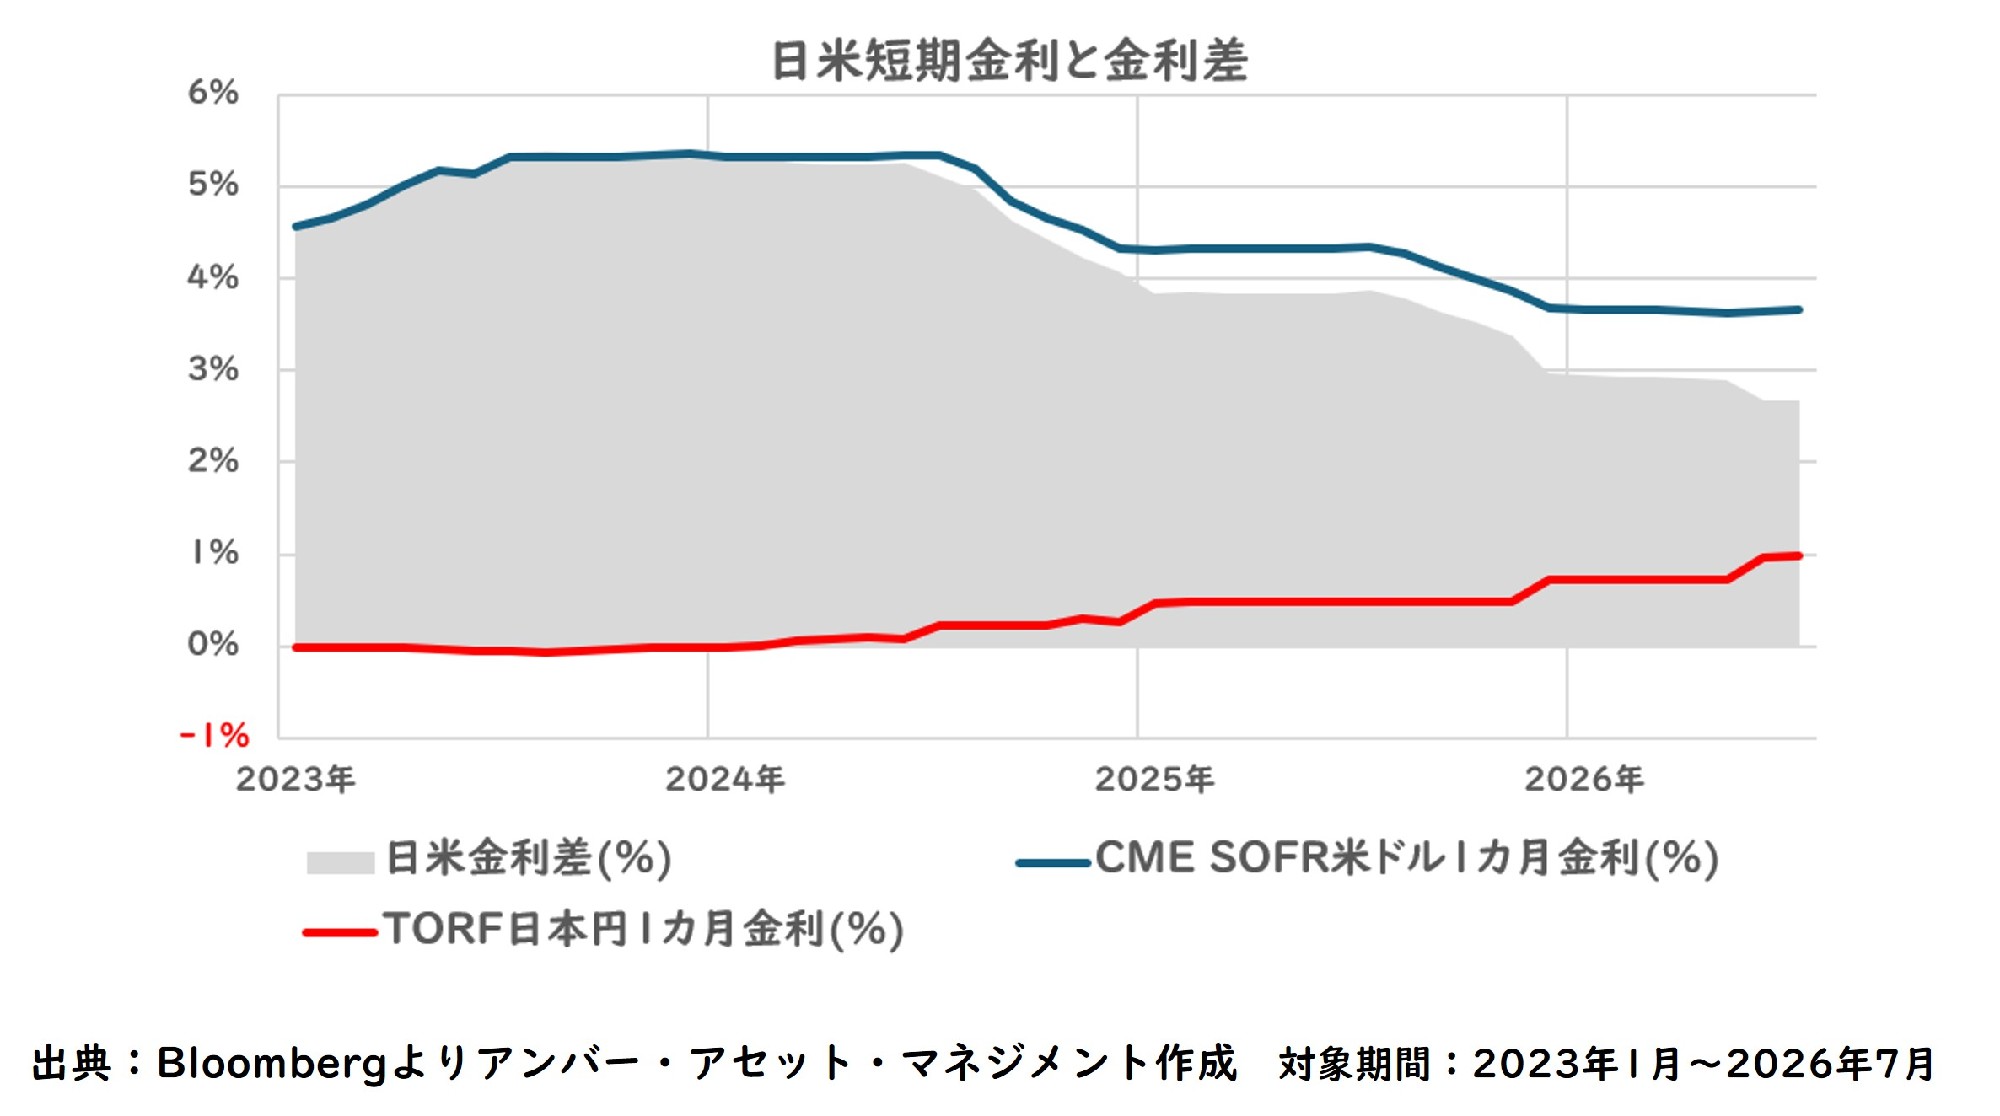
為替ヘッジコストは理論的には外貨と円の短期金利差に概ね連動して決まります。日米の金利差が縮小に向かえば、為替ヘッジコストは低下方向に働く一方、外貨建て資産が享受してきた「円に対する利回りの優位性」そのものも縮小することになります。外貨建て一時払保険は、為替リスクをとって予定利率の高さを享受する商品性ですが、その前提となる金利差が変化しつつある状況はその保有の妥当性を改めて見直す好機とも言えます。
但し、2024年のコラムでも指摘した通り、一時払保険の乗り換えは①運用の短期化による利回りが低下する可能性と②手数料が購入時と解約時に二重で負担する可能性があるため、慎重に検討する必要があります。
まとめ
2024年のコラムで指摘した「目標達成後の乗り換え販売」という構造的な問題は、金融庁のモニタリングを通じて改善の兆しが出始めているものの、依然として道半ばです。加えて、円建て一時払保険が縮小してきた背景にあった予定利率確保の困難という構造そのものが、日米の金融政策の方向転換によって変わりつつあります。
金利の正常化が進めば、一時払終身保険の販売のメインが外貨建てから円建てへとシフトしていく可能性もあり、今後の金利動向と併せて注視する必要があります。外貨建て一時払保険をお持ちで金融機関から乗り換えの提案を受けている方は、次の2点を確認されることをお勧めします。
● 購入時・解約時の手数料が二重に発生していないか
● 目標達成という成功体験に引っ張られてしまい、本当に必要な乗り換えかどうか
※情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資判断にあたっては、市場環境やリスクを十分にご理解いただいたうえで、ご自身の判断により行っていただく必要があります。