
相続税の土地評価は「図面を集めれば終わり」ではない|資料の食い違いに注意
個人が所有する土地を、自ら経営する会社や同族法人に貸しているケースは珍しくありません。
こうした土地の相続税評価では、地代の支払状況や契約内容によって、評価額が大きく変わることがあります。
特に注意したいのが「借地権」の取り扱いです。
借地権が認められるかどうかによって、相続財産が増える場合もあれば、反対に減る場合もあります。
今回は、熊本国税不服審判所と大阪国税不服審判所の2つの裁決を取り上げ、法人との土地貸借における借地権評価の注意点を解説します。
目次
第1章 同じような土地貸借でも評価結果が異なる
1-1 熊本と大阪の2つの裁決
第2章 法人との土地貸借で注意したい使用貸借
2-1 個人間の使用貸借とは取り扱いが異なる
第1章 同じような土地貸借でも評価結果が異なる
1-1 熊本と大阪の2つの裁決
今回取り上げるのは、次の2つの裁決です。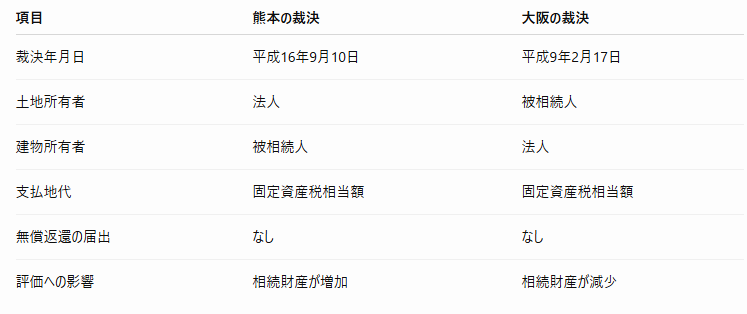
両事案では、固定資産税相当額の地代が支払われ、無償返還の届出がなかったという共通点があります。
ところが、借地権を考慮した結果、相続財産の評価額は正反対の方向に動きました。
1-2 土地と建物の所有関係が重要
熊本の事案では、法人が土地を所有し、被相続人が建物を所有していました。
そのため、被相続人が有する借地権の価額を相続財産に加算することが問題となりました。
一方、大阪の事案では、被相続人が土地を所有し、法人が建物を所有していました。
こちらは、土地に借地権が設定されていることを前提に、借地権相当額を控除した貸宅地(底地)として評価することが問題となりました。
このように、誰が土地を所有し、誰が建物を所有しているかによって、借地権が相続税評価に与える影響は異なります。
第2章 法人との土地貸借で注意したい使用貸借
2-1 個人間の使用貸借とは取り扱いが異なる
親が子に土地を無償で貸しているような場合、相続税評価では、いわゆる「使用貸借通達」に基づく取り扱いがあります。
しかし、この通達は個人間の土地の使用貸借を対象としており、法人が関係する土地貸借には適用されません。
したがって、法人に土地を無償で貸しているからといって、個人間の使用貸借と同じように判断することはできません。
2-2 無償返還の届出も確認が必要
法人との土地貸借では、「土地の無償返還に関する届出書」の提出状況も重要な確認事項となります。
この届出書は、借地権の設定に伴う課税関係を判断するうえで重要な意味を持ちます。
ただし、届出書がないという事実だけで、あらゆる場合に借地権価格が発生すると決まるわけではありません。
契約内容、地代の水準、土地の利用状況なども含めて確認する必要があります。
第3章 借地権があっても価格があるとは限らない
借地権評価で特に重要なのが、「借地権の存在」と「借地権価格の存在」は必ずしも同じではないという点です。
法律上、借地権が成立していても、その借地権に経済的な価格が認められるかどうかは別の問題です。
不動産鑑定評価基準でも、借地権の価格を考える際には、地域における借地権取引の慣行が重要な要素となります。
例えば、借地権の売買が一般的に行われている地域と、借地権が独立した経済的価値を持つ取引慣行の乏しい地域では、評価の考え方が異なる場合があります。
今回の裁決では、熊本の対象地は借地権割合40%、大阪の対象地は70%の地域に所在していました。
もっとも、借地権割合の表示だけで価格の有無を機械的に判断するのではなく、地域の取引実態や具体的な権利関係を確認することが重要です。
第4章 相続税評価で確認しておきたいポイント
法人との土地貸借がある場合、相続税評価に先立って、少なくとも次の事項を整理しておきたいところです。
- 土地と建物の所有者は誰か
- 土地の賃貸借契約書などが存在するか
- 地代はいくら支払われているか
- 権利金などの授受があったか
- 無償返還に関する届出書が提出されているか
- 地域に借地権取引の慣行があるか
- 同族法人の株式評価にも影響が生じないか
特に同族法人が関係する場合には、土地や借地権の評価だけでなく、法人の株式評価との関係にも注意が必要です。
実務上は、まず土地と建物の所有関係を確認し、次に契約内容や届出状況を整理したうえで、借地権の成立と価格の有無を検討することが合理的と考えられます。
第5章 不動産評価では法的関係と経済的価値の両方を見る
5-1 形式的な判断だけでは不十分
借地権の評価は、単に地代が支払われているか、契約書があるかといった形式的な確認だけでは十分とはいえません。
借地権がどのような内容で成立しているのか、地域の不動産市場でどのような経済的価値を持つのかという視点も必要です。
特に法人との土地貸借では、過去の契約経緯や権利金の授受など、長期間にわたる事実関係の確認が重要になることがあります。
5-2 判断が難しい土地は専門的な検討を
借地権の存在や価格について判断が難しい場合には、税務上の取り扱いと不動産評価の両面から検討することが望まれます。
相続税評価の結果に大きな影響を及ぼす可能性があるため、申告段階になって慌てて確認するのではなく、早めに権利関係を整理しておくことが大切です。
まとめ
今回の2つの裁決から分かるのは、法人との土地貸借における借地権評価は、一律に判断できないということです。
熊本の事案では借地権が相続財産に加算され、大阪の事案では借地権を考慮することで土地の評価額が減少しました。
重要なのは、土地と建物の所有関係を正確に把握し、借地権の成立と経済的価値を分けて検討することです。
借地権があることと、借地権に価格があることは、必ずしも同じではありません。
ローツェ不動産鑑定のホームページでは、今回の2つの裁決について、事実関係や評価上の論点をさらに詳しく解説しています。
法人との土地貸借や借地権の相続税評価に関心のある方は、ぜひご覧ください。
詳しい解説はこちら
法人との土地貸借で借地権はどう評価される?|2つの裁決から学ぶ相続税の落とし穴