
タワマン節税はどう変わった?|通達6項と令和6年改正から考える相続不動産評価
相続税の土地評価では、路線価を基礎として、土地の形状や接道条件などに応じた補正を行うのが一般的です。
しかし、土地の前面に横断歩道橋やガードレールが設置されている場合、通常の補正だけでは、その土地の利用上の不利益を十分に反映できないことがあります。
例えば、道路に接していても車両の出入りができない、横断歩道橋によって建物の前面が遮られているといったケースです。
こうした土地は、周辺の一般的な宅地と比較して利用価値が低下している可能性がありますが、相続税評価で減額が認められるかどうかは別の問題です。
今回は、横断歩道橋による利用価値の低下が認められた国税不服審判所の裁決事例をもとに、土地評価で注意したい判断のポイントを解説します。
目次
第1章 横断歩道橋によって土地の評価が下がることはある?
1-1 道路に接していても利用価値が低い土地
土地の価格を考えるうえで、道路との関係は重要な要素です。
一般的には、道路幅員や接道状況、車両の出入りのしやすさなどが、土地の利用可能性や市場価値に影響します。
ところが、道路に接している土地でも、その間に横断歩道橋やガードレールが設置されていると、実際の利用条件が大きく異なることがあります。
例えば、次のようなケースです。
- 道路から車両を直接乗り入れられない
- 歩行者の出入口を設けられる位置が限られる
- 横断歩道橋によって建物の前面が遮られる
- 建物の配置や敷地の利用方法に制約が生じる
こうした条件は、土地の使い勝手だけでなく、購入希望者の判断や取引価格にも影響する可能性があります。
ただし、横断歩道橋が存在するという理由だけで、直ちに評価額を減額できるわけではありません。
1-2 利用価値が著しく低下している宅地の10%減額
国税庁のタックスアンサーNo.4617では、「利用価値が著しく低下している宅地の評価」について説明されています。
付近の宅地と比較して利用価値が著しく低下していると認められ、その影響が路線価等に考慮されていない場合には、10%の減額が認められることがあります。
代表的な例としては、高低差のある宅地、地盤に甚だしい凹凸のある宅地、振動の甚だしい宅地、騒音や悪臭などによって取引金額に影響を受ける宅地などがあります。
横断歩道橋による利用制限についても、具体的な状況によっては、この取扱いを検討する余地があります。
重要なのは、単なる不便さではなく、周辺の標準的な宅地と比較して利用価値が著しく低下しているかどうかという点です。
第2章 横断歩道橋による10%減額が認められた裁決事例
2-1 宅地の前面を横断歩道橋が遮っていた事例
平成18年3月10日の国税不服審判所の裁決では、横断歩道橋が設置された宅地の相続税評価が問題となりました。
対象地は南側と西側の道路に接していましたが、両道路の歩道部分には幅約1.9mの横断歩道橋が設置され、車道との間にはガードレールも設けられていました。
そのため、南側道路からの車両の進入はできず、西側道路についても、横断歩道橋が設置されていない部分は約2mに限られていました。
請求人は、こうした状況によって土地の利用価値が著しく低下しているとして、10%の減額を主張しました。
一方、原処分庁は、西側には出入り可能な部分が残されていることなどから、宅地全体の利用価値が著しく低下しているとはいえないと主張しました。
2-2 審判所は正面路線を変更したうえで10%減額を認めた
この裁決で注目したいのは、利用価値の低下だけでなく、正面路線の判定についても判断が分かれたことです。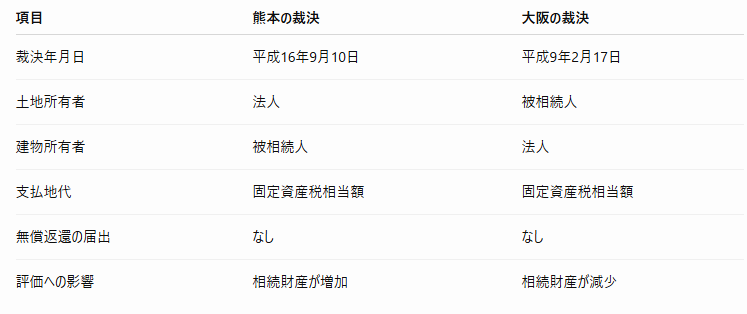
審判所は、南側道路を正面路線としたうえで、横断歩道橋やガードレールによる利用上の制約を考慮し、10%減額を認めました。
つまり、単に請求人の主張を採用したのではなく、正面路線の判定と利用価値の低下をそれぞれ検討したことになります。
この事例からは、土地の減価要因だけに注目するのではなく、評価の前提となる条件も含めて検討することの重要性が読み取れます。
なお、10%減額が認められたことと、最終的な評価額が必ず低くなることは同じではありません。正面路線やその他の補正条件によって、評価結果は異なります。
第3章 相続税の土地評価で注意したい3つの判断ポイント
3-1 土地の利用制限と市場価格への影響
横断歩道橋などがある土地では、次の3つの観点から検討することが重要です。
① 実際にどのような利用制限が生じているか
車両の進入ができない場合でも、土地の用途によって価格への影響は異なります。住宅地なのか商業地なのか、建物の配置や出入口の確保にどのような制約があるのかを確認する必要があります。
② 周辺の標準的な宅地と比較して利用価値が低下しているか
同じ横断歩道橋でも、宅地の前面を大きく遮る場合と、敷地の一部に接しているだけの場合では影響が異なります。土地ごとの個別性を確認することが欠かせません。
③ 減価要因が既に路線価に反映されていないか
例えば、鉄道沿線の騒音や振動など、周辺の土地に共通する影響が既に路線価に考慮されている場合、同じ理由で追加的な減額を行うと二重評価になるおそれがあります。
横断歩道橋による制約についても、その影響が路線価等に反映されているかどうかを確認する必要があります。
3-2 通常の補正だけで十分なのかを見極める
相続税の土地評価では、奥行価格補正、間口狭小補正、不整形地補正など、さまざまな補正が設けられています。
しかし、こうした補正だけでは、横断歩道橋による出入りの制限など、土地固有の不利益を十分に反映できない場合もあります。
実務上は、まず通常の評価方法を適切に適用し、そのうえで、評価に反映されていない個別的な減価要因が存在するかを検討することが合理的です。
また、相続税評価における10%減額と、不動産市場における価格の下落率は、必ずしも一致するものではありません。
判断が難しい土地については、現地調査や周辺の取引事例などを踏まえ、不動産鑑定評価の観点から検討することも有効な選択肢となります。
まとめ 土地の個別性を見落とさないことが大切
横断歩道橋やガードレールが設置されている土地では、道路に接していても、実際の利用に大きな制約が生じている場合があります。
今回紹介した裁決事例では、こうした利用上の制約を踏まえ、10%減額が認められました。
ただし、同じような構造物がある土地すべてについて、減額が認められるわけではありません。
重要なのは、土地の具体的な利用条件を確認し、その影響が通常の補正や路線価に既に反映されていないかを検討することです。
相続税の土地評価では、計算方法だけでなく、現地の状況や市場における評価を踏まえた判断が必要になることがあります。
当事務所の公式ホームページでは、今回取り上げた裁決事例について、対象地の概要図や当事者の主張、審判所の判断、具体的な評価上の論点をさらに詳しく解説しています。
土地の個別性が相続税評価にどのような影響を与えるのか、より詳しく知りたい方は、ぜひご覧ください。
詳しい裁決事例の解説はこちら
横断歩道橋で利用価値が低下した宅地|「著しく利用価値の劣る宅地」として減額が認められた裁決事例
ローツェ不動産鑑定の公式ホームページでは、相続税の土地評価や不動産鑑定評価に関する実務上の論点を、裁決事例なども交えて紹介しています。