
売れない土地は、本当に売れない土地なのか
※この記事は実際の不動産購入相談をもとにしていますが、プライバシー保護のため、個人や物件が特定されないよう、所在地や金額、職業、物件条件など一部の内容を変更しています。相談内容や金融機関とのやり取りについては、実際の事例をもとにしています。
【フルローンで購入したいという相談から始まりました】
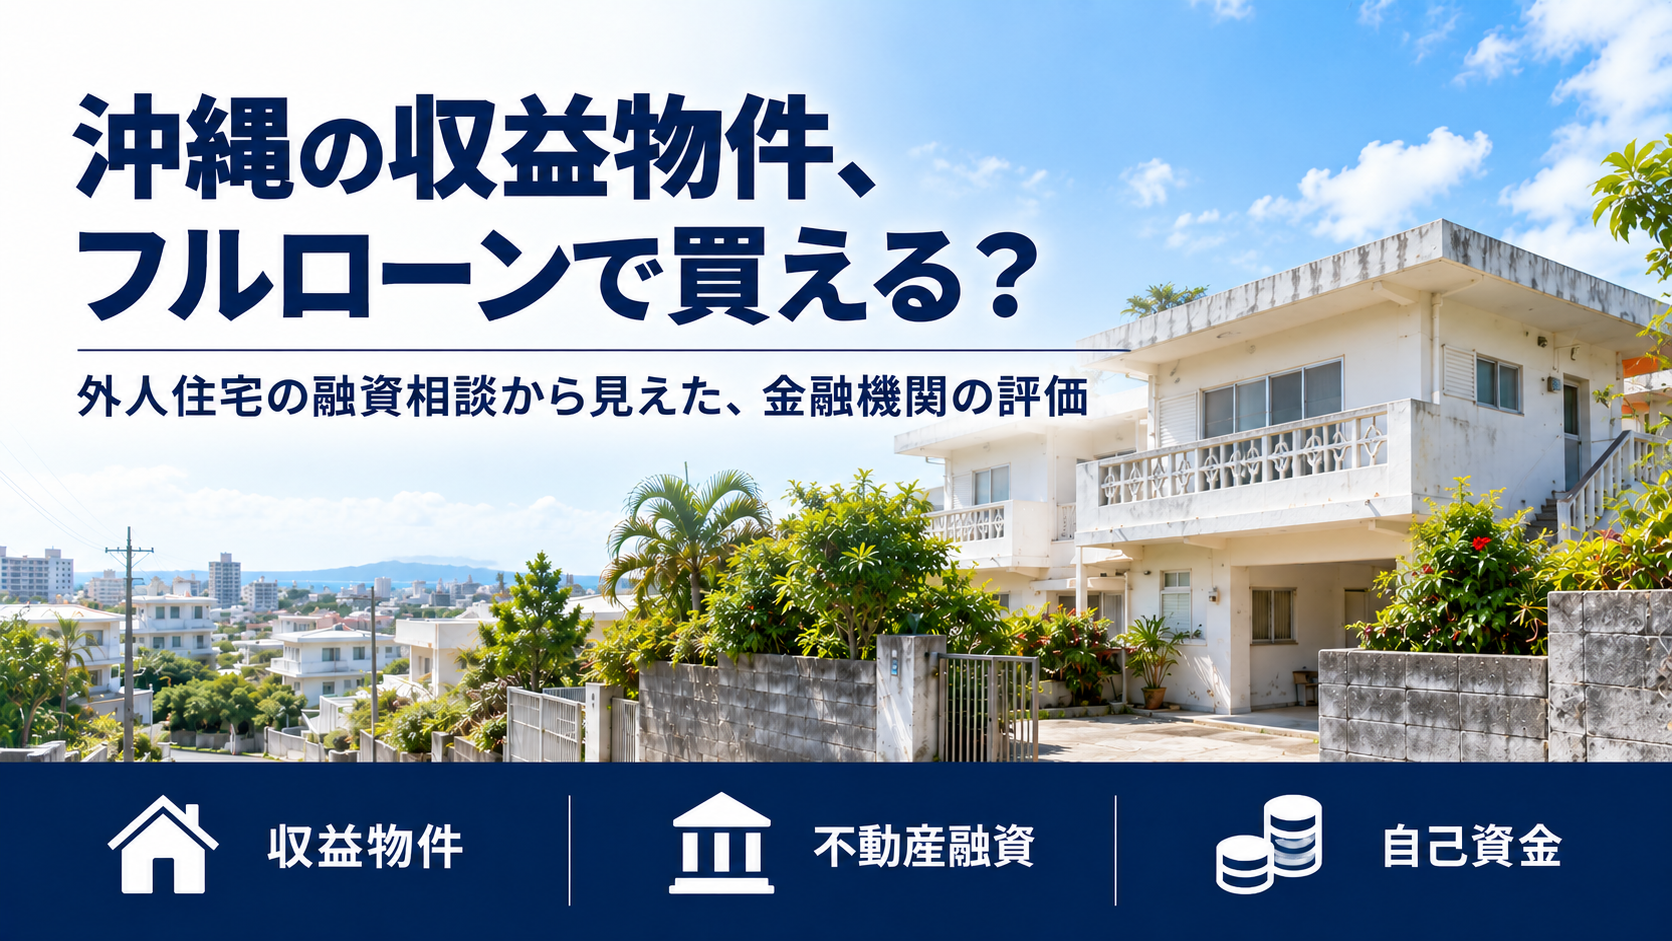
現在、沖縄本島中部にある外人住宅の売却をオーナーからお預かりしているのですが、少し前に、この物件を購入したいという方から相談がありました。すでに米軍関係者が入居しているオーナーチェンジの収益物件で、価格は4,000万円前後、月額賃料は18万円台、表面利回りは5%台という物件です。
入居中ですので室内を見ることはできず、購入希望者には外観と周辺環境をご案内しながら物件について説明したのですが、その中で出てきたのが「できればフルローンで購入したい」という話でした。
正直なところ、私はその話を聞いた時点で、自己資金なしで購入するのは難しいのではないかと思っていました。不動産業者や金融機関の方と話をしていても、最近は収益物件をフルローンで購入できるケースはかなり限られていると聞いていたからです。
ただ、今回の購入希望者は沖縄県内に居住し、勤務先や収入も比較的安定している方でしたので、フルローンは難しいとしても、ある程度の自己資金を入れれば金融機関も相談には乗ってくれるのではないかと考えていました。
そこで、購入希望者には付き合いのある金融機関がないということでしたので、私の方でも沖縄県内の金融機関を調べながら、どこであれば今回のような収益物件について相談できるのか確認することにしました。
【県内在住でも、収益物件の融資は簡単ではありませんでした】
ここで最初に整理しておきたいのは、今回の話は自分が住むための住宅を購入する住宅ローンの話ではないということです。オーナーが第三者に住宅を貸し、その賃料から収入を得る収益物件を購入するための融資ですので、居住用住宅を購入する場合とは金融機関の見方も違います。
実際にいくつかの金融機関へ問い合わせてみると、金融機関によって収益物件への融資に対する考え方はかなり違いました。そもそも今回のような物件について積極的には取り扱っていない金融機関もあれば、仮審査を受けてみないと判断できないという金融機関もありましたし、相談する支店についても、購入希望者の居住地や勤務先を基準に担当店舗が決まるという話もありました。
その中で、今回相談した金融機関の一つからは、フルローンは難しく、少なくとも売買価格の10%程度は自己資金として準備してほしいという説明がありました。仮に4,000万円の物件であれば400万円程度ですので、購入希望者にそのことを伝えました。
私自身、フルローンが難しいことについてはある程度予想していましたが、県内に居住し、勤務先や収入も安定している方であれば、自己資金を入れることを前提にもう少し幅広く相談できるのではないかと思っていましたので、金融機関によっては仮審査まで進むことが難しかったことは少し意外でした。
逆に考えると、沖縄で収益物件を購入する場合、「自分には安定した収入があるから借りられるだろう」と考えるだけでは分からないということなのだと思います。購入する人の属性だけではなく、金融機関がその物件をどう評価するのかという、もう一つの問題があるからです。
【買主が見る4,000万円と、金融機関が見る価値は違う】
今回の物件は、すでに米軍関係者が入居しており、毎月18万円台の賃料収入が発生しています。購入する側から見れば、「すでに入居者がいて、購入した後から賃料収入を得られる4,000万円前後の収益物件」という見方になると思います。
ところが金融機関は、その4,000万円という売買価格をそのまま物件の価値として見ているわけではありません。
これは以前から分かっていたことではありますが、金融機関は土地や建物の担保価値などを確認しながら融資額を判断しますし、今回の仮審査でも、土地・建物の登記簿、公図、固定資産税公課証明書、賃料や賃貸状況が分かる資料、固定資産税納税通知書に加えて、購入希望者の直近の確定申告書または源泉徴収票、身分証などの提出を求められました。
こうして必要書類を並べてみると、金融機関が何を確認しようとしているのかが少し見えてきます。現在いくらの賃料が入っているかだけではなく、その不動産自体にどの程度の担保価値があるのか、購入する人にはどの程度の収入や資力があるのか、それらを合わせて融資を判断しているのだと思います。
さらに今回は、一般的な収益物件ではなく、米軍関係者に賃貸している、いわゆる外人住宅でした。
沖縄本島の中北部では米軍関係者向けの住宅需要があり、日本人向けの一般賃貸とは異なる賃料水準で貸せる物件もあります。一方で、外人住宅として運用するためには一定の条件があり、米軍関係者の住宅需要や制度にも影響を受けますので、現在高い賃料が取れているからといって、その賃料収入をそのまま将来にわたって評価できるわけではありません。
今回相談した金融機関の担当者からも、一般的な収益物件の場合と比較して、外人住宅については担保評価をより慎重に見るという趣旨の説明がありました。
ここが今回、私が改めて考えさせられたところです。
買主は現在の売買価格や賃料、利回りを見ていますし、売主も現在どれくらいの賃料を得られているのかという実績を見ています。しかし金融機関は、現在の賃料収入だけではなく、もし将来その状況が変わったとしても、担保としてその不動産をどの程度評価できるのかを見ています。
同じ一つの不動産を見ているのですが、買主と金融機関では見ている価値が少し違うのだと思います。
【自己資金を求められた買主が考えたこと】
今回もう一つ印象に残ったのは、購入希望者の反応でした。
当初はフルローンで購入したいという希望でしたので、金融機関から最低でも売買価格の10%程度の自己資金が必要になる可能性があるという話が出たとき、購入そのものを見送る可能性もあると思っていました。
そこで、自己資金をどの程度用意できるのか確認したのですが、購入希望者から返ってきたのは、それでもこの物件を手に入れたい、このタイミングで不動産投資を始めたいという答えでした。最初に考えていたフルローンという条件よりも、物件を購入したいという気持ちの方が強くなり、自己資金を準備して仮審査へ進むことになりました。
このやり取りを見ていると、金融機関の審査は単に「いくら借りられるのか」を確認するだけではなく、購入希望者自身がどこまでしてその物件を買いたいのかを整理する機会にもなっているように感じます。
物件を探している段階では、どうしても価格や利回り、立地などに目が向きます。しかし実際に購入しようとすると、自己資金をいくら入れるのか、融資をいくら受けられるのか、金利や返済期間がどうなるのかによって、同じ物件でも投資としての見え方は変わってきます。
特に沖縄県外から収益物件を購入しようとする場合は、さらに事情が変わります。沖縄に居住しておらず、県内の金融機関との取引実績もない場合、私がこれまで金融機関や同業者から聞いている範囲では、今回のような県内居住者以上に自己資金を求められるケースがあり、30%程度、物件によっては50%程度になる可能性もあります。
もちろん、これはすべての金融機関に共通する融資基準ではありません。金融機関、購入する物件、本人の収入や資産状況、既存借入、取引実績などによって条件は変わりますので、「県外から購入するなら必ず何%必要」と一律に考えることはできません。
それでも、沖縄の収益物件を探すのであれば、物件価格だけを見ながら購入予算を決めるのではなく、自分の場合はどの金融機関に相談できて、どの程度の自己資金を準備する必要があるのかということも、かなり早い段階で確認しておいた方がいいのではないかと思います。
【まとめ】
今回の購入希望者については、現在も金融機関の仮審査を進めている途中ですので、最終的にいくらまで融資を受けられるのか、どのような条件になるのかはまだ分かりません。
それでも今回、実際に収益物件を購入したいという方と一緒に金融機関を探し、担当者と話をしてみて改めて感じたのは、不動産には一つの価格しかないように見えて、実際には立場によってその価値の見え方が違うということです。
売主には現在の賃料収入やこれまで保有してきた価値があり、買主にはこれから得られる収益や将来の資産価値があります。そして金融機関には、融資をする側としての担保価値と返済可能性があります。同じ4,000万円前後の物件を見ていても、それぞれが見ている4,000万円の意味は同じではありません。
特に収益物件の場合、表面利回りが何%あるから融資を受けられる、安定した職業だからフルローンを組める、というように一つの条件だけでは判断できませんし、今回のような外人住宅では、その物件特有の収益性がある一方で、金融機関がその収益をどこまで評価するのかという別の問題もあります。
私自身も、フルローンが難しいことはある程度想像していましたが、実際に金融機関へ問い合わせてみると、思っていた以上に物件そのものを慎重に見ていることが分かりました。だからこそ沖縄で収益物件を購入するときには、「良い物件が見つかってから融資を考える」のではなく、物件を探すことと金融機関に相談することを、ある程度並行して進める必要があるのかもしれません。
今回の購入希望者が最終的にどのような融資条件になるのかはまだ分かりませんが、その結果についても、実際の取引を通じて見えてきたことがあれば、また考えてみたいと思います。
―沖縄の不動産について、具体的なご相談を承っています―
売却、購入、相続、空き家、民泊、資産活用など、沖縄の不動産について具体的に検討されている方は、お気軽にお問い合わせください。
▼お電話でのご相談
050-5369-5812
受付時間 9:30〜18:00(水曜定休)
▼LINEで相談する
https://lin.ee/wAo0UUx
▼メールでのお問い合わせ
info★okinawa-realestate.co.jp
(送信時は★を@に変更してください)
※営業・勧誘を目的としたお問い合わせはご遠慮ください。