
投信の手数料打ち切りも 米国投資家に学ぶべきコト
2026年10月12日、岸田文雄元首相が訪問先のタイ・バンコクで日本経済新聞の単独インタビューに応じました。
岸田氏は自民党「資産運用立国議員連盟」の会長を務めており、この発言は年末に向けた2027年度税制改正の議論にも影響する可能性があります。
報じられた内容のなかで、RIA JAPANが特に注目したのは、企業型DCとiDeCoについての指摘でした。
岸田氏は、企業型DCとiDeCoについて「大胆な改革」に意欲を示し、これらを「NISAと並ぶ重要な資産運用ツールだ」と位置づけたうえで、次のように語ったと報じられています。
「DCはNISAと比べて多数の主体が関与する高コストな制度となっている」と話した。イデコの加入者数が400万人程度とNISAの7分の1以下だと問題視した。
出所:日本経済新聞「岸田元首相、個人向け国債の税優遇「慎重」 NISA目的にそぐわず 日経単独インタビュー」(2026年10月13日付)
「職域の制度が重要である」こと。そして「そのコストが高い」こと。
さらに、その職域にはまだ伸びしろがあること。この3点は、同じく2026年10月13日に公開したRIA JAPANのコラムが結論づけた内容と、そのまま重なります。
投資への参加を左右するのは、税制とは限らない?
RIA JAPANが2026年10月13日に公開したコラムでは、モーニングスターが2026年9月17日に公表したリサーチ「Investor Journeys Around the World」を題材に、先進国10カ国を比較しました。
このリサーチの中心的な結論は、「投資への参加を最も左右するのは、税制ではなく職域の制度」というものでした。
同リサーチは、職域の退職制度に投資を組み込んだ国ほど、資本市場への関与度が高いとまとめています。
これらの制度は定期的な投資習慣を生み、長期思考を促し、資産のプールを通じて規模を提供する。その影響力は、単独の一般的な税制優遇や金融教育キャンペーンよりも大きい。
出所:モーニングスター「Investor Journeys Around the World」(2026年9月17日公表)翻訳はRIA JAPAN
そして、機能する職域制度に共通していたのが自動加入・低コストのプール・信頼という条件でした。
ところが日本の企業型DCは、この条件を企業の判断に委ねています。
企業が高コストのラインナップしかない金融機関を選べば、従業員は低コストの商品を選べないのです。
重なる論点は「職域」「コスト」「日本国債の取り扱い」
岸田氏の発言と、RIA JAPANがこれまでに公開したコラム。重なるのは、次の4点です。
| 論点 | RIA JAPANのコラム | 岸田氏の発言 |
|---|---|---|
| 職域の重要性 | 投資への参加を左右するのは、税制ではなく職域の制度。豪州は雇用主拠出12% | 企業型DC・iDeCoを「NISAと並ぶ重要な資産運用ツール」と位置づけ |
| コストの問題 | 職域制度は低コストのプールがあってこそ機能する | 「DCはNISAと比べて多数の主体が関与する高コストな制度」と指摘 |
| 普及の余地 | 英国は自動加入でカバレッジを拡大。日本は伸びしろがある | イデコの加入者は400万人程度で、NISAの7分の1以下 |
| 日本国債の取り扱い | 国内債券はGPIFの直近10年でマイナス8回。ホームカントリーバイアスとは別の視点が必要 | NISAは「貯蓄から投資へ」が目的。国債を対象にするのはそぐわない |
出所:モーニングスター「Investor Journeys Around the World」(2026年9月17日公表)、日本経済新聞(2026年10月13日付)、RIA JAPANコラム「GPIFの直近10年、国内債券は8回マイナス」(2026年7月21日)「GPIFが投資する株式、TOP25は?」(2026年7月14日)よりRIA JAPAN作成。
※ 「ホームカントリーバイアス」とは、自国市場への親近感から資産配分が国内寄りになりやすい傾向を指します。
さらに追い風となるiDeCoの制度変更も控えています。
2026年12月から、企業年金のない会社員のiDeCoの掛け金上限は月2万3000円から月6万2000円へと引き上げられます。
なお、個人向け国債の税優遇をめぐる論点——国内資産に資金を寄せてよいのかという問い——は、改めて別のコラムで整理する予定です。
「DCの高コスト問題」に、RIA JAPANが現場で出してきた答え
岸田氏が指摘した「DCはNISAと比べて多数の主体が関与する高コストな制度となっている」という課題。
RIA JAPANは、この問題意識のもと、かねてより公的機関等での提言やセミナーを通じて警鐘を鳴らし、実際の企業型DCの現場でコスト改善を行ってきました。
2020年8月には、東京国際金融機構(FinCity.Tokyo)にて「投資家・顧客ファースト実現に向けて」と題し、見えにくいコストの開示や中立なアドバイザーの必要性を提言しています。
(なお、RIA JAPANは2023年3月末を以て、新興企業会員の期間満了に伴い、同機構を退会しています。)
ここで、RIA JAPANが実際に見直した企業型DCの改善事例をご紹介します。
ある企業様の企業型DCのラインナップを確認したところ、ほとんどがアクティブ型で、高コスト商品が並んでいました。外国株カテゴリーはアクティブ型のみで、唯一あった先進国株式のアクティブ型は年率1.8590%という高コストでした。
セミナー後、企業様は運営管理機関(金融機関)の見直しを行い、ラインナップを全面的に改定しました。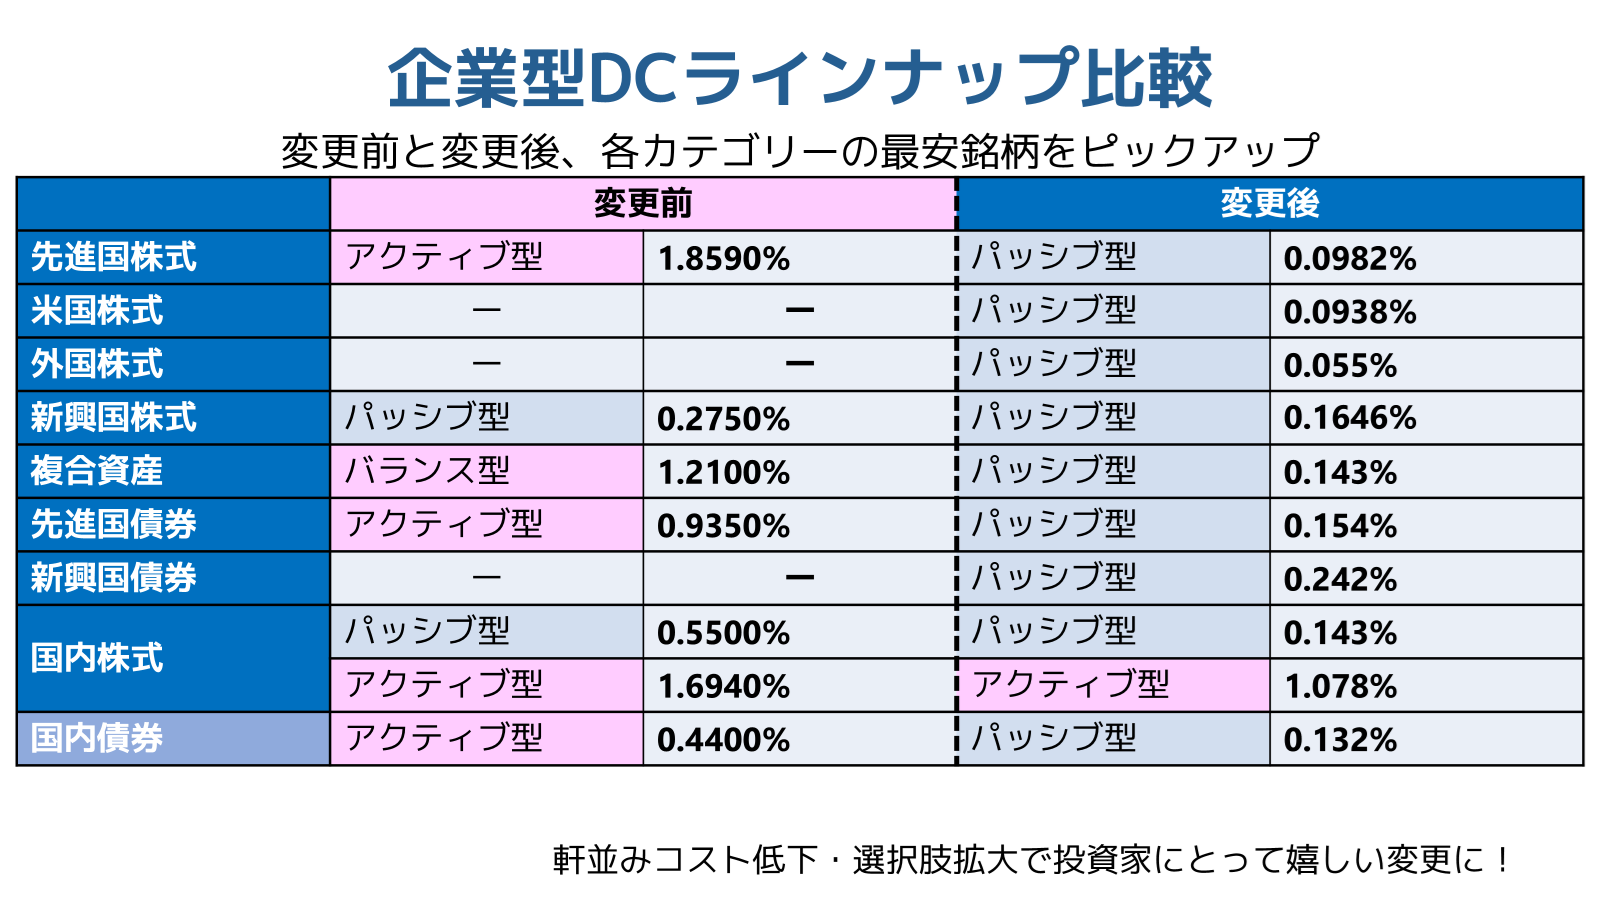
| カテゴリー | 変更前 | 変更後 |
|---|---|---|
| 先進国株式 | アクティブ 1.8590% | パッシブ 0.0982% |
| 米国株式 | ― | パッシブ 0.0938% |
| 外国株式 | ― | パッシブ 0.055% |
| 新興国株式 | パッシブ 0.2750% | パッシブ 0.1646% |
| 複合資産 | バランス型 1.2100% | パッシブ 0.143% |
| 先進国債券 | アクティブ 0.9350% | パッシブ 0.154% |
| 新興国債券 | ― | パッシブ 0.242% |
| 国内株式(パッシブ) | パッシブ 0.5500% | パッシブ 0.143% |
| 国内株式(アクティブ) | アクティブ 1.6940% | アクティブ 1.078% |
| 国内債券 | アクティブ 0.4400% | パッシブ 0.132% |
出所:RIA JAPAN調べ(2026年9月時点)。各カテゴリーの最安銘柄。ラインナップ本数は18本から40本に増加(2026年9月時点)。
国内株式の最安コストは0.5500%から0.143%へ、先進国株式は1.8590%から0.0982%へと大幅に下がり、選択肢となる本数も18本から40本へと拡大しました。
職域の制度は重要です。だからこそ、その中身が問われます。岸田氏の「高コスト」という指摘は、まさにこの現場で起きている実態そのものを指しています。
RIA JAPANは、これからも同じ問題意識で発信と現場の改善を続けてまいります。
※ 本コラムの岸田文雄元首相の発言は、日本経済新聞(2026年10月13日付)の単独インタビューに基づきます。引用は同記事からの抜粋です。
※ 国際比較データは、モーニングスター「Investor Journeys Around the World」(2026年9月17日公表)および同社の無料解説記事、ならびに同記事のCSVデータに基づきます。
※ GPIFに関する数値は、GPIFが公表する業務概況書などのデータ、およびRIA JAPANコラム「GPIFの直近10年、国内債券は8回マイナス」「GPIFが投資する株式、TOP25は?」に基づきます。過去の実績は将来の運用成果を示唆・保証するものではありません。
※ 企業型DCに関する記述は、同リサーチの一般的な結論(職域制度が投資参加を左右する)を、日本の企業型DCの実務にRIA JAPANが当てはめて整理したものです。モーニングスターが企業型DCを直接分析したものではありません。
※ 企業型DCの事例はRIA JAPAN調べによるもので、特定の企業・金融機関を推奨するものではありません。
※ iDeCoの掛け金上限など制度の詳細は、運営管理機関により取り扱いが異なる場合があります。最新の情報は公的資料をご確認ください。
※ 本文は情報提供を目的としたものであり、特定の有価証券その他の投資商品についての勧誘や、売買の推奨を目的としたものではありません。
資産運用のご相談、メディア取材、セミナーのご用命は下記リンクの弊社お問合せフォームよりご連絡ください。
関連記事
先進国10カ国で、日本は突出して「現金」に偏っている(2026年10月13日公開)
https://mbp-japan.com/tokyo/ria-japan/column/5238575/
GPIFの直近10年、国内債券は8回マイナス(2026年7月21日公開)
https://mbp-japan.com/tokyo/ria-japan/column/5229328/
GPIFが投資する株式、TOP25は? (2026年7月14日公開)
https://mbp-japan.com/tokyo/ria-japan/column/5228955/
従業員想いの企業は企業型DCラインナップ見直しで従業員の満足度向上へ(2026年9月)
https://ria-japan.co.jp/2026/09/11/202609_company_finance_seminar/
RIA JAPAN、「投資家・顧客ファースト実現に向けて」を東京国際金融機構で提言(2020年8月19日)
https://mbp-japan.com/tokyo/ria-japan/column/5063044/
RIA JAPAN セミナー・講演実績一覧
https://ria-japan.co.jp/seminar/
RIA JAPAN おカネ学株式会社 お問合せフォーム
https://ria-japan.co.jp/contact/