
投資助言業を兼業する前に、全面的なコスト開示で誠実な顧客対応を 1300億円消失事件を2度と起こさないために
GPIF(年金積立金管理運用独立行政法人)が公表した「2026年度第2四半期運用状況(速報)」によると、2026年7月から9月までの期間収益率は▼1.65%、期間収益額は▼5兆2,533億円でした。 ※本記事では「▼」はマイナスを表します。
前回の第1Qは、3か月間で+8.20%、+24兆895億円という好成績でした。
しかし、今回の第2Qはマイナスです。 相場環境が変われば、各資産の運用成績も変わるのです。
では、今回の第2Qでは、どの資産クラスがリターンに貢献したのでしょうか。
主要4資産のうち、唯一プラスだったのは国内株式でした。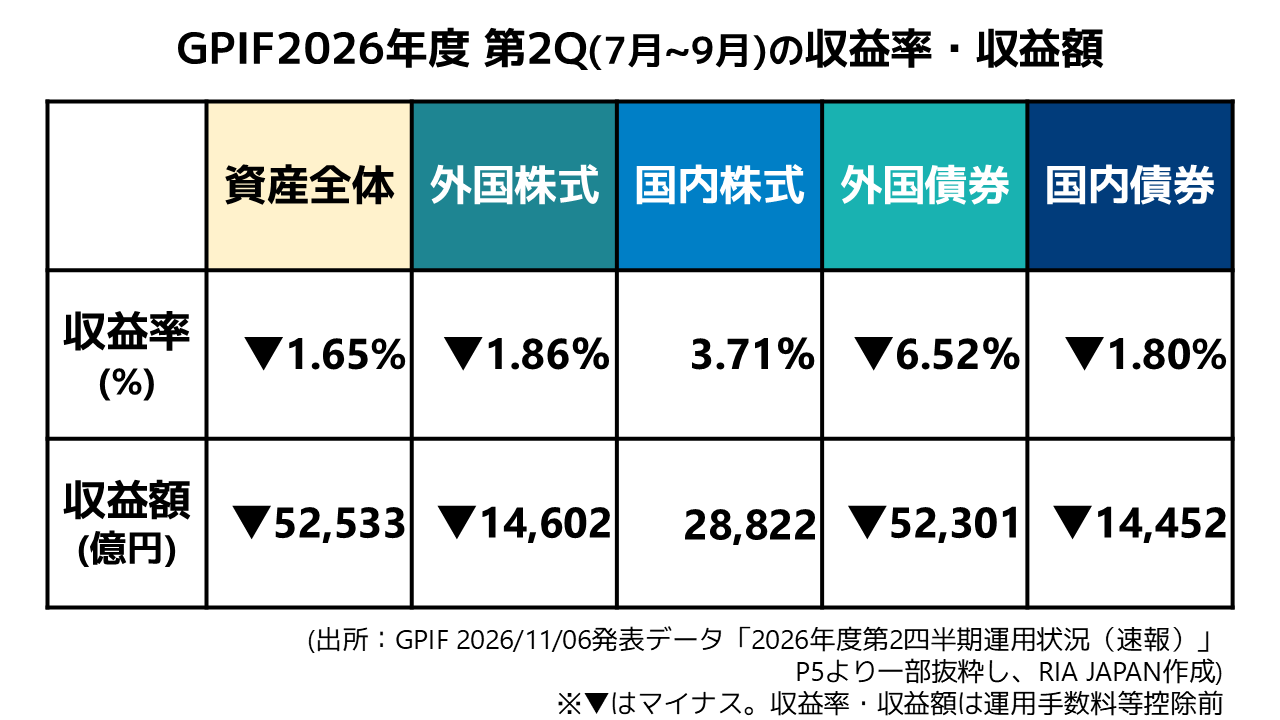
国内株式は+3.71%、外国株式は▼1.86%
2026年度第2Qの国内株式は、収益率+3.71%、収益額+2兆8,822億円でした。 主要4資産の中で唯一プラスとなり、資産全体のマイナスを和らげました。
一方、外国株式は収益率▼1.86%、収益額▼1兆4,602億円でした。 第1Qでは外国株式が最も大きくリターンに貢献しましたが、今回の第2Qではマイナスとなっています。
外国債券は▼6.52%、国内債券も▼1.80%
今回、主要4資産の中で収益率・収益額ともに最もマイナスが大きかったのは、外国債券でした。
収益率は▼6.52%、収益額は▼5兆2,301億円です。
国内債券も、収益率▼1.80%、収益額▼1兆4,452億円となりました。
第1Qに続き、第2Qもマイナスです。
国内債券は「守りの資産」といわれることがあります。
しかし、過去のコラムで取り上げた通り、2016年度~2025年度の10年間では8回マイナスとなり、同期間の年率収益率も▼1.42%でした。
リターンが低いだけでなく、「守り」の役割にも疑問が残る結果だったのです。
国内債券のマイナスは、今回に限った話ではありません。
過去のコラムで確認した長期の厳しい運用結果に続き、2026年度も第1Q、第2Qとマイナスが続いています。
「守りの資産だから安心」と受け止めてよい数字でしょうか。
今回、外国債券のマイナスが大きかったからといって、国内債券の低リターンや、「守り」の役割を巡る論点が解消されたわけではありません。
短期的な順位と、長期的に資産を保有する合理性は、分けて考える必要があります。
同じクラスが1位を取り続けるとは限らない
第1Qでは、主要4資産の中で最も高い収益率を上げたのは外国株式でした。 +16.94%で、国内株式の+14.48%を上回っていました。
しかし、第2Qでは国内株式が+3.71%で1位となり、外国株式は▼1.86%でした。 直前の四半期で1位だった資産が、次の四半期でも1位になるとは限らないのです。
「前回上がったから、今回も上がる」 「今回は国内株式が1位だったから、国内株式を増やす」
直近の順位だけでは、次にどの資産が1位になるかは分かりません。
海外金利の上昇と、円安水準からの円高方向への動きが外国資産に逆風
今回の外国株式や外国債券の成績を見る際には、金利と為替の影響も押さえておきたいところです。
GPIF資料によると、2026年6月末から9月末にかけて、米国10年国債利回りは4.47%から5.28%へ上昇しました。
一般に、市場金利が上昇すると、既に発行されている債券の価格は下落します。
新しく発行される債券の利回りが高くなると、過去に発行された利率の低い債券は、価格が下がる方向に調整されるためです。
この金利上昇は、外国債券の価格にとって逆風となります。
また、株式にとっても、金利上昇は企業の資金調達コストや株価評価を通じて重しとなり得ます。 GPIFの理事長コメントでも、グローバルな金利上昇などが株式市場の重石となったと説明されています。
為替については、ドル/円が162.53円から157.14円へ、ユーロ/円が185.82円から178.48円へ動きました。
これは「円高水準になった」という意味ではなく、歴史的な円安水準だった6月末と比べて円高方向に動いたということです。
為替ヘッジをしていない外国資産は、現地通貨での価格が変わらなくても、円高方向に動けば円換算の評価額が下がります。
外国債券には、海外金利上昇による価格下落に加え、為替の動きも逆風となりました。
外国株式にも、同様に為替の影響があります。
GPIFの理事長コメントによると、今回の外国株式は現地通貨建てではプラスだった一方、円建てではマイナスでした。
海外の株式が上昇していても、為替の影響によって、円で換算した運用成績がマイナスになる場合があるのです。
今回の外国資産のマイナスは、こうした市場環境も踏まえて評価する必要があります。
なお、国内10年国債利回りも2.68%から3.07%へ上昇しており、国内債券にも価格下落の圧力がかかる環境でした。
(出所:GPIF「2026年度第2四半期運用状況(速報)」P6、同第2四半期の理事長コメント。金利・為替の一般的な影響については筆者解説)
第2Qはマイナスでも、上半期全体では+6.42%
四半期の成績と、年度累計の成績も分けて確認しておきましょう。
2026年度第2Q、つまり7月から9月までの収益率は▼1.65%でした。
しかし、4月から9月までの上半期累計では、収益率+6.42%、収益額+18兆8,363億円です。
第2Qがマイナスだったからといって、2026年度の運用が累計でもマイナスになったわけではありません。
短期の順位ではなく、長期でのリターンで投資する資産クラスを考える
GPIFは今回の資料でも、年金積立金は長期的な運用を行うものであり、その運用状況も長期的に判断する必要があると説明しています。
市場運用開始以降、2001年度から2026年度第2Qまでの実績は、年率+4.83%、累積収益額+215兆7,669億円でした。
第1Qが好調だったからといって、その成績が続く保証はありません。
同様に、第2Qがマイナスだったことだけで、外国資産への投資や、長期運用の成果を否定するのも適切ではないでしょう。
一方で、長期運用や分散投資を理由に、各資産への配分を検証しなくてよいわけでもありません。
短期的にはマイナスとなる資産でも、長期的な収益性や、運用全体のリスクを抑える役割があるのか。 その役割に対して、配分は合理的なのか。
短期で1位になる資産を追いかけることと、長期的に合理的な資産配分を考えることは別です。
今回の国内株式のプラスも、外国資産のマイナスも、まずはこの四半期の結果として受け止める。
その上で、市場環境と長期の実績を踏まえ、資産配分の合理性を検証する必要があるのではないでしょうか。
関連記事
・GPIFの国内債券、過去10年で8回マイナス、低リターン資産の現実をどう見るか
https://mbp-japan.com/tokyo/ria-japan/column/5229328/
・GPIF 2025年度、最もリターンに貢献したカテゴリーは? 逆にマイナスリターンは? https://mbp-japan.com/tokyo/ria-japan/column/5228308/
********************
第1Qは2026年4月~6月、第2Qは7月~9月、上半期累計は2026年4月~9月を指します。
※今回の数値は速報値であり、業務概況書等で変更される場合があります。
※本コラムは信頼できると判断された資料を基に作成しておりますが、正確性、完全性を保証するものではありません。
※過去の実績は将来の運用成果を示唆・保証するものではありません。
※本コラムは特定の資産クラスや金融商品の売買を推奨するものではありません。
メディア取材、セミナーのご用命は下記リンクの弊社HPお問合せフォームよりご連絡ください。 RIA JAPAN おカネ学株式会社 お問合せフォーム