
紛争あっせんの41.33%が仕組債!! FINMAC 2年間データ
2026年10月、S&Pダウ・ジョーンズ・インデックスから「SPIVA日本スコアカード(2026年中期版)」が公開されました(データは2026年6月30日時点)。
SPIVAスコアカードとは、日本で販売されているアクティブ株式投信が、それぞれのベンチマーク(比較対象の指数)に勝てたのか負けたのかを、期間別に集計した調査です。
第1弾では、海外株式アクティブファンドのほとんどが、長期では指数に及ばないことを、
第2弾では、上位25%の「勝ち組」ファンドですら、5年間では指数に勝てないことを確認しました。
第3弾の今回は、成績の前にある前提、そのファンドは存在し続けるのかを考察します。
結論から言うと、
15年前(調査開始時)に存在した724本のうち、15年間残ったファンドは46.41%(約336本)。
半数を超えるファンドが、途中で清算・統合により姿を消しています。
投資家が成績表で目にするのは、この「生き残ったファンド」たちの成績です。
期間が長いほど、ファンドは減っていく
SPIVAでは、各期間の開始時点に存在したファンドのうち、期間の終了まで清算・統合されずに残ったファンドの割合(生存率)を公表しています。
日本で販売されている国内株・海外株のアクティブ株式投信全体(全てのカテゴリー)で整理すると、次のとおりです。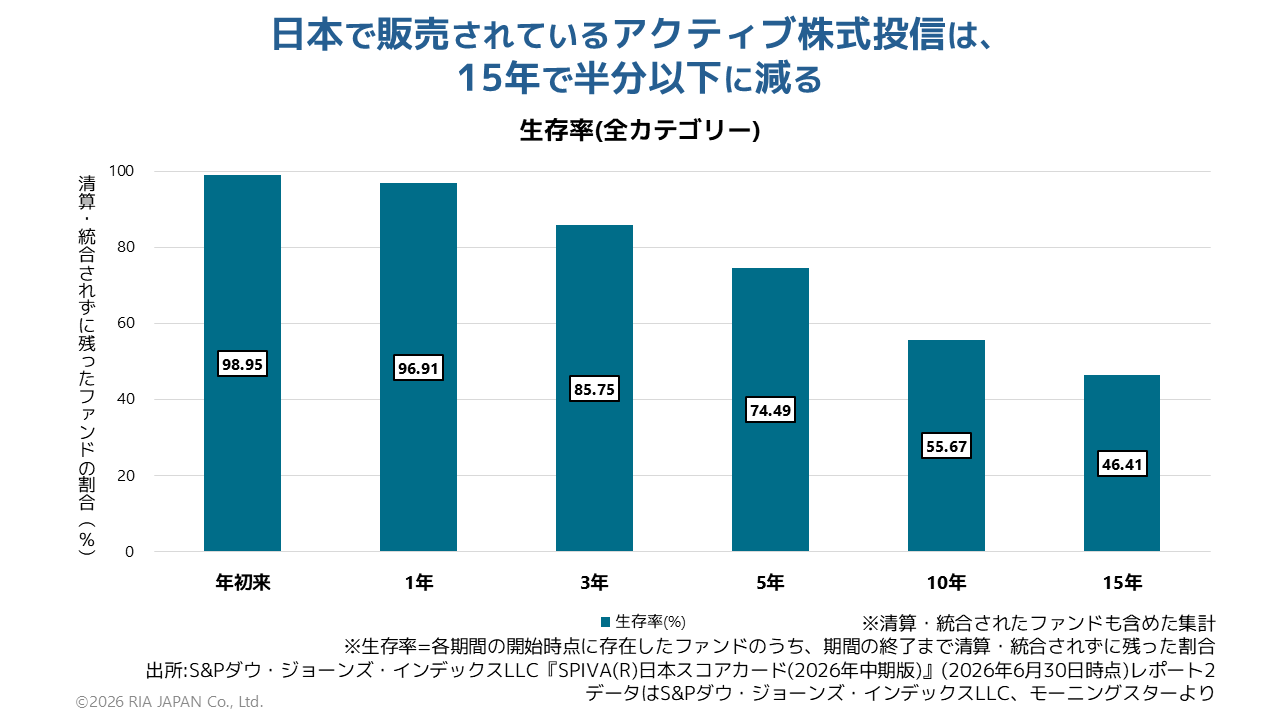
| 期間 | 母数(開始時点) | 15年後の生存数(約) | 生存率 |
|---|---|---|---|
| 年初来 | 953本 | 約943本 | 98.95% |
| 1年 | 937本 | 約908本 | 96.91% |
| 3年 | 898本 | 約770本 | 85.75% |
| 5年 | 929本 | 約692本 | 74.49% |
| 10年 | 864本 | 約481本 | 55.67% |
| 15年 | 724本 | 約336本 | 46.41% |
(単位:%。母数は期間ごとに別々に集計されたものであり、953本が徐々に減って724本になるという歩みではありません)
※生存数は「母数×生存率」をもとにRIA JAPANが算出した概数です
出所:SPIVA日本スコアカード(2026年中期版)レポート2 データはS&Pダウ・ジョーンズ・インデックスLLC、モーニングスターより
5年間残るのは約7割、10年では約半分強、15年では46.41%まで下がります。
海外株ファンドは、さらに残っていない
15年間の生存率をカテゴリー別に見ると、次のとおりです。
| ファンドカテゴリー | 母数(15年前) | 15年後の生存数(約) | 15年生存率 |
|---|---|---|---|
| 全てのカテゴリー | 724本 | 約336本 | 46.41% |
| 日本の大型株ファンド | 315本 | 約165本 | 52.38% |
| 日本の中小型株ファンド | 158本 | 約83本 | 52.53% |
| グローバル株式ファンド | 113本 | 約38本 | 33.63% |
| 米国株式ファンド | 25本 | 約8本 | 32.00% |
| 国際株式ファンド(除 日本) | 51本 | 約27本 | 52.94% |
| 新興国株式ファンド | 62本 | 約15本 | 24.19% |
※生存数は「母数×生存率」をもとにRIA JAPANが算出した概数です
出所:SPIVA日本スコアカード(2026年中期版)レポート2 データはS&Pダウ・ジョーンズ・インデックスLLC、モーニングスターより
国内株系(大型株・中小型株)は半分弱が消え、さらに海外株のうちグローバル33.63%、米国32.00%、新興国24.19%と、とりわけ多くのファンドが消えました。
新興国株式ファンドは、62本のうち15年間残ったのは24.19%の約15本。
これは、「15年でファンド4本中3本が消え、残るのはわずか1本」という計算となります。
また、第1弾でご紹介した「10年・15年で勝率ゼロ」という数字は、調査開始時点に存在したファンドを母数に、途中で清算・統合されたファンドも含めて集計したものです。
生存バイアスを取り除いても、アクティブ株式投信は成績面で厳しい状況といえるのではないでしょうか。
清算されずに“眠り続ける”ファンドも多い
一方で、消えるどころか、小規模なまま長く残り続けるファンドも多くあります。
残高が極端に小さいファンドは、新たな資金流入がほとんどないでしょう。
そのため、運用会社は小規模ファンドに注力しなくなり、残高の大きい「旗艦ファンド」に重点を置いてもおかしくありません。
ウエルスアドバイザー社の記事によると、2023年4月末時点の日本の公募投信5,297本のうち、残高10億円未満のファンドは1,744本と、全体の32.9%に達します。
(出所:ウエルスアドバイザー『残高10億円未満のファンド、5年で約2割減』調査:E.G.アドバイザーズ・ソリューションズ)
積極的に運用に注力されていない可能性のあるファンドが、清算も統合もされずに残っている可能性は、否定できません。
投資家にとっては、目につかないところで運用の実態が見えにくいリスクと、いずれ償還・買付停止となるリスクの両方が存在します。
新しいファンドは、過去の成績ゼロから始まる
逆の動きもあります。新しいファンドが、次々と設定されているということです。
新しいファンドには過去の成績がありません。消えていったファンドの「負けの履歴」を引き継がないまま、まっさらな成績表で売られ始めます。
筆者が2024年に執筆したコラムで「ちゃぶ台返し」と表現した現象です。
(関連記事は本記事の下部に掲載しています)
投資家が目にする成績表は、「生き残り」と、履歴のない「新顔」だけでできています。
この構造を知らずに成績表だけを見ていると、ファンド運用の実力を実際よりも良く見てしまう可能性があります。
販売会社の成績表は、「生き残り」だけでできている
今回の内容を振り返ってみましょう。
- 15年前に存在した724本のうち、15年間残ったのは46.41%(約336本)
- 海外株系はさらに少なく、グローバル33.63%・米国32.00%・新興国24.19%
- 残高10億円未満の小規模ファンドは全体の約3割(2023年4月末時点)
- 「商品として売られ続けている」ことが「活発に運用されている」とは限らない
- 成績と同じくらい、「存在し続ける」「活発に運用し続ける」ことが難しいのがアクティブ株式投信の実態
この数字が意味するのは、販売会社が提示できる成績表の構造です。
販売会社が推奨するファンドは、今この瞬間も存在しているファンド、つまり「生き残り」と、「新顔」がほぼ全体を占めるでしょう。
15年で半数以上が消えた世界で、消えたファンドの成績はどの販売資料にももう載っていません。
さらに第1弾で確認したとおり、生き残ったファンドの多くも、長期では指数に負けています。
つまり販売会社のセールストークは、“消えたファンド”が見えない(成績不振のファンドは計数に入らず?)「生存したファンド」をピックアップする形で実力よりも成績が良く見える傾向があるといえます。
だからこそ、成績表を見るときは、
「このファンドの成績が良い」の前に、「それは生き残りだけの成績ではないか」「指数(ベンチマーク)に対してはどうだったのか」の2点を注視する必要があるでしょう。
筆者はファンド選びの基本は、
「低コストのインデックスファンド・ETF」が中心で良いと考えています。
※SPIVAスコアカードの詳細なデータ(個別のファンドや指数に関するお問い合わせ)については、RIA JAPANではお答えすることができません。
お手数ですが、S&Pダウ・ジョーンズ・インデックス社の公式サイト等をご確認ください。
関連記事
15年間、世界株式指数に勝てたグローバル株アクティブは113本中1本だけ。 SPIVA JAPAN 中期スコアカードを読み解く(1)
https://mbp-japan.com/tokyo/ria-japan/column/5238083/
成績上位25%の「勝ち組」を選んでも指数に届かない? ファンド選別神話が崩れる理由 SPIVA日本スコアカードを読み解く(2)
https://mbp-japan.com/tokyo/ria-japan/column/5238108/
(2024年4月公開)日本のアクティブ型投信の約8割はインデックスより成績悪い。注意すべきファンドの特徴とは
https://mbp-japan.com/tokyo/ria-japan/column/5160136/