
「TVCMで知名度があるから安心」は要注意!出店戦略と前金ビジネスモデルの注意点
2026年10月、S&Pダウ・ジョーンズ・インデックスから「SPIVA日本スコアカード(2026年中期版)」が公開されました(データは2026年6月30日時点)。
SPIVAスコアカードとは、日本で販売されているアクティブ運用の投資信託が、それぞれのベンチマーク(比較対象の指数)に勝てたのか負けたのかを、期間別に集計した調査です。
今回は、海外株式に投資するアクティブファンドの成績を取り上げます。
結論から言うと、
日本で販売されているグローバル株式アクティブファンドの99.12%が、直近15年間、世界株式指数(S&Pワールド指数)に成績で及ばなかったのです。
調査開始時点に存在した113本のうち、指数を上回ることができたのはわずか1本だけ。
新興国株式ファンドに至っては、10年・15年のいずれの期間でも、指数を上回ったファンドは1本もありません(勝率ゼロ)。
こうした数字を、販売会社の窓口で説明されることは、まずないでしょう。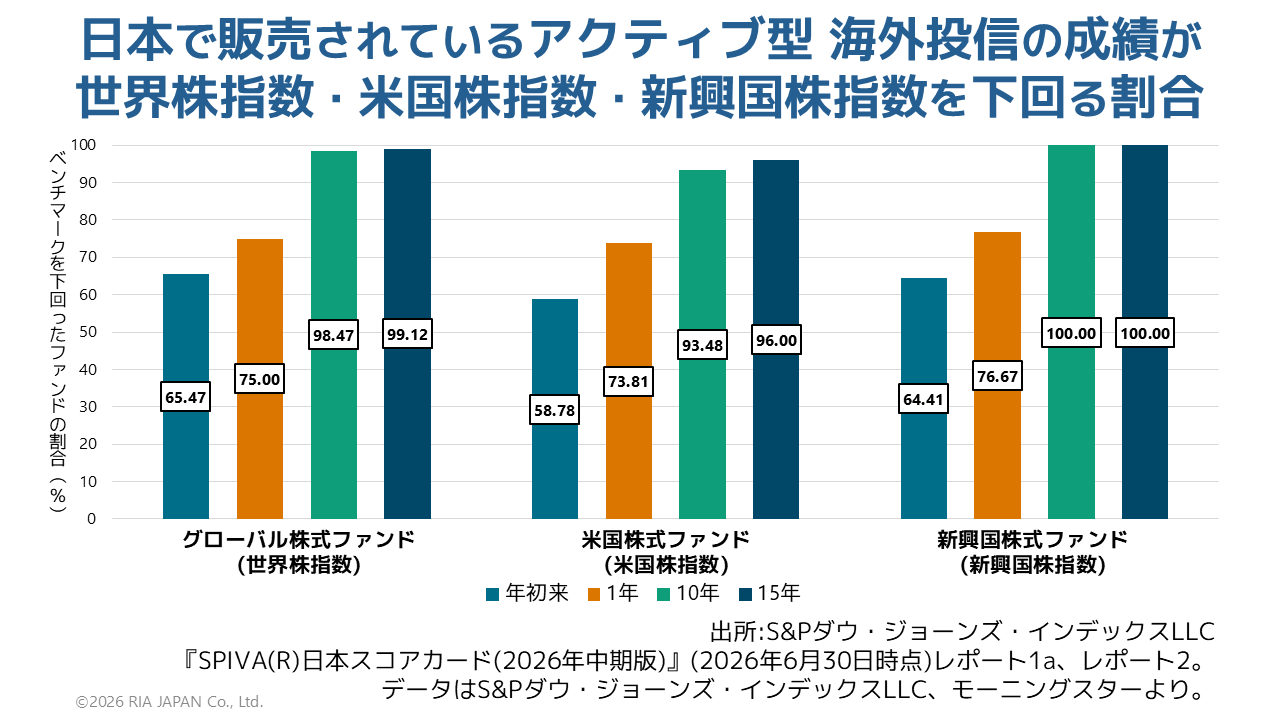
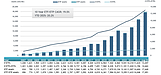
データ:『SPIVA日本スコアカード(2026年中期版)』(2026年6月30日時点)レポート1aの期間年初来・1年・10年・15年の一部データより 作図RIA JAPAN
海外株アクティブは、長期でほぼ全滅
日本で販売されている海外株式アクティブファンド(グローバル株式・米国株式・新興国株式の各カテゴリー)が、ベンチマークを下回った割合を期間別に整理すると、以下のとおりです。
| ファンドカテゴリー | 比較した指数 | 年初来 | 1年 | 3年 | 5年 | 10年 | 15年 |
|---|---|---|---|---|---|---|---|
| グローバル株式ファンド | S&Pワールド指数(日本含む) | 65.47 | 75.00 | 88.21 | 98.34 | 98.47 | 99.12 |
| 米国株式ファンド | S&P500 | 58.78 | 73.81 | 82.35 | 96.26 | 93.48 | 96.00 |
| 新興国株式ファンド | S&P新興国プラス指数 | 64.41 | 76.67 | 92.31 | 93.44 | 100.00 | 100.00 |
(単位:%、絶対リターン・ベース、ファンドと指数のリターンは日本円ベース)
出所:SPIVA日本スコアカード(2026年中期版)レポート1a データはS&Pダウ・ジョーンズ・インデックスLLC、モーニングスターより
※本数表記(113本・131本・72本など)は、レポート2の開始時点ファンド数をもとにRIA JAPANが算出。
例:グローバル株式15年=113本×99.12%≒112本。
S&Pワールド指数(日本円ベース)は2020年5月算出開始のため、5年超の期間にはバックテスト値が含まれます。
この表から見ていただきたいのは、以下の3点です。
- 今回取り上げた海外株3カテゴリーでは、年初来でも約6割~7割のファンドが指数を下回っている
- 1年では73.81~76.67%が指数を下回り、10年・15年では93.48~100%に達する
- 「ベンチマークに勝てたファンド」はごく一部
世界株は「日本を含む指数」との比較でも、113本中112本が負け
グローバル株式ファンドのベンチマークは、日本株も含んだS&Pワールド指数です。
「日本株が入っているぶん、勝ちやすいのでは?」と思うかもしれません。むしろ逆で、日本を含む世界全体の株価指数に対して、15年間勝てたのは113本中1本だけ。10年間でも98.47%(131本中129本)が負けています。
ファンドの平均リターンを年率で見ても、この10年間はS&Pワールド指数(日本円ベース)が+18.99%だったのに対し、グローバル株式ファンドの平均は+14.31%(均等加重)。年率で4.68ポイント指数に遅れ続けた計算です。
米国株は「絶好調の年」ですら、過半が負け
2026年上半期のS&P500は、円ベースで+14.3%上昇しました。米国株式ファンドにとっては追い風のはずの環境です。
それでも、年初来で58.78%の米国株式ファンドが指数を下回りました。
ファンドの平均リターンを見ても、均等加重ベースで+13.31%、資産規模の大きいファンドの比重が反映される資産加重ベースでは+7.82%に留まり、いずれも指数(+14.27%)に後れを取りました。
資産加重平均が均等加重平均を約5.5ポイント下回ったということは、
お金が集まっていたファンド群の平均成績が、本数ベースの平均よりさらに悪かったことを示す集計結果です。
「良い年」ですら過半が負け。これが日本で売られている米国株アクティブの実態です。
新興国株は、10年・15年で勝率ゼロ
新興国株式ファンドのベンチマーク(S&P新興国プラス指数)は、2026年上半期に円ベースで+26.9%と大幅に上昇しました。
しかし、10年前に存在した72本のうち、この10年間で指数を上回ったファンドは0本。15年前の62本でも、0本です。
指数に勝てないのであれば、投資家が高い信託報酬を払う理由はありません。
「年初来は72%も勝ってる」と言われたら
日本株アクティブの大型株ファンドは、今年は好成績です。年初来でベンチマークを下回ったのは28.20%にとどまり、7割以上のファンドが勝っています。
「今年はアクティブも勝っていますよ」「日本のアクティブファンド、いいですよね」という説明は、数字としては間違っていません。
ただし、同じ大型株ファンドの10年間の成績では、82.16%が指数を下回っています。勝っているのは約18%だけです。
わざわざ高い信託報酬を払い続ける理由はないのでは?
今回のスコアカードから、数字だけを並べ直します。
- グローバル株式ファンド:15年で113本中112本がS&Pワールド指数(日本を含む)に負け(下回った割合99.12%)
- 米国株式ファンド:15年で96.00%がS&P500に負け。円ベースでS&P500が+14.3%と好調だった今年の上半期ですら、年初来で58.78%が負け
- 新興国株式ファンド:10年・15年のいずれの期間も、指数を上回ったファンドは0本
グローバルも米国も、長期では9割以上のファンドが指数に負け、新興国に至っては1本も勝てていない。
それでも、高い信託報酬を払う理由は本当にあるのでしょうか?
皆さんが資産運用の相談をされている人は、ほどんどが販売者サイドの人でしょう。
販売者は、販売に都合の悪い情報を、わざわざ伝えません。
これらの情報が、販売者から語られることは、まず無いのですが、真実でもあるのです。
※SPIVAスコアカードの詳細なデータ(個別のファンドや指数に関するお問い合わせ)については、RIA JAPANではお答え致しません。
S&Pダウ・ジョーンズ・インデックス社の公式サイト等をご確認ください。