
投信の手数料打ち切りも 米国投資家に学ぶべきコト
2026年10月、S&Pダウ・ジョーンズ・インデックスから「SPIVA日本スコアカード(2026年中期版)」が公開されました(データは2026年6月30日時点)。
SPIVAスコアカードとは、日本で販売されているアクティブ運用の投資信託が、それぞれのベンチマーク(比較対象の指数)に勝てたのか負けたのかを、期間別に集計した調査です。
前回(第1弾)では、日本で販売されている海外株式アクティブファンドのほとんどが、長期ではベンチマークに及ばないことを確認しました。
「では、成績の良いファンドを選べば良いのでは?」と思う人もいるかもしれません。
今回はこの「ファンド選別」が本当に可能なのか、SPIVAの四分位データで切り込みます。
上位25%の「勝ち組」でも、5年では指数に勝てない
SPIVAでは、ファンドをベンチマークに対する成績で4つのグループ(四分位点)に分けています。
上位25%(第1四分位点)は、いわば成績「勝ち組」の集団です。
2026年6月末時点の5年間で、各カテゴリーの上位25%と下位25%がベンチマークを年率でどれだけ上回ったか(超過リターン)を見ると、次のとおりです。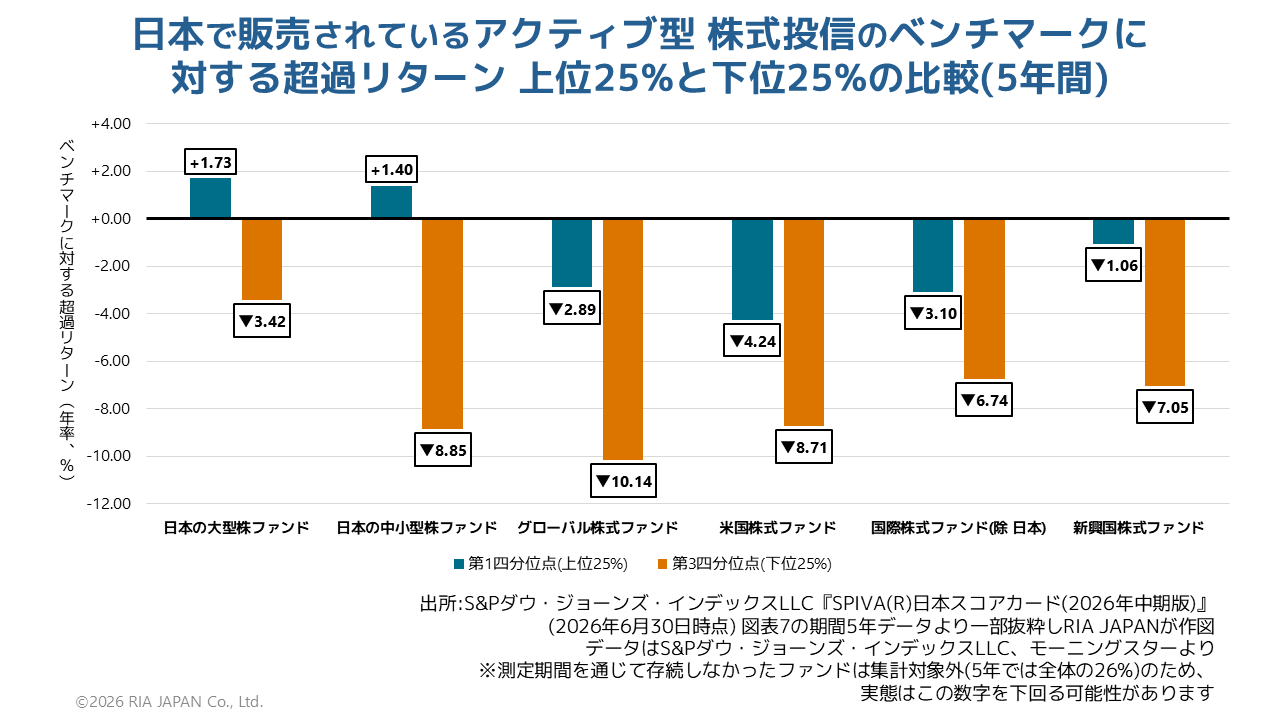
| ファンドカテゴリー | 上位25%(第1四分位点) | 下位25%(第3四分位点) |
|---|---|---|
| 日本の大型株ファンド | +1.73 | ▼3.42 |
| 日本の中小型株ファンド | +1.40 | ▼8.85 |
| グローバル株式ファンド | ▼2.89 | ▼10.14 |
| 米国株式ファンド | ▼4.24 | ▼8.71 |
| 国際株式ファンド(除 日本) | ▼3.10 | ▼6.74 |
| 新興国株式ファンド | ▼1.06 | ▼7.05 |
(単位:年率%、ベンチマークに対する超過リターン。「▼」はマイナスを表します)
出所:SPIVA日本スコアカード(2026年中期版)図表7 データはS&Pダウ・ジョーンズ・インデックスLLC、モーニングスターより
見ていただきたいのは、以下の3点です。
- 海外株式の4カテゴリーでは、上位25%に入った「勝ち組」ファンドですら、年率1.06〜4.24%ベンチマークを下回っている
- 国内株は上位25%なら年率1.40〜1.73%上回るものの、下位25%では年率3.42〜8.85%も下回る
- 勝ち負けの差が大きいのは国内株。ただし、どのファンドがどちらに入るかは、事前には誰にも分からない
そもそも「成績」は、生き残ったファンドだけの話
さらに、SPIVAの資料には重要な注記があります。
測定期間全体を通じて存続しなかったファンドは、分析の対象から除外されています。5年間の投資期間では、全てのカテゴリーにおいて生存したファンドは74%に過ぎず、開始時点で存在していたファンドの26%は、四分位点の計算の対象から除外されています。
(SPIVA日本スコアカード(2026年中期版)より)
つまり、この「勝ち組」の成績ですら、5年間で姿を消した26%のファンドを除いて計算されており、実態は今回のデータを下回る可能性があります。
売り場から消えたファンドは、成績表からも募集ページからも姿を消します。
投資家が目にするのは「生き残り」の成績だけ。これが生存バイアスです。
なお、第1弾でご紹介した「ベンチマークを下回った割合」の数字は、清算・統合されたファンドも含めた集計で、生存バイアスは排除されています。
一方、今回の図表は、期間を通じたリターンが必要なため、途中で消えたファンドが対象外になります。
S&P自身が同資料で「より良好に見せている可能性」があると認める、生き残りに有利な可能性のあるデータです。
それでも、海外株式の上位25%は指数に届きませんでした。
消えた26%が含まれれば、この数字はさらに下がる可能性があるということです。
リターンはコントロールできないが、コストはコントロールできる
- 上位25%の「勝ち組」海外株アクティブでも、5年では年率約1〜4%指数に負けている
- 「勝ち組」の成績は生存バイアスで実態より良く見えている(5年で26%が集計対象外)
- ファンド選別で長期の成績を確保する戦略は、現実的ではありません
成績の良いファンドを選ぶのではなく、指数をそのまま持つ。
リターンは投資家にコントロールできませんが、コストはコントロールできます。
投資家にできる最も確実な選択は、コストの高い商品を選ばないことではないでしょうか?
※SPIVAスコアカードの詳細なデータ(個別のファンドや指数に関するお問い合わせ)については、RIA JAPANではお答え致しません。
S&Pダウ・ジョーンズ・インデックス社の公式サイト等をご確認ください。