
預金なのに元本割れする?外貨預金の落とし穴とは 投資初心者が知らなかった資産運用
(RIA JAPAN広報部より)
このシリーズでは、4年以上にわたりRIA JAPANのコラムを読んできた投資初心者の方に、「なるほど!」と感じたポイントや「投資を始める前に知っておきたい!」と感じた内容について執筆いただいています。
投資初心者の方による執筆記事は、今回で第208回目です。
今回はファンドラップの「二重コスト」について執筆いただきました。
誤解が無いように一部表現を校正した箇所があります(*)は編集部校正。
********************
物事には最初があるものです。
誰でもベテランではないですからね。
そんなときには、誰かからアドバイスをもらいたいと思うこともあるでしょう。
「プロのおすすめ」なんて書かれると、それだけでも頼りたくなるものです。
資産運用での、「ファンドラップ」も同じ。
でも、手を出す前に少しだけ立ち止まってみませんか。
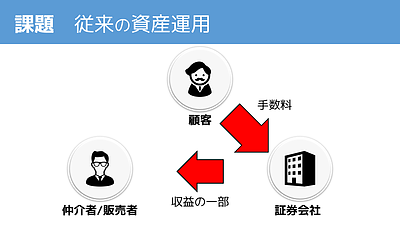
実は2段階以上のコストが隠れているかもしれないからです。
コストでリターンが食われてしまう、なんてこともありうるかもしれませんよ。
ファンドラップ 便利なだけでは終わらない
ファンドラップとはファンド(投資信託)を組み合わせて、運用を一任する商品です。
複数のファンドをラップで包む。
そんなイメージで考えるとわかりやすいでしょう。
自分でファンドを選ぶのが難しい人には心強いサービスですが、コストが2段階以上かかる仕組みになっている点は押さえておきたいところです。
手数料が2段階以上、とはどういう意味か
ラップフィーと呼ばれる費用があります。
ファンドを包む費用という意味で、ファンド自体のコストは含まれていません。
もう少しわかりやすくしましょう。
プレゼントをするとします。
プレゼントのラッピング代がラップフィーで、プレゼント自体の料金は別物ですよね。
しかし、ここで注意しなければいけません。
ラップフィーだけが大きく宣伝されている場合があるからです。
実際にかかるコストはこんなイメージです。
・ラップフィー(ラップサービスの運営や管理費用)
・投資信託の信託報酬等
・解約時の手数料にあたる信託財産留保額(*設けていない商品もあります)
このような「隠れコスト」の説明は受けておく必要があります。
ですが、きちんと説明を受けていない投資家もいるようです。
恐らく、セールスする側にとって、都合の悪い話だからでしょう。
過去にはラップフィーと信託報酬を足すと、*実質年間3%以上のコストが発生した事例もあるようです。
そうなると、せっかくのリターンも台無しになりかねません。
(*過去の事例の一部は、関連記事に記載しているダイヤモンドオンラインの記事で解説しています)
金融庁の指摘からもわかること
ファンドラップについては、金融庁も繰り返し指摘しています。
他のファンド(バランス型)と比較すると、パフォーマンスが低くなりやすい点です。
「コスト控除後の5年間のシャープレシオを見ると、バランス型ファンドに劣るファンドラップが依然として多い。コストが高いファンドラップほど、パフォーマンスが劣る傾向がある。」
金融庁2022年5月「資産運用業高度化プログレスレポート2022」より一部抜粋
「運用体制やリスク許容度に応じた運用コース別のコスト控除後のパフォーマンス、手数料の定義・構成等の重要情報が、各社ホームページで公開されていないため、投資家の裾野が広がっているにも関わらず、投資家は、金融機関のサービスの内容を比較することが出来ない」
金融庁2023年4月「資産運用業高度化プログレスレポート2023」より一部抜粋
**********編集部追記**********
編集部補足、金融庁2026年7月公表モニタリングレポート
さらに金融庁は、2026年7月に公表したモニタリング結果で、販売会社から提供を受けた2015~2024年度の10年分の運用実績データを使い、ファンドラップの運用パフォーマンスとコスト構造を分析しました。
「ファンドラップについては、2024事務年度に実施したアンケート調査において、低リスク帯コースにおいて、総コスト控除後の期待リターン及び実績リターンがマイナスとなっている商品が認められたほか、〔中略〕「想定した利益が得られない」等の運用成果に関連する理由による解約が一定割合認められた。」
金融庁2026年7月「リスク性金融商品の販売・組成会社による顧客本位の業務運営に関するモニタリング結果(2025事務年度)」コラムⅠより一部抜粋
この分析では、リスクの低いコースの総コスト控除後の実績リターンは、10年平均で年率0.65%となり、期待リターン(同1.1%)を下回りました。
「総コスト控除後の実績リターン(年率)については、2015~2024年度で0.65%(両期間の単純平均)となっており、同10年間の平均で見ると、期待リターンを下回る運用パフォーマンスとなっている。」
同レポートコラムⅠより一部抜粋
**********編集部追記ここまで*********
ここまでの金融庁の指摘をまとめると、
・コストが高いファンドラップほど、パフォーマンスが低くなりやすい
・コスト控除後のパフォーマンスがホームページなどで公表されていない場合がある
(*・リスクの低いコースでは、コスト控除後の実績リターンが10年平均で期待リターンを下回った)
このように金融庁も警鐘を鳴らしているのです。
一見すると、ファンドラップは便利です。投資初心者には、ありがたく感じるかもしれません。
でも、隠れコストは見落とさないようにしたいところです。
利益を考えるときには、まず「どのぐらいコストがかかっているのか」に注目してみませんか?
********************
(以下、編集後記)
今回、投資初心者さんには、ファンドラップの「二重コスト」について執筆いただきました。
一般的にファンドラップの広告では「ラップフィー」のみが大きく宣伝されていることがあります。
実際にかかる、複数種類のコストに注意してほしいと考えています。
RIA JAPANが過去に発信してきた関連コンテンツが公開中です。
関連記事
・ダイヤモンドオンライン コラム
「ファンドラップ」資産を預かり運用。その驚きの手数料とは?
・日経CNBC 「朝エクスプレス マーケットレーダー」解説
下記リンクで冒頭90秒が無料公開されています。
金融機関は教えてくれないコストの秘密②【ファンドラップ編】
・小学館Precious.jp コラム
儲けるはずが逆に損してる!投資初心者がやりがちな「失敗事例」5選
・ZUU Online コラム
金融機関があなたにラップ口座を勧める理由
・マイベストプロコラム(2021年6月、金融庁レポートデータを解説)
2段階以上のコスト構造なのに、広告の記載は? 見えにくいファンドラップのコスト
・著書「お金を増やすならこの1本から始めなさい」
P28よりファンドラップについて解説しています。
「お金を増やすならこの1本」Amazon販売ページ
・著書「NISA・つみたてNISA・iDeCo プロの選び方教えてあげる!」
P218「ファンドラップの手数料は実質2段階以上」にて解説しています。
「プロの運用教えてあげる!」Amazonページ
・YouTubeチャンネル「所長解説のおカネ学」※1:50より解説が開始します。冒頭は安東隆司の自己紹介です。
ファンドラップ、手数料が2段階以上って? 【知ってトクするおカネ学】
繰り返しになりますが、本記事はRIA JAPANが、投資初心者に弊社発信のコラムで、「なるほど!と感じたポイント」や「投資を始める前に知っておきたい!」と感じた内容について記述してもらったものです(第208回目)。
※本コラムは特定の有価証券又は金融商品を勧誘するものではありません。また、特定の資産クラスに対する今後の方向性を保証するものではありません。
資産運用のご相談、メディア取材、セミナーのご用命は下記リンクの弊社HPお問合せフォームよりご連絡ください。
RIA JAPAN おカネ学株式会社 お問合せフォーム