
「10年後も選ばれる賃貸住宅」とは?新築アパート投資と省エネ性能の関係
新築アパートの事業計画で、利回り、土地価格、建築費、銀行融資の条件は何度も検討する。それなのに火災保険や地震保険は、引渡しが近づいてから「どこに加入するか」を考えるだけになっていないだろうか。もしそうなら、検討の順番が逆になっている可能性がある。
保険は事故が起きた後の負担を軽減する仕組みであり、事故が起きる土地の条件そのものを変えることはできない。水災の影響を受けやすい場所に建ててから補償を検討しても、その立地に備わる条件をなかったことにはできない。地震に伴う火災は通常の火災保険では原則として補償されない。火災保険と地震保険の補償範囲が違うことを知らずに一棟投資を始めれば、備えを過大評価する恐れがある。
このコラムでは、個別の保険商品や保険料の安さを比較することよりも前に、「土地を仕入れる前に、どこまでリスクを見ているか」という投資判断の順番を考える。新築アパートを所有し、長い期間にわたって家賃を得る事業の視点から、土地選び、設計、融資、保険、現金の備えを一つにつなげて整理したい。
※本稿は髙木政利氏本人の発言を再録したものではない編集原稿であり、掲載に当たっては本人の内容確認・承認が必要です。保険・融資の個別助言を保証するものではありません。
1.満室時の利回りだけで土地を決めていないか
アパート投資を検討する人の多くは、まず「いくらで土地が買えるか」「何戸を建てられるか」「家賃はいくら取れるか」という数字を追う。これ自体は当然だ。賃貸事業である以上、需要と収入の予測は重要である。問題は、賃料と土地代、建築費の組合せだけで「良い土地」と評価してしまうことにある。
同じ家賃水準、同じ延床面積、同じ融資条件なら、総投資額が低い方が魅力的に見える。だが、その土地が河川近くの低地にあるのか、内水の影響を受けやすい街区なのか、崖や擁壁を伴う場所なのかによって、建て方・必要な防災策・保険の検討・万一の復旧方法は違う。
土地は購入後に容易に動かせない。建築設計も、工事が進むほど大きな変更が難しくなる。一方、ハザード情報を調べることは土地取得前でもできる。だからこそ、調べる費用に比べて、調べずに契約することの潜在的な影響は大きいと考えたい。
これは「災害リスクのある土地をすべて買うな」という話ではない。日本の多くの地域では何らかの自然災害リスクが考えられる。大切なのは、リスクを認識し、設計と保険と資金でどこまで対処できるかを理解してから、土地価格や収益性と併せて判断することだ。関連する投資手法の比較は既存のアパート10棟と老人ホーム1棟の判断軸にも触れられているが、本稿は保険を後回しにしないための意思決定に焦点を当てる。
2.ハザードマップを見たことと、リスクを評価したことは違う
国土交通省・国土地理院のハザードマップポータルサイトでは、洪水、土砂災害、高潮、津波など複数の情報を確認できる。福岡市であれば、市の総合ハザードマップや洪水・内水・土砂災害の各種資料もある。こうした公的情報を候補地の検討に使うことは基本だ。https://www.city.fukuoka.lg.jp/shimin/b_suishin/bousai/kouzuihaza-domap.html。
しかし、地図に色が付いているかどうかだけを確認して終わるのは十分ではない。「洪水」と「内水」は現象が異なり、河川から離れていても雨水の排水が追いつかないことで浸水が発生し得る。地図は一定の前提で作られるため、表示されていない区域に被害が起こらない証明でもない。
例えば、想定浸水深が同じでも、実際の建物の床高、敷地内の段差、隣接する道路の高低、排水設備の位置によって、受ける影響は変わり得る。電気系統や給排水設備が低い場所にある場合は、住戸だけが無事でも共用設備が停止する可能性がある。ハザードマップは、そこから設計・現地調査・保険確認につなぐための入口なのである。
「色が付いていないから問題なし」「想定浸水があるから絶対に建てない」という二者択一にするのではなく、設計士や関係する専門家へ問いを持っていく。ここで初めて、ハザードマップを見る行為が経営判断になる。
3.保険は「危険を消す道具」ではなく「損失を分担する契約」
火災保険に加入すると、何となく安心する。しかし、保険でできることと、できないことを分ける必要がある。建物が損傷した場合に、契約で定める対象事故・保険金額・免責条件に基づいて経済的な損害が補償されることはある。一方、入居者の避難や安全、修繕工事に要する時間、地域全体のインフラ停止、評判への影響まですべて元どおりにできるわけではない。
特に一棟アパートの投資家にとっては、建物そのものの損害と事業の停止は異なる問題だ。屋根の補修代を保険でまかなえるとしても、その期間の家賃がどうなるか、入居者との契約対応が必要か、銀行返済を続ける資金は足りるか、といった経営課題が残る。
保険の検討で重要なのは、次の三つを分けておくことだ。
- 発生を抑えるもの:土地の選定、適切な構造・設備、維持管理、避難経路の確保。
- 損害を分担するもの:火災保険、地震保険、必要に応じた各種特約。
- 残るリスクを引き受けるもの:自己資金、予備費、事故後の修繕体制、経営の継続計画。
すべてを保険で解決しようとすると、契約対象外の事故や保険金額の上限に直面したときに対応できない。反対に保険を極端に削り、自己資金も少なければ、事故一つで事業継続が困難になる可能性がある。中間の合理的な選択を、案件ごとに探すことになる。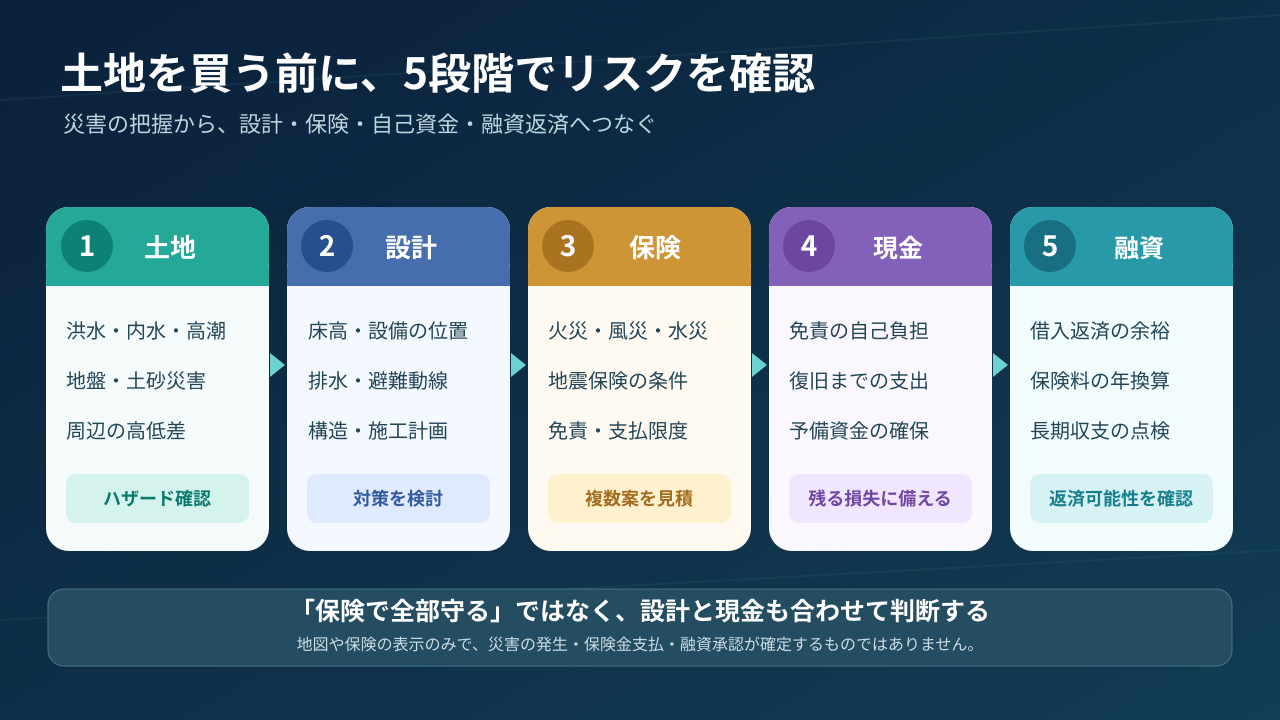
図 土地、設計、保険、現金、融資の5段階で確認する流れ。ハザード情報と補償条件、自己負担・予備資金を併せて検討します。
4.「火災」という同じ言葉でも、地震が原因なら話は違う
火災保険という名前から、建物が火災で焼ければ原因にかかわらず補償されると思い込む人がいる。ここには見落としやすい例外がある。日本損害保険協会と財務省によれば、地震、噴火またはこれらによる津波に伴う火災・損壊等は、通常の火災保険では原則として補償されない。https://www.sonpo.or.jp/insurance/jishin/。
地震保険は火災保険とセットで契約する制度であり、居住用建物と家財を対象とする。賃貸住宅のオーナーが自分の所有する居住用建物に対して検討できる場合もある。一方で、地震保険の保険金額は火災保険金額の30〜50%の範囲で設定し、建物には原則1戸につき5,000万円等の制度上の限度がある。https://www.mof.go.jp/policy/financial_system/earthquake_insurance/jisin.htm。
共同住宅では、世帯が異なる戸室数に5,000万円を乗じた額を建物の限度額とできる取扱いがあります。一棟全体の上限を一律5,000万円と考えず、火災保険金額の30〜50%という範囲と併せて、対象戸室数・契約単位・他契約との合算を保険会社・代理店に確認してください。三井住友海上「地震保険」の契約金額に関する説明も参照できます。
このため「地震保険を付けたから建築費の全額を回収できる」と考えるのは危うい。保険金は損害認定区分に基づくものであり、実際の建替え工事見積額や残債と一対一で連動する制度ではない。地震時の保険の役割を理解したうえで、不足する可能性のある資金をどう扱うかを考えなければならない。
地震保険を契約すべきか否かは、建物構造、所在地、保有目的、自己資金、具体的な保険料や保険金額によって変わる。意見を言う前に、建築計画を用いて個別見積もりを確認し、保険会社の説明を受けたい。
5.保険料が安い計画は、本当に優秀な計画か
投資家が経費を抑えようとするのは自然なことだ。保険料も支出である以上、安い方が経営収支はよく見える。しかし、保険料が下がる理由を確認せずに「こちらが得だ」と決めてはいけない。
例えば、同じ建物の保険見積もりで、A案よりB案が安いとする。水災補償が外れているのか、免責金額が大きくなっているのか、補償する設備が少ないのか、期間や支払方法が違うのかで、安さの意味は全く異なる。補償されない範囲が増えているなら、保険料の差額はオーナーが自分で引き受けるリスクの対価なのかもしれない。
逆に、内容を理解しないまま「全部付ければ安心」とするのも十分な検討ではない。実際のリスク、建物の構造、手元資金、保険金額、免責条件を比較して、何にお金を払うのかを把握する必要がある。
火災保険の補償内容は保険会社・商品・契約によって異なり、風災・水災・水濡れ等は確認事項が多い。日本損害保険協会も、補償範囲や免責金額・保険期間の違いを説明している。https://soudanguide.sonpo.or.jp/home/about.html。
保険料の絶対額に目を向ける前に、同じ補償条件で見積もりを比較し、外した補償がどのような自己負担に変わるかを問いたい。
6.建築前ならリスクを変えられることがある
新築アパート投資の大きな特徴は、土地を取得してから建てるまでの間に、設計上の選択ができることだ。既存建物の取得と違い、計画の初期段階で床の高さ、電気設備の位置、排水、屋根や外壁、共用部の動線などを検討できる可能性がある。
洪水・内水の影響が考えられる敷地では、1階住戸の配置や機械設備の位置が問題になるかもしれない。風災では、屋根形状や外装材の設計・施工・維持管理が関係する。土砂災害の警戒区域や斜面地では、土地利用の制約と安全性の確認がいっそう重要になる。
もちろん、これらの対策は費用がかかる。敷地や周辺への影響、建築基準法その他の法令、専門的な構造検討が必要になるので、単純に「高くすればいい」「盛土すれば安全」という話ではない。工事の費用と効果を設計者などに確認し、事業計画と整合させることが必要だ。
ここで順番の問題に戻る。土地を買って、建物の配置が決まってから「水害への備えはどうする?」と考えるのと、最初から災害条件を土地選びに組み込むのでは、選べる対策に差が出る。建築前の情報には、経営上の選択肢を増やす価値がある。
7.融資を受けているなら、事故後の返済を想定する
金融機関の融資を利用した一棟投資では、家賃収入から経費を払い、残った現金で借入返済を続ける。満室時の家賃がいくらになるかだけではなく、一定の空室や修繕が起きても返済可能かが経営の安定を左右する。自然災害は、この前提を短期的・長期的に崩す可能性がある。
例えば、事故により複数の部屋が使用できなくなったとしても、借入契約に基づく返済が自動的に免除されるとは限らない。建物の修繕費に加え、入居者対応、設備の手配、修繕業者の確保などの課題が生じる。保険金の支払には調査や手続きが必要な場合もあるため、必要資金が必要な日に即座に入金されると決めつけてはいけない。
だから、銀行に提出する事業計画でも、保険料だけを数値として入れて終わりにせず、手元資金と資金繰り表の余裕を確認しておきたい。金融機関が求める保険条件や対応は商品・銀行によって異なる。保険を前提とした担保や融資契約上の条件があれば、個別に確認することが必要だ。
事業者にとっての正しい問いは「この保険なら必ず銀行から融資を受けられるか」ではない。「必要な補償を選び、事故が起きても返済と事業をどう継続するかを説明できるか」だと考える。
8.保険料の差より、賃料下落や停止の影響が大きいことがある
金額のイメージを具体化しよう。次の例は保険の相場でも実際の案件でもない、説明のための完全な架空計算だ。
| 前提(年間) | 仮定の金額 |
|---|---|
| 家賃収入 | 720万円 |
| 保険料を除く運営費 | 180万円 |
| 借入の元利返済 | 420万円 |
| 仮の年換算保険料 | 24万円 |
| 税引前・積立前の簡易現金収支 | **96万円** |
計算は720−180−420−24=96万円。保険料が12万円低い別案を仮定すれば、他条件一定なら数字上の現金収支は108万円になる。この差は年間12万円だ。
一方、何らかの事情で家賃収入が10%減少し648万円になると、元の条件での簡易現金収支は648−180−420−24=24万円になる。この例では、家賃下落による72万円の影響が、保険料12万円の違いを大きく上回る。もちろん賃料下落と災害損失は同じ現象ではないし、修繕費や税金等も考慮していない。ここでの目的は、経営上の安全余裕を保険料の節約額だけで判断しないという考え方を示すことだ。
建築費、借入返済、空室への耐性、管理費、修繕積立、災害時の予備費を総合的に見れば、保険料の安さが投資の優劣を一つで決めることはない。保険で守る範囲と、自己資金で対応する範囲を確認してから、長期収支に落とし込む必要がある。
9.保険の対象となるのは誰の財産か。賃貸住宅の構造を理解する
アパートを所有するオーナーと、そこに暮らす入居者は、同じ火災に直面しても守る資産が異なる。日本損害保険協会は、賃貸住宅の建物は家主、入居者の家財は入居者がそれぞれ契約するという区分を説明している。https://soudanguide.sonpo.or.jp/home/q050.html。
入居者が家財保険に加入したからといって、オーナーの建物全体が守られるわけではない。建物の共用設備や配管、外構をどこまで対象とするかは、オーナーの契約内容に左右される。逆にオーナーの建物保険で入居者の個人所有の家財を当然に補償できるわけでもない。
管理会社が業務を受託している場合も、管理委託契約の範囲や管理側の賠償責任保険と、所有者の建物保険は整理する必要がある。責任関係の判断は事故の原因や契約によって異なるため、保険の一般論で断言することはできない。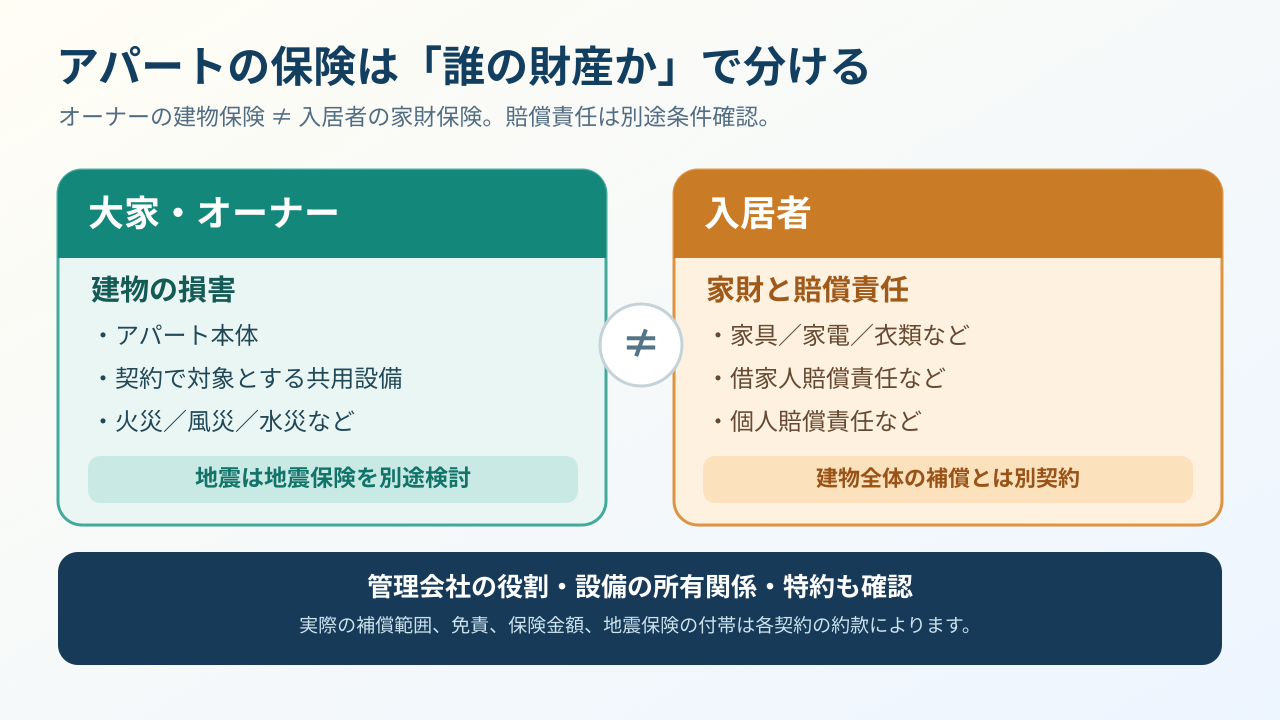
図 大家の建物保険と、入居者の家財・賠償責任の契約を区分する図。対象設備、補償範囲、免責・特約は契約ごとに確認してください。
10.地域の災害を他人事にしない――福岡で考える理由
福岡で建築投資を検討するなら、都市部であること、駅に近いこと、人気の賃貸エリアであることだけで、災害への備えが不要になるとは考えない方がよい。福岡市の公開資料には、洪水、内水、土砂災害、高潮、津波、地震等、異なる観点のハザード情報がある。どれが重要かは候補地ごとに違う。https://webmap.city.fukuoka.lg.jp/bousai/。
例えば、同じ福岡市内でも、河川沿い、海沿い、斜面地、市街地の低い道路に接する土地では、注目すべき点が変わる。住所だけで「安全」「危険」を決めつけるのではなく、現地を見て、自治体資料を照合し、必要に応じて設計・土木・地盤の専門家に確認することが重要だ。
ここには投資家目線の利点もある。災害リスクを調べた結果、具体的な設計・保険・経費の検討が進めば、候補地の比較が定性的な好き嫌いから実務的な数値比較へ変わる。災害の少ない場所を探すという単純な話ではなく、リスクが見える化された土地で収支が成り立つかを考えられる。
なお、ハザードマップは災害の予測や避難を支援するものであり、個別敷地における保険引受・建築可否・被害の発生を確定する資料ではない。用途を混同せず使いたい。
11.経営者として、想定外をどう扱うか
アパート経営は長期に続く。保険の契約を選ぶ日は一度でも、建物の保有期間中に修繕・更新・保険料見直し・入退去・金利変動が重なることは珍しくない。数年後の資金繰りを初年度と同じ前提で固定してしまうと、手元現金が足りなくなる可能性がある。
例えば、長期の収支表に「保険料」を入れるだけでなく、「契約更新」「修繕準備金」「事故時の自己負担」「稼働率の低下」「融資返済」「税金」を別々の項目にしておく。自分ではコントロールしにくい損失に対して、どれだけの資金余力を確保するかを見直す。必要な保険金額と自己資金の差を把握し、事故後に誰が何を決めるのかを整理する。
投資額が大きいほど、平時の利回りを高める工夫は重要だ。しかし、それだけでは十分でない。何か起きたときの立て直し方が見えなければ、長期保有の計画として弱い。利益の見込みと事業継続の備えを、同じ資料で示せることが、投資家に必要な経営力の一つになる。
12.土地購入前に問いかけたい七つの質問
契約前に次の七つの問いに答えてみてほしい。答えが曖昧な項目があれば、資料を集めるか専門家に確認する余地がある。
1. 候補地の洪水・内水・高潮・土砂災害・地震の情報を見たか。
2. 想定されるリスクを建築設計で減らせる部分はないか。
3. 建物と共用設備のどこを保険の対象にするか説明できるか。
4. 火災・風災・水災・地震による火災の補償の違いを理解しているか。
5. 事故時に免責や保険金額の上限を超える支出が出たらどう対応するか。
6. 家賃収入が止まった期間も、借入返済と維持費を支払えるか。
7. 保険契約・管理会社・施工会社・金融機関の連絡や役割分担が決まっているか。
これは保険に加入するためだけの質問ではない。土地から新築アパートを企画し、完成後も家賃で事業を続けるための質問である。保険料を建ててから決めること自体に絶対的な問題があるわけではない。問題は、保険で備えるべき危険を、土地と建築の判断が終わってから初めて知ることにある。
13.最後に――よい土地の条件に「続けられる経営」を加える
一棟アパートの投資では、土地代を抑えること、入居需要を見極めること、適切な融資を組むことが重要だ。そこに災害リスクという視点を加えると、利回りだけでは見えない比較軸が増える。保険はその比較を支える一つの手段であり、土地選びと切り離せない。
「保険料は建ててから考える」という順番を一度見直し、立地情報、設計、補償、自己資金、融資返済を先に結び付ける。それは不必要に慎重になることではなく、長期で家賃収入を生む事業を始めるための合理的な準備だといえる。
福岡で新築アパート投資の土地選びと資金調達を同時に考えたい方は、セイコー・エステート&ディベロップメントの不動産投資・銀行融資力診断やお問い合わせ窓口から、検討事項を整理することができる。保険加入、事故時の支払い、銀行融資、投資収益の結果を保証するものではない。
公的・業界団体の参考資料
国土交通省・国土地理院「ハザードマップポータルサイト」
福岡市「総合ハザードマップ」
日本損害保険協会「火災保険」
日本損害保険協会「地震保険」
日本損害保険協会「すまいの保険・問50」
財務省「地震保険制度の概要」
※本稿は公開前の編集案です。髙木政利氏の著者名で掲載する前に本人の内容確認・承認を得てください。本人の経験談や直接の発言として無断掲載しないでください。保険商品と個別の融資・投資判断は専門家等の確認が必要です。