
少子高齢化が進む福岡で注目される“住宅型有料老人ホーム投資”とは?
公務員の方から不動産投資の話が出るとき、必ずといってよいほど登場するのが「安定した給与があるから銀行融資に強い」という考え方です。確かに給与の継続性は金融機関が見る材料の一つになり得ます。しかし、不動産投資で最も重要なのは、借りられるかどうかより賃貸経営だけで返済を続けられる構造になっているかです。
さらに公務員には、一般的な会社員とは異なる服務上の確認が必要です。2026年には国家公務員の自営兼業制度が見直されました。過去の記事の「家賃500万円まで」といった説明をそのまま使うと、誤解するおそれがあります。そこで今回は、福岡で一棟アパート投資を検討する方に向けて、物件選びの前に確認したい論点を専門家コラムとして整理します。
まずお伝えしたいこと――「買える物件」と「買ってよい物件」は違う
銀行が融資を検討してくれる物件は、必ずしも投資家自身に合う物件とは限りません。融資額の上限に近い大型物件を選べば、投資規模は大きくなりますが、返済額と維持費も増えます。安定した給与に頼りすぎると、空室が起きたときの赤字を家計から補う状態が常態化するかもしれません。
投資物件の良し悪しは、家賃だけで決まりません。土地代、建築費、金融機関が見積もる担保評価、入居者の需要、管理会社の運営力、修繕費、税金、売却時の価格を合わせて判断します。公務員の方は勤務時間中に現場へ駆け付けることが難しいケースも多いため、一般的な投資採算に加えて管理の仕組みが重要になります。
私が大切だと考える判断順序は、①勤務先のルール、②家計に無理のない自己資金、③金融機関が評価しやすい土地と事業計画、④空室・修繕のストレスをかけた収支、⑤出口戦略です。この順番を飛ばして物件の利回りだけを比較すると、後から修正の難しい問題が起こります。
公務員の不動産賃貸は「副業禁止だから一切不可」ではない
公務員は、勤務時間や職務の公正性を守るため、兼業が制限されています。一方で、不動産等の賃貸がすべて一律に禁止されていると理解するのも適切ではありません。国家公務員の一般職であれば、人事院規則の運用によって自営に該当する規模などが示されています。地方公務員の場合は地方公務員法第38条と、勤務する自治体・任命権者の規程が判断の基本です。
ここで気を付けたいのは、ネット上の体験談に勤務先の違いが省略されがちなことです。「私の市役所では問題がなかった」「知人の国家公務員は許可がいらなかった」という例を聞いても、別の職種や自治体に同じ結論を当てはめられません。警察、消防、教職員、地方自治体、国家公務員などでも細部が異なる場合があります。購入前に自分の所属先で確認することが大前提です。
2026年の国家公務員ルール――古い「500万円」情報に注意
2026年4月1日から、国家公務員の自営兼業制度は見直されています。現在の人事院の運用通知では、建物の賃貸について独立家屋5棟以上、アパート等10室以上といった基準が示され、土地賃貸や駐車場にも別の基準があります。また一定の不動産等賃貸について、賃貸料収入の年額1,000万円以上という規模基準が示されています。ただし、建物だけを賃貸していて総床面積600平方メートル未満の場合を除くなど、条件があります。
旧資料に書かれた「500万円」という金額を、2026年時点の国家公務員すべてに共通する現行上限として使わないでください。新しい数字も「収入が1,000万円未満なら絶対に許可不要」「10室未満なら何をしてもよい」という意味ではありません。用途や事業の実態、職務上の利害関係などの確認は別に必要です。
制度の更新は必ず一次情報で確認しましょう。参考:人事院の運用通知 https://www.jinji.go.jp/seisaku/kisoku/tsuuchi/14_fukumu/1403000_S31shokushoku599.html /自営兼業制度見直し https://www.jinji.go.jp/kouho_houdo/kisya/2512/jieikengyo_00001.html
また、国家公務員の規程変更がそのまま地方公務員へ自動適用されるわけではありません。自治体の規程に旧来の金額・戸数の考え方が残る場合もあれば、独自に基準を見直した自治体もあります。勤務先の窓口で現在の規程と申請手続きを確認してください。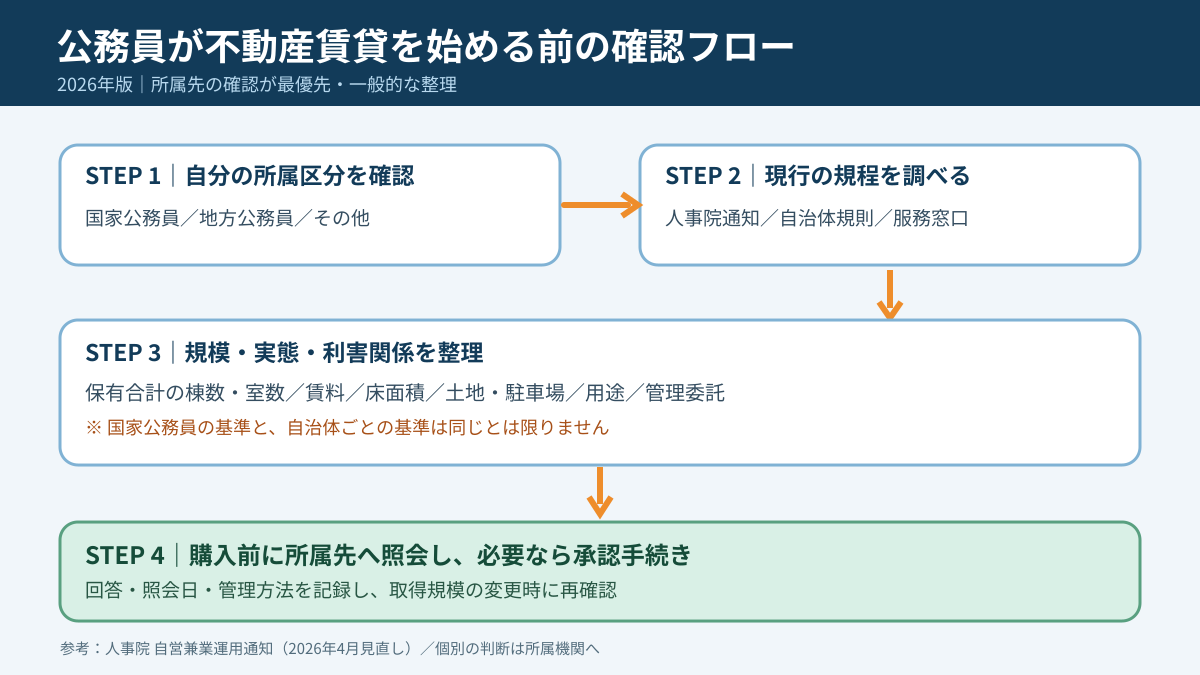
図 公務員が不動産賃貸を始める前の確認フロー
管理会社に委託すれば「公務員でも自由に投資できる」のか
管理会社への委託は、公務員にとって非常に意味のある仕組みです。入居募集、家賃集金、クレーム対応、退去立会い、修繕発注を委託できれば、勤務中の対応を減らせます。しかし委託しただけで規模基準が消えるとは限りません。投資家が所有者として負う責任も残ります。
例えば共用部の設備が故障したとき、誰が最初に連絡を受け、誰が修理を手配し、いくらまで管理会社が判断できるでしょうか。休日には対応できても平日の日中は難しいという方なら、緊急時対応まで契約に含める必要があります。修理費の承認を待つ間に入居者の生活に支障が出るような運用は避けたいところです。
管理委託契約は、料金のパーセンテージだけで比較しないことです。募集条件の提案力、近隣の入居者動向、滞納対応、退去時の現状回復、年次報告、修繕積立の提案、災害時の連絡体制などを確認しましょう。委託費が低くても空室期間が長ければ、トータルの収益は悪化します。
反対に管理委託費が高いからといって、家賃が保証されるわけでもありません。サブリースや一括借上げの提案には、賃料の見直し条件、中途解約、修繕負担、免責期間などを確認すべきです。「管理を任せれば問題なし」という営業文句は、服務上の問題と投資上の問題を混ぜてしまう危険があります。
銀行は給与の額より何を重視するのか
銀行が投資家を見るときは、給与の継続性、預貯金、投資経験、既存の住宅ローンやカードローンなどを考慮します。しかし一棟物件の審査では、建物と土地の評価、資金使途、物件から生まれるキャッシュフロー、返済余力も重要です。「公務員だから住宅ローンと同じ低金利で借りられる」と考えるのは誤解です。
居住用住宅ローンと、他人へ賃貸するための不動産投資ローンは目的が違います。住宅ローンの条件を投資用物件に使おうとした場合、金融機関の契約に反するおそれがあります。融資を組むときには、目的、適用金利、返済期間、保証条件、担保、繰上返済手数料、金利改定ルールなどを契約書で確認してください。
一棟目の融資が通ったとしても、二棟目の融資が自動で通るわけではありません。銀行は保有不動産すべての借入残高や返済実績を見ます。最初の一棟で毎年少しの赤字が発生する設計だと、次の融資で不利になるかもしれません。土地の選定段階から、銀行がどう評価するかを意識することが大切です。
「満室なら黒字」は検討の入り口にすぎない
満室想定の家賃は、事業の最大収入に近い数字です。実際には入退去、原状回復、募集費、家賃の値下げ、設備故障などがあります。投資を比較するときは、表面利回りだけでなく、運営費を差し引いた収益と元利返済額を並べてください。
仮に年間の満室家賃が650万円、空室・滞納による減収が40万円、管理費・税金・保険・修繕などが150万円、年間返済が340万円なら、税引前の概算の資金余力は120万円です。月10万円の余力に見えても、数十万円の修理が同時に起きると大きく減ります。ここから税金その他の調整も必要です。これは事業構造を説明する仮定例で、特定物件の収益保証ではありません。
さらに、全入居者が毎年同じ賃料を払い続けるとは限りません。周辺の新築物件が増えれば競争が厳しくなり、築年数の経過とともに賃料改定を求められる場合があります。目先の満室利回りより、10年・20年先までの需要と支出を想定するべきでしょう。
私なら「金利が上がった場合」の返済額を先に見る
借入を長期間続ける事業では、金利変動が収支に及ぼす影響を見逃せません。金利が一定の固定型なら期間中の返済額を見通しやすい一方、変動型では見直しの仕組みと時期を確認する必要があります。金利の選択は、初年度の低さだけで決めるべきではありません。
例えば借入額8,000万円、返済期間30年、毎月元利均等返済、全期間同じ金利という単純化した条件なら、年2%の月返済は約29.6万円、年3%なら約33.7万円、年4%なら約38.2万円です。2%と4%では月8.6万円ほどの差になります。これに管理・税金・修繕が別途必要です。実際の変動金利ローンでは、金利改定後の返済額や元金の減り方が商品ごとに異なります。実際の契約に当てはめる際は銀行の約定を優先してください。
このような比較を最初にする理由は、悪いシナリオで家計からの補填が続くかを検証したいからです。公務員として定期給与を得ていても、配偶者の働き方、子どもの進学、住宅購入、親族の介護などが重なれば、毎月の余剰資金は変化します。将来の給与をすべて不動産事業の赤字補填に使う計画は、家族の選択肢を狭めてしまいます。
なお、返済期間を延ばすと月返済は一般に軽くなりますが、一定金利なら総支払利息が増えやすく、建物の残存耐用年数や金融機関の審査条件にも左右されます。「月々が安くなるから長く借りる」だけでは、老後の返済リスクが残ります。完済年齢と売却時の残債まで見る必要があります。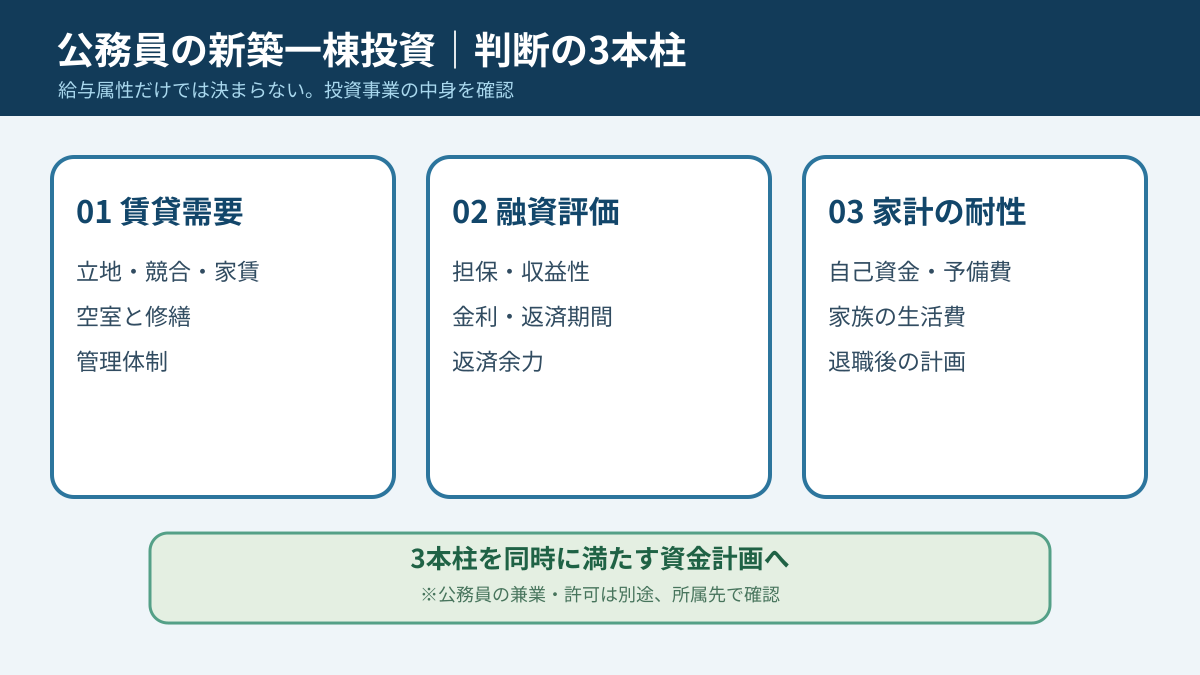
図 新築一棟投資の判断に使う賃貸需要・融資評価・家計の耐性
公務員が見落としやすい「時間の制約」という投資リスク
民間企業でも副業の時間を確保するのは大変ですが、公務員は勤務時間や服務上の制約に特有の注意があります。台風で屋根が壊れた、夜間に給湯器が止まった、入居者から苦情が来たという事態では、管理会社が一次対応できるかが重要です。本人が常時電話に出る前提の運営では、本業に支障が出るおそれがあります。
購入前には管理会社へ「土日や夜間は誰が連絡を受けるのか」「緊急工事の承認上限はいくらか」「修繕見積は何社比較するのか」「入居者への連絡文書は誰が出すのか」など具体的に聞くとよいでしょう。賃料回収の仕組みや退去時の清算方針も確認してください。口頭で確認しただけでは、担当者交代で運用が変わりかねません。管理委託契約の条項や運営マニュアルとして残しておくと安心です。
この仕組みを整えても、所有者の判断が完全に不要になるわけではありません。規模の大きい修繕や建替え、金融機関との条件変更はオーナーが意思決定します。管理会社が倒産したり、対応品質が下がったりしたときに備え、別の会社へ切り替えられる状態にしておくこともリスク管理です。
「一棟目は8室」でも二棟目で事情が変わる
公務員の方が一棟アパートを検討するとき、初回だけでなく将来の保有計画を人事担当に伝えておく価値があります。例えば新築8室を取得し、数年後に別の6室を追加すると、合計14室です。国の自営兼業基準のうち室数という観点では、最初の一棟とは状況が変わります。地方公務員なら自治体ごとの基準も確認が必要です。
同じことは銀行の審査にもいえます。二棟目を買う前に、一棟目の借入残高、返済実績、預金、修繕履歴が見られます。一棟目の購入費用を抑えることだけが目的になると、次の融資時に現金不足や担保不足に悩むかもしれません。反対に自己資金を入れすぎると、手元資金が減り、予期せぬ修繕への耐性が弱くなります。
一棟目の時点で、取得後も預金をどれだけ維持するか、どの程度の空室率なら返済を続けられるか、次の物件までに何年の実績を積むかを仮説として持っておきましょう。拡大を義務にする必要はありません。むしろ一棟を堅実に長期保有することが家族の目的に合う場合もあります。
「節税になるから買う」という順番の危うさ
不動産投資の相談では「給与所得の税金を減らせると聞いた」という話もあります。ただ、節税を第一目的にすると、現金が出ていく赤字と帳簿上の損失を混同しがちです。不動産所得は、原則として収入から必要経費を差し引いて計算します。土地と建物の取得価格のうち建物部分については、通常、減価償却を通じて費用計上します。借入金の利息と元金返済も税務上の扱いが違います。
特に大切なのは、借入元金の返済額は必要経費ではないという点です。税務上は利益が出ていても、元金返済のために多額の現金が出ている可能性があります。減価償却費は取得後の現金支出と一致しないため、税務申告書と銀行口座の残高を別に確認するべきです。
不動産所得の損失を給与所得と通算できるかにも制約があります。土地の取得にかかる借入金利子に対応する部分など、計算ルールの確認が必要です。「赤字が出れば必ず税金が戻る」という営業トークは避けて、収益と税務を切り分けましょう。参考:国税庁「不動産所得の計算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
福岡の土地選びは「銀行の評価」と「入居者の評価」の両方から
福岡市や周辺地域は同じ県内でも賃貸市場が一様ではありません。地下鉄駅周辺、JR沿線、郊外の住宅地、大学近隣などでは入居者の属性や転居の時期が変わります。物件概要に記載された駅徒歩分数だけでなく、実際の夜間の道、生活施設、駐車場需要、周辺の競合物件を確認することが重要です。
新築アパート一棟投資では、土地を仕入れてから建築する場合、銀行が担保評価をどう見るかという視点も欠かせません。土地の取得額と建築費が適正でも、賃料設定が周辺相場より高すぎれば、事業計画全体の実現性が揺らぎます。逆に賃料に十分な根拠があっても、接道や法的制限、工事費の変動があれば、当初予算で建てられないことがあります。
建築会社の提案を評価するときは、周辺賃料の比較物件、募集期間の想定、空室率、固定資産税、火災保険、管理会社の見積、設備更新時期を一つの表にまとめるとよいでしょう。広告では省略されがちな費用こそ、長期間の利益を左右します。
公務員の家計とアパートの会計を混ぜない
不動産投資を始めると、銀行口座に家賃が振り込まれるようになります。初めての方は、まとまった家賃の入金を見て「収入が増えた」と実感するでしょう。しかし、その全額を自由に使えるわけではありません。管理料、固定資産税、保険、設備の故障、ローン返済に充てるお金が含まれています。
生活費と混同しないため、賃貸事業専用の入出金口座を作り、毎月の収支を記録することを勧めます。給与から物件へ送金した場合は補填額を明示し、物件から生活費へ引き出した場合も記録します。生活資金と賃貸事業の資金を見える化することで、物件の経営成績を過大評価しにくくなります。
家計では、住宅ローン、子育て費、車の買換え、転勤に伴う支出、親の支援などを考慮してください。公務員の場合、勤務地が変わることもあります。遠方からの物件管理になる可能性があれば、家賃の額だけでなく管理会社の体制と定期報告の質を重視したいところです。退職後は給与の前提が変わるため、完済年齢と保有期間の設計も必要です。
出口戦略を考えると、購入時の判断が変わる
一棟物件を何十年も保有するつもりでも、家族の事情や市場環境によって売却したくなる場合があります。売却には仲介費用、税金、借入金の残債精算などが関係します。買い手は建物の外観だけでなく、賃貸収入、空室、修繕履歴、立地、金融機関の評価を見ます。
例えば、購入時に高い賃料を前提として利回りを計算していても、売却時に市場賃料が下がれば、希望価格では売れない可能性があります。逆に、日常の修繕を記録して設備や共用部を良好に保ち、賃貸借契約が整備されていれば、買い手の検討材料が揃います。これは売却価格を保証するものではありませんが、情報の透明性を高めることは合理的です。
出口の試算では、売却価格から残債、手数料、税金等を差し引いた後の手取りを見ましょう。「今の相場ならいくらで売れそうか」と「今売れば手元にいくら残るか」は別の数字です。売却益だけでなく、保有期間中に得た税引後キャッシュフローも合わせて、投資全体を評価してください。
注意したい営業トークの見分け方
公務員の方に向けて「属性がいいからほぼ審査に通る」「税金が必ず戻る」「管理会社に任せれば副業規制は無関係」「全室が埋まるから返済は心配ない」といった説明があったら、一度立ち止まることをお勧めします。これらはいずれも、物件・契約・勤務先の条件を確認しなければ断定できません。
数字の根拠を確認する質問は難しくありません。融資の金利は固定型か変動型か。管理費は収支表に含まれるか。初年度だけでなく10年後も同じ家賃を置いていないか。空室時に広告費は誰が負担するか。管理委託契約の解約条件は何か。購入から売却までの総費用を計算しているか。このような質問に、表と契約書で説明してくれる相手を選ぶべきだと考えます。
「公務員だから借りられる」という言葉には、給与所得者として評価される側面と、実際の投資事業が成り立つかという二つの話が混ざっています。借入可能額だけを前面に出す提案より、収支が悪化する条件と打開策まで説明してくれる提案の方が、長い目では判断しやすいものです。
始める前の打合せで確認したい十項目
一つ目は勤務先の規程の根拠条文。二つ目は現在の保有物件と計画物件を合計した規模。三つ目は管理会社への委託範囲。四つ目は家族が許容できる自己資金。五つ目は購入後に残す預貯金。六つ目は金融機関の金利・期間・担保条件。七つ目は周辺賃料と入居需要の根拠。八つ目は空室・賃下げ・修繕を含めた収支。九つ目は異動・退職後の管理と返済。十個目は売却時の想定残債と費用です。
この十項目が資料として揃っていれば、物件を比較するときに担当者の印象や広告の数字に流されにくくなります。逆に一つでも分からない項目があれば、その場で購入を決めるのではなく、追加の調査や専門家への確認を行いましょう。検討のスピードは重要ですが、急いだために戻れなくなる判断は避けたいところです。
管理報告書から、自分に残る仕事を見ておく
購入前の検討では、管理会社の見積書に加えて、月ごとの管理報告書の見本を見ておくと運営を想像しやすくなります。入金と滞納の状況、修繕費の精算、空室になった理由など、同じ報告書に何が載るかは会社により異なります。報告書を読んで疑問が出たときに誰へ確認するのか、修繕が必要になった場合にどの時点で承認を求められるのか、相談の窓口と連絡の流れを先に整理しておくと、自分の仕事との両立を具体的に判断できます。
たとえば退去と設備の故障が同じ月に発生すると、募集条件の調整と修繕の判断が重なることがあります。見積もりを誰が比較し、対応方法を誰が決め、記録をどこに保管するかを家族と共有します。休日に確認できる内容と緊急時に代理で判断してもらう内容を分け、管理契約の範囲や支出の承認方法を照らし合わせます。ここで把握した自分の関与や役割は、勤務先に相談する資料にも反映できます。予定していた管理体制を変えるときは、勤務先への照会内容と一致しているかも振り返ってください。
もう一つ見たいのは、報告された数字を翌月の行動に結びつけられるかです。入居期間や修繕の記録が蓄積されれば、家賃の見直し、募集方法の変更、積立額の再検討をするときに背景を説明できます。家賃の入金がある月にも、予備費に残す資金と生活に使える資金を区別し、個別の修繕に備えます。資金繰りが想定から外れたら、給与から補う前に、原因が退去の一時的な重なりか、賃料や維持費の前提のずれかを整理します。勤務先に相談した条件、金融機関に説明した計画、実際の運営記録の三つを見比べられるようにしておくと、次の取得を急いでよいかを考える材料にもなります。
よくある質問
公務員は一棟アパートを持ってはいけないのでしょうか
一棟所有することだけで一律に禁止と断定できません。適用される服務規程、保有する建物の合計戸数、収入規模、用途、本人の経営関与などを確認してください。承認が必要な場合は購入前に申請時期を相談することが重要です。
国家公務員なら年間賃料1,000万円まで申請不要でしょうか
そのように単純化できません。現在の運用通知には他の規模基準や例外があり、職務上の利害関係、職務専念への影響も検討対象です。地方公務員に同じ基準を適用してはいけません。勤務先の人事・服務担当へ確認してください。
住宅ローンで買って入居者に貸せますか
居住用の資金使途として貸し出される住宅ローンを、投資用賃貸に流用する前提で考えてはいけません。転勤などやむを得ない事情で居住用住宅を賃貸する場合も、契約条件や金融機関の承認の要否を個別確認してください。不動産投資は適切な融資商品で検討するのが原則です。
節税できれば、手残りが少なくてもよいのでは
節税だけで物件の価値を評価するのは危険です。税額が減っても、ローン返済や設備交換で現金が不足すれば運営を続けられません。税務上の損益と現金収支を分けて計算し、家計からの継続的な補填が必要にならないかを確認しましょう。
物件探しと融資相談はどちらが先ですか
兼業規程を確認した後、家計の資金計画と融資可能性の大枠を把握し、その条件に合う土地と事業計画を探す流れが合理的です。土地選びを最初に決めてしまうと、金融機関が評価しにくい条件を後から修正できないことがあります。
結び――安定しているのは給与であって、家賃ではない
公務員の継続的な給与収入は資金計画の強みの一つです。しかし、賃貸住宅の家賃は競争にさらされ、修繕費や金利は変わります。規程も改正されることがあります。だからこそ、給与属性に頼るだけではなく、投資事業そのものが収益を生み、借入れを返済できる計画を作ることが重要です。
セイコー・エステート&ディベロップメントでは、福岡の新築一棟投資について、銀行融資評価を意識した土地選びと資金計画の考え方をお伝えしています。まずはご自身の属性と希望条件を整理し、金融機関の評価と長期収支を確認してください。服務規程の判断は勤務先の担当部署に委ね、資金計画と切り分けて進めましょう。
融資力・投資計画の確認
最新セミナー
個別相談
関連記事
銀行が年収以外に確認する融資のポイント
※2026年11月17日時点の一般的な情報です。具体的な兼業可否、税務、融資審査結果を保証するものではありません。勤務先の担当部署、金融機関、税理士等の専門家へ個別に確認してください。