
不動産投資初心者に「まず物件を探しましょう」と言わない理由|銀行融資から考える一棟投資
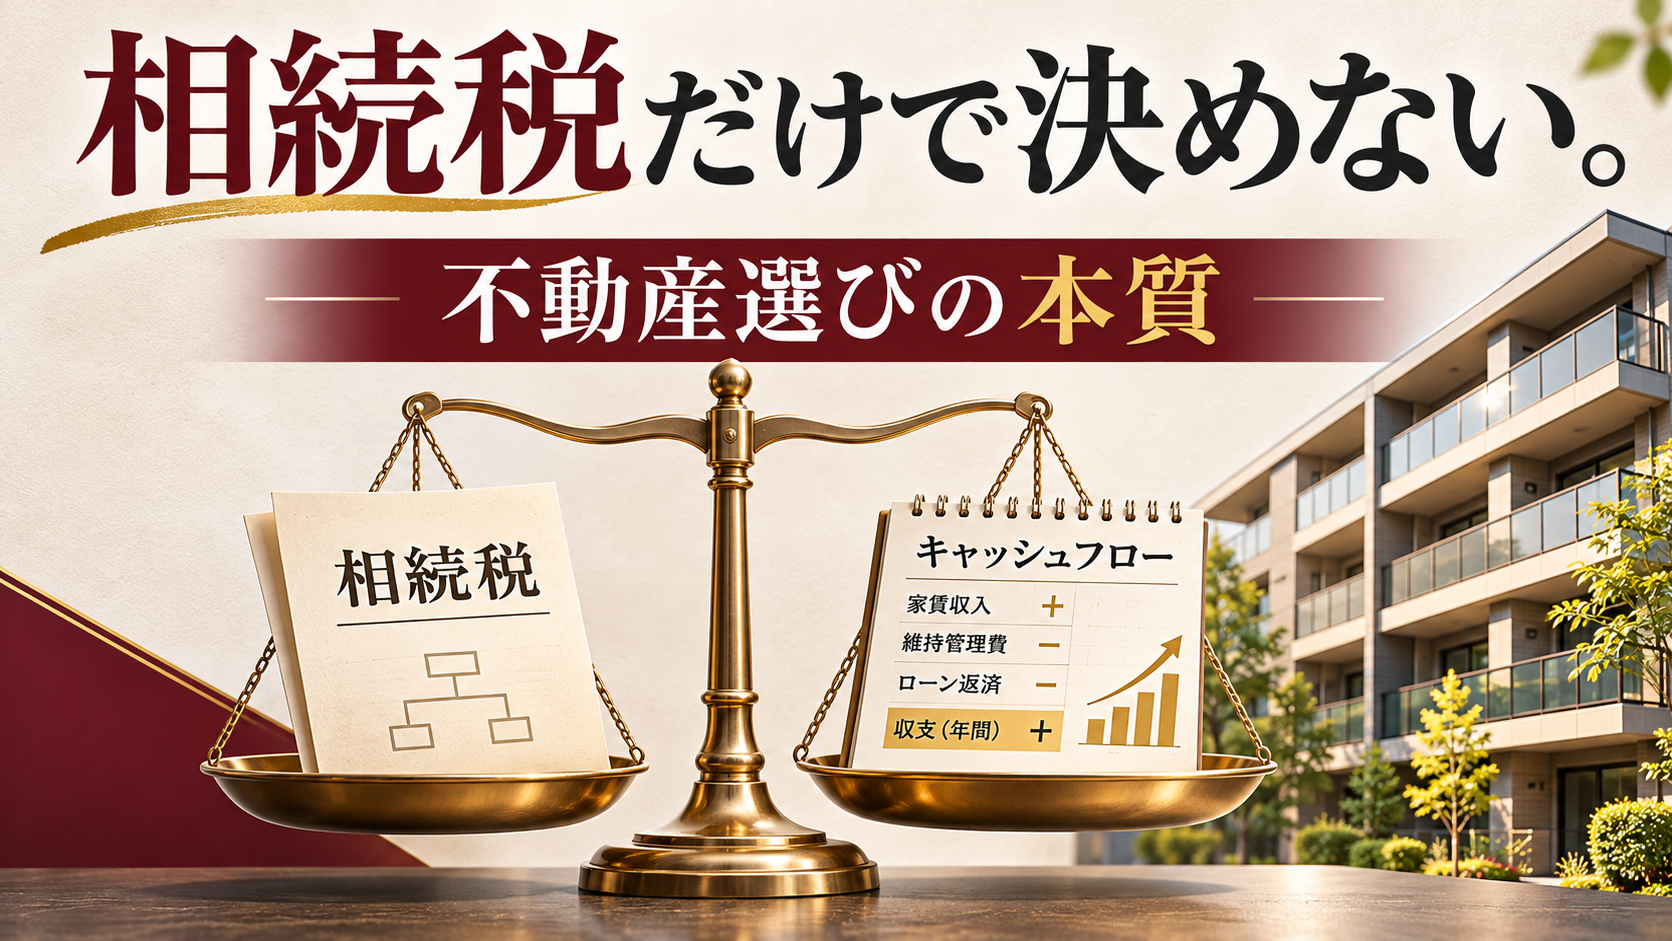
相続税対策をきっかけに不動産を検討するとき、最初に「評価額をいくら下げられるか」を知りたくなると思います。もちろん、税金の見通しは大切です。ただし、私が投資用不動産の計画で重視したいのは、その不動産が相続後も家族の負担にならず、収益を生み続けられるかという点です。
評価額が下がることと、良い投資であることは違う
賃貸アパートを所有すると、一定の条件で貸家や貸家建付地の評価が適用される場合があります。しかし、それだけで物件の収益性や将来の価値が決まるわけではありません。
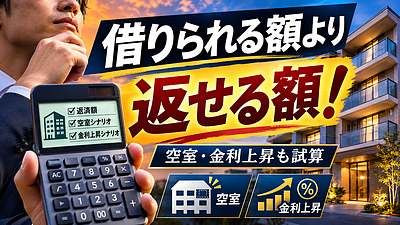
例えば、相続税評価では有利でも、家賃収入に比べて借入返済が重く、修繕費が膨らむ建物が残れば、相続人はその経営を引き継ぐことになります。節税効果を試算する一方で、空室が増えたときや金利が上がったときに、現金を残せる計画なのかを確認することが必要です。
また、家族が賃貸経営を続けるつもりがない場合には、売却しやすさや管理体制も考えておかなければなりません。
2027年の評価見直しは「急いで買おう」の合図ではない
令和8年度税制改正大綱には、相続等の課税時期前5年以内に取得・新築した一定の貸付用不動産の相続税評価を見直す方針が示されています。2027年1月1日以後の適用や経過措置が論点になります。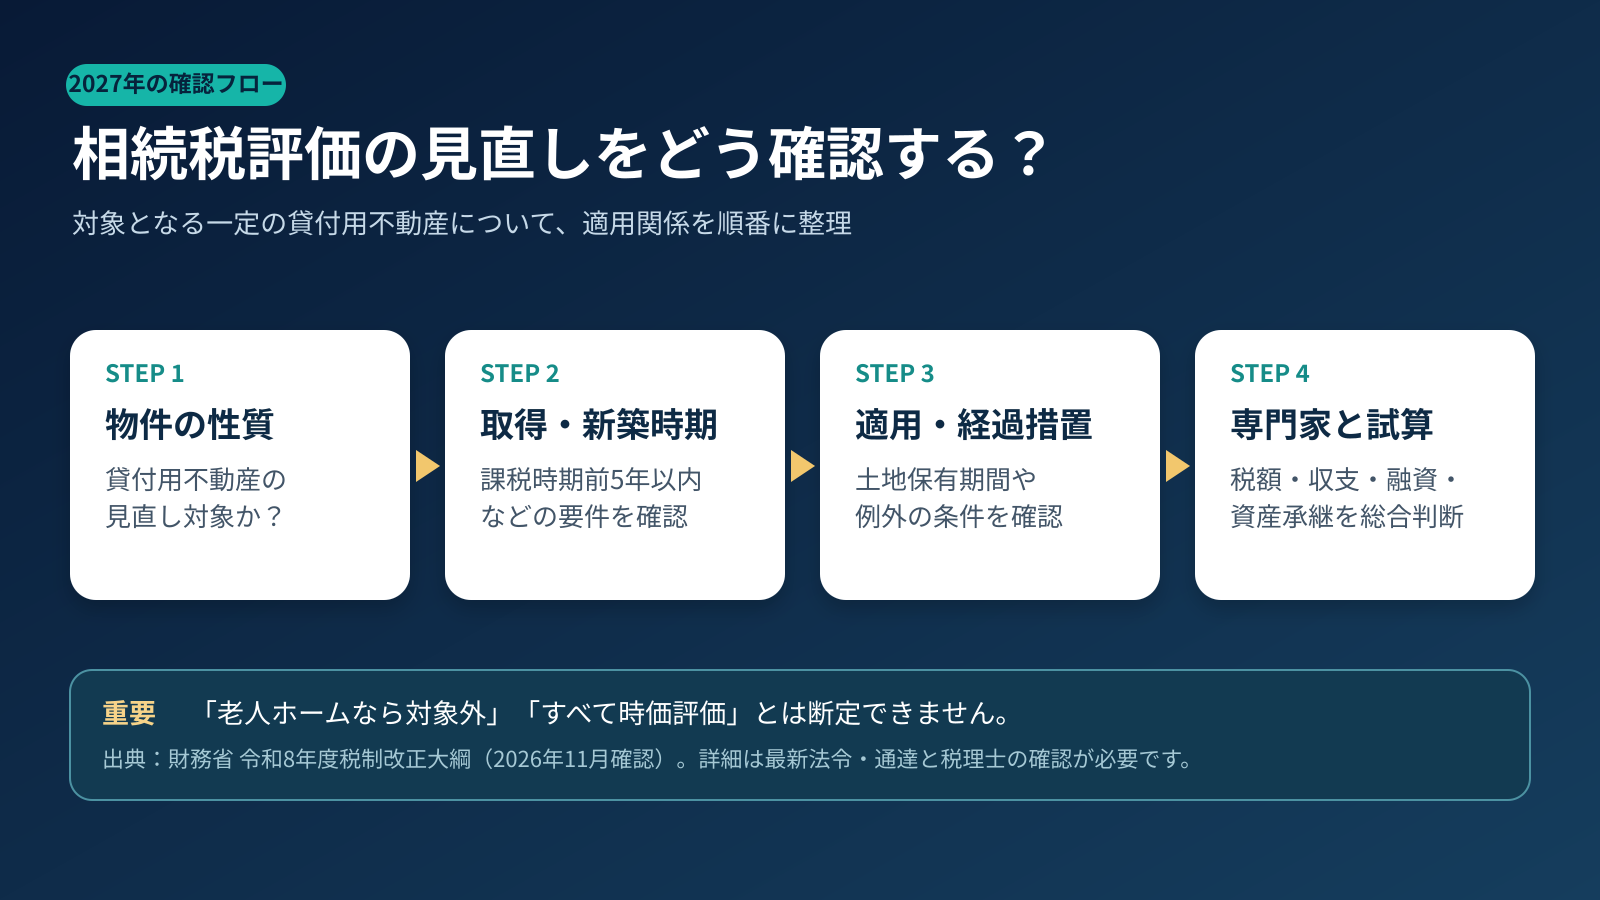
図 2027年の相続税評価見直しで確認する4つの項目
そこで注意したいのは、「制度が変わるから、いま物件を買わないと損をする」という短絡的な判断です。制度上の評価は最新の法令・通達に基づき税理士が確認すべきものです。そのうえで、買う理由が税金だけになっていないか、立ち止まって考えることが大切です。
アパートと老人ホームでは、同じ一棟でも収益構造が違う
一般的な賃貸アパートは、複数の住戸の入居状況や賃料が収益に直結します。一方、老人ホーム一棟投資では、介護施設の運営事業者に建物全体を賃貸するモデルがあります。
一括借上げは、個別入居者とのやり取りを減らす方向で収益構造を設計できる一方、運営事業者の信用力や契約条件が重要になります。「30年契約」と「30年間賃料が固定・保証される」は別です。賃料改定、中途解約、修繕分担、万一の事業者変更を考えておく必要があります。
どちらが優れているかを一律に決めるのではなく、土地の需要、投資家の資産状況、銀行の評価、長期収支、相続人の希望に合わせることが重要です。
相続人に残したいのは、数字だけではない
投資判断の前に、次の5つを並べてみてください。
1. 税理士による相続税・適用制度の見通し
2. 空室・賃料改定・金利上昇を考慮した返済後収支
3. 納税のために必要な現預金
4. 家族が管理・承継できる体制
5. 将来の売却や事業者変更という出口
これらが整理されて初めて、「家族に残すのにふさわしい不動産か」という判断がしやすくなると考えています。
当社では福岡を中心に、土地選びから新築アパート一棟投資、老人ホーム一棟投資の建築・事業計画までご相談を受けています。税務判断は税理士に確認いただきつつ、不動産の事業性・融資・建築の側面を一緒に考えます。
2026年11月21日(土)には、2027年の相続税評価見直しと老人ホーム一棟投資をテーマにしたセミナーを開催します。
▼ 相続対策×老人ホーム一棟投資セミナー(11/21)
▼ セイコー・エステート&ディベロップメントの無料相談
関連記事 アパートと老人ホームを比べるときの判断軸
参考資料
- 財務省「令和8年度税制改正の大綱」 https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_02.html
- 国税庁「貸家建付地の評価」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4614.htm
※2026年11月16日時点の公表情報に基づく一般的な説明です。税務の具体的な適用関係は税理士にご確認ください。