
【福岡で新築アパート投資】資産形成を考える会社員・公務員必見!老後不安を解消する一棟投資の始め方と成功の秘訣
不動産投資のご相談では、最初に「年収○万円なら、いくらまで借りられますか」と聞かれることがあります。資金調達の可能性を確認するのは大切ですが、私はそこで話を終わらせたくありません。なぜなら、銀行が検討する融資額の上限と、投資家が無理なく返し続けられる借入額は必ずしも一致しないからです。
不動産投資は、物件を買って終わりではありません。毎月の返済、入居者の入替え、修繕、税金、金利変動が続きます。福岡の新築アパート一棟投資を検討するときも、広告の表面利回りだけでなく、金利が上がっても、空室が増えても、事業を続けられるかという視点が重要です。今回は返済シミュレーションをどう使って判断すべきかを、具体的な数字を通してお伝えします。
融資の内定が投資の成功を意味しない理由
金融機関は融資を判断する際、借入人の年収や資産、勤務先、既存の借入、物件の担保評価、事業計画などを総合的に見ます。審査の結果、一定額を貸せると判断されたとしても、その物件で高い利益が出る保証ではありません。銀行と投資家では、重視する評価項目や最終的なリスクの負い方が違います。
例えば物件の担保評価が高く、給与所得が安定している人なら、希望する融資額を検討してもらえる可能性があります。しかし、想定家賃が強気で空室に弱い設計だったらどうでしょう。借入を返済する資金が物件から足りず、給与や貯蓄から毎月補填する状態になるかもしれません。銀行の審査を通過したことと、家計にとって無理のない投資であることは別に確認すべきです。
投資家が取るべき最初の行動は、物件を買えるかどうかではなく、家賃収入を保守的に見積もったうえで、どの借入条件なら資金が残るかを計算することです。投資の目的が将来の生活費補助なのか、資産形成なのか、複数棟への拡大なのかによって必要な資金余力も異なります。
8,000万円のローン――金利1%差を軽視しない
計算例を一つ挙げます。借入額8,000万円、返済期間30年、毎月元利均等返済、全期間同一金利という仮定です。年利2%なら月返済は約29.6万円、年利3%なら約33.7万円、年利4%なら約38.2万円となります。
| 借入8,000万円・30年 | 毎月の元利返済 | 年間元利返済 |
|---|---|---|
| 金利2% | 約29.6万円 | 約354.8万円 |
| 金利3% | 約33.7万円 | 約404.7万円 |
| 金利4% | 約38.2万円 | 約458.3万円 |
金利2%から3%へ上がると年間返済額は約50万円、2%から4%なら年間約103万円の増加です。これは収益物件のキャッシュフローにとって無視できない金額です。表は同じ金利が全期間続くものとして比較した算術例であり、実際の変動金利ローンの将来返済額を示すものではありません。金利の見直し方法や返済額変更ルールは融資契約によって異なります。
多くの投資家が金利上昇を恐れる理由は、月々の支払が増えることだけではありません。入居者の賃料は、融資金利が上がったからといって自動的に上げられません。周辺物件との競争がある以上、借入コストと家賃収入は同じ方向に動くとは限らないのです。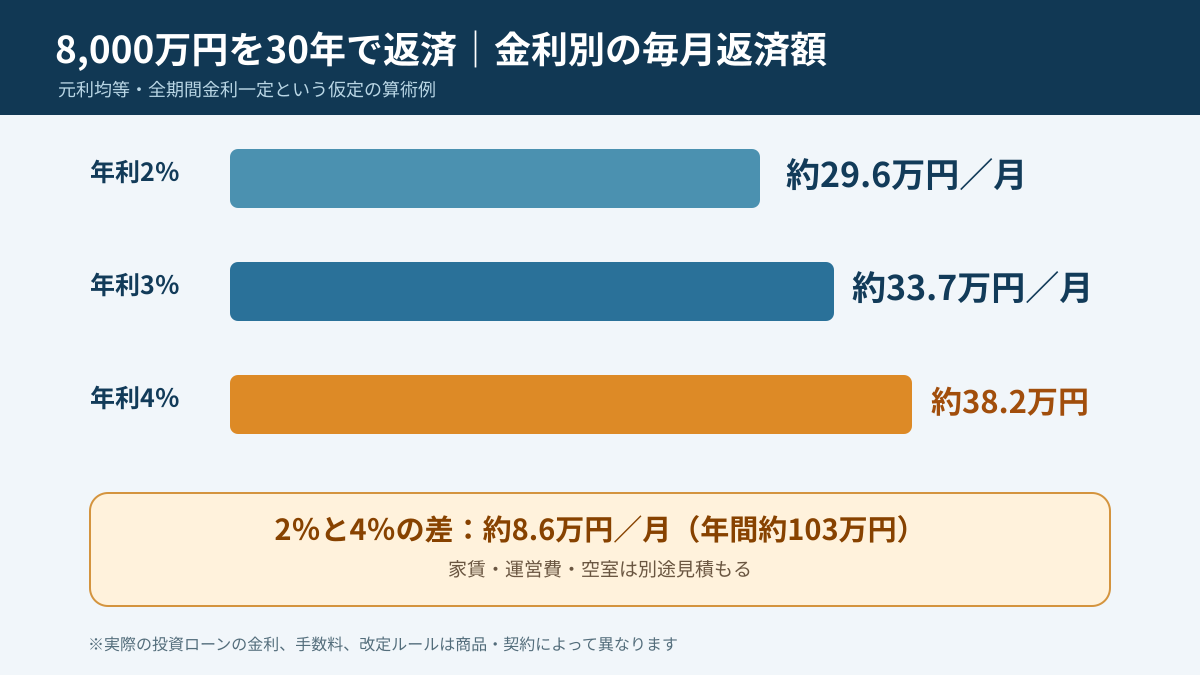
図 借入8,000万円・30年、金利別の毎月返済額(元利均等の試算)
家賃からローンを引く計算では不十分
仮に一棟の新築アパートで、満室時の年間家賃が720万円だったとしましょう。借入8,000万円、年3%・30年の年間返済額約404.7万円を引けば315万円ほど残るように見えます。しかし、そこから管理料、保険、固定資産税、共用部費、入居者募集費、空室、修繕費などが出ていきます。
説明用に、年間の空室・滞納減収を48万円、管理・税金・保険・修繕などの運営費を150万円と仮定すると、税引前の概算資金余力は720-48-150-404.7=約117.3万円です。月平均では約9.8万円です。この数字には個別の税務計算、大規模な突発修繕、購入時の諸費用等をすべて反映しているわけではありません。
年117万円の余力が適切かどうかは、投資目的とリスク許容度によって変わります。例えば一戸が長期間空いたり、外壁や給湯設備の修繕が重なったりすれば、余力が小さくなることがあります。家賃収入だけを見て返済を引く計算は、収益の上限に近い幻想を生みやすいのです。
ここで、金融機関が使うこともある返済余力の指標「DSCR」を参考にできます。上の単純例では家賃720万円から減収48万円と運営費150万円を差し引いた522万円を、年間返済404.7万円で割ると約1.29倍です。ただし分子や分母の定義は目的や金融機関で異なり、一定倍率なら審査を通過するという保証はありません。
空室と金利を同時に悪化させてみる
シミュレーションで最も重要なのは、条件が一つだけ悪くなったときではなく、複数の悪化が同時に起きたときです。年間家賃の満室想定720万円は変えず、空室・賃料低下による減収が90万円、運営費が180万円、金利4%相当の年間返済が約458万円と仮定すると、720-90-180-458=約マイナス8万円になります。
標準ケースで約117万円の黒字だったものが、金利と空室・費用の条件変化で赤字になるイメージです。これは特定物件の予測ではなく、どの条件が弱点になるかを知るための仮想例です。変動金利商品の実際の金利改定に伴う返済額の変化は契約条件に従ってください。
「空室が多いのは一時的だから」「新築だから修繕はしばらくゼロ」として試算から外すと、問題が表面化するのが購入後になります。最初から悪化ケースを入れ、赤字になった場合に何か月持ちこたえられるか、予備資金はいくら必要か、賃料設定や管理費を見直せるかを考えることが大切です。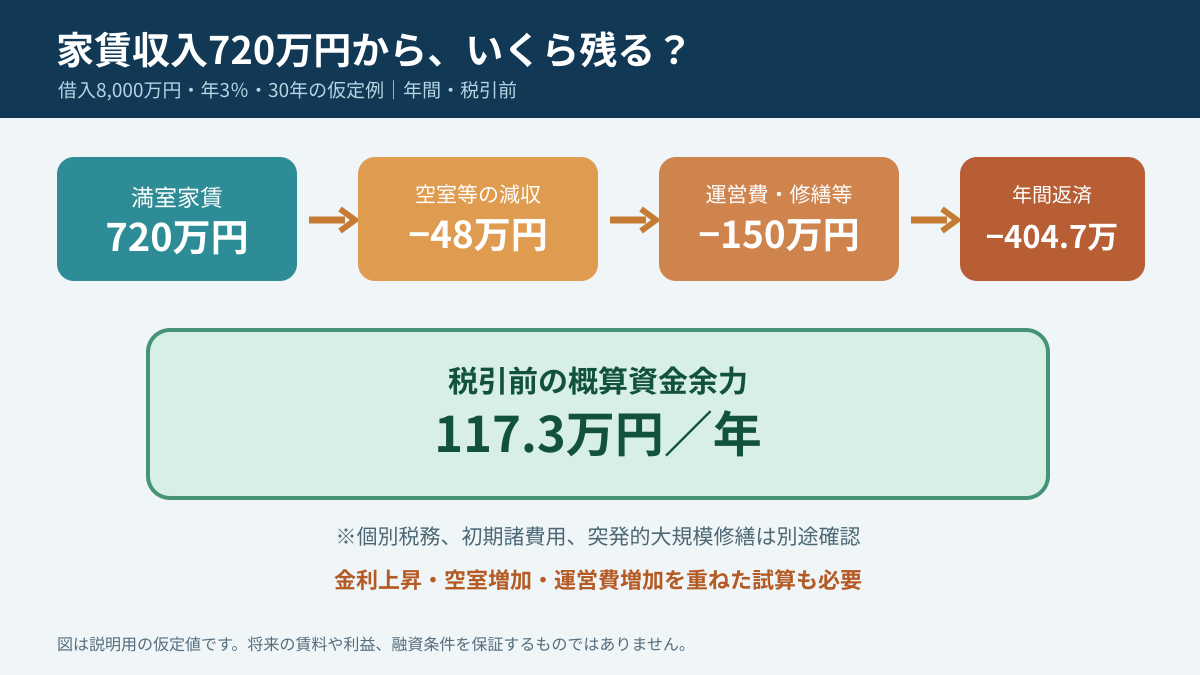
図 満室家賃720万円から税引前の概算資金余力117.3万円まで(架空例)
借入期間を延ばせば安全になるのか
借入8,000万円・年3%・元利均等という条件なら、返済期間25年で月約37.9万円、30年で約33.7万円、35年で約30.8万円です。期間を長くすると月額負担は下がります。一方、同じ金利が続くなら総利息は増え、完済まで時間がかかります。
期間を延ばした場合、10年後や15年後の残債がどうなるかも確認してください。将来、物件の売却を検討する場合、売却代金から残債と諸費用を引いた手元資金が重要になります。返済額が小さいという一つの良い面だけを見て、借入期間の長さを決めるのは危険です。
さらに、実務では建物の構造や耐用年数、借入人の年齢、金融機関の融資方針等によって返済期間に上限が設けられる場合があります。「新築だから誰でも35年借りられる」と考えず、金融機関から得られた条件に基づいてシミュレーションを調整してください。
私が重視するのは「銀行に説明できる事業計画」
良い資金計画は、金利の入力欄を埋めた表だけではありません。賃料設定の根拠、土地の立地、想定入居者、管理委託料、修繕計画、金融機関の評価を一つのストーリーとして説明できることが重要です。数字の根拠が明確なら、計画と実績がずれたときに見直す場所も分かります。
例えば、周辺より高い賃料を置くなら、なぜその賃料でも入居者に選ばれるのかを設備や間取り、立地と結びつけて説明する必要があります。賃料の根拠が「新築だから人気のはず」という印象だけなら、保守的な収支とはいえません。管理会社の募集実績、競合物件の条件、ターゲット層の生活動線を確認しましょう。
土地価格を抑えるために駅から離れた場所を選ぶ場合は、駐車場、周辺雇用、買い物環境が入居需要を支えるかを見るべきです。金融機関の担保評価が高くても、長期の入居需要が乏しければ家賃が不安定になります。逆に人気エリアでも土地・建築費が高すぎれば返済負担が大きくなります。融資評価と賃貸需要の二つを同時に満たす設計が必要です。
一棟目の借入で、二棟目の可能性を閉ざさない
将来複数の収益物件を取得したい人にとって、一棟目の購入判断は特に重要です。一棟目が満室で順調に見えても、月々の返済額が大きく、税金・修繕を払うと現金がほとんど残らないなら、次の資金調達時に十分な預金がない可能性があります。金融機関は既存の借入金残高、返済実績、保有物件の収益、自己資金を総合して検討します。
一棟目の融資審査に通ったという実績が二棟目の融資承認を保証することはありません。金利、市況、本人の給与や家族構成が変化することもあります。収益をできるだけ高く見せるために空室率や費用を低く置いた計画は、保有後に実績との乖離を生み、次の銀行交渉で説明が難しくなるかもしれません。
私は、物件を複数持つことを目的にするより、各物件が独立した事業として安定的に運営され、借入れの残高と返済余力を把握できる状態を大切にしたいと考えます。拡大するか、一棟を長く保有するか、一定の時点で売却するかを選べる余地こそ価値があります。
給与所得者ほど注意したい「赤字補填の習慣」
給与所得者が不動産投資を始めると、毎月の赤字を給料から補えばよいと考える場合があります。しかし、赤字補填が常態化すると、投資そのものが収益を生んでいるのか分からなくなります。家族の生活費を圧迫し、住宅購入や教育資金の計画を変えることにもなりかねません。
もちろん、計画的な大規模修繕のために一時的に現金を投入することと、通常運営だけで毎月赤字になることは違います。重要なのは、家計から投入した現金を記録し、賃貸事業だけの損益と資金繰りを毎月見える化することです。専用口座に家賃を入れ、返済、保険、管理料、修繕費をそこから支払うと把握しやすくなります。
さらに投資開始時には、家計の緊急資金と賃貸事業の運転資金を分けておくべきでしょう。子育て費、車の買換え、親の介護、本人や家族の疾病など、人生には不動産とは関係のない支出があります。月々の返済が計算上可能でも、手元現金がほとんどなければ一度の支出に弱い体質になります。
元金返済と税金を混同しない
不動産投資の利益を考えるとき、税務上の所得と現金収支を混同することがあります。借入金の利息は、要件に応じて必要経費になり得ます。一方、借入元金の返済は通常、必要経費ではありません。建物取得費は減価償却を通して費用化するのが基本で、減価償却費はその年に同額の現金が支払われる費用とは限りません。
つまり、税務上は黒字で納税が発生しても、ローン返済によって現金が不足する可能性があります。逆に帳簿上の損失が出ているからといって、それが全て自由に使える資金を増やすわけではありません。土地の取得に関する借入利息などは損益通算に制限がある場合もあります。税金が減るからという理由だけで物件を買うのは危険です。
計算表では、税引前の資金余力と、税金を考慮した手取り、そして期末の預金残高を別々に管理してください。銀行融資審査に使う財務指標と、家計が実際に使える金額は同じではありません。税務処理の個別判断は税理士等に確認しましょう。参考:国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
物件を売るときの残債が見えていますか
ローン返済シミュレーションには、月返済額だけでなく各時点の借入残高も含めたいところです。元利均等返済は初期に利息の占める割合が大きいため、単純に「返済期間の半分が過ぎれば元金も半分減る」と考えると誤ります。売却を想定する年の残債を正確に把握する必要があります。
たとえば10年後に生活拠点が変わり、物件を整理したくなった場合を考えてみましょう。想定した売却価格から借入残高を差し引くだけでは不十分です。仲介手数料、抵当権の抹消に伴う費用、売却時の税金、必要な修繕、返済時の手数料等があり得ます。売却価格が購入時より高いとは限りません。
出口戦略とは、売却益を大きく見積もることではありません。売らざるを得なくなった場合にも選択肢があるか、売却価格が予想より低い場合に残債を返せるか、長期保有へ変更した場合に修繕資金が足りるかを考えておくことです。購入時から出口を考えると、土地と建物の選び方も変わります。
返済期間と建物の修繕時期を同じ表で見る
長期返済の試算で、意外と抜け落ちるのが大規模修繕の時期です。新築なら設備は新しいものの、経年によって外壁、屋根、防水、給排水、共用設備などの維持費が発生します。設計や材料、運用状況で費用は異なりますが、年数が進むほど大きな支出が一度に起こる可能性があります。
家賃が少しずつ下がる一方、借入返済は続き、修繕費が増えるという組み合わせが長期収支を圧迫します。返済期間を長く設定するなら、築10年、15年、20年などの節目に設備更新費とローン残高、賃料の見込みを並べて確認するとよいでしょう。具体的な修繕時期は建物ごとの長期修繕計画で検証してください。
また、修繕費を見積もるときは「毎年同じ金額」という簡略モデルだけで終わらせないようにしましょう。毎年一定額を積み立てる考え方と、実際に支出する時期を分けて管理することが大切です。積立金として口座に残っている現金が、借入の元金返済や生活費に使われていないかも確認します。
金利だけで融資先を選ばない
不動産投資ローンを複数の金融機関で比較するとき、最も低い金利の提案が常に最適とは限りません。借入期間、自己資金、担保・保証条件、融資実行までのスケジュール、金利の見直しルール、繰上返済の費用、各種手数料などによって総負担が変わるためです。
例えば金利が低くても返済期間が短ければ、月々の元利返済額が増えてしまうことがあります。逆に金利がやや高くても長い期間が得られれば毎月の支払は軽くなる可能性がありますが、総利息や将来の残債は増える方向になります。借入額・期間・金利・手数料を一組の条件として比較することが重要です。
担保評価が高い物件を買っていても、返済実績が悪化すれば将来の資金調達に影響するかもしれません。金融機関へ提出する収支表に、実現しにくい賃料を置くべきではありません。取引先と投資家の双方が、現実的な前提を確認できることが長い付き合いにつながります。
物件の営業資料を見るときに私なら質問すること
「満室賃料はいくらですか」という質問だけでは足りません。「その家賃を設定した根拠は何ですか」「近隣の類似物件はどれくらいの期間で決まっていますか」「一部屋の退去で年間家賃は何%減りますか」「将来の家賃下落率は何%で試算していますか」と聞きたいところです。
返済については、「銀行の条件は仮定ですか、事前相談済みですか」「金利は変動ですか固定ですか」「保証や担保の条件は何ですか」「融資実行後の月々の返済額に手数料は含まれますか」「返済期間を短くしたら資金余力はどうなりますか」と確認します。
運営面では、「管理委託料の範囲は何ですか」「入居募集時の広告費は誰が負担しますか」「大規模修繕の積立はいくら必要ですか」「火災や自然災害への備えは何ですか」と質問します。これらは担当者を困らせるための質問ではありません。契約を結ぶ前に、事業の仕組みを理解するための基本事項です。
数字を確認する順序を変えるだけで判断は変わる
投資家が最初に見る資料として、物件価格と利回りを示した広告があります。広告にはメリットが凝縮されているため、魅力的に見えるのは自然です。しかし実際に購入判断をするときは、少し順序を変えてみてください。
まず自分が毎月どの程度の変動に耐えられるかを考えます。次に年間家賃の根拠と運営費を確認し、そこから安全に返済に使える金額の概算を見ます。その後に金利・返済期間・借入額を検討して、最後に価格と利回りを比較するのです。この順序なら、物件に合わせて無理に融資額を増やすことを避けやすくなります。
例えば年間の返済原資に余裕が少ない物件は、金利がわずかに上がっただけでキャッシュフローが赤字になり得ます。買いたい物件があるからといって、空室率を下げたり管理費を削ったりして収支表を黒字に見せるべきではありません。数字の前提を変えるなら、変えた理由と証拠を示す必要があります。
事業計画を厳しく見積もることは、魅力ある投資を諦めるという意味ではありません。どの条件で採算が合い、どこを調整すれば成立するかが見えるようになることです。例えば建築プランや間取りを変える、土地の条件を見直す、借入期間を調整する、管理運営を改善するといった選択肢を比較できます。
住宅ローンの常識をアパートローンに持ち込まない
住宅購入の経験がある人ほど、不動産投資ローンを同じように考えることがあります。しかし、住宅ローンは本人や家族が居住する住宅の取得を目的とするのが一般的で、賃貸事業のための資金とは用途が異なります。金利の水準、借入期間、担保評価、審査の焦点も違う場合があります。
さらに、住宅ローンの変動金利商品で知られている返済額改定の仕組みが、投資用アパートローンに必ず付いているとは限りません。金利が上がっても五年間返済額が変わらない、返済額増加には上限がある、といった説明は商品によって異なります。必ず不動産投資向けの契約内容を確認する必要があります。
銀行の返済予定表には、元金、利息、返済残高の推移が示されることがあります。最初の月々の返済額だけでなく、将来の残高、金利見直し時の計算方法、完済時期も説明を受けてください。計算機は便利ですが、契約書が優先されるという基本を忘れないでほしいと思います。
赤字のケースを見つけたら、判断を変える条件を書く
返済の試算を見て心配な条件が見つかったときは、その表を閉じる前に、何が変われば検討を続けられるかを書き出します。借入を抑えるために自己資金を増やすと、手元の予備費は減ります。修繕費を削れば試算上の数字は改善しても、設備が故障したときの支払いが消えるわけではありません。賃料の想定を見直す場合も、近隣の募集事例だけで決めず、同じ間取りや設備、募集時期、入居までの期間を確認します。どの想定を変えるかで、次に調べる資料や交渉する相手が変わります。
運営が始まったら、募集や修繕に使ったお金を返済表とは別の欄に記録します。退去による赤字が短い期間だけのものなのか、募集賃料や維持費の前提が当初から大きくずれていたのかは、現金の増減だけでは判断できません。資金を補う必要が出た場合の相談先や、条件の見直しを始める目安を決めておけば、支払いが迫ってから慌てて条件を決める場面を減らせます。家族と共有している生活費や事業のための予備資金を使う判断も、あらかじめ考えた範囲と照らし合わせましょう。
売却や借換えの検討では、借入残高に加えて、満期までに残る修繕予定や契約の条件を同じ時系列で整理します。返済負担が軽く見える案でも、条件変更に伴う費用や、空室のまま募集を続ける期間があれば現金の残り方は変わります。そこで、当初の試算から変わった項目、その根拠、検討を続けるために必要な条件を、金融機関や管理会社に確認できる形にまとめておきます。試算を一度作って終えるのでなく、運営中の数字で更新しながら、保有、借換え、売却の判断に使うことを意識してください。
返済シミュレーションのよくある質問
金利1%上昇は、そこまで大きな問題でしょうか?
借入額によります。借入8,000万円、30年、元利均等、全期間同一金利という仮定では、年2%の月返済約29.6万円と年3%の約33.7万円の差は月約4.1万円です。年間約50万円の差は、設備修繕や入居者募集の予算に匹敵することもあります。変動金利の実際の返済額改定は契約条件を確認してください。
満室であればキャッシュフローは確実に黒字になりますか?
なりません。満室家賃から管理料、固定資産税、火災保険、建物の維持管理、修繕費、ローン返済等が出ていきます。家賃が満室でも、取得価格と借入条件が厳しければ現金収支は赤字になり得ます。賃料の水準だけでなく総費用と返済額を確認してください。
返済期間を35年にできれば安全ですか?
毎月の返済額を抑えやすくなりますが、総支払利息と将来残債の面では違うリスクがあります。融資期間は金融機関と物件条件によるため、希望どおりに設定できるとは限りません。退職後の返済や売却時の残債も考慮しましょう。
銀行の融資可能額を先に聞いてはいけませんか?
融資可能性の把握は必要ですが、それだけで購入予算を決めないことです。銀行が検討する金額と、家計や賃貸事業が無理なく負担できる金額を比較し、保守的なケースでも返済できるかを確認してください。
DSCRが1倍を超えれば十分でしょうか?
DSCRの定義や求める倍率は金融機関や分析目的で異なります。1倍を少し上回っても、空室・修繕・金利上昇によって返済余力が消える場合があります。倍率だけでなく年間の現金額と予備資金の厚みを確認しましょう。
最初は少ない自己資金で借りたほうが効率的ですか?
借入比率を上げると自己資金当たりの運用効率が高く見える場合がありますが、返済額と金利変動リスクも大きくなります。一方で自己資金を入れすぎると手元資金が薄くなります。家計と物件のリスクに応じて検討することが必要です。
最後に――「銀行に評価される物件」の本当の意味
私が考える銀行融資評価目線の不動産投資は、「借入を最大化する技術」ではありません。土地と建物の条件を把握し、賃貸需要に根拠を持ち、運営費と返済額を保守的に見積もり、事業として長く継続できるかを検証する考え方です。
金利が変わっても、空室が増えても、家族の暮らしを犠牲にしない設計を目指す。想定より良い収支が出たら余力として残し、次の修繕や投資の選択肢に備える。こうした積み重ねが、長期の不動産投資で大切だと考えます。
セイコー・エステート&ディベロップメントでは、福岡の土地から始める新築アパート一棟投資について、銀行融資評価の視点と長期収支を組み合わせた検討を大切にしています。借入できる限度額を知りたい方も、まずは『返せる額』を一緒に整理することから始めてみてください。
融資力診断:銀行融資評価から資金計画を確認する
セミナーのご案内
個別相談
参考:全国銀行協会「元利均等返済と元金均等返済」https://www.zenginkyo.or.jp/article/tag-d/5215/
参考:国税庁「不動産所得の計算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
関連記事
融資の順番と銀行が見る評価項目
アパート経営で確保しておきたい手元資金
※2026年11月17日時点の一般的な情報です。試算は一定の金利等を仮定した計算例であり、将来の金利、融資承認、賃貸経営の利益を保証するものではありません。具体的な条件は金融機関や専門家へ確認してください。