
融資厳格化の今、福岡で“安全に始める”新築アパート投資術
福岡で土地から新築アパートを建てる計画を見るとき、「何戸建てられますか」という問いが早い段階で出てきます。収入を得る事業ですから、限られた土地を有効に使いたいと考えるのは自然なことです。しかし、建物の間取りと戸数を決める場面で、収益を評価する数字が「満室想定家賃の合計額」だけになっていないでしょうか。
戸数を増やすほど、各部屋の水回りや設備、玄関なども増える可能性があります。住戸面積が小さくなれば入居者の選択肢としての競争力も変わります。入居者の入れ替わりが多くなると、空室だけでなく募集・原状回復の費用も生じます。一方、住戸を広くして戸数を減らせば、1室の空室が全体に占める割合が大きくなります。どちらにも一長一短があるわけです。
大切なのは、戸数を最大化することではなく、「その土地で暮らす人に選ばれ、建てた後も返済と維持管理を続けられる建物」を設計することだと考えます。融資を受けて不動産投資を行う場合には、建築の瞬間の収支だけでなく、入居募集、金利や家賃の変化、修繕、売却まで見渡す必要があります。
以下は特定物件の販売実績、融資可否、将来の収益を示すものではありません。
土地に「建つ」と、入居者が「住みたい」は違う
建物を企画する最初の段階では、用途地域、建ぺい率・容積率、敷地形状、接道、道路幅員、避難や設備、条例、駐車・駐輪などを踏まえ、法令上・技術上どのようなプランが可能かを確認します。これは事業として欠かせない土台です。しかし、建築できることは、入居者がいることの証明ではありません。
仮に敷地内に小さな部屋を多く配置できたとしても、周辺の入居者がより広い部屋を求めているなら、そのプランは賃貸事業として合わない可能性があります。逆に広い部屋を少数配置したくても、周辺の家賃予算を超えるようでは、募集が長期化するリスクがあります。
土地を購入した後に「実はその間取りの需要が弱い」と判明すると、設計の変更や建築費の再検討が必要になり、選択肢が限られることがあります。土地から事業を始めるのであれば、取得前の段階で賃貸市場の確認を進めることに意味があります。
入居者の視点では、駅までの距離、通勤・通学、生活施設、車の必要性、家賃総額、収納、遮音、防犯など、毎日の生活を左右する条件が重要です。投資家の建築利回りと、入居者の生活満足は別の評価軸です。この二つを結び付けていくことが設計の役割だといえるでしょう。
「想定家賃を掛け算する」前に、賃料の根拠を確認する
一棟投資の収支シミュレーションは、戸数×月額賃料×12か月という計算から始めやすいものです。しかし、最初に入力する賃料が過大なら、後に続く融資計画や利益計算も同じ方向にずれてしまいます。
たとえば間取りを増やすことで総戸数を10戸にできても、各戸の家賃を何万円に設定できるかが不明なら、事業性は判断できません。広告に出ている募集賃料は参考になりますが、実際に契約が成立する金額や入居までの期間を保証するものではありません。
賃料を調べるときは、近隣の同じような間取りだけを集めるのではなく、駅距離、専有面積、築年数、設備、共益費、駐車場、インターネット条件などをそろえて比較します。競合する新築物件がこれから供給されるかも、長期の募集を考えるうえで見ておきたい情報です。
「周辺の最高家賃を基準にして事業計画を組む」ことに慎重になるべきなのは、その家賃が例外的な条件で成立している可能性があるからです。投資計画は、最高値の成功だけでなく、標準的な条件や想定を下回る条件でも検討する必要があります。
戸数を増やせば、空室リスクは小さくなるのか
収入の分散という意味では、戸数が多いほど一つの部屋への依存割合を下げられます。8戸のうち1戸が空室なら12.5%、6戸のうち1戸が空室なら約16.7%です。これは戸数ベースの計算であり、同じ家賃の部屋が並んでいると仮定した場合の見方です。
実際には、戸数の違いだけでなく、空室がいつ起き、何か月続くかが重要です。全室が同じ入居者層を想定していると、学校の卒業時期や異動の時期など、入退去が一定の期間に集中する可能性もあります。住戸を広くすれば必ず長期入居になるという根拠もありません。
さらに、空室が発生したときには賃料を受け取れないだけでなく、原状回復、広告料、仲介にかかる費用、設備の交換などが発生する場合があります。見かけの入居率だけでは、管理にかかった現金の総額を確認できません。
戸数分散の考え方は必要です。しかし、それだけをもって「戸数の多い案が安全」と結論づけることはできません。空室率の予測、募集にかかる時間、管理費と建築費まで含めた比較が必要です。
【完全な架空例】1Kを8戸と1LDKを6戸、どちらを選ぶか
ここで、同じような総投資額を検討する二つの案を仮定してみます。ただし、両案を一つの敷地で実現できることを示すものではなく、実在の査定でもありません。分かりやすくするため、建物の法令条件や工事費は未設定とします。
| 比較項目 | A案:1K系8戸 | B案:1LDK系6戸 |
|---|---|---|
| 住戸数 | 8戸 | 6戸 |
| 1戸当たりの月額想定家賃 | 65,000円 | 75,000円 |
| 月額満室想定家賃 | 520,000円 | 450,000円 |
| 年間満室想定家賃 | 6,240,000円 | 5,400,000円 |
| 1戸が2か月空いた場合の減収 | 130,000円 | 150,000円 |
| 上記空室だけ反映した年間家賃 | 6,110,000円 | 5,250,000円 |
数字だけを並べると、A案の満室想定家賃が高くなっています。しかしここに、建築費、運営費、保険料、税金、入居者募集の費用、返済額を入れるとどうなるでしょうか。A案では水回りや設備の住戸数が増える可能性があり、B案では一室あたりの広さや工事仕様の影響が考えられます。どちらが安く建てられるかは個別の見積もりが必要です。
空室リスクについても、A案は1戸の空室で年13万円の減収、B案は15万円の減収という仮定です。ただし、B案の方が退去回数が少ないという保証はなく、A案の方が入居率が高いという保証もありません。建築前に確実な年次収益を知ることはできないため、複数の条件でシミュレーションすることが重要です。
さらに、家賃が一室当たり月5,000円下がった場合、A案では8戸×5,000円×12か月=年48万円、B案では6戸×5,000円×12か月=年36万円の減収となります。全室一律の家賃変化という単純な架空条件ですが、戸数が多いと同じ単価の変化が建物全体に与える金額も変わることを示しています。
ここで問うべきなのは、どちらが「勝ち」かということではありません。どの条件が変わると、どちらの案が有利になるのかを理解することです。土地と建築の段階で選べる要素が残っていれば、事業計画を改善できる余地も広がります。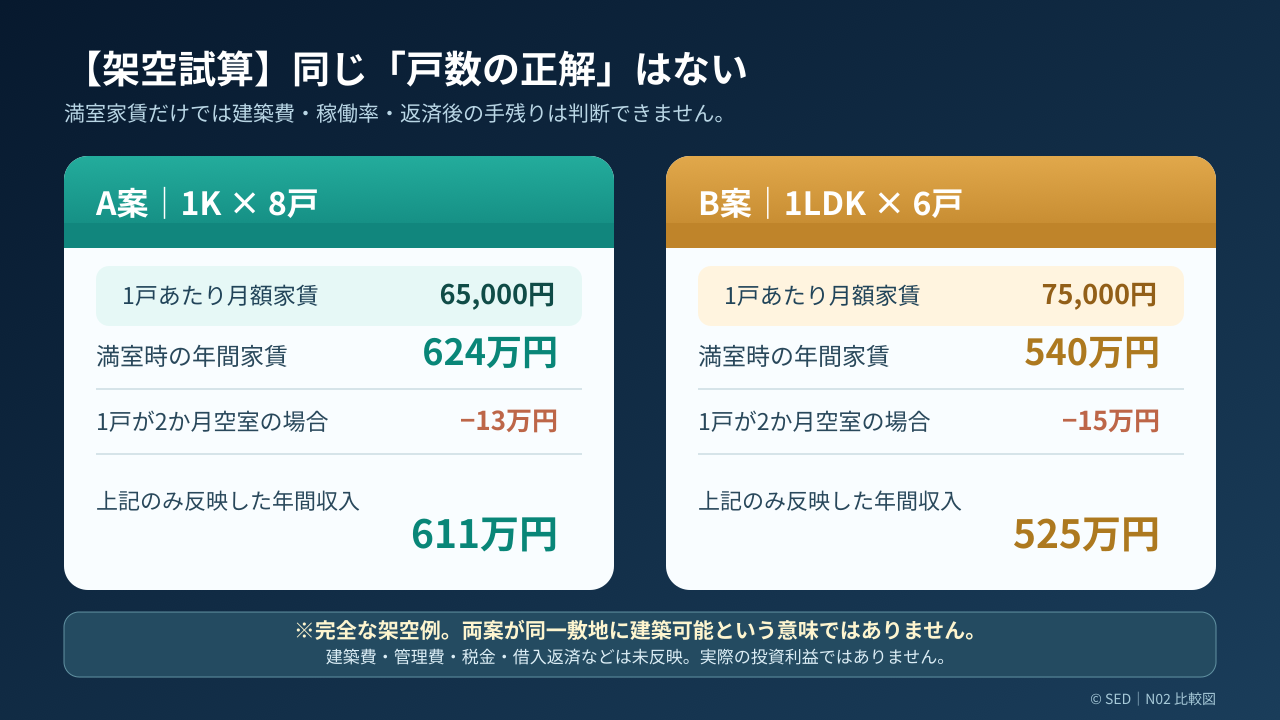
図 架空試算。1戸が2か月空室の場合の年間家賃はA案611万円、B案525万円。建築費、運営費、税金、借入返済などは未反映です。
一室を増やすために、失っているものはないか
戸数を増やすプランでは、各室の専有面積だけでなく、廊下、階段、玄関の位置、水回り、収納、バルコニー、駐車場など、建物全体の使い方が変わります。一室を確保するために、全部屋の収納を削ったり、家具を置きにくい形状になったり、必要な駐車場が確保できなくなったりしていないでしょうか。
間取り図の数字は、設計の効率を示す一面があります。しかし入居者は、図面に描かれた専有面積の数字だけでなく、暮らしやすさを比べます。椅子や机をどこに置くか、洗濯物をどう干すか、帰宅してからどのように移動するか、収納が足りるか。内見の場面では、こうした小さな不満が決め手になることがあります。
国土交通省の「令和6年度住宅市場動向調査」では、民間賃貸住宅入居世帯が住宅を選んだ設備等の理由として「間取り・部屋数が適当だから」という回答が67.9%と報告されています。この数字は全国の調査結果であり、福岡の個別立地を説明するものではありません。それでも、家賃だけでない住戸選択の理由があることを示す参考です。
「この設備をつければ家賃が高くなる」「この間取りなら空室が出ない」と断言することはできません。費用をかける場所と、入居者が価値を感じる場所をそろえるために、賃貸募集に関わる人と設計者が情報を共有することが必要です。
福岡という広い市場で、一つの成功パターンを横展開しない
福岡の新築アパートといっても、市街地、大学周辺、鉄道沿線、郊外の就業地など、生活環境はそれぞれ異なります。福岡市の一部で成功した間取りを、別の市町村にそのまま持ち込んでも、同じ収益が得られるとは限りません。
通勤・通学に公共交通機関を使う人が多い場所なら駅や停留所へのアクセスが比較されやすいでしょう。車通勤が中心の地域なら、駐車台数、出し入れのしやすさ、主要道路へのアクセスが重視される場合があります。家族向けなら学校や生活施設、二人暮らしなら広さと家賃負担など、検討者の評価軸は違います。
重要なのは、行政区全体の人口動態だけで個別の需要を判断しないことです。実際には数百メートルの違いで競合物件の種類や利便性が変わる場合があります。周辺の募集物件を比較し、可能なら賃貸管理の現場から募集期間や成約条件の情報を集めます。
国土交通省の「不動産情報ライブラリ」は、地価公示、不動産取引価格、都市計画、防災、周辺施設などを調べる資料として役立ちます。ただし、掲載される情報だけで入居者需要や将来の家賃を予測できるものではありません。地図情報、賃貸市場、現地での生活環境を合わせて確認しましょう。
銀行融資の検討では、間取り名より収支の根拠を問う
「1LDKなら銀行評価が高い」「戸数が多ければ融資が出やすい」という一般化には注意が必要です。銀行融資では、物件の事業性や担保のほか、借り手の収入、自己資金、金融資産、既存借入、保有物件など、多くの情報が関係します。金融機関によって融資方針や審査条件も異なります。
間取りと戸数は事業収支の重要な前提ですが、それだけで融資の可否は判断できません。むしろ、入居者が実際に支払えると考える賃料、建築費の妥当性、空室・修繕・募集費を差し引いた返済余力を説明できることが大切です。
賃料を高く見込めば表面上の利回りは上がります。しかし、入居者が決まらなければ現金は入らず、ローンの返済は通常継続します。年間満室家賃だけではなく、空室が続いた年、賃料を引き下げた年、設備の更新費用が重なった年を想定した資金計画を確認する必要があります。
最初に金融機関との相談が必要になる場合も、建築プランがある程度固まってからになる場合もあります。必要な資料と精度は案件ごとに異なりますが、自己資金・既存借入と総投資額の整合性は早めに確認できる論点です。
建築費を「坪単価」だけで比較しない
建築費の比較では、面積当たりの単価がよく使われます。しかし、同じ面積でも住戸の数が変われば、玄関、キッチン、浴室、トイレ、給湯、電気、給排水の配管、室内設備など、数量と工事の難しさが変わる場合があります。
一方、広い住戸をつくる場合も、内装面積、建物形状、外壁や窓、構造、設備仕様によって費用は変わります。共用廊下・階段、駐車・駐輪スペース、外構、地盤対策、引き込み工事を含めた総投資額を比較しなければ、どちらが高いかは判断できません。
費用面だけで戸数を決めると、後に賃貸募集で苦戦する場合があります。反対に設備や広さに投資しすぎ、賃料で回収できない場合もあります。何を削ると賃貸競争力が落ち、何に費用をかけると需要に応えられるかを設計と管理の両方から検討したいところです。
建物の初期費用を把握する際には、見積もりに含まれる工事の範囲を確認することも重要です。別途工事、外構、地盤、各種申請、設備引込、設計・監理費など、同じ条件で比較しないと数字を読み間違えるおそれがあります。
間取りと戸数は「建てた瞬間」より「10年後」からも考える
新築時の賃料は、築浅であることによる魅力が反映されている場合があります。しかし、10年後にも同じ条件で成約できるかは分かりません。周辺の人口構成、競合の新築供給、設備の標準水準、家賃負担感などが変化するからです。
将来の入居者に選ばれるためには、建物の汎用性も考える必要があります。非常に特殊な設計が特定の入居者層には人気でも、将来その層が減れば募集が難しくなる可能性があります。逆に、一般的な間取りでも競合と区別できなければ賃料の維持が難しいことがあります。
将来の修繕も忘れられません。住戸の数に応じて更新が必要なキッチンや給湯器、室内設備の数量が変わる場合があります。共用部分の照明や設備、屋根・外壁・防水などは建物全体の維持管理に関わります。新築時の家賃から返済だけを差し引く収支では、その費用を見落としやすくなります。
長期保有では、実際の賃貸管理費、修繕、空室期間、家賃の変化を記録し、当初予測との違いを検証します。事業計画どおりでなかった場合に原因を説明できることが、次の物件の設計や資金判断にもつながります。
2棟目の融資を考えるなら、1棟目の「安定した数字」を作る
不動産投資を複数棟に広げたいと考える人にとって、最初の物件で手元資金を残せるかは重要な検討事項です。家賃収入が多くても管理費・修繕費・借入返済に追われ、計画の見直しができない状態では、次の投資の余裕が限られる場合があります。
借入残高、返済履歴、月次の収入・支出、空室と退去時の費用などを整理しておけば、事業実態を確認しやすくなります。金融機関が同じ指標を必ず評価するとは限りませんが、少なくとも投資家自身が新たな借入の負担を検討する材料にはなります。
戸数を多くした一棟目がよい結果を生む場合も、少ない戸数でも賃貸需要に合った一棟目がよい結果を生む場合もあるでしょう。大切なのは、最初に想定した数字と実績を比べられることです。そうした記録があれば、次の投資では間取りや賃料、設備に関する仮説を改善できます。
「10年で10棟」のような規模目標を持つ場合も、棟数自体が利益を保証するわけではありません。各棟の資金繰りと保有全体の借入負担を管理し、無理のない拡大計画を考える必要があります。
売却する時に、買い手は何を評価するか
新築アパートは、建築後の運営と将来の売却まで見込んで検討することが望まれます。買い手は一般に、入居状況、実際の賃料、修繕履歴、建物状態、周辺市場、物件価格、資金調達条件などを確認すると考えられます。戸数が多いから高く売れる、広い部屋だから有利という単純な関係ではありません。
極端に狭い部屋、特殊な設備や管理方法、代替しにくい間取りなどは、その時点の市場によって評価が分かれることがあります。設計時に入居者の対象を非常に狭く設定すると、将来の売却時に買い手の見方も限られる可能性があります。
一方で、一般的な間取りを無難に採用すれば必ず売りやすいということもありません。周辺で同じような物件が大量に供給されれば、差別化が必要になるかもしれません。将来の見通しは不確実なので、完成時点の表面利回りだけでなく、入居者が選び続ける理由と維持コストを考えることが大切です。
決定前に投資家が確認したい六つの問い
間取りと戸数を決める前に、次の六つを問い直すと判断の筋道が見えやすくなります。
1.この場所で誰が暮らすのか。 会社員、学生、二人暮らし、家族など、周辺の需要と予算を調べているか。候補地の大きな地域名だけで判断していないか。
2.家賃はいくらの根拠があるか。 募集サイトの最高値だけを使わず、築年数、面積、設備、駅距離、共益費込みの条件を比較したか。
3.同じ敷地で複数の案を検討したか。 建築可能性を建築士などに確認し、最大戸数だけでなく、広さや間取りを変えた案も評価したか。
4.建築費の比較条件は同じか。 設備数、共用部、地盤・外構、別途工事、設計費などを含めた総投資額になっているか。
5.入居が遅れた年も返済できるか。 空室、募集費、家賃引下げ、設備更新、金利上昇の影響を少なくとも複数の条件で試算したか。
6.建てた後の経営を誰が確認するか。 月次の入居状況、賃料、費用、修繕、返済を記録し、改善できる仕組みがあるか。
どれか一つを検討しただけで、間取りの正解が分かるわけではありません。しかし、すべてを明示して比較できれば、担当者との打合せで「どの条件を直すか」を議論しやすくなります。事業計画において、説明できない楽観が少ないことは大切な姿勢です。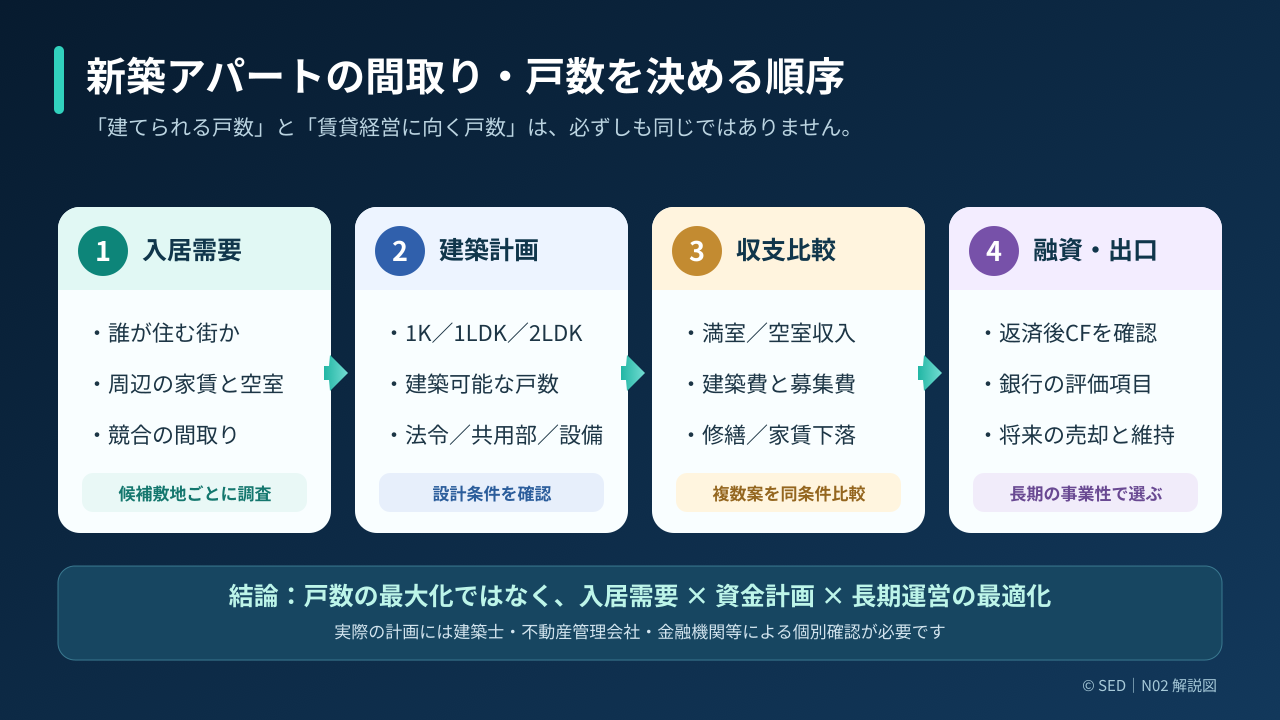
図 間取り・戸数の検討手順。入居需要、建築計画、収支比較、融資・出口の順に確認します。
よくある論点
収入を増やすなら、狭い部屋を増やすのが有利ですか
広さが小さいほど戸数を確保できる場合はありますが、水回り・設備の費用、賃料の上限、募集競争、空室期間が変わります。現地の入居需要と工事費を確認しない限り結論は出せません。
単身者向けと家族向けを混ぜると経営が安定しますか
複数の入居者層を対象にする効果が期待できる場合がありますが、設計や管理が複雑になる可能性もあります。需要のない間取りを混ぜれば、むしろ募集の難しさが増えることがあります。実際の市場と建築条件から判断します。
戸数が多いと銀行評価で有利ですか
戸数だけで融資の可否は決まりません。物件の事業性、担保、申込者の収入・資産、自己資金、既存借入などを含めて審査される場合があります。特定の間取りを選べば融資が通るという保証はありません。
予算が限られる場合、何を優先すべきですか
安全性や法令適合は大前提です。そのうえで、住戸の基本的な使いやすさと、入居者の需要に関係する設備の優先順位を整理し、総投資額・運営費・収支を比較します。安価な工事が長期的にも有利とは限りません。
一棟目から出口まで考えるのは早すぎますか
早すぎるとは言えません。将来の売却時の条件は不確実ですが、入居が続くか、修繕費が過大にならないか、買い手が事業収支を理解できるかという視点は、新築時の設計にも役立ちます。
どこまで調べれば戸数を決められますか
すべての将来条件を確定することは不可能です。候補地の法令・建築可能性、賃貸需要・賃料査定、建築費、空室・修繕を含む収支、資金調達条件が、事業計画上説明できる水準にあるかを確認します。
まとめ|「何戸建てられるか」から「何戸を経営できるか」へ
新築アパートで最初に考えるべきなのは、戸数の多さそのものではありません。需要に合う部屋をつくり、無理のない家賃で入居者に選ばれ続け、管理・修繕と借入返済を継続できる計画にすることです。
家賃を高く見積もれば表面利回りはよく見えます。しかし、それが実際の入金につながるかどうかは、間取り・立地・競合供給・募集条件によって変わります。設計と賃貸市場、融資の条件を一つの事業として検討することが、土地から新築する投資家には重要です。
福岡で新築アパート一棟投資を検討し、自己資金や既存借入と総投資額のバランスを整理したい方は、セイコー・エステート&ディベロップメントの無料・銀行融資力診断を参考にしてください。融資承認や収益を約束するものではありません。お問い合わせは公式サイトをご覧ください。
関連:新築一棟投資で確認したいリスクと銀行評価
公的資料・参考情報
国土交通省「令和6年度住宅市場動向調査 報告書」
国土交通省「令和5年住生活総合調査結果(確報集計)のポイント」
国土交通省「不動産情報ライブラリ」