
福岡で土地を活かす新しい選択|老人ホーム建設による土地活用の成功ポイントを専門家が解説
「所得が高いから減価償却の取れる物件を買いましょう」。不動産投資の勧誘で耳にすることのある言葉です。税金の負担が気になると、減価償却で節税できるという説明が魅力的に響くこともあるでしょう。しかし、税金が減ることと、投資家の資産が増えることは同じではありません。
建物を取得するための支出は現実のお金であり、借入をすれば毎月の返済も現実のお金です。減価償却は税務上の経費計上であって、預金残高を増やす入金ではありません。節税だけを理由に本来必要でない建物を買ったり、過大な借入を抱えたりすれば、節税効果以上の資金負担を背負うこともあり得ます。
本稿は、新築アパートへの投資を検討するときに、最初に確かめておきたい「お金の流れ」に焦点を当てた論考です。減価償却の概要や税務上の計算そのものを詳しく学ぶ記事とは役割を分け、経営としての投資判断、長期の借入返済、想定外の支出、保有後半と出口までを考えます。なお、以下は公開に先立ち髙木政利氏本人による監修・承認を要する編集原稿であり、本人の発言や実体験を引用したものではありません。
1.物件購入の目的は「税を減らすこと」か「収益事業を持つこと」か
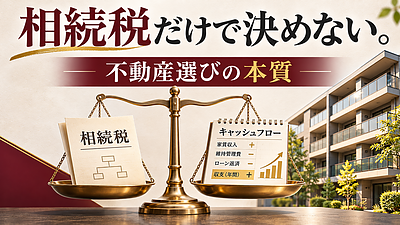
大切なのは、何のために不動産を取得するのかという出発点です。将来の家賃収入を得る、収益事業を育てる、資産を分散する、次の一棟につなげる。目的はいくつかあるかもしれません。しかし、節税はその事業から生じる税務上の結果の一つであり、物件の立地や収益性に代わる投資目的ではありません。
たとえば、家賃収入が期待できない物件で、借入返済や修繕費によって毎年の現金が減っているとします。その一方で、税務上は減価償却費により所得が圧縮され、税金が少なくなる場合もあるでしょう。それでも、税金が減ったという理由だけで「成功」と判断するのは無理があります。出ていった現金と将来発生する費用を含めた資産の増減を確認すべきです。
仮にある支出を行って課税所得が少なくなったとしても、その支出をしなければ手元にもっと多くの現金を残せたかもしれません。支出の目的と節税の結果を逆転させないことは、資金力がある投資家にも、これから一棟目を持つ方にも共通する原則です。
2.減価償却は「現金を使った後に生まれる費用」
建物は賃貸事業を続けるために長期に利用される資産です。その取得価額を税法上の耐用年数と方法に従って毎年の費用にするのが減価償却です。国税庁は建物や建物附属設備を減価償却資産として説明しており、土地自体は原則として対象になりません。
木造・住宅用の建物の法定耐用年数は一般に22年です。平成19年4月1日以後に取得した資産に適用する定額法の償却率表では、22年の率は0.046とされています。4,000万円の対象建物を一年を通じて使用したと仮定すれば、年間184万円という計算例を作ることができます。
しかし、その184万円は「新たに184万円を支払っている」という意味ではありません。建物の取得に伴う支払いは先に発生しています。また、建物本体以外の附属設備等は資産区分が異なることもあり、建築費の総額をすべて22年で計算するのは適切ではありません。具体的な税務処理は税理士の確認が必要です。
この仕組みを理解しておけば、節税額を聞いたときに「そのためにいくらの資産を、どの条件で取得するのか」「家賃収入は十分か」と問い返せます。減価償却だけを切り出して高く評価することは、事業の一部だけを見ることに近いのです。
3.借入金の元本返済は、現金が減るのに通常は経費にならない
銀行から借りたお金には、利息と元本の返済があります。税務上は、業務に必要な借入利息が必要経費となり得る一方、元本返済そのものは通常、経費にはなりません。元本を返すことは負債を減らす行為であって、同じ元本をもう一度費用にするわけではないからです。
投資家の現金収支にとっては、元本返済も利息も銀行口座から出ていくお金です。つまり、元本返済は現金収支を減らしますが、税務上の利益を直接は減らしません。この仕組みが、アパート投資において帳簿上は利益があっても現金が残りにくい状況をつくることがあります。
よく「減価償却費があるから元本返済をカバーできる」という説明も聞かれますが、実際に元本返済に使うお金は家賃収入や手元資金から準備しなければなりません。減価償却費そのものが返済原資として振り込まれるわけではありません。まずこの区別を理解することが、無理のない資金計画の第一歩です。
4.【完全な架空例】税務上の利益236万円、税引前の手残り120万円
次は、説明のために作った架空のアパート一棟の数字です。福岡の実在する物件でも、セイコーEDの成約例でもありません。金額を単純化し、税金・追加設備投資・預り金の増減等は含めていません。
| 年間の項目 | 架空の金額 |
|---|---|
| 家賃等の収入 | 720万円 |
| 管理・修繕・固定資産税等 | 180万円 |
| 借入利息 | 120万円 |
| 建物の減価償却費 | 184万円 |
| 借入元本返済 | 300万円 |
まず税務上の単純な利益を計算すると、720-180-120-184=236万円です。一方、借入元本返済を含む税引前の現金収支は、720-180-120-300=120万円にすぎません。同じ一棟について二つの数字が現れています。
この差は「減価償却費184万円」と「元本返済300万円」の扱いが異なるためです。税金が発生すると、実際の手残りはさらに少なくなる可能性があります。また、運営費180万円という一つの仮定がすべての支出を網羅しているわけでもありません。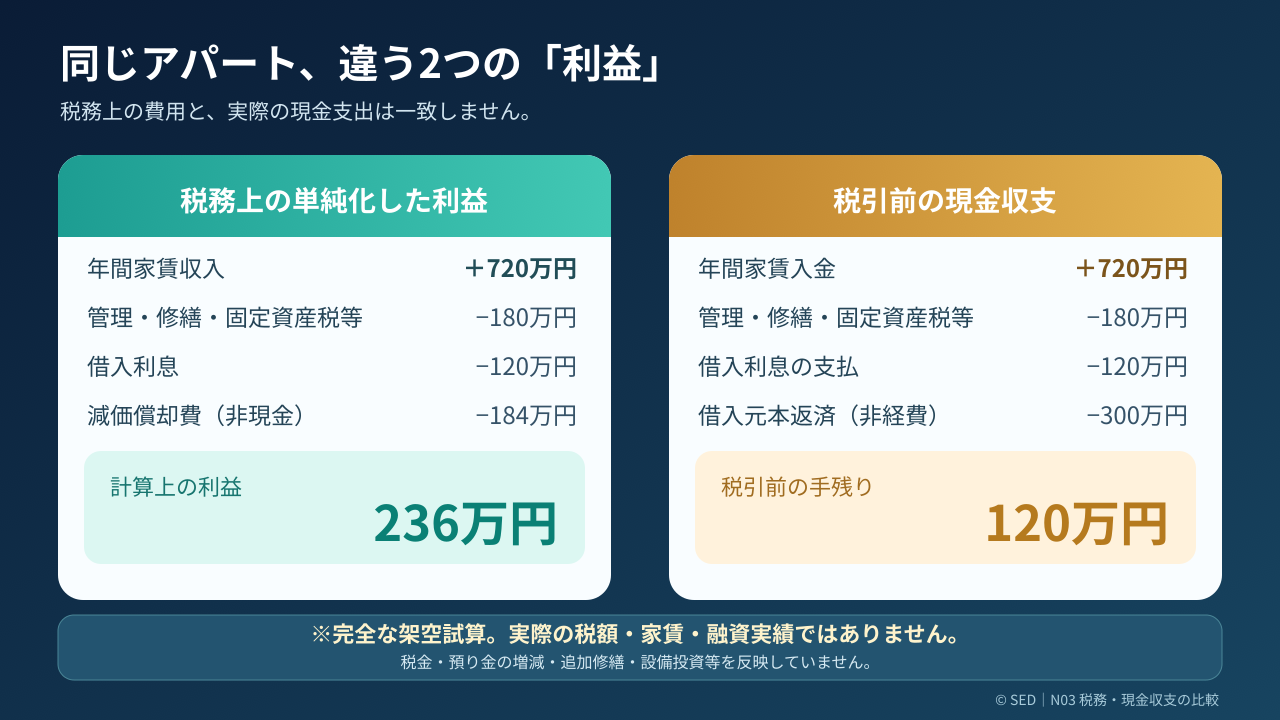
図 完全な架空試算。年間家賃720万円、運営費180万円、借入利息120万円、減価償却費184万円、元本返済300万円の仮定で、税務上の単純利益236万円、税引前現金収支120万円。所得税等と追加修繕は未反映です。
一方、物件の実質的な資産価値や負債残高の変化まで評価するには、現金収支表だけでも不十分です。元本返済によって借入残高が減る一方、建物の劣化や市場価値、売却費用も考慮しなければなりません。税務・現金・資産負債の三つをつなげて初めて、経営の数字に近づきます。
5.返済後の現金が少ない計画は、税金の話以前に危うい
もし年120万円の税引前現金収支しかない物件で、エアコン等の設備更新や入居募集、修繕のためにまとまった現金が必要になったらどうなるでしょうか。年間家賃が数か月分減るだけでも、予定していた手残りは簡単に小さくなります。
投資家にとって、収益計画の中心は「何戸貸せるか」「家賃はいくらか」「実際にいつ入金されるか」「入居が長期化したとき修繕費はいくらか」「返済後の現金がいくら残るか」です。税務上の減価償却は重要ですが、これらの数字が成り立たないことを隠してくれません。
例えば、先ほどの架空物件で家賃が10%減った場合、年間収入は648万円となり、他の支出が一定と仮定すれば税引前現金収支は48万円です。この状態から納税や追加修繕が発生することもあります。利回り表の数字に見えていた余裕は、現金の世界ではずっと小さいのかもしれません。
賃料と稼働率を検討するときは、希望する水準だけでなく、周辺の賃貸競合、直近の募集条件、入居者属性、建物仕様を踏まえた複数のケースが必要です。投資を見送る選択肢も含め、厳しい条件でも持ちこたえられるかを確認する意味があります。
6.デッドクロスという言葉を、投資判断の結論にしない
不動産投資でいう「デッドクロス」は、減価償却費より借入元本返済額が大きくなる状態を示すことがあります。節税効果が小さくなる時期と返済負担が重なる状況を考えるうえで、便利な言葉です。しかし言葉が有名になりすぎると、「デッドクロスになれば必ず失敗」「木造22年、ローン30年なら必ず赤字」という短絡的な理解も広まりがちです。
実際の経営成績は、家賃、空室、維持管理、借入元利、税額、修繕積立、手元流動性などの総合結果です。元本返済が減価償却費を上回っても、家賃収入と他の条件によっては現金を残せる場合があります。反対にその状態になる前から、空室や借入条件によって資金繰りが厳しい場合もあります。
したがって「デッドクロスかどうか」は注意喚起の一つの印であり、納税後の手残りを年ごとに計算する代わりにはならないと考えるべきです。節税だけで買うという判断と同様、単一の指標で買うか売るかを決めるのは危険です。
7.返済期間と法定耐用年数は、同じ数字である必要はない
木造住宅用建物の法定耐用年数22年は、税務上の費用配分の期間を示す数値です。他方、融資期間は借り手の属性や物件、金融機関の商品、担保評価、金利等を踏まえて決まります。22年という数字だけで、銀行融資が22年に制限されるとも、必ず30年借りられるとも言えません。
税務上の償却が進んでもローン返済が続くなら、利益と現金収支の関係は変化する可能性があります。ただし、ローンの利息や元本返済の内訳も年を追って変化するのが一般的です。新たな設備取得や修繕があれば支出も変わります。ひとつの年をコピーして長期計画に貼り付けていては、重要な変化を見落とすことになります。
借入期間の長短は、毎月の返済負担と総利息、将来の借換や追加投資の余地にも関係します。月々の返済が少ないという理由だけで長期借入を選ぶことも、早期完済だけを目指すことも、それぞれ別のリスクがあります。投資目的と資金余力に合う資金計画を検討する必要があります。
8.減価償却が小さくなった後も、支出は続く
建物本体の減価償却が終わったからといって、屋根や外壁、設備、共用部分などの維持管理が不要になるわけではありません。長く貸す建物ほど、一定の年月を経て部材や設備の交換、予防保全が必要になります。支出が発生する時期と、税務上の費用化のタイミングは必ずしも一致しません。
賃貸経営で大切なのは、次のような複数の線を一つの年次表に置くことです。
- 毎年の家賃収入と空室による減収。
- 管理、固定資産税、保険、募集費用などの現金支出。
- 借入元本と利息のそれぞれの返済予定。
- 建物・附属設備・構築物等の減価償却費。
- 設備更新、大規模修繕など将来の一時支出。
- 税務上の利益と、納税を反映した現金残高。
- 予定する売却時期と売却代金・売却費用。
これらを分ければ、初年度は利益が低くても手元資金が十分な物件、償却が進んだ後は税負担が重くなる物件、修繕と返済が重なる年に追加資金が必要な物件など、異なる姿が見えてきます。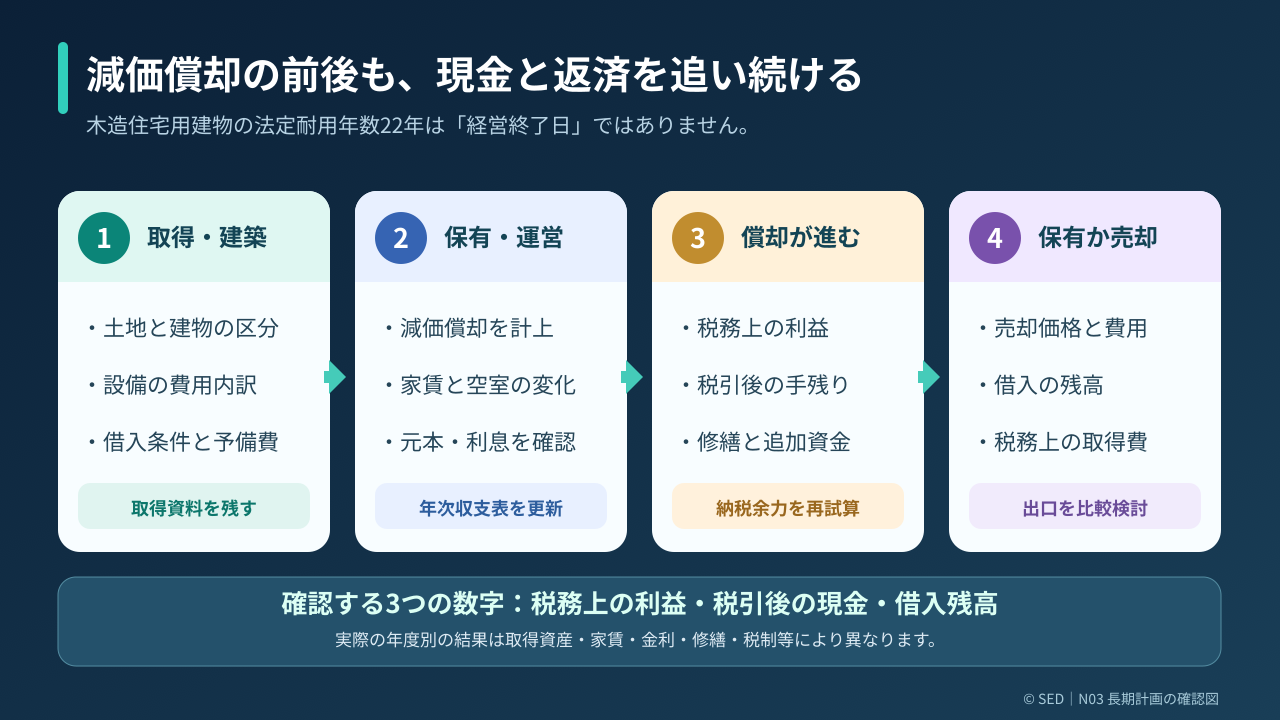
図 取得時、保有中、償却が進んだ後、売却時の税務と資金繰りを確認する流れ。税務処理は税理士、融資条件は金融機関に確認してください。
9.二棟目の融資を考えるなら、一棟目の説明可能な実績をつくる
不動産投資を一棟目で終える予定なのか、今後複数棟の資産形成を目指すのかでも、財務管理は変わります。一棟目で税負担が少なかったことより、予定した家賃収入を確保し、返済を継続し、修繕費と運営費を管理できた実績の方が、次の投資判断の重要な材料になり得ます。
銀行が何をどの程度評価するかは金融機関・個別案件によって異なります。しかし、自己資金の管理や過去の収支、借入残高、入居率、資金繰りの変化を資料で示せることは、どの投資家にとっても意味があります。「節税ができたから次も同じ額を借りられる」という保証はありません。
事業としてのアパート経営なら、帳簿にある減価償却費を見ながら、通帳に残る現金と銀行への返済、手元の修繕原資を同時に確かめる管理体制が必要です。その積み重ねが、追加投資をするか、当面保有を続けるか、借換を検討するか、売却するかという次の選択肢を増やすことにつながります。
10.売却時に減価償却の影響が消えるわけではない
節税を前提とした説明の中には「保有中に減価償却を取れたら、それで終わり」という印象を与えるものもあります。しかし個人が賃貸用建物を売却する際には、保有中に計上してきた減価償却費相当額が、税務上の建物取得費に影響することがあります。国税庁は建物の取得費の計算方法について、減価償却の影響を説明しています。
同じ価格で売れたと仮定しても、購入したときの建物取得価額と売却する時点の税務上の取得費は一致しない場合があります。売却益にかかる課税の有無や金額は、所有期間、取得費、譲渡費用、適用制度、個人・法人の区分などで変わるため、保有時の節税額だけで投資全体の利益を判断してはいけません。
さらに売却市場での価格は、賃料、入居率、立地、建物の状態、残る修繕負担、購入する側の融資環境等に左右されます。税務上の帳簿価額が小さくなったからといって、市場価格が自動的にゼロになるわけでもありません。減価償却、借入残高、実勢売却価格を分けて考える必要があります。
11.福岡の立地に適さない物件なら、節税上の利点は意味を失う
福岡という地名だけで、賃貸需要が同じ方向に動くわけではありません。福岡市中心部、近郊の住宅地、大学・病院・事業所の周辺では、住む人のニーズも家賃の水準も異なります。入居者にとって魅力のない間取りや管理状態であれば、想定した賃料を維持できず、手残りが減る可能性があります。
例えば建物取得価額が高ければ減価償却費の計算額も大きくなる可能性はあります。しかし、追加した建築費が家賃収入につながらず、借入の元利負担だけが増えるなら、節税効果は経営上の負担を正当化しません。必要な設備と過剰な仕様を見極めることが大切です。
土地の取得費は原則として減価償却されませんが、賃貸需要や売却価値を左右する重要な部分です。「償却できないから土地には価値がない」という発想も誤りです。むしろ土地の立地と、その土地でどのような賃貸事業を営めるかを優先して考え、税務の数字はその後に正しく組み込むべきでしょう。
12.個人の給与所得との損益通算は万能ではない
節税目的の話では、給与所得の多い会社員が不動産所得の赤字と相殺できる可能性に注目する場合があります。しかし、何を経費にできるかは税法で定められ、すべての不動産所得の赤字が無条件に通算できるわけではありません。
国税庁「不動産所得が赤字のときの他の所得との通算」では、土地等を取得するために要した借入利息に相当する部分の損失など、損益通算に制限があることが示されています。賃貸事業が社会通念上どの程度の規模かによって青色申告に関する特典が異なる場合もあります。
また、個人が保有する場合と法人で保有する場合では、課税関係、手元に残る現金、将来の資金移動、売却時の処理が異なります。税率や制度は変わり得るため、一般論として「年収が高いなら必ず有利」とも言えません。節税をうたう資料を見る場合は、誰のどの税金を、どの前提で計算しているのか確認する必要があります。
13.投資判断をするときに確認したい七つの質問
数字を見るのが苦手な方でも、次の問いに答えられる資料があるかどうかは確認できます。
1. そもそも誰に、いくらで貸せる物件か。 家賃設定の根拠は近隣の実例や査定によって説明できるか。
2. 初期投資額に無理はないか。 土地、建物、諸費用、予備資金まで含んだ金額になっているか。
3. 税務上の減価償却は何を対象にしているか。 土地・建物・設備を適切に区分しているか。
4. 元本返済と利息を分けて把握しているか。 税務上の経費と銀行口座からの支出を混同していないか。
5. 家賃が下がったときに返済できるか。 空室、金利上昇、募集費、修繕などを反映しているか。
6. 10年後・20年後の手残りを見ているか。 減価償却が進み、修繕費が増える局面に資金が足りるか。
7. 売却時の見込みに根拠があるか。 売却価格と税務上の取得費、借入残高、売却経費を分けているか。
七つのうちいくつかに答えられない段階なら、減価償却による想定節税額だけで契約に進むのは早いかもしれません。特に新築一棟投資では、建築後に立地を変えることも、簡単に間取りを大きく変更することもできません。投資を始める前の検証ほど価値のある仕事はないでしょう。
14.税理士、建築、不動産管理、金融機関の数字をつなぐ
実務では、税理士は取得価額の区分や償却計算、所得税・法人税などの取扱いを検討します。建築側は構造、仕様、費用、維持管理を説明します。管理会社は募集家賃や空室、原状回復費の現実的な見込みを示します。金融機関は借り手と物件に応じた融資条件や審査上の考え方を持っています。
それぞれが個別に正しい説明をしていても、投資家の手元で資料がばらばらになっていると判断を間違える可能性があります。特に減価償却の計算だけが詳しく、家賃査定や借入返済予定表が十分に検討されていない収支計画には注意が必要です。
収益事業としてのアパート投資なら、まず賃貸市場と建築計画の根拠があり、そこに融資条件と税務上の数字が入り、最後に売却も含む長期の資金計画になります。節税効果を否定するのではなく、節税効果を事業性の検討に従属させるという順番が重要です。
15.まとめ|節税の前に、経営として現金が残るかを問う
減価償却は、税務上の正しい費用配分として重要な制度です。木造住宅用建物の法定耐用年数22年という数字も、きちんと理解して活用する価値があります。しかし税務上の費用は、入居者を集めてくれるわけでも、借入金の元本返済に直接充てられる現金を生み出してくれるわけでもありません。
新築アパートへの投資を検討するのであれば、家賃収入、維持費、借入返済、税金、長期の修繕、売却時の資金回収までを一つの事業として見通すことが重要です。節税を先に決めて物件を探すのではなく、事業として成り立つ投資計画があり、そのうえで減価償却を適切に計算する。その順番こそ、長期の資産形成を考える際の基本だと思います。
福岡で新築アパート一棟投資の資金計画を検討している方は、セイコー・エステート&ディベロップメントの不動産投資・銀行融資力診断もご参照ください。税務処理は税理士へ、融資可否は金融機関に確認してください。診断・相談が収益や融資承認を保証するものではありません。
個別の事業計画のご相談はセイコーEDのお問い合わせをご覧ください。
関連:新築アパート投資と減価償却を扱った関連コラム
公的資料・参考情報
国税庁「No.2100 減価償却のあらまし」
国税庁「No.2106 定額法と定率法による減価償却」
国税庁「令和6年分 青色申告決算書(不動産所得用)の書き方」7頁・主な減価償却資産の耐用年数表
国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」
国税庁「No.1391 不動産所得が赤字のときの他の所得との通算」
国税庁「No.3261 建物の取得費の計算」
※本稿は一般的な情報提供のための編集ドラフトです。髙木政利氏本人の監修・承認前に本人名義で公開しないでください。著者の発言・実務経験を示す直接引用として扱わないでください。