
不動産投資の融資が通らない理由とは?福岡で新築アパート投資を考える前に知るべき銀行評価の視点
「私は会社員ですが、年収はいくらあれば一棟アパートの融資を受けられますか」。不動産投資の話をするとき、こうした質問が出ることは自然だと思います。もちろん、借入人の収入や資産は重要な情報です。しかし、私は年収だけで融資可能額を先に決めてしまう考え方には慎重でありたいと思います。
同じ年収の方でも、保有する預貯金や住宅ローンの返済、家族の生活費、既存の投資用不動産が違います。さらに、購入しようとしている土地や建物の賃貸需要、建築費、借入返済後の収支も違います。金融機関の審査条件も一律ではありません。
私が大切にしたいのは、金融機関に借りられる最大額を探すことより、投資家にとって持ち続けられる事業を組み立てることです。ここでは新築アパート一棟投資を例に、銀行融資と不動産の選び方をどの順番で考えたいかを整理します。
融資が通った時点で、不動産投資は完成しない
銀行融資の承認を得ることは、賃貸事業を始めるための重要な条件です。しかし、融資が実行された時点では、まだ賃貸経営の長い道のりが始まったばかりです。入居者の募集、家賃収入の確保、管理、修繕、税金、金利の変更など、所有者として対応する事項が続きます。
私は、「融資を受けられたから成功」と考えるのではなく、「返済を続けながら事業を安定して運営できるか」を確認したいと思います。返済後に現金が残らなければ、急な修繕や退去が発生したときに自己資金の追加が必要になるかもしれません。二棟目・三棟目の取得を考える方なら、最初の投資で過度な返済負担を抱えることが、次の選択肢を狭める可能性もあります。
金融機関が融資を判断することと、投資家自身が投資の良し悪しを判断することは別の作業です。融資が承認されても、将来の家賃や売却価格、収益が保証されるわけではありません。そこを混同したくないのです。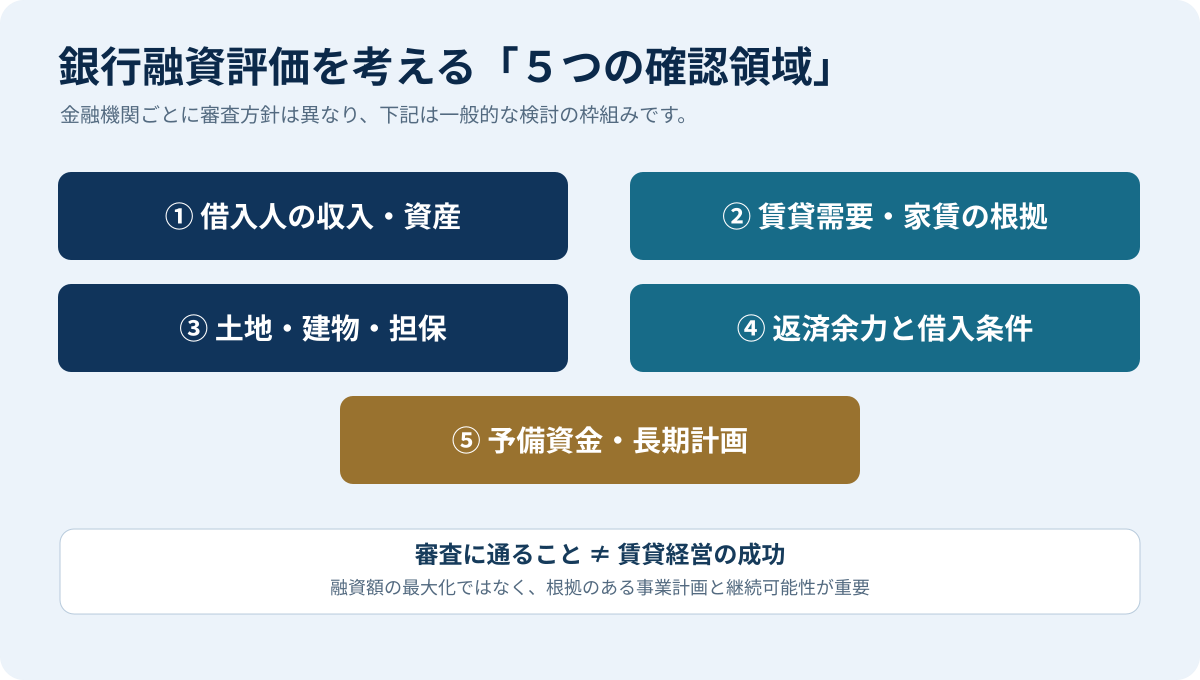
図 銀行融資評価の確認項目
年収以外に整理したいのは「個人の財務の全体像」
給与収入は大切ですが、その人の資産状況を一つの数字で表すことはできません。預貯金がどれくらいあるか、保有する金融資産をどう管理しているか、住宅ローンやその他の借入に毎月いくら返済しているか、家計の固定支出がどれくらいか。こうした情報を合わせて見る必要があります。
例えば、同じ年収の二人を考えましょう。一人は住宅ローンがほとんどなく、予備資金を十分に持っています。もう一人は住宅ローンや自動車ローンの返済負担が大きく、投資に使った後の現金が少なくなります。この二人に同じ借入額を勧めることが適切とは限りません。個別の融資判断は金融機関が行いますが、投資家の側でも返済余力を整理しておくべきです。
私は「借りられるかどうか」を考えるとき、借入人の現在の年収に加え、投資後の生活がどう変わるかも確認したいと考えます。家族の支出が増える時期、転職・退職・独立など収入が変わる可能性、予期しない出費に備える資金。こうした事情は、長い借入期間を考えるうえで無視できません。
自己資金が多ければ必ず安全とは言えない
自己資金を多く投入すれば借入額を減らせる可能性がありますが、手元現金を使い切ってしまうと別のリスクが生まれます。投資開始直後に入居募集が長引く、設備の不具合が発生する、大型の支出が必要になる。そうしたときに余力がなければ、借入額が小さくても資金繰りに困ることがあります。
反対に、自己資金を少なくして借入を大きくすれば、毎月の返済負担や金利変動の影響が増える可能性があります。大切なのは割合の正解を探すことではありません。投資後に何が起こるかを考え、自己資金と借入を組み合わせることです。
土地がよくなければ、借入条件がよくても難しい
新築アパート一棟投資では、土地選びが事業の土台になります。土地の価格が安いこと、広いこと、駅から近いことだけでは十分ではありません。周辺に賃貸住宅を必要とする人がいるか、どのような間取りが求められるか、家賃水準はいくらか、完成後も入居者を確保できるかを確認する必要があります。
土地の形状や接道、用途地域、地盤、インフラ条件によって建築できる建物と費用も変わります。建築費が想定より増えれば、借入額や自己資金、返済後の現金が変わります。土地だけ先に購入し、その後に建築計画を合わせようとすると、思うような収支を実現できない場合があります。
私は、土地・建物・融資を別々に考えないことが大切だと思います。ある土地でどのような建物を建てられるか。その建物にどのような入居者が見込めるか。想定賃料に対して総事業費と借入返済に無理がないか。これらを一つの計画にまとめて確認することが必要です。
「土地を買えば何とかなる」は危険な順番
気に入った土地が見つかると、早く購入を決めたくなるものです。しかし、融資の見通しが十分でない段階で売買契約を進めたり、建築費の見積が固まらないまま事業計画を確定したりすると、後から条件が変わったときの負担が大きくなります。
もちろん、土地の売買には期限や競争があります。それでも、どのような条件なら投資を進めるか、どの条件なら見送るかを事前に決めておきたいと思います。契約を急ぐ前に、必要な資料と専門家の確認事項を整理することが、結果的に無理のない投資につながると考えます。
利回りではなく、返済後に残る現金を見てほしい
不動産投資の説明でよく使われるのが表面利回りです。年間賃料を物件価格などで割って計算するため比較しやすい数字ですが、それだけで毎月使えるお金は分かりません。賃料から管理費、保険、固定資産税、修繕の準備費用などを差し引き、さらに借入返済を行う必要があります。
説明のため、年間家賃900万円、維持管理等250万円、借入元利返済580万円という架空の例を考えます。単純な年間手残りは70万円です。家賃が10%減少すると、他の条件が同じでも手残りはマイナス20万円になります。これは特定の地域や物件の利回りを示すものではありません。数字の前提が変わったとき、手元の現金がどれほど変化するかを理解するための例です。
私なら、満室時の収支だけではなく、空室や賃料減少、金利上昇、大規模修繕などが起こった場合の試算を並べます。見込みどおりにいかないときでも返済を続けられるか。そのための予備資金を確保できるか。こうした確認が、長期の資産形成を考えるうえで必要です。
会計上の利益と現金の動きは一致しない
賃貸経営を始めると、税務・会計上の損益と、実際の現金収支が異なることを理解する必要があります。たとえば建物の減価償却費は会計上の費用になり得ますが、同じ時期に現金が出ていくとは限りません。一方、借入元本の返済は現金支出ですが、会計上の費用の扱いとは異なります。
私は、収支表を確認するとき、売上や利益だけでなく、返済後の現金がどうなっているかを重視したいと思います。税理士による税務上の試算も重要ですが、税引前・税引後の現金の動きと混同しないよう、資料の目的を明確にする必要があります。
銀行の評価と投資家の評価を混同しない
金融機関は、返済能力や担保、事業計画などについて独自の審査を行います。一方、投資家は、その事業が自分の生活や資産形成の目的に合っているかを判断しなければなりません。金融機関が融資を承認したとしても、投資家の目標や家族の事情に合うとは限りません。
たとえば借入条件がよくても、管理に多くの時間がかかる投資を望まない方もいるでしょう。逆に積極的に事業を拡大したい方は、修繕計画や次の投資への余力を重視するかもしれません。どちらが正しいという話ではありません。投資目的によって「よい条件」の意味が変わるのです。
私は、金融機関の融資額を上限まで使うことをゴールにせず、取得後に余裕を持って賃貸経営を続けられる計画を考えたいと思います。融資の条件が予想より厳しければ、土地や建物の規模、自己資金、投資時期を見直すことも選択肢です。
一棟目の計画は、二棟目・三棟目にも影響する
将来、複数のアパートを保有したいと考える方にとって、一棟目の事業計画は重要な意味を持ちます。借入残高、保有現金、賃貸収入、管理費、修繕の見込みなどが、次の投資を考える際の財務状況になります。
一棟目の賃料が入っているからといって、次の融資が自動的に受けられるわけではありません。二棟目の購入時には、既存物件の借入返済や修繕、担保状況なども含めて検討される場合があります。私は、資産の数を増やす前に、今の事業全体がどのような状況なのかを説明できる状態にしておきたいと思います。
現金を使い切ってまで次の投資へ進まない
一棟目で貯まった現金は、二棟目の自己資金として魅力的に見えるかもしれません。しかし、建物は年数とともに設備更新や修繕が必要になります。複数の物件で大きな支出が同じ時期に重なると、資金繰りが厳しくなる可能性があります。
次の投資を考えるときは、一棟目を維持するための資金を残し、二棟目の資金需要を別に試算します。借入枠の最大化ではなく、複数棟を保有したときに資産全体の安全性が保てるかを確認することが大切です。
面談で説明できる資料を持つ
金融機関との相談では、借入人の年収や預貯金だけでなく、土地の情報、建物計画、賃料の根拠、総事業費、返済予定を整理したいところです。すべての書類を初回から揃える必要があるかは金融機関によって異なりますが、不明点を把握しておくことはできます。
私は、資料の数よりも整合性を重視したいと思います。建築見積の金額が変わったのに収支表は以前のまま、賃料査定の条件と設計された間取りが違う、既存借入の残高を更新していない。こうした不一致は事業を正しく理解する妨げになります。
「どの金額が確定し、どの金額が仮定か」「誰がいつ確認したか」を記録することも重要です。金融機関から条件が示されたときは、金利・返済期間等を反映して収支を更新します。収支表は一度作れば完成する資料ではなく、事業計画の変更に合わせて見直すものです。
融資のために数字を飾らない
国土交通省等は、投資用不動産向け融資で、賃料や入居率、預金残高、所得資料などの改ざんが問題となった事例について注意喚起しています。金融機関に評価されたいからといって、実際と異なる書類を提出したり、預金残高を一時的に多く見せたりしてよいわけではありません。
私は、投資家が金融機関に対して誠実に事業内容を説明することが不可欠だと考えます。現状の数字で融資が難しいなら、事業規模や土地を見直す必要があるかもしれません。数字を改ざんして融資を受けることは、長期の信頼関係や資産形成と相いれません。
資金計画が悪化した場合の選択肢
試算の結果、希望する規模の新築アパートでは返済後に現金がほとんど残らないと分かったとします。その場合、投資を諦めるか、借入額を最大化するかの二択ではありません。土地を変更する、建築規模を見直す、費用を再査定する、自己資金の配分を変える、実行時期をずらすなど、複数の検討事項があります。
ただし、建物を小さくすれば必ず収益率が改善するわけでも、自己資金を増やせば必ず安全になるわけでもありません。変更するたびに総事業費と賃料・経費・返済額を同じ前提で計算し直すことが重要です。投資しないという判断も、資産を守るための立派な選択肢です。
私は「どこかの銀行が融資してくれるから進める」のではなく、「長く運営できる計画であると説明できるから、その計画に合う融資を探す」という順番を大切にしたいと思います。
私なら最初に確認したい七つの質問
新築一棟投資を検討する方には、次の七つを整理していただきたいと考えます。
1. 不動産投資の目的は何か。毎月の収入、長期資産形成、将来の事業拡大のどれを重視するか。
2. 投資後にも家計と事業の予備資金が残るか。
3. 土地の立地と間取りに対する賃貸需要の根拠はあるか。
4. 総事業費には土地・建物以外の費用も含めたか。
5. 空室・家賃下落・金利上昇・大規模修繕でも返済できるか。
6. 融資条件が希望と違った場合に、どの部分を見直すか。
7. 十年後・二十年後に保有・売却・追加投資の選択肢が残るか。
ここに答えられない項目があること自体は問題ではありません。不明点を確認し、建築・金融機関・賃貸管理等の専門家と話し合うことが次の段階です。私は、投資家自身が判断の根拠を理解できることを大切にしたいと思います。
銀行融資力診断を、投資判断の入口として使う
家賃の予測は、どの資料を根拠にするのか
新築アパートの計画では、完成後の家賃を予測する必要があります。新築物件には過去の賃貸実績がないため、周辺の募集物件、類似する間取り・築年数・設備の家賃水準、地域の世帯動向などを確認します。ここで「新築だから高く貸せるはず」と考えるだけでは、返済計画の根拠として十分とは言えません。
私なら、家賃査定の数字を受け取ったとき、どの物件を比較対象にしたのか、募集家賃なのか成約家賃なのか、周辺に新築の競合が増えた場合にどう変わるかを確認したいと思います。管理会社の意見は重要ですが、一つの数字だけに依存せず、根拠が理解できる状態にすることが大切です。
例えば、駅徒歩圏の単身向けアパートでも、学生が中心の地域と、転勤・就業者が中心の地域では、入退去の時期や求められる設備が異なる可能性があります。駐車場需要、生活施設の距離、通勤動線なども、間取りの選択や募集条件に影響します。土地の需要を確認しないまま賃料を先に置くことは避けたいところです。
「満室の写真」と「長期の稼働」は違う
完成直後に満室になったことは喜ばしい結果ですが、その状態が長期に続く保証はありません。入居者は転勤、就職、結婚、家族構成の変化などで退去します。退去後には原状回復と募集費用がかかり、次の入居者が決まるまで賃料が発生しない期間もあります。
新築時の事業計画には、募集期間や入替えに伴う費用を織り込みたいと思います。満室想定だけで投資額を決めると、少しでも空室が続いた場合に返済後の現金が不足する可能性があります。私は、事業の持続性を判断するとき、満室になった瞬間の利回りよりも、退去が続いても維持できる収支を確認したいのです。
建築の見積が変われば、融資の話も変わる
土地から新築する投資では、建物の工事費を見積もる必要があります。しかし、工事費は建物本体の面積や仕様だけで決まるわけではありません。地盤改良、造成、上下水道、電気、外構、道路条件などによって変わることがあります。設計を進める中で仕様が変更されれば、総事業費も変わります。
私は、土地代と建築費の見込みが更新されたときは、融資希望額と自己資金、返済後の現金を必ず計算し直したいと思います。工事費が増えているのに当初の家賃と借入返済を前提にした資料だけを見ると、収支の実態を見失いかねません。
また、土地の決済日、工事着手金、中間金、完成時の支払い、賃貸開始など、資金が出ていく時期と収入が入る時期にはずれがあります。融資実行が一度なのか段階的なのか、自己資金をいつ支出するのかは個別条件で異なります。私は、年間収支だけでなく、建設中の資金繰りも事前に確認することが重要だと考えます。
契約を急ぐ前に、確認待ちの項目を見える化する
投資家には、よい土地が見つかったときに早く決断したい気持ちがあると思います。しかし、建築費が未確定、融資の条件が未確認、家賃査定に根拠が不足している状態なら、何が決まれば判断できるかを整理する必要があります。
「土地売買契約は締結済み」「工事費は見込み」「銀行の審査はこれから」というように、計画の各項目がどの段階なのかを一覧にします。未確定の項目が大きいまま進めると、後から選択肢が狭まります。私は、判断期限がある場合ほど、確認すべきことを明確にしたいと思います。
家族と不動産投資の話をするとき
会社員の方が一棟アパートへの投資を考える場合、ご家族の生活費や住宅ローン、教育資金、将来の働き方などと無関係ではありません。長期の借入を伴うなら、家族がどのようなリスクを受け止めることになるのかを共有しておきたいところです。
私は、家族と話すときに「これだけ利回りがあるから安心」と説明するのではなく、年間収支、借入残高、最悪の場合の資金不足、売却した場合の見通しを分かる言葉で説明したいと考えます。銀行が融資してくれたという事実だけでは、ご家族が安心できるわけではありません。
生活費を切り詰めなければ返済を続けられない計画や、想定外の支出が発生したら家計から何度も補填する計画は、投資家にとって負担が大きいかもしれません。投資目的が資産形成であれば、家族の生活を過度に圧迫しないことも大切な条件です。
長期保有か、売却か、追加投資か
十年後・二十年後のことを正確に予測することはできません。それでも、保有を続ける、物件を売却する、二棟目を取得するという選択肢を最初から想定しておくことには意味があります。借入残高がどう減るか、建物がどの程度修繕を必要とするか、地域の賃貸需要がどう変わり得るかを整理します。
私は、出口の選択肢が一つしかない投資計画より、変化に対応できる余地のある計画を望ましいと考えます。売却価格の上昇を前提にしなくても返済が続けられるか、追加投資を見送っても資金が回るか。こうした判断ができる状態を目指したいと思います。
金融機関の「評価」と向き合う姿勢
私は、融資を受ける前の段階で「いつ・何を・誰に確認するのか」を一覧にすることも大切だと思います。金融機関へ説明する数字の出所、賃料想定を裏付ける近隣事例、工事費の見積条件、返済条件を変えた試算、万一のときの相談先。これらが揃えば、物件や資金計画の弱点にも早い段階で気付けます。良い計画とは、質問されない計画ではなく、質問されたときに根拠を示し、必要なら修正できる計画ではないでしょうか。
融資を相談するとき、金融機関の担当者がどのような資料を求めるか、どの条件を重視するかには個別差があります。私は、金融機関の審査基準を知ったつもりになるのではなく、提出する事業計画の根拠を説明できるようにしておくことが重要だと思います。
土地がよいと考える理由、家賃の根拠、建築費の積み上げ、返済の見通し、空室や修繕への備え。自分でも理解できる形にしておけば、金融機関との対話で新たな確認事項が出ても、計画を修正しやすくなります。
それでも融資を受けられない場合があります。そのときは、審査の結果を受け止め、なぜその事業を進めたいのか、土地や建物の条件を変える余地があるかを考えます。融資を通すことが目的となって、賃料の水増しや資料の改ざんに近づくことは、決してあってはなりません。
私は、金融機関から評価される計画を考えることと、投資家本人が理解し納得できる事業を作ることを両立させたいと思います。長期に返済を続けるのは、融資を受けた投資家自身だからです。
当社では福岡で新築アパート一棟投資を検討する方に、土地選びや事業計画、銀行融資を見据えた考え方をご案内しています。不動産投資の銀行融資力診断もその入口の一つです。ただし、診断結果は金融機関の正式な融資承認ではありません。融資の可否や条件は金融機関による個別審査で決まります。
私は、銀行融資を不動産投資の目的そのものにはしたくありません。融資は事業を実現するための手段です。借入を使う以上、返済する責任があります。その責任を踏まえて、土地の需要、建物の計画、入居者の暮らし、長期収支を丁寧に検討することが、結果的に資産形成の選択肢を広げると思います。
▼ 無料・不動産投資の銀行融資力診断
▼ 福岡の新築アパート一棟投資セミナー
▼ セイコーEDへ無料相談
関連記事 銀行融資を見据えた事業計画書の作り方
参考資料
- 国土交通省・金融庁等「アパート等のサブリース契約に関する注意喚起」 https://www.mlit.go.jp/common/001227720.pdf
- セイコーED「不動産投資の銀行融資力診断」 https://seikoed.co.jp/service/financing-diagnosis-blocks/
※2026年11月17日時点の一般的な解説であり、融資や投資成果は保証されません。