
福岡で新築アパート一棟投資を始めたい会社員・公務員必見!老後資金や資産形成を叶える投資戦略とセミナー活用法
不動産投資に興味を持った方が最初に開くのは、物件情報のページかもしれません。価格、築年数、間取り、表面利回り。数字や写真が並ぶと、つい「この物件はよいか」「今買わなければ機会を逃すのではないか」という見方になりがちです。
しかし私は、初めて不動産投資を考える方には、物件を探し始める前に、投資目的と資金・融資の条件を整理してほしいと考えています。魅力的に見える物件であっても、借入と長期の経営を続けられるかは、別の問題だからです。
不動産投資は、自分が住む住宅を選ぶのではなく、入居者に選ばれる住宅を事業として運営することです。購入するまでの判断と、購入後に何年も続く返済・賃貸管理の判断はつながっています。今回は福岡で新築アパート一棟投資を考える方に向けて、初心者が順番を間違えないための視点をお伝えします。
物件から見始めると、判断の物差しが変わってしまう
たとえば「表面利回りが高い物件がよい」と考えて探していたところ、今度は「駅から近ければ安心」という情報を見つける。すると利回りの低い駅近物件が魅力的に見えます。その後、新築は修繕が少なそうだと聞けば、新築だけに候補を絞るかもしれません。
それぞれの視点には検討すべき理由があります。ただ、どれか一つだけが答えではありません。利回りは収入と投資価格の関係を示す一つの指標であり、賃貸需要や返済後の現金をそのまま示しません。駅距離も、入居者が自動車を使うエリアでは評価の方法が違ってきます。建物が新しいことと、家賃が継続して入ることも別です。
自分の目的と資金条件を定めずに物件を眺めていると、見る情報によって「よい投資」の定義が次々に変わってしまう。これが私の考える初心者の大きな難しさです。
だから、物件情報を見る前に「毎月の返済後の現金を重視するのか」「長期保有を通じた資産形成を重視するのか」「将来二棟目も検討するのか」「何年くらい保有するつもりなのか」を、完璧でなくても言葉にしてほしいと思います。
不動産投資の目的は、家族の暮らしから切り離せない
会社員の方は、給与を受け取りながら家賃収入を目指すことができます。一方、住宅ローン、教育費、生活費、将来の介護費用など、給与から支払うべきお金もあります。投資に使える金額を考える際には、預貯金の残高だけではなく、今後何にお金が必要になるかを考えなければなりません。
不動産投資には、取得時の頭金だけでなく、税金、登記、保険、融資関連費用、賃貸募集、運営予備費などが関係します。現金が残っていなければ、入居開始後に空室が生じたときや設備修繕が必要になったとき、家庭の資金を取り崩すことになるかもしれません。
私は、投資の成功を考えるなら、生活の安心を損なっていないかという視点を外せないと思います。投資の規模を広げること自体が人生の目的ではないはずです。家族の暮らしと両立する範囲で、無理なく事業を続けられる計画にすることが大切ではないでしょうか。
会社員として忙しい方ほど、物件を決めるまでの時間だけでなく、保有中に賃貸管理会社と連絡を取ったり、修繕を判断したり、収支を確認したりする時間も考える必要があります。業務を委託できても、オーナーとしての判断まで委託できるわけではありません。
私が重視するのは、銀行が見る項目を理解すること
不動産投資では融資の活用を検討することがあります。ここで誤解してほしくないのは、銀行融資を受けられること自体が投資の成功ではないという点です。大切なのは、融資によって実現する賃貸事業が、返済を続けられる計画になっているかです。
金融機関が投資用不動産の融資を審査する際には、借入人の収入・資産・既存債務に加え、物件の収益性や担保、賃貸事業計画などを確認する場合があります。年収が高い方なら必ず融資が通るわけでもなく、表面利回りが高ければ評価が決まるわけでもありません。金融機関ごとに方針も異なります。
「自分はいくら借りられるのか」という問いは確かに気になります。しかし、私は同時に「どのような土地・建物・家賃・経費・返済の組み合わせなら、金融機関と投資家双方が合理的に説明できるか」と考えます。
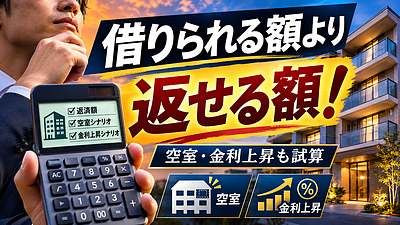
銀行が確認することを予め知っていれば、物件の選び方も変わります。賃料の根拠を求められるなら周辺の入居状況や募集条件を調べる。建築費の根拠を求められるなら見積りの範囲や未確定費用を確認する。返済可能性を確認されるなら、満室時だけでなく空室や金利上昇時の収支も試算する。金融機関のために書類を作ることが、自分の投資判断を見直す機会にもなるのです。
「年収○万円なら融資○億円」という情報との付き合い方
不動産投資の情報を調べると、年収別の借入目安を紹介する記事があります。興味を持つこと自体は自然ですが、そこで示される金額は一般的なモデルであり、個々の正式な融資承認ではありません。
例えば同じ年収であっても、住宅ローンや他の借入の有無、預貯金、勤務状況、家族構成、将来の支出、希望物件の収支や担保条件によって審査の見方は違ってきます。金融機関の融資対象エリアや商品の条件も関係します。金利や審査方針は時期により変わる可能性があります。
私は、初めての方が借入可能額の最大値だけを見て、投資予算を決めてしまうことを心配します。借りられる金額と、余裕を持って返済し続けられる金額は同じとは限りません。融資の条件を知ることは必要ですが、生活と事業の安全余力も合わせて考えてほしいのです。
不動産投資ローンを検討するときは、金利、借入期間、返済方式、手数料、担保条件、金利変動時の返済額、資金実行のタイミングを確認します。額面の借入可能額だけでは、運営開始後の資金繰りは判断できません。
福岡で一棟アパートを考えるなら、土地の用途と需要を結びつける
私は新築アパート一棟投資を考えるとき、土地と建物を別々に評価するのではなく、その場所で誰がどんな暮らしをしたいのかを考えることが大切だと思います。駅が近い、周辺施設が充実している、駐車場が使いやすいなど、入居者が重視する要素は地域や世帯によって異なります。
福岡と一口に言っても、通勤・通学の動線や自動車利用、世帯構成、競合物件の状況は場所ごとに違います。福岡市の中心部で求められるものが、郊外の住宅地にも同じように求められるとは限りません。表面的な人気エリアの印象だけでなく、具体的な間取り・広さ・設備・家賃に対する需要を調べます。
土地が安いという理由だけで選んでも、建築可能な戸数が少なければ採算が合わないかもしれません。接道、用途地域、建ぺい率、容積率、地盤、上下水道、土地の形状などによって、建築可能な計画と費用が変わります。見積りの外に地盤改良や造成・インフラ引込費などがあると、事業費は想定より増えます。
一方、利便性の高い土地でも、土地取得費が高く、想定家賃に対して返済負担が重ければ、投資としての余裕は小さくなります。土地の値段と賃貸需要、建物計画、銀行融資を一体で考えることが、将来の賃貸経営の土台になると考えます。
満室時だけの「うまくいく数字」は判断材料として足りない
投資物件の事業計画では、満室時の家賃収入が示されることがあります。それ自体は必要な数字ですが、何年も保有する間に退去や募集期間が発生しないとは考えにくいものです。設備交換や突発的な修繕、固定資産税など、家賃以外の支出にも目を向ける必要があります。
以下は特定の物件を表すものではない架空の例です。年間家賃収入が1,000万円、管理費・税金・保険・修繕準備等が280万円、借入返済が620万円なら、単純な返済後の現金は100万円です。この条件で家賃が一割減って900万円になり、他の費用が変わらなければ、手残りは0万円になります。
実際には、修繕費が増えたり、金利が上がったり、募集費がかかったりする場合があります。減価償却と税金の扱いも手元現金とは異なるため、税務上の利益だけでは判断できません。私は、こうした複数のシナリオを並べ、悪い条件でも暮らしと賃貸事業を続けられるかを確かめたいと思います。
数字を表にしたときに一番大切なのは、結果の数字を飾らないことです。賃料を高く見積もったり、修繕費を小さく置いたりすると、数字の見栄えはよくなります。しかし、銀行融資の説明と投資家本人の判断を誤らせかねません。根拠と条件を明示した計画の方が、時間が経っても見直しやすいものです。
「最初は区分マンションが安全」とは単純に言えない
初心者には価格が低い物件から始めた方がよい、という考え方もあります。たしかに、区分マンションの一室は一棟アパートに比べて投資総額が小さくなる場合があります。しかし、投資金額の小ささと、事業リスクの小ささが必ずしも一致するとは限りません。
区分マンションは、その一室が空室になると家賃収入が一時的に止まります。共用部の大規模修繕や管理方針は管理組合等の仕組みの中で決まり、所有者一人では決められないこともあります。一棟アパートは複数戸の家賃収入を得られる反面、建物全体の修繕や土地建物の管理、借入額の規模が大きくなる場合があります。
中古物件であれば取得価格を抑えられる可能性がある一方、設備の老朽化や既存契約、過去の修繕状況を確認する必要があります。新築は入居者に合わせて建物を計画できる面がありますが、工事や募集が計画どおり進むとは限りません。
私は、特定の物件タイプを初心者の正解として押しつけるより、購入後に何が起こり得るか、本人が何を管理でき、何を管理しにくいかを比べてほしいと思います。物件の種類よりも、その人の資金力と事業計画が合っているかが重要です。
初心者こそ管理会社の役割を理解する
会社員の方が賃貸経営に関心を持つ理由の一つに、日常の管理業務を委託できることがあります。家賃集金、入居者募集、退去対応、設備トラブルの受付など、多くの業務を管理会社が担う仕組みがあります。しかし、管理会社へ任せれば、保有中のすべての負担がなくなるわけではありません。
例えば設備交換を提案されたとき、費用をかけるべきか、将来の収支にどのような影響があるかを考えるのはオーナーの役割です。空室が続く場合は、家賃を下げるのか、設備を改善するのか、募集方法を見直すのか、管理会社と相談して判断することになります。
管理委託契約を比較するときは、管理料だけを見ず、募集費、更新・退去業務、修繕手配、月次報告、緊急対応、追加料金を確認してください。契約条件によっては、家賃保証・サブリースといった仕組みが提案されることもあります。そこでは賃料改定、免責、修繕負担、契約解除などを理解する必要があります。
私は、オーナー自身が月次報告を読み、計画との差を確認できることが大切だと考えます。管理会社は重要なパートナーですが、数字の意味を分からないままでは、適切な判断ができません。管理を任せることと、事業に無関心になることは違います。
買う前に「税金の効果」で決めないでほしい
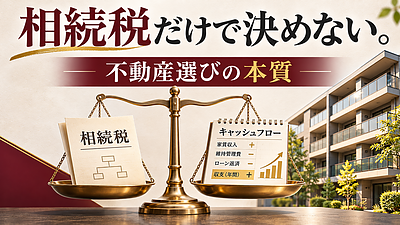
不動産投資の説明の中では、減価償却や節税といった話題が出ます。税負担を適正に考えることは大切ですが、私は税金の効果だけで投資を判断するのは慎重であるべきだと思います。
例えば減価償却費は、税務・会計上の費用として認識するものであって、その年に同額の現金が出ていく支出ではありません。一方、借入金の元本返済は現金支出でありながら、通常の必要経費の考え方とは異なります。そのため、税務上の所得と、毎月使える現金は一致しません。
土地・建物の取得、建築、保有、売却という各段階で、税金や手数料、登記関連費用も関係します。特例の適用要件は細かく、本人が住む住宅向けの軽減措置を賃貸用不動産にも当然に使えるとは限りません。所有形態を個人にするか法人にするかでも、検討事項が変わります。
税金の計算は専門家へ確認し、その前に税効果を除いた事業そのものの収益と返済の見通しを見ましょう。税のメリットを前提にしなければ成立しない計画でないか、立ち止まって考えることが必要だと思います。
土地から新築する場合の「順序」は意外に大切
福岡で新築アパート一棟投資を計画する場合、土地・建築・融資は関係し合います。候補の土地が見つかり、早く契約したい気持ちになることもあるでしょう。しかし、その土地に計画する建物が法令上建てられるか、地盤・上下水道などの追加費用はどうか、賃貸需要に合う戸数・間取りを計画できるかを確かめる必要があります。
さらに、総事業費と賃料の見通しが整っても、金融機関の正式な融資審査は別の手続きです。簡易な相談段階の見通しと、本審査の承認を同じものと考えることはできません。土地売買、建築請負、融資の条件が合わないと、完成までの資金手当てが難しくなる場合があります。
私は、土地を決めることより先に、その土地でどのような賃貸事業が成立するかを検討することを重視します。入居者の需要を調べ、建築可能な規模を確かめ、費用の見積り範囲を整理し、金融機関が必要とする資料を準備する。この順序を経ることで、契約の前に見つけられる課題があります。
契約には手付金、解除条件、融資に関する条項、工期、追加費用など多くの項目があります。疑問がある場合は、宅地建物取引士、建築・法務・税務の専門家等に確認し、自分で理解したうえで進めてほしいと思います。
二棟目を視野に入れるほど、一棟目の無理が問題になる
長期的に資産規模を広げたいと考える方は、最初の一棟が次の投資判断にどう影響するかも考える必要があります。一棟目の取得時に自己資金をほとんど使ってしまったり、返済後の現金が少なかったりすると、二棟目を検討するための余力が不足するかもしれません。
金融機関は、追加融資の相談で既存の借入や運営実績等を確認する場合があります。保有物件の家賃収入が想定どおりか、空室や経費の実績はどうか、返済は続けられているか。最初の計画だけでなく、実際の数字が重要になっていきます。
ただし、買い増しを必ず目指す必要はありません。一棟を長く堅実に運営することにも意味があります。買い増しは手段であって目的ではありません。目標が変わった場合に投資規模を維持できるか、売却を選べるか、家計とのバランスを変えられるか。私は選択肢を残す計画を大事にしたいと思います。
初めての投資家ほど、表面上の総資産額や保有棟数に気持ちが向きがちです。しかし、資産だけでなく負債と現金残高、将来の修繕負担を見なければ、財務の実態は分かりません。一棟目を経営し続けられることが、次の判断の土台です。
初めての相談で、私ならこういう質問を聞きたい
投資を相談する際、難しい専門用語を知っている必要はありません。むしろ、「なぜ投資を考えたのか」「どんな暮らしを実現したいのか」「失って困るお金はどれか」という基本的な話から考えることが重要です。
相談前には、給与・預貯金・住宅ローンなどの借入、これからの生活上の支出、使える自己資金、希望する保有期間をメモにしてください。具体的な数字を外部に示すときは個人情報の管理にも注意が必要です。最初から完成した計画書を持参する必要はありません。
事業者へ聞く質問としては、賃料想定をどの類似物件と比較したのか、建築費と諸費用の見積りに何が含まれるのか、空室・金利上昇・修繕費増加時の試算をしているのか、融資審査のどの段階なのか、管理会社の費用や対応範囲は何か、といった項目があります。
提案された数字に納得できないときは、質問を重ねてよいのです。「忙しいから任せたい」という方も、重要な判断まで人任せにすると後で困る場合があります。自分の言葉で説明できるところまで理解してから、契約に進んでほしいと思います。
初心者からよく考えてほしい四つの問い
一.融資に通るなら、買ってもよいのでしょうか
融資承認と投資の適切さは別です。融資は賃貸事業を行うための手段であり、返済するのは借入人自身です。満室時だけでなく、家賃減少や修繕などの条件で収支がどう変わるかを確認してください。金融機関が融資するとしても、家計の安全余力をどこまで残すかは投資家の重要な判断です。
二.物件情報は全く見ない方がよいのでしょうか
もちろん、情報収集は役立ちます。私が伝えたいのは、物件情報から先に購入判断を固めないことです。土地や建物の価格感、賃料相場を学ぶ目的なら、物件情報を比較することも大切です。ただし自分の目的と資金の条件を軸にしないと、紹介された物件ごとに判断が揺れてしまいます。
三.どのタイミングで銀行に相談すればよいでしょうか
借入人の資金状況や希望する投資規模を整理し、一定の事業計画が見えた段階で金融機関の確認事項を把握することは有益です。ただし、正式な審査では具体的な物件や資料が必要になる場合があります。事前相談の感触を正式承認と取り違えず、土地取得・建築契約の条件との整合を確かめてください。
四.初心者でも賃貸経営を続けられますか
知識を学び、管理の体制を整え、資金に余裕を持つことで準備を進めることはできます。ただし、どんな投資でも空室・修繕・賃料変動・借入返済などのリスクが残ります。忙しい会社員の方ほど、管理委託の範囲と自分が判断する事項を明確にし、定期的に収支を確認することが大切です。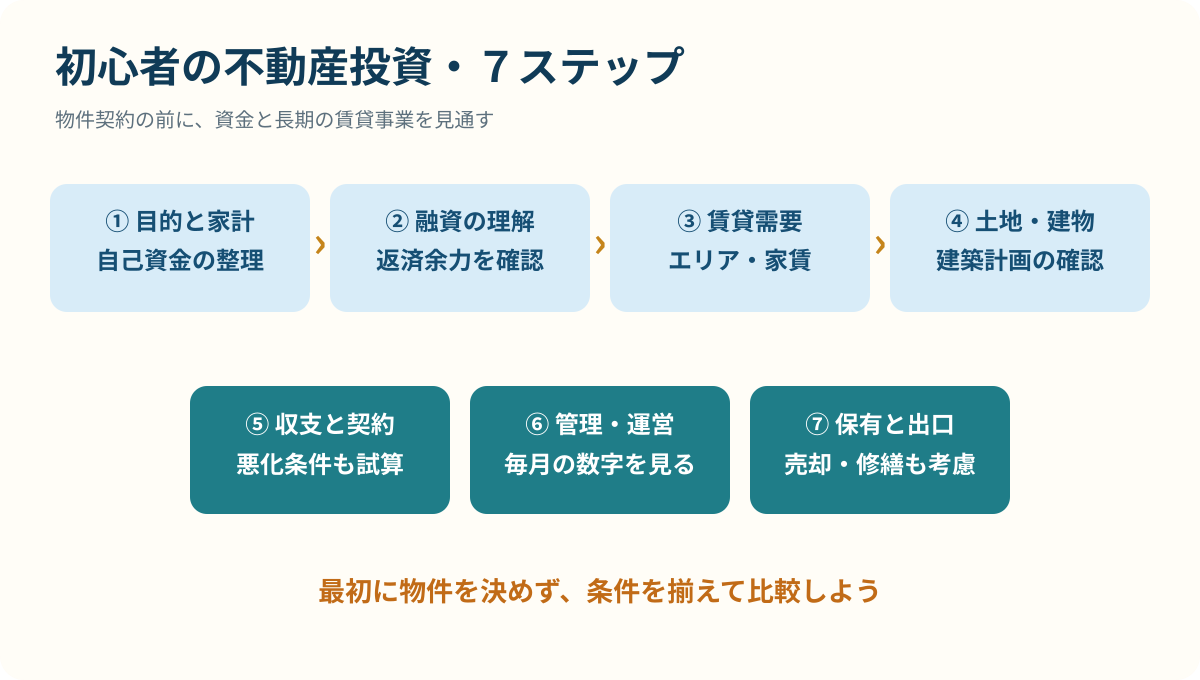
図 不動産投資を始める前後の確認手順
私が初心者に伝えたい順序
学ぶ段階での「良い質問」とは
相談で聞いたことをその日のうちに短くメモし、未確認事項と確認済みの事実を分けるだけでも、次の比較がしやすくなります。焦らず、事業の収入と支出を理解する時間を確保してください。
私は、初心者が専門家に相談するとき、知識量の多さを競う必要はないと思っています。「この家賃の根拠はどこにあるのか」「空室が長引いたらどうなるのか」「金融機関の回答は正式な承認なのか」「見積書の外に費用がないか」といった素朴な問いの方が、事業計画の大事な部分に届くことがあります。すぐに答えが出ないことは、確認事項として残してよいのです。
家族の生活に関わる支出を伴う投資ですから、一度の説明で契約を決めなくても構いません。提案された数字の前提を自分の言葉で説明できるようにし、疑問があれば金融機関、建築、税務、法務等の専門家に確認する。私は、そうした慎重さが長期の賃貸経営を支えると考えています。
まとめると、私が勧めたい検討の順序は、「目的と家計を整理する→融資と返済余力を考える→賃貸需要を調べる→土地と建物を計画する→長期収支と契約条件を確認する」です。物件の写真や高い表面利回りを出発点にするのではなく、賃貸事業として続けられるかを出発点にします。
不動産投資は、勉強をすれば必ず成果が出る世界ではありません。しかし、分からないことを一つずつ確認し、複数の選択肢を比較し、数字の根拠を明らかにすれば、判断の質を高めることはできます。自分自身と家族にとって意味のある資産形成なのか、長い時間軸で考えてほしいと思います。
当社では、福岡で不動産投資を検討する方に向け、銀行融資評価の考え方や新築アパート一棟投資を学ぶセミナーを案内しています。初めての方は、投資の目的や資金状況を整理する入口としてご活用ください。
▼ 福岡の不動産投資セミナーを見る
▼ 無料|不動産投資の銀行融資力診断
▼ セイコーEDへ無料相談
関連記事 一棟投資を始める前に見るべきリスクと銀行評価
参考資料
- 国土交通省・金融庁等|アパート等のサブリース契約に関する注意喚起
- 国土交通省|賃貸住宅のサブリースに関する注意喚起
※2026年11月17日時点の一般的な解説であり、個別の金融機関の融資承認や投資成果を保証するものではありません。