
不動産投資ローンは年収の何倍まで可能?金融機関評価から見る“融資が伸びる人”の共通点
不動産投資の検討で、整った収支計画書を見せられることがあります。建物の外観は魅力的で、利回りは十分に見え、返済後には毎月の現金が残る計算になっている。ところが、その計算を一段掘り下げてみると、前提となる家賃が「満室になり、想定どおりの賃料を払い続けてもらえた場合」の金額だけだった、ということがあります。
金融機関から借入れを行う不動産投資では、家賃を高く設定した表を作ることと、継続して返済できる事業をつくることは同じではありません。むしろ、収入の前提が崩れたときに何が起こるかを理解しているかという点が、投資家自身の判断力を問うのではないでしょうか。
今回は、賃貸経営の実務資料である「レントロール」を、銀行融資を意識した事業計画の視点から考えます。細かな融資基準は金融機関・商品・借り手・物件によって違います。特定銀行の審査を代弁する記事ではありません。ここでお伝えしたいのは、融資に通ると断言する方法ではなく、融資を受けた後の経営に耐え得る数字の読み方です。
※本稿はセイコー・エステート&ディベロップメントの専門家コラム案です。公開前に専門家本人による内容確認と表現承認を行うことを前提としています。
1.レントロールの合計額には、性格の違う数字が混在することがある
レントロールとは、アパートなどの賃貸物件について、部屋ごとの賃料や契約状況を整理した一覧表です。見る人によって役割が変わります。売主にとっては物件の収益状況を示す販売資料、管理会社にとっては契約管理の手掛かり、買主にとっては取得後の事業計画を点検する資料です。
投資家が最初に気をつけたいのは、契約済みの家賃と、将来の募集予定賃料が同じ欄に混ざっているケースです。たとえば月6万円で入居中の部屋を、次の入居者には月7万円で募集したいという考えは、経営方針としてあり得ます。しかし、現に受け取っている収入が月7万円に変わったわけではありません。
空室の部屋に募集予定賃料が記載されていることも珍しくありません。その金額は家賃の可能性を示しますが、入居者が存在する証拠ではありません。入居申込がある状態と賃貸借契約が成立している状態、契約があっても入金がまだ発生しない状態は、事業計画上分けて扱う必要があります。
この違いは細かな表記の問題ではありません。買値の算定、融資を求める金額、自己資金の配分、購入後の余裕資金のすべてに影響する問題です。実績と見込みが混ざった数字から出発すると、どこが不確実なのかを把握しにくくなります。
2.「利回りが高い」と「返済に余裕がある」は別の問い
物件の販売資料に記載される表面利回りは、一般に年間賃料収入を物件価格で割ったものです。簡潔で比較しやすい指標ですが、収入の安定性や経費、借入条件まで表現することはできません。利回りの高さは検討の入口であって、結論ではないと考えます。
年間賃料収入が700万円、価格が1億円なら表面利回りは7%です。しかし、同じ7%の物件でも、入居者の入れ替わりが少なく修繕負担が小さい物件と、毎年多くの部屋で募集を要する物件では、手元資金が異なります。立地による再募集の難易度、必要な設備更新、管理委託費、税金、保険料なども異なるでしょう。
加えて、不動産投資ローンの返済は賃料収入とは別の時間軸で続きます。入居者が退去して家賃が入らない月でも、通常は融資契約に従って返済が必要です。だからこそ、表面利回りから「年間の実収入」「運営に必要な現金」「年間返済額」へ段階的に数字を落としていく必要があります。
ここでいう収支計算は、会計上の利益計算と同一ではありません。借入元本の返済は現金を減らしますが、所得計算上の経費とは通常同じ扱いではありません。税務上の減価償却費も現金支出の時期と一致しません。税引前・税引後、帳簿上の利益・現金収支を区別して確認することが大切です。
3.数字は一つではなく、少なくとも三段階で見る
レントロールを使った判断では、次の三段階を意識したいところです。
第1段階は「理想的な状態」。 満室となり、計画した賃料で入居が続くと仮定した場合の収入です。新築アパートの企画初期には、総投資額と収益規模を比べる基準になります。ただし、ここだけを見て購入や借入を決めることは避けます。
第2段階は「平常時に起こり得る変動」。 退去と再募集の間の空室、短期のフリーレント、管理委託費、共用部の費用、保険、税金、原状回復や設備修理などを組み込みます。毎月同じ額を残すことができなくても、年間を通してどの程度の現金が残るかを考えます。
第3段階は「条件が悪化したとき」。 想定家賃を一定率引き下げ、入居開始が遅れ、金利が上がり、予期しない設備費用が発生するケースを個別または組み合わせて試算します。リスクはすべて同時に起きるとは限りませんが、実際に起きた場合に追加の資金を用意できるかは、借入を伴う事業で重要です。
物件を比較する際、最初の表だけではA物件が有利に見えたものの、2段階目で逆転することがあります。3段階目で資金不足に陥ると分かったなら、物件価格、建築費、自己資金、融資条件、運営方法など、どこを見直せるかを再検討する理由になります。
4.【架空シミュレーション】8戸アパートで「720万円」はどこまで減るか
ここでは考え方を示すために、実在しない8戸のアパートを仮定します。実際の成約事例、商品提案、収益予測ではありません。1戸当たり月額7万5,000円、8戸が満室なら、年間720万円の賃料です。
| 算定項目 | 仮定した金額 | 考えるポイント |
|---|---|---|
| 年間満室想定賃料 | 7,200,000円 | 8戸×75,000円×12か月 |
| 空室影響 | ▲225,000円 | 1戸が3か月空室と仮定 |
| フリーレント | ▲75,000円 | 1戸の1か月分と仮定 |
| 年間の賃料回収見込 | 6,900,000円 | 上記二つの影響のみ控除 |
| 年間の運営費・留保予算 | ▲1,695,000円 | 管理・税・保険・共用維持・修繕予算等の合計 |
| 返済前の現金余力 | 5,205,000円 | 収入から上記予算を控除 |
| 年間借入返済額 | ▲4,200,000円 | 元本・利息を含む仮定の返済 |
| 税引前の現金残額 | 1,005,000円 | 税金・追加投資などは別途確認 |
この架空例で注目してほしいのは、720万円の満室家賃と100万5,000円の税引前手残りの間に、複数の条件があることです。数字を一つでも都合よく扱うと結果が大きく変わります。また、この表に含めた「修繕予算」は将来支出に備える現金留保の仮定であり、会計上の修繕費計上額とは一致するとは限りません。
ここで返済前の現金余力を年間返済額で割ると、5,205,000円÷4,200,000円≒1.24となります。この比率は、仮定した条件下で返済に対してどれくらいの現金余力があるかを見るための参考値です。実務上のDSCR(債務返済余裕率)は算定対象や定義が金融機関などで異なり得るため、この計算値だけで審査の可否を推測できません。
さらに、家賃を下げることだけをリスクと思わないようにしたいところです。募集費用の増加、同じ時期に複数室が空くこと、修繕の前倒し、借入の変動金利部分、保険料の見直しなど、手元現金が減る経路は複数あります。一つの最悪条件だけでなく、資金繰りが厳しくなる組み合わせを考えておきます。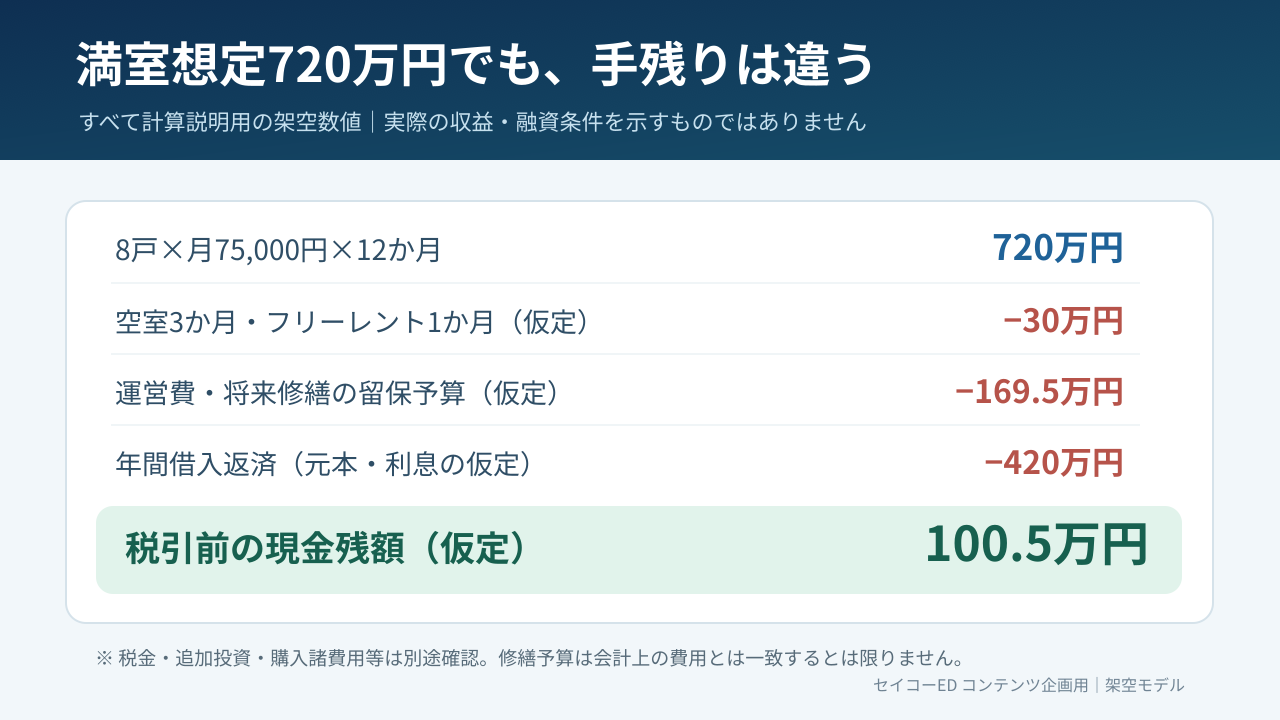
図 8戸の税引前資金を求める架空の計算例。図版:セイコーED提供。
5.銀行評価に「正解の家賃表」があると考えない
「このレントロールなら銀行融資は出ますか」という問いへの答えは、家賃表だけでは出せません。金融機関は不動産事業の収支のほか、借り手の信用状況、保有資産、既存借入、自己資金、物件の立地・構造・担保価値、事業の継続可能性などを総合的に見る場合があります。個々の審査方法や重視点は異なります。
同じ物件でも、自己資金をどれだけ投入するか、借入期間をどう設定するか、金利の条件がどうなるかによって、返済後の資金繰りが変わります。現金の余裕が十分にある人と、購入時にほぼ使い切る人では、不測の出費への耐性も違います。
収入に関しては、査定会社が出した家賃の数字だから必ず実現するとは言えません。査定日、競合物件、築年数、部屋の広さ、設備、駐車場、駅距離、共益費、募集時の広告条件などによって、現実の成約賃料は変わり得ます。
そのため、融資資料を作る際にも「もっとも高い家賃が取れた場合」だけを正解にせず、賃料根拠と判断方法を説明できる状態にすることに意味があります。根拠を保管しておけば、契約後に想定と実績が違ったときの改善にも役立ちます。
金融庁は投資用不動産向け融資に関する金融機関の実態調査を公表しています。事業収入の裏付け、利用者保護、融資取引の適切な運用が重要であるという背景を踏まえ、投資家側も提示された数字を独立して確認する姿勢を持ちたいところです。
6.土地からの新築アパートでは「レントロールの前提」を建物計画に戻して考える
中古の収益物件には入居実績があります。しかし、土地から新築する段階では、部屋そのものがまだ完成していません。完成後のレントロールは想定値です。そのため、賃料表を作って終わりではなく、どの入居者に、なぜこの間取りを選んでもらえるのかを建物計画に戻して考える必要があります。
たとえば、単身者需要が厚い立地に、広すぎて賃料総額が上がる部屋を多く配置していないか。車移動が中心の地域なのに駐車台数を十分に確保していないのではないか。反対に公共交通機関の利便性が高い立地で、駐車場を過剰に整備していないか。こうした判断は周辺の世帯構成や競合供給によって変わります。
福岡県内という共通のエリアでも、市街地、大学周辺、郊外の雇用拠点、北九州方面などでは居住ニーズが異なります。地名だけで賃貸需要を推測せず、入居者が実際に比較する駅距離、通勤時間、間取り、設備、総支払額などを確認したいところです。
土地価格の安さに惹かれて取得を先行させると、あとから賃料の上限が想定より低いことに気づく場合があります。建築費、戸数、間取り、賃料、融資条件、出口価格を合わせて検討するなら、土地取得前のほうが選択肢は多く残っています。
新築アパートの収支は、賃料査定を少し上げたから良くなるわけではありません。高い賃料を支払ってまで入居したいと思われる商品価値があるのか、近隣市場で代わりになる物件がどれほどあるのか、その根拠を調べる必要があります。
7.「高い家賃が付く部屋」だけでなく「次の入居者が付く部屋」を考える
レントロールの家賃は、入居時点での評価です。しかし賃貸経営の成否は、1人目の入居者だけで決まりません。退去後の募集市場で再び選ばれ続けるかどうかが、長期の収支に影響します。
築浅で人気設備がそろっている間は、想定に近い募集賃料を設定できる場合があります。一方、周辺に競合する新築物件が供給され、設備トレンドや生活様式が変わると、将来も同額で成約するとは限りません。借入期間が長い場合は、将来の賃料改定や維持費の変化も見込む必要があります。
だからこそ、設計時に賃料を上げる設備投資と、長期にわたり維持すべき設備投資を分けて考えたいところです。最初の数年間だけ賃料が高くても、更新費用が過大なら投資全体の資金繰りを圧迫する可能性があります。
また、見かけ上の月額家賃が高くても、長いフリーレントや広告料の負担で実質的な募集収支が変わることがあります。家賃だけでなく、入居者が支払う総額と、オーナー側の獲得コストの両方を見ることが重要です。
8.管理の実績を記録することが、2棟目・3棟目の判断材料になる
一棟目を取得した後、目の前の家賃収入だけに注意を向けていると、次の投資で同じ判断を繰り返しやすくなります。毎月の収入・費用を記録し、当初のレントロールとの差を把握しておくと、次の計画で使える材料が増えます。
具体的には、月次の入居率、退去日から次の入居日までの日数、賃料改定履歴、募集費用、原状回復費、修繕内容、実際の入金・滞納・回収状況を残します。「想定では平均1か月空くと考えていたが、実際には2か月かかった」「一部の間取りだけ募集期間が長い」という傾向が見つかれば、次回の間取り選択や予算に反映できます。
借入の返済が予定どおり続いているか、運営費に不足がないか、生活費や別事業の資金と混ざっていないかも整理します。法人で保有する場合、個人名義と法人名義の資金を曖昧にしない管理も重要です。
金融機関が必ず同じ記録を求めると断定することはできません。しかし、事業計画と実績を比較できる記録は、投資家自身が資金繰りや事業改善を説明するうえで役立ちます。一棟目で事業を理解したうえで二棟目を検討する、という順番が健全ではないでしょうか。
9.「賃料保証があるから空室は考えなくてよい」は誤解を招く
一括借り上げ・サブリースなどの契約は、入金の仕組みを単純化できる面がある一方、契約内容を正確に理解する必要があります。たとえば保証賃料とされる金額の見直し、免責期間、解除条項、修繕の負担、賃借人との関係など、各契約に応じて確認すべき点があります。
金融庁・消費者庁・国土交通省は、アパート等のサブリース契約をめぐる賃料減額などのトラブルについて注意喚起を行っています。契約の名称が「保証」であっても、その期間中に無条件で同額の家賃が支払われるという意味とは限りません。
セイコー・エステート&ディベロップメントの別事業である老人ホーム投資にも一括借り上げ型の仕組みがありますが、住居系アパートの入居者との直接契約とは契約構造が異なります。内容を混同せず、契約当事者、賃料改定条件、修繕負担、途中終了時の対応を文書で確認する必要があります。
「借り上げがあるから銀行審査で必ず評価される」「保証があるから収入変動がなくなる」という断定も避けるべきです。契約の実効性、相手方の信用、物件の需要など、判断材料は複数あります。
10.想定家賃の妥当性は三つの問いで確かめられる
投資家が大量の資料を受け取ったときには、次の三つの質問に戻ると整理しやすくなります。
問い1:その家賃は何を根拠にしているか。 近隣募集物件の価格なのか、成約実績に近い資料なのか、査定会社の意見なのか。面積、駅距離、設備、共益費など、比較条件はそろっているか。複数の根拠があれば差が出る理由を確かめます。
問い2:その家賃が入らなかったら返済できるか。 2室が同時に空いた場合、家賃が下がった場合、修繕費が追加発生した場合、金利条件が見直された場合など、現金収支を計算します。入居者がいない間も支払いが続く費用を先に洗い出します。
問い3:家賃と事業費を誰が継続して管理するか。 管理会社に業務を委託しても、オーナーの投資判断そのものを委ねたことにはなりません。送金明細、修繕提案、入居募集の状況などを確認し、必要な意思決定をできる仕組みを持つことが大切です。
この三問に明確に答えられないなら、購入に踏み切る前に調査することが残っていると考えられます。見通しに不確実性があること自体が問題なのではなく、不確実性の位置を知らないまま借入額を決めてしまうことが問題です。
11.検討段階で実行したい、収支計画の確認順序
最初に、売買価格・建築費・購入諸費用を一覧にします。物件紹介の価格だけで総投資額を判断しないためです。次に、レントロールの部屋別賃料を確認し、実績、募集中、想定の区分をつけます。中古物件なら契約書や送金明細と整合するかを調べ、新築計画なら周辺市場と賃料査定の根拠を確認します。
その後、管理委託費、共用部分の維持費、税金、保険、募集・原状回復、計画修繕などの経費を積み上げます。借入条件は、実際に金融機関と確認した金利・期間・返済方法を使用し、未確定なら「試算条件」として記載します。最後に、入居率低下、家賃減額、金利上昇、設備費用の追加といった変化を少なくとも数通り試算します。
この順序で検討すれば、問題が見つかったときの修正点が明確になります。家賃が高すぎるなら間取りや設備、価格、工事費を見直せるか。修繕費が重いなら購入価格が見合うか。返済負担が高いなら自己資金や物件規模を見直す余地があるか。選択肢を持った状態で比較することが目的です。
一方、投資経験が浅い方ほど「よい物件を見つけたので、早く銀行に申し込みたい」と感じることがあります。物件の魅力を否定する必要はありませんが、最初に収支の前提を確認しておくと、申込後の手戻りや期待との食い違いを小さくすることにつながります。
12.よくある相談論点を先回りして整理する
Q.家賃査定は一社の数字だけでも十分でしょうか
条件や市場によりますが、査定の前提を理解することが重要です。複数の募集実態や地元の賃貸管理情報を確認し、著しく高い査定が出た場合には理由を尋ねます。査定会社が違えば前提条件や見方に差が出ることがあります。
Q.金融機関が認めるレントロールの書式は決まっていますか
全国共通の一つの書式があるわけではありません。提出先の金融機関に必要書類や書式を確認し、数字の基準日、根拠、空室・募集予定の区分などを明らかにします。提出資料は正確に作成することが前提です。
Q.家賃を低めに見ておけば必ず融資が通りますか
通るとは言えません。保守的な賃料設定はリスクを把握するうえで役立ちますが、融資は借り手の属性、担保、自己資金、総投資額、金融機関の方針など、さまざまな条件によって判断されます。
Q.新築アパートと中古アパート、どちらのレントロールが信用できますか
性格が異なります。中古は契約実績を検証できる可能性があるものの、今後の退去・修繕があります。新築は契約前の想定値であるため市場調査が重要です。どちらも記載額を無条件に信用してよいということではありません。
Q.賃貸管理を任せれば収支の確認は不要ですか
管理業務の委託とオーナー自身の経営判断は別です。募集条件、修繕費、資金繰り、借入返済などの判断には、定期的な数字の確認が役立ちます。
Q.空室が少ない物件なら2棟目の融資も有利ですか
空室が少ないことは一つの事業状況ですが、それだけで次の融資が決まるわけではありません。既存借入の返済状況、保有資産全体の収支、自己資金、追加投資の内容などを含めて検討します。
13.まとめ|融資に強い計画とは、数字を大きく見せる計画ではない
レントロールを読む本当の目的は、高い利回りを見つけることだけではありません。満室想定という仮定をいったん外して、契約と入金の実態、運営費、将来の変化、返済の継続性まで見通すための資料として活用することです。
特に土地から新築アパートを計画する場合は、想定レントロールの数字がまだ実績ではありません。住戸ごとの賃料根拠を確かめ、土地、間取り、建物仕様、建築費、借入を一体で考えることが、検討の質を高めます。
福岡で新築アパート一棟投資を考え、融資評価の視点から計画を整理したい方は、セイコー・エステート&ディベロップメントの不動産投資・銀行融資力診断を参考にしてください。個別の融資の可否や収益を保証するサービスではありません。相談窓口は公式サイトにあります。
関連:銀行が見る賃貸需要と収支計画のポイント
参考資料
金融庁「投資用不動産向け融資に関するアンケート調査結果について」
金融庁・消費者庁・国土交通省「アパート等のサブリース契約を検討されている方は契約後のトラブルにご注意ください!」