
福岡で2棟目のアパートは同じエリア?別エリア?賃貸需要と資産分散で決める5つのステップ
不動産投資で銀行融資を利用するなら、自己資金を多く入れた方が安全だ。そう考える方は少なくないと思います。借入額が減れば、毎月の返済負担を抑えられる可能性があるからです。この考え方には確かに一理あります。
ただ、私は新築アパート一棟投資を考えるとき、頭金をいくら入れるかと同じくらい、投資後にいくら現金を残すかを大切にしたいと考えています。土地と建物を取得した時点で経営は終わりません。そこから入居者募集が始まり、家賃収入を得ながら返済・管理・修繕を続けることになるからです。
「初期費用を払えたから、もう安心」と考えるのは早いかもしれません。総事業費、融資の条件、生活の予備資金、賃貸経営の予備資金を一つの計画として考える必要があります。今回は、福岡で新築アパート一棟投資を検討する方に向けて、頭金と手元資金の考え方をお伝えします。
頭金が多いほど安全、とは必ずしも言えない
頭金を多く入れれば、借入額と返済負担が減る場合があります。借入金利や返済期間が同じであれば、借入元本が小さい方が返済額を抑えやすいというのは、数字の関係として理解しやすいでしょう。
しかし、頭金のために預貯金を大きく取り崩すと、完成後の空室や修繕、工事中の追加費用、家族の急な支出に対応する現金が不足するかもしれません。返済負担が小さくなった一方で、手元現金がなくなったのでは、別の種類のリスクが高まります。
例えば、投資後の預貯金が十分ある人と、ほぼ残っていない人では、同じ一室の空室が起こっても取れる対応が違います。空室期間中の借入返済や管理費を事業の現金で賄えるか、家計からの補填が必要か、追加の修繕を先延ばしせざるを得ないか。こうした違いは、表面利回りだけを見ても分かりません。
私は、頭金と手元現金を対立するものと考えるのではなく、両方を見ながら経営全体の安全余力を確かめることが重要だと思います。頭金を多く入れることが正解というわけでも、少なくすることが正解というわけでもありません。融資条件と家計、事業収支によって適切な判断は変わります。
「初期費用」という言葉に含まれるものを確認する
アパート経営の初期費用というと、土地代と建物代を思い浮かべるかもしれません。しかし、土地から新築するなら、建物本体工事のほかに設計、外構、地盤、給排水、電気・通信等の工事、登記・税金・保険、融資手数料、賃貸募集などが関係します。
土地の形状や地盤、接道条件、上下水道の状況によっては、想定していなかった工事が必要になる場合もあります。見積書をもらったら、そこに何が含まれているか、何が別途なのか、未確定の項目がないかを確認することが大切です。
例えば、土地代と建物本体工事費が分かっていても、付帯工事と税金、各種手数料が未確定では、総事業費が分かっているとは言えません。見積りが概算なのか確定した契約金額なのかも分ける必要があります。
私は、投資家の方には「工事費がいくらか」だけでなく「完成して入居者から家賃を受け取るまでに、合計いくらの支出があるか」を確認してほしいと思います。完成までの資金を賄えたとしても、募集期間が長くなる場合や、予想外の費用が出る場合を考えておく必要があります。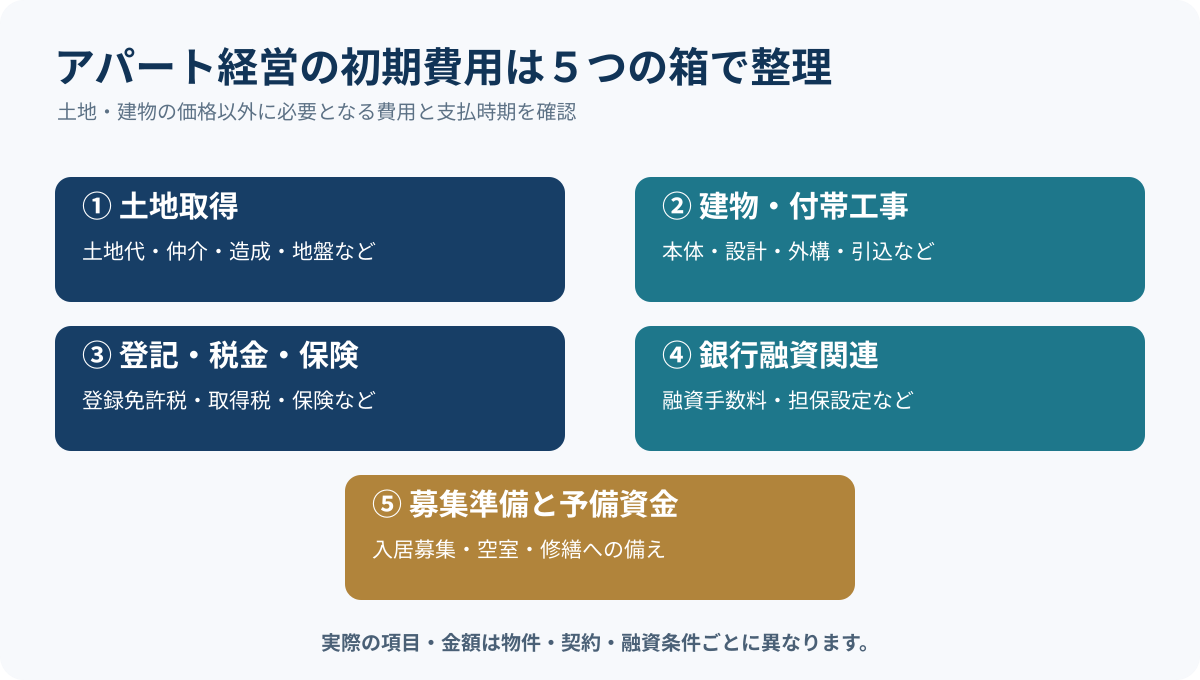
図 アパート経営の初期費用の主な内訳
自己資金は、頭金だけを意味しない
自己資金とは、投資家が自分で用意する資金です。その一部を頭金として土地・建物の取得に充てることがありますが、税金・登記・保険・融資関係の諸費用や予備資金としても必要になる場合があります。
ここで、自己資金と総事業費を混同しないことが大切です。仮に土地・建物・諸費用を合わせた総事業費が一億円という架空の計画で、金融機関から八千万円を借りるなら、残る二千万円は別の資金で手当てする必要があります。しかし、その二千万円以外に生活予備費や運営予備費も考える必要があるでしょう。
借入可能額は金融機関の審査で決まり、総事業費のうち何を融資対象に含めるかも個別に異なります。一般的な自己資金比率を知ることは参考になっても、それを自分の条件にそのまま当てはめられるとは限りません。
私は、資金計画を作るとき、取得に必要な現金と、取得後にも残しておく現金を分けて表にすることが分かりやすいと思います。そこから金融機関の条件や事業収支を照らし合わせることで、無理な借入や現金不足に気付きやすくなるはずです。
会社員の方なら、家計の安全資金を先に分けてほしい
会社員の方が不動産投資を始める場合、給与収入があっても、すべてを賃貸事業に投入できるわけではありません。住宅ローン、子どもの教育費、家族の生活費、将来の介護や転居など、投資以外の支出が続きます。
不動産投資のために預貯金を大きく使う前に、家計に必要な現金を分けて考えましょう。急な病気や休職、転職、収入の変化があったときにも生活を維持できるか。将来の大きな支出に備える必要がないか。これらを考えてから、投資に使える資金の範囲を検討することが大切です。
賃貸事業の経営用資金と、家族の生活費は別々に管理すると分かりやすくなります。家賃収入が減った月に、家庭からいくら補填しなければならないかを確認できますし、逆に賃貸事業のために必要な現金を日常支出で使い込んでしまうことも防ぎやすくなります。
不動産投資の成功とは、保有する建物の数や借入金の規模が増えることだけではないと私は思います。家族の生活を維持しながら、長い期間で賃貸住宅を経営できることが重要です。投資資金と生活資金の境界を曖昧にしないことを意識してほしいのです。
完成前後の「お金が出る時期」に注意したい
土地から新築アパートを建てる場合、土地の売買契約、決済、建築設計・請負、着工、工事中、竣工、引渡しなど、複数の段階で支払いが発生する場合があります。融資金が一度に実行されるのか、支払いに合わせてどのような手続きをするのかも金融機関の条件によって変わります。
総事業費と借入希望額の計算が合っていても、支払期日に必要な現金がなければ計画が進みません。工期の変更や追加工事があった場合、支払時期と金額が変わる可能性があります。最初から工程表と資金繰り表を作り、契約上の条件も確認したいところです。
また、建物が完成した日に全戸から家賃が入るわけではありません。入居募集がどの程度進むかは、家賃設定、間取り、設備、立地、競合状況などによって変わります。竣工後から初回の家賃入金までに、管理費や借入返済などの支出が発生する場合を見積もっておく必要があります。
私が「手元現金を残す」とお伝えしたいのは、単に貯蓄を多く持ちましょうという話ではありません。土地と建物の契約から賃貸経営の開始まで、資金が必要になるタイミングを見落とさないためでもあります。
満室想定の利回りだけでは、現金の余裕は分からない
不動産投資の記事や資料には、満室想定の家賃収入や表面利回りが示されることがあります。しかし、その数字から管理費や税金、保険、修繕準備費、借入返済を差し引かなければ、毎年の手元現金は分かりません。
例えば、年間家賃収入が1,200万円、管理・税金・保険・修繕準備等が330万円、年間借入元利返済が750万円という架空の計画なら、単純な返済後現金は120万円です。仮に家賃収入が1,080万円まで減り、他の条件が同じなら返済後現金は0万円になります。
これは税金や突発的な支出を含む個別の正式なシミュレーションではありません。家賃減少に加えて金利上昇や修繕費増加が起こる可能性もあります。私は、満室時の収支だけを見て安心するのではなく、悪い条件でも事業を続けられる余裕があるかを確かめたいと思います。
会計上の利益と現金の残り方も同じではありません。借入金の元金返済と減価償却費は、会計・税務上の扱いが違います。税の計算については専門家への確認が必要ですが、投資判断では税務上の利益と、実際の現金収支を分けて見ることが大切です。
銀行融資を考えるとき、自己資金の使い方も説明できるようにする
銀行融資の相談では、借入人の収入・資産・既存借入や、土地・建物の事業性・担保等が確認される場合があります。実際の審査基準は金融機関や商品、案件によって異なります。投資家が希望する融資割合が、そのまま承認されるとは限りません。
だからこそ、自己資金をいくら出すかを考えるときには、単に「できるだけ少なくしたい」「審査に通るように最大限入れたい」という二つの極端な考え方だけでは足りないと思います。取得する不動産がどのように家賃を生み、その収入からどう返済するのか、投資家の手元現金がどう残るのかを一つの計画として確認する必要があります。
私が大切にしたいのは、投資家自身が借入の意味を説明できる状態です。自分の年収や資産、既存借入、家計の支出、物件の賃貸需要、建物の維持費を理解し、想定どおりにいかなかった場合にどうするかを考える。金融機関への説明資料を整えることが、自分の計画を見直す機会にもなります。
金融機関によっては、土地・建物の取得費と諸費用の取り扱いが異なる場合があります。土地決済と建築工事の進み方によって、借入金の実行時期や条件が変わる可能性もあります。借入額だけでなく、資金実行の条件と支払期日を確かめてほしいのです。
手元現金を三種類に分けると、判断しやすい
私は、賃貸事業に必要な現金を考えるとき、大まかに三つに分けて整理すると分かりやすいと思います。第一は土地・建物の取得と建築までに必要な現金。第二は賃貸経営を始めた後の空室・修繕に備える現金。第三は家族の生活を守るための現金です。
第一の現金には、土地契約や建築契約の支払い、登記、税金、融資関連の費用、保険や募集準備などが関係します。実際にいつ支払うかは契約によって異なるので、資金繰り表を作ることが必要です。
第二の現金は、完成後に賃料が十分入らない月や、設備交換、入退去に伴う支出が発生したときの備えです。何カ月分が適切かは戸数や返済額、建物の状態などで違います。一律の数字だけを信じないことが大切です。
第三の現金は、家族の生活費、将来の教育費、住宅費、休職や転職に備える資金などです。たとえ不動産事業の収益が当初の予想を下回っても、生活の選択肢を確保できるかを考えます。
これらの資金を一つの預金残高として見ると、投資に使えると思ったお金が、実は生活に必要な資金だったと後から気付く場合があります。頭金の金額を決める前に、使わずに残す現金の役割を明確にしたいと思います。
「借入を少なくすれば安心」という思い込みにも注意する
借入金額を減らせば、返済負担が小さくなることがあります。しかし、頭金を増やしすぎると、手元資金が減るだけでなく、将来の修繕や追加の投資機会に対応しにくくなる場合もあります。一方、借入を多くすれば金利変動や賃料減少の影響を受けやすくなり得ます。
私は、借入額そのものの大小ではなく、返済後の現金と、事業外の生活費を守れるかを考えたいと思います。例えば、借入額が小さくても家賃収入が少ない物件であれば、返済後の現金は必ずしも十分とは限りません。借入額が大きくても、土地・建物の賃貸需要が弱ければ収支は安定しません。
金利、返済期間、返済方式、借入条件を変えた複数の試算を並べ、どの条件に敏感なのかを確認します。頭金を増やすことで毎年の返済がどの程度変わるか、その代わりに手元現金がどれほど減るか。数字の差を具体的に見ると、判断の根拠を持ちやすくなります。
借りられる金額の最大値を投資予算にすることも、借入を減らすために現金をすべて使うことも、私は慎重に考えたいと思います。不動産投資は借入契約が成立した時点で終わるのではなく、返済が続く長い事業だからです。
土地の価格だけを安くしても、総事業費は安くならない
福岡で新築一棟アパートを検討するなら、私は土地と建物を一体で考えることを重視します。土地が安いから収益性が高いとは限りません。その土地にどの規模の建物が建てられるのか、どの入居者が住みたいと思うのか、家賃はいくらが妥当なのかを確認する必要があります。
土地の用途地域、建ぺい率・容積率、接道、形状、地盤、上下水道などの条件で、建築可能な規模や費用は変わります。地盤改良、造成、擁壁、インフラ引込みなどの費用が必要になれば、広告上の土地価格が安くても総事業費が高くなる場合があります。
一方、賃貸需要が強そうな立地でも、土地価格が高く、想定家賃に対して建築費と返済負担が重ければ、返済後の現金が少なくなるかもしれません。「土地が安い」「駅から近い」「建物が新しい」などの一つの特徴だけで判断せず、総事業費と賃料のバランスを見ることが大切です。
私は、建物の仕様や設備も長期の維持費と合わせて考えたいと思います。初期費用を削るために入居者のニーズに合わない建物にしては、将来の募集で苦労するかもしれません。逆に設備費をかけすぎれば、家賃がそれに見合わず、収支を圧迫することがあります。
新築の初期費用と、中古の修繕費は同じ基準で比較する
投資物件を比較する際、新築と中古で初期の金額だけを見比べると、判断を誤ることがあります。中古アパートは購入価格が低い場合もありますが、設備の状態、修繕履歴、既存入居者の状況、法令適合、将来の大規模修繕等を確認する必要があります。
新築では、土地取得、設計、建築、外構、申請、竣工後の募集など、完成までの工程が多くなります。新しい設備だからといって、保有期間中の空室や修繕がなくなるわけではありません。完成後の入居者募集が想定どおりに進む保証もありません。
比較する際には、価格だけでなく、取得後に必要な支出や、長期の修繕見込み、運営経費、借入返済、賃貸需要を共通の項目で整理することが大切です。初期費用が低いというだけで中古が有利とも、建物が新しいというだけで新築が有利とも言い切れません。
私は、どの投資対象でも、将来の費用を隠した「安さ」より、費用がどこまで分かっているかを重視したいと思います。取得時の支出を正しく見積もり、保有後の現金の動きも考えることで、比較の質が高まります。
管理を委託しても、現金の責任はオーナーに残る
会社員の方が一棟アパート経営を考えるとき、家賃集金や入居募集、設備トラブルへの対応を管理会社へ委託することがあります。管理を任せることは、日常業務の負担を調整する方法の一つです。ただし、費用の支払いと重要な意思決定はオーナー側の仕事として残ります。
例えば空室が続いたとき、家賃を見直すのか、設備を改善するのか、広告の方法を変えるのかを考える必要があります。設備交換が必要になれば、費用を見積もり、賃貸経営にどう影響するかを判断します。管理会社との契約条件によって、管理料以外の手数料や費用が生じる場合もあります。
私は、管理料が安いかどうかだけではなく、募集の方法、月次報告、修繕手配、緊急時の連絡体制、追加費用の発生条件を確認してほしいと思います。家賃保証やサブリースの仕組みを使う場合も、将来の賃料改定、免責、修繕負担、契約解除の条件を理解する必要があります。
賃貸経営では、予想外の出費が発生する時期を完全に予測することはできません。だからこそ、管理の仕組みを整えることと、すぐに使える経営資金を残しておくことを組み合わせて考えることが重要だと思います。
税金のために不動産を買う発想には慎重でありたい
不動産投資の説明では節税や減価償却が話題になることがあります。税金の扱いを理解することは大切ですが、私は税負担の調整だけを目的に大きな借入と投資を決めるのは慎重であるべきだと思います。
建物の減価償却費は税務・会計上の費用として関係しますが、借入金の元本返済とは現金の動きと税務上の扱いが異なります。そのため、会計上の利益と手元現金が一致しないことがあります。また、土地や建物の取得時、保有中、売却時で関係する税金も違います。
自宅用の住宅と投資用不動産では、税の軽減措置や要件が同じとは限りません。税額や所有形態の比較は、個別の条件に基づいて税理士等に確認してください。インターネット上の古い税制や一律の比率をそのまま使うことは避けたいところです。
私は、税金の効果を考える前に、賃貸住宅事業として収入と支出が成り立つかを確認することが大切だと思います。賃貸需要、建築費、管理、借入返済、将来の修繕を見たうえで、税の影響も検討していく順序が望ましいと考えます。
一棟目を買った後に、二棟目が買えるとは限らない
将来的に二棟目、三棟目を持ちたいと考える方もいます。そうした目標は一つの選択肢ですが、一棟目を取得したから次の借入が自動的に可能になるわけではありません。金融機関は追加融資の相談で、既存の借入、保有物件の収支、資産・負債、自己資金などを確認する場合があります。
一棟目に自己資金を大きく投入し、経営予備費が少なくなれば、空室や修繕への対応力が落ちるかもしれません。逆に借入を増やしすぎて返済後の現金が少なければ、新たな投資計画を考える余地が小さくなる可能性があります。
私は、保有棟数を増やすためだけに一棟目の条件を無理にすることは避けたいと思います。一棟を長く運営するという選択肢もあります。家族の状況や経済環境が変わった場合に、買い増しを見送る、保有を続ける、売却を検討するなどの選択肢を残せる方が、長期の資産形成を考えやすいのではないでしょうか。
売却する場合も、売却価格だけを見ず、借入残高、仲介手数料、税金、修繕の状況、買主の融資条件等を確認します。将来必ず高く売れるという計画に依存しないことが、最初の一棟を選ぶときの判断にもつながります。
事前相談で確認したいことを五つに整理する
もし私が初めて一棟投資を考える方に質問を整理していただくなら、次の五つをお伝えしたいと思います。
一つ目は、投資の目的と保有期間。 毎月の手残り現金を重視するのか、長期保有を考えるのか、将来の売却や買い増しを考えるのか。目的によって無理のない投資規模は違ってきます。
二つ目は、生活用と投資用の資金の区分。 家計の予備費を残した上で、取得・建築に使える現金はいくらか。将来の住宅・教育費など大きな支出はないか。手元資金の役割を整理します。
三つ目は、総事業費と支払いの時期。 土地・建物・付帯工事・税金・融資関連費等の内訳と、未確定な項目を把握することです。竣工後の賃貸募集が始まるまでの現金も考えます。
四つ目は、融資条件と返済後の現金。 年収だけで借入可能額を決めず、土地建物の事業性を含めて考えます。満室時、家賃減少時、金利上昇時など、複数のケースで試算します。
五つ目は、経営開始後の管理と出口。 管理会社が担うことと、自分が判断することを分け、将来の修繕・保険・税金・売却時の費用まで考えます。最初の家賃が入ったら終わりではないからです。
一回の相談ですべてが決まるわけではありません。分からないことは「未確認」として残し、誰に何を確認するかを決める。数字が変われば計画を見直す。こうした地道な作業が、長く続く賃貸経営には大切だと思います。
私が「手元に残す現金」を重視する理由
不動産投資の初期費用を考える際、私は「今いくら払えるか」だけでなく、「支払った後に何を守れるか」を考えてほしいと思います。賃貸経営には、入居者の入退去、設備の故障、金利や家賃の変化など、将来の不確実性があります。
頭金を増やすことで借入返済が抑えられるなら、その効果を数字で見ます。同時に、頭金を増やした分だけ手元現金が減ることも確認します。生活を守る予備費、空室と修繕に備える資金、将来の選択肢を残せるかを考えます。この両方を比較して初めて、自己資金の使い方を判断できるのではないでしょうか。
私は、借入を大きくして投資を始めることそのものも、借入を小さくして安心することそのものも、目的にはしたくありません。投資家の暮らしと、入居者に住まいを提供する賃貸事業を、どちらも長く維持できることが重要だと考えています。
当社では福岡で新築アパート一棟投資を検討する方に、土地選びや事業計画と銀行融資評価を合わせて考える視点をご案内しています。最初に資金状況を整理したい方は、融資力診断やセミナー、個別相談を入口としてご活用ください。診断は金融機関の正式な融資承認を示すものではありません。
▼ 無料|不動産投資の銀行融資力診断
▼ セイコーEDへ無料相談
▼ 福岡の新築アパート一棟投資セミナー
関連記事 建築費と土地・融資・賃貸需要の見方
参考資料
- 国税庁|登録免許税の税額表
- 国土交通省・金融庁等|アパート等のサブリース契約に関する注意喚起
※2026年11月17日時点の一般的な解説であり、個別の融資条件や投資成果を保証するものではありません。