
起業にセンスは関係なかった。「平凡な自分」こそが最大の武器になる理由
開業前に買ったものも経費にできる
――新井さん、開業届を出す前に、仕事用のパソコンや机を買った方からの相談です。まだ売上もない時期の買い物ですが、あとから経費にできますか?
新井:できます。開業前に買ったというだけで、経費にできなくなるわけではありません。もちろん、開業後に同じものを買い直す必要もないですよ。
――では、領収書を全部「開業費」に入れればよいのでしょうか?
新井:いいえ、すべてが開業費になるわけではありません。名刺やチラシ、事業の下調べに使った交通費など、開業のために特別に支払ったものは開業費の候補です。一方、パソコンや机のように形が残り、何年か使うものは備品として扱います。支出の時期ではなく、何を買ったかで扱いが変わります。
パソコンや机は買った金額で扱いが変わる
――備品の場合、どの金額を見ればよいですか?
新井:1点、または通常一組として使う単位の取得価額を見ます。取得価額が10万円未満なら、原則として仕事に使い始めた年の必要経費にできます。10万円以上20万円未満なら、一括償却資産として3年間で経費にする方法があります。20万円以上は、青色申告者向けの特例を使える場合を除き、通常の減価償却で処理します。
――机と椅子とパソコンを同じ店で買い、合計が20万円だった場合はどうなりますか?
新井:同じ日に買ったという理由だけで、全部を一つにまとめるわけではありません。机と椅子のように一組で使うものか、パソコンとは別に買ったものか、それぞれの取引単位と金額を確かめます。販売するための商品なら仕入れですし、あとで返ってくる敷金や保証金なら経費ではありません。レシートの合計額だけで決めないことですね。
青色申告で使える特例もある
――10万円を超えたら、必ず何年かに分けるのでしょうか?
新井:青色申告者なら、少額減価償却資産の特例を使える場合があります。一括償却資産は白色申告でも選べますが、この特例は青色申告者が対象です。2026年4月1日以後に取得したものは、対象となる取得価額が40万円未満に引き上げられました。年間合計300万円までという上限は変わりません。申告前には、国税庁の案内か税務署で適用条件を確認してください。
――まだ青色申告にするか決めていない場合は、どうすればよいでしょう?
新井:パソコンの処理だけを先に決めず、青色申告の手続きと一緒に税務署へ相談するとよいでしょう。特例を使えるかどうかが分かれば、通常の減価償却や一括償却資産との違いも比べられます。
――開業届を出した日より、買った金額や使い始めた日のほうが大切なのですね。
新井:そうですね。「いつ買ったか」「いくらだったか」「いつ仕事に使い始めたか」を別々に見れば、判断しやすくなります。領収書には購入日しか書かれていませんから、仕事で使い始めた日も自分で記録しておきましょう。
開業費は利益が出た年に経費にすることもできる
――開業費にできる支出は、開業した年に全部経費にしなければいけませんか?
新井:いいえ。開業費は、60カ月で均等に償却する方法のほか、任意償却も認められています。開業した年の利益が少なければ、その年は経費にせず、利益が出た年に償却することもできます。
――利益が出た年に経費にすることもできるのですね。
新井:ただし、何を開業費に入れ、これまでにいくら経費にしたかを帳簿で追えることが前提です。領収書だけ残しても、あとで「この支出は何のためだったか」が分からなくなることがあります。支払先、内容、金額、日付を一覧にしておくと、申告のときに説明しやすいですよ。
私物のパソコンを仕事に使う場合
――以前から家で使っていたパソコンを、開業後に仕事用へ回す場合はどうでしょう?
新井:その場合は、買ったときの価格をそのまま使いません。私物として使った期間の価値の減少を差し引き、仕事に使い始めた時点の金額を計算します。購入日と購入価格が分かる書類を探しておいてください。
――仕事と私用の両方で使う場合は、全額を経費にはできませんよね?
新井:はい。仕事で使った割合だけを経費にします。「だいたい半分」ではなく、使用時間や利用状況など、割合の根拠を説明できるようにしておきます。
――すでに買ってしまった方は、何から手をつければよいですか?
新井:領収書を用意し、まずパソコンや机などの備品と、名刺や交通費など開業費の候補を分けてください。備品は1点または一組ごとの取得価額を確認し、仕事で使い始めた日をメモします。金額が大きいものや、何年も前に買ったものは、その内訳を持って税務署か税理士に相談すると話が早いですよ。申告前に必要なのは、買い直すことではなく、購入日、金額、用途が分かる記録です。
――買い直すのではなく、手元の領収書と購入品を確認すればよいのですね。ありがとうございました。
新井:こちらこそ、ありがとうございました。
起業家インタビュー(聞き手:伊藤純子)
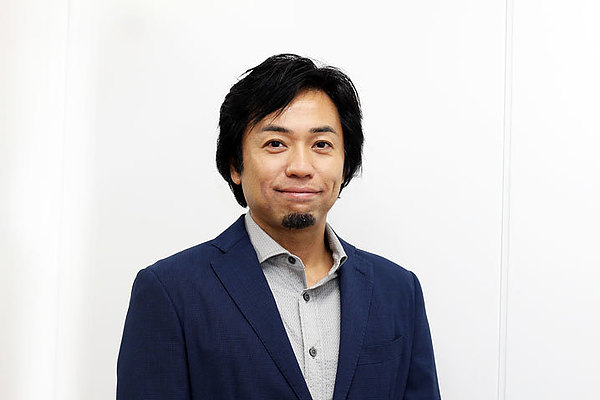
新井一氏プロフィール
起業18フォーラム代表。「会社員のまま6カ月で起業する」方法を伝える起業支援キャリアカウンセラー。キャリア26年以上の実績を持ち、延べ60,000人の会社員の起業をサポート。会社員時代に始めた事業で培ったノウハウ、多数の起業家を生み出してきた実践的技術を武器に、起業支援&集客マーケティングの専門家として活動中。
→ 新井一のセミナー日程一覧