
2025年度の税制改正を経営者目線で解説!何が変わる?どう活かす?
「税金も法人カードで払えば、ポイントが貯まる」。そう聞くと、大きな納税ほどカードを使いたくなるかもしれません。ただ、私は法人カードの活用を考えるとき、獲得できるポイントと同じくらい、支払日に会社の口座へいくら残るのかを大切にしたいと思っています。
たとえば、法人税や消費税などの国税をカードで100万円納める場面を考えてみましょう。国税庁の案内では、決済手数料は納付税額1万円まで99円(税込)。以降、1万円を超えるごとに99円ずつ加算されるため、100万円なら9,900円です。これは国税の手数料で、地方税にはそのまま当てはめられません。
なお、この決済手数料は税金そのものとは別に、カード納付のために負担する費用です。法人が事業上負担するものであれば、一般的には支払手数料などとして損金算入の対象になります。
そのため、実際の負担を比較するときは、ポイントやマイルの価値だけでなく、決済手数料の税務上の取扱いまで含めて考えると、より正確です。
仮に、納税額に対して実質1%、つまり1万円相当のポイントが付くカードなら、手数料との差は100円です。ここでは税額に付くポイントだけを数え、年会費や移行費用などは含めていません。「100万円使って1万円分も戻る」という印象と、手数料を引いた後の金額には、ずいぶん開きがあります。
しかも、普段の買い物と納税でポイントの条件が同じとは限りません。カード会社の公式案内には、税金の支払いではポイントの付与率が変わる例があります。
貯まったポイントの価値も、必ずしも「1ポイント=1円」とは限りません。
例えば、1ポイントを1マイルへ交換できるカードであれば、そのマイルを何に使うかによって価値は大きく変わります。
1マイルを1円程度の支払いに使うこともできますが、国際線のビジネスクラスやファーストクラスの特典航空券に使えば、通常運賃との比較では1マイルあたり数円から、条件によっては十数円相当になることもあります。
つまり、還元率0.5%だから手数料0.8%に負けて「損」と単純には言い切れません。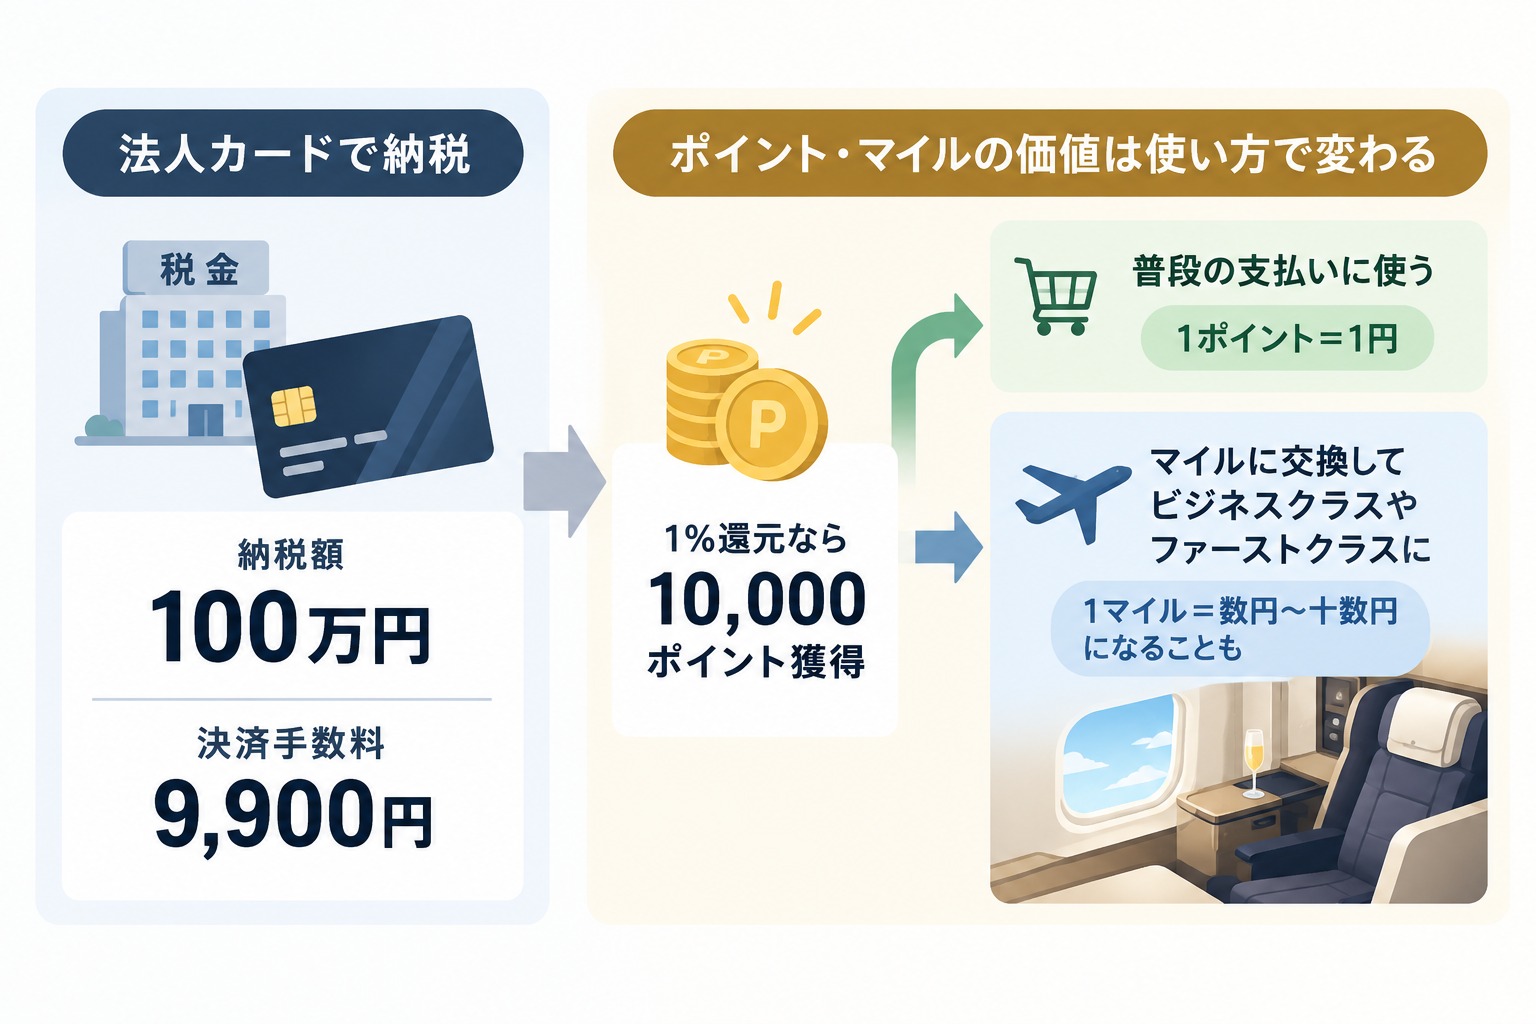
大切なのは、何ポイント貯まるかだけではなく、そのポイントやマイルを最終的にどんな価値で使えるのか。
クレジットカード納税の損得は、「決済手数料」と「最終的に得られる価値」を比べて考える必要があります。
では、差額が小さければカード納税に意味がないのでしょうか。私は、ポイントだけで結論を出すのは早いと考えます。もう一つ、会社のお金が動く日を見る必要があるからです。
カードを使うと、納付手続きの日と銀行口座からの引落日が分かれます。その間に確実な入金があれば、手元資金のやりくりに役立つこともあります。ただし、これは支払いが後に回るということです。税金そのものが減るわけではありません。
先ほどの例なら、カードの支払日に必要なのは税額と手数料を合わせた100万9,900円です。同じ時期に給与、仕入代金、借入返済が重なれば、ポイントが付いても口座残高は苦しくなります。取引先からの入金が遅れたときにも払えるか。ここまで見ておきたいのです。
カードを選ぶ前に、納税額と手数料を書き出す。その横にカードの引落日、入金予定、同じ時期の大きな支出を並べる。引落日や利用可能額は、利用するカードの条件で確認します。こうして数字を一枚にまとめると、還元率だけでは見えなかった判断材料が出てきます。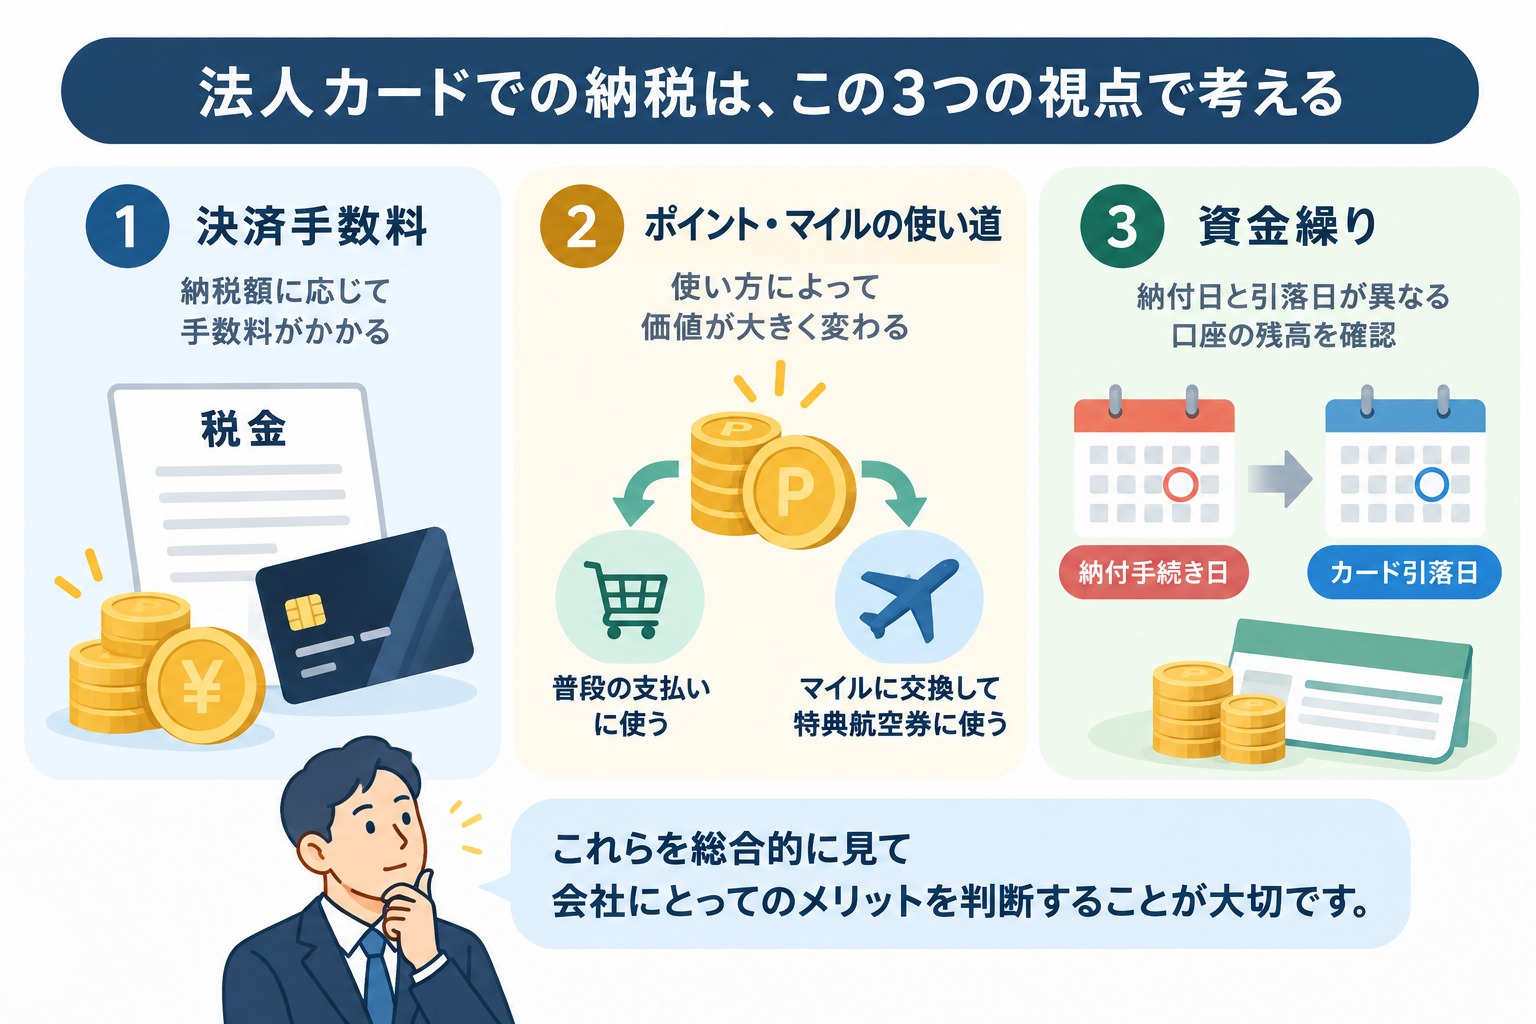
法人カードのポイントやマイルは、使い方によっては会社にとって大きな価値になります。
ただし、還元率だけを見て判断するのではなく、
決済手数料はいくらか。
そのポイントやマイルを何に使うのか。
引落日までの資金繰りは大丈夫か。
ここまで含めて考えることが大切です。
「いくら戻るか」だけではなく、最終的に会社にどれだけ価値が残るのか。
それが、法人カードを経営に活かすときの一つの判断基準だと思います。
確認日:2026年10月7日
参考資料:
国税庁「クレジットカード納付のQ&A」
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/nofu-shomei/nofu/credit_nofu/credit_qa.htm
アメリカン・エキスプレス「納税はクレジットカードで」
https://www.americanexpress.com/ja-jp/support/guide/tax-payment/