
相場が不安定、富裕層はどう備えてる? 投資初心者が知らなかった資産運用
(RIA JAPAN広報部より)
このシリーズでは、4年以上にわたりRIA JAPANのコラムを読んできた投資初心者の方に、「なるほど!」と感じたポイントや「投資を始める前に知っておきたい!」と感じた内容について執筆いただいています。
投資初心者の方による執筆記事は、今回で第211回目です。
今回は特別分配型(タコ足配当)について執筆いただきました。
誤解が無いように一部表現を校正した箇所があります(*)は編集部校正。
********************
配当で暮らす。
そんな生活に憧れますよね。
「毎月分配金が入ってくる暮らし」を夢見て、分配型の投資信託を選ぶ人もいるでしょう。
でも、分配金には2つの形があります。
これを理解しないまま選ぶと、フタを開けたとき、気づかないうちに資産が削り取られていた、なんてことも起こり得ます。
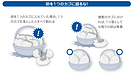
自分の足を食べる「タコ足」状態
憧れの分配金ですが、どこから来ているのでしょうか。
運用の成果で生み出されているのが本筋です。
その「運用の成果から出る分配金」が、普通分配金です。
こちらは運用成果から支払われるため、元本は減りません。
もちろん、運用成果が少なければ分配金も伴って少なくなります。
運用実力どおりに分配する普通分配型は、決して悪ではありません。
一方で、分配金のもうひとつの形が特別分配金です。
その仕組みから、「タコ足」とも呼ばれてきました。
自分の足を自分で食べるからなのです。
特別分配金では、運用成果がマイナスでも分配金を支払います。
理由はいたって簡単。
元本を取り崩して受け取っているからです。
魔法のようにお金を生み出してくるわけはありません。
(*特別分配金は正式には「元本払戻金」といい、税務上も「資本の払戻し」と扱われます。そのため課税口座で受け取っても非課税です。「非課税だからお得」というより、自分の資産の一部が戻ってきているだけ、と考えた方が実態に近いでしょう)
つまり問題になるのは、運用実力に関係なくお金が入り続ける「特別分配」の方です。
「運用がうまくいっていなくても必ず入る」のは、むしろ危険のサインと考えた方がいいかもしれません。
NISAの毎月分配型は2024年に全て除外
NISAは配当金や分配金が非課税になる制度です。
しかし、2024年から始まった新NISAでは、毎月分配型はすべて投資対象から除外されています。
毎月支払っていくことで複利効果が妨げられ、長期の資産形成に向かないとされたためです。
(*金融庁「NISAを知る」特設サイトでは、成長投資枠の対象から「信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等」を除外するとされています。)
ただし、この除外には誤解が含まれていたのではないでしょうか?
除外が必要だったのは、元本を取り崩す特別分配型であって、運用実力どおりに分配する毎月分配型まで一律に対象外にする必要はなかったのではないでしょうか。
毎月分配型の中にも、実力どおりに分配金を出すETFや投資信託は存在しています。
取り崩すニーズそのものは、自然で正当なもの
更に、特別分配で取り崩すことが向いている場面もあります。
たとえば老後の生活設計です。
現役時代に積み上げた資産を、退職後に少しずつ取り崩して生活する。
これは自然な計画ですし、毎月定額を受け取れる仕組みは、まさにこうしたニーズに適しています。
問題は「取り崩すこと」ではなく、本人の意図とは無関係に、自動的に元本が減っていく仕組みの方です。
毎月がダメなら「隔月」で?残っている落とし穴
毎月分配型はNISA対象から除外されましたが、注意が必要なケースがまだあります。
隔月(2カ月に1回)分配型は、NISAの対象となり得るのです。
毎月がダメなら1カ月おきに分配すればいい、一休さんのような「とんち」のようですが、制度上は問題ありません。
運用実力どおりに分配する普通分配型なら、隔月分配で受け取っても大きな問題はありません。
しかし、運用成績が悪くても分配を続ける特別分配型で隔月分配となると、
NISA口座の中で元本が静かに減っていく場合もあり得るのです。
「NISA対象だからすべて安心」とは言い切れない、ということです。
自分で取り崩すのか、意図せず自動で崩れるのか
元本を崩すこと全てが悪、ではありません。
生活するためにお金をためてきたわけですから、生活に使うのも当然でしょう。
それでも、元本を取り崩せば取り戻せない可能性も出てきます。
元本が減ると、そこから生まれる運用益も減るからです。
だからこそ、取り崩すなら自分の判断とタイミングで崩すのが基本です。
老後の生活設計でも、普通分配を基本としておけば、元本は勝手に減りません。
もしも緊急で資金が必要なときには、自分で一部を取り崩せばいいのです。
問題は、特別分配のような無意識の・自動的な元本取り崩しです。
いざ、取り崩そうと思ったときに「元本が全然ない!」とならないように。
分配金の「中身」が元本(特別分配)か運用益(普通分配)か、受け取る前に確認しておきたいところです。
********************
(以下、編集後記)
今回、投資初心者さんには、特別分配型(タコ足配当)について執筆いただきました。
「分配金が毎月入る」ことと「資産が増えている」ことは、別物です。
毎月分配そのものを否定する趣旨ではありません。
問題は、運用実力に関係なく元本を取り崩してまで分配を続ける「特別分配」です。
RIA JAPANではこのトピックについて、過去にも発信してきました。
関連記事
プラチナNISA制度化へ 毎月分配と特別分配の大きな誤解とは?
自分の足を食べてしまう「タコ足」
繰り返しになりますが、本記事はRIA JAPANが、投資初心者に弊社発信のコラムで、「なるほど!」と感じたポイントや「投資を始める前に知っておきたい!」と感じた内容について記述してもらったものです(第211回目)。
※本コラムは特定の有価証券又は金融商品を勧誘するものではありません。また、特定の資産クラスに対する今後の方向性を保証するものではありません。
資産運用のご相談、メディア取材、セミナーのご用命は下記リンクの弊社HPお問合せフォームよりご連絡ください。
RIA JAPAN おカネ学株式会社 お問合せフォーム