
NISAとiDeCoで失敗しないためのポイント
2027年1月から、NISAのつみたて投資枠が0〜17歳にも広がります。いわゆる「こどもNISA」です。
10月26日のコラムでも少し触れましたが、今回は「親のNISAと、どちらを優先するか」という視点で考えてみます。私にも5歳の娘がいるので、家族のお金として関心があります。
月5万円という数字から決めない
未成年者の年間投資枠は60万円、非課税保有限度額は600万円です。利用できるのはつみたて投資枠で、成長投資枠は使えません。
年間60万円を月額にすると5万円ですが、これは制度の上限を12分割した数字です。そのご家庭に合う積立額とは限りません。
会社の納税や返済が控えている時期と、余裕がある時期では、同じ金額を積み立て続けられるかも変わってきます。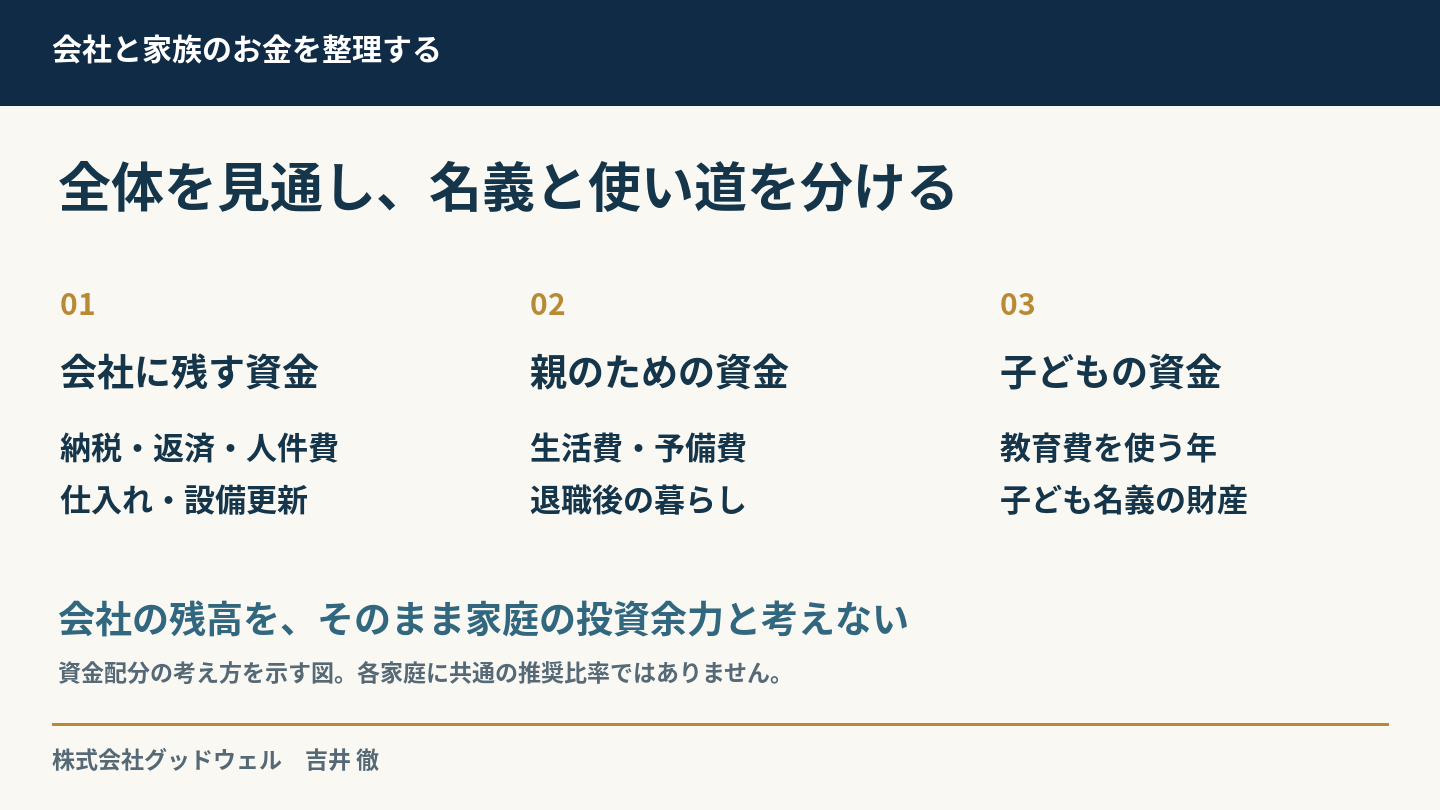
相談で最初に整理したいのは「何年後に、誰が使うか」
子どもの教育費と、親の退職後の生活費では、必要になる時期も使う人も違います。さらに、経営者の場合は会社に残す資金も別に確保する必要があります。
会社と家庭は一体で見通しを立てながら、財産や口座の名義は区別する。この両方が大切です。
子ども名義で準備した資金を、必要になれば親のために自由に使える、と考えるのは避けたいところです。親自身の備えを確認したうえで、教育費に回せる金額を考えます。
払出しの制限と、値下がりの可能性も確認する
未成年者の口座には払出しの制限があります。12歳以降でも、子どものための使途や本人の同意を示す書面、親権者等による申出など、一定の条件が必要です。災害等の例外もありますが、いつでも自由に引き出せる口座とは異なります。未成年者の間は金融機関を変更できない点も確認しておきましょう。
さらに、NISAは運用益への税制優遇で、元本を保証する制度ではありません。入学直前に値下がりしても困らないよう、使う時期が近い資金をどこに置くかも考えます。
※親子のイメージイラスト(AI生成)
家庭ごとの順番を、会社の予定と合わせて考える
親の将来資金を優先する家庭もあれば、すでに親の備えがあり、子どもの資金を準備しやすい家庭もあります。使う時期が近い教育費を預金で確保する必要がある場合もあるでしょう。
「親か子か」を制度だけで決めるより、会社の入出金予定、家庭の予備費、教育費と退職後資金を並べてみる。そこから、自分たちの順番が見えてきます。
まずは、お子さんが進学する年と、ご自身が働き方を変えたい年を書き出してみませんか。会社と家族のお金を整理したい経営者の方は、初回無料相談でお話を聞かせてください。
株式会社グッドウェルの相談案内
※制度情報は2026年11月1日確認。投資には元本割れのリスクがあります。
参考資料
金融庁「NISAを知る」
国税庁「令和8年度 源泉所得税の改正のあらまし」8項
国税庁No.4402 贈与税がかかる場合
国税庁No.4405 贈与税がかからない場合