
「大掃除の日」に歳神様を迎える準備を!
住宅ローンを選ぶ際に大切なのは、変動金利と固定金利の違いを理解したうえで、将来の収入や支出を踏まえて返済期間を決めることです。
変動金利は、金利が低い局面では返済負担を抑えられる可能性がありますが、逆に将来の金利上昇によって負担が増えるリスクがあります。
一方、全期間固定金利は、借入時に決まった金利が返済期間中に変わらないため、長期的な資金計画を立てやすい点が特徴です。
また、返済期間を長くすると毎月の返済額を抑えやすくなりますが、利息を含む総返済額は増える傾向があります。
大切なのは、現在の返済額だけで判断せず、教育費や老後資金なども考慮して、無理なく返済を続けられる条件を選ぶこと。
熊本で住宅ローンを検討する際は、地銀の金利情報などをよく確認して、住宅ローン専門のファイナンシャルプランナーなどに相談することをおすすめします。
住宅ローンの金利タイプは主に3種類
住宅ローンの金利タイプには、変動金利型、全期間固定金利型、固定金利期間選択型の3種類があります。
<変動金利型の特徴と注意点>
変動金利型は、市場金利などの動向に応じて適用金利が見直される住宅ローン。
金利が低い局面では返済負担を抑えられる可能性がありますが、将来の金利上昇によって利息や返済額が増えるリスクがあるため、余裕を持った資金計画が必要です。
<全期間固定金利型の特徴>
全期間固定金利型は、借入時の金利が完済まで変わらないタイプの住宅ローンです。
市場金利に左右されないため、毎月の返済額を把握しやすく、長期的な家計管理に役立ちます。ただし、変動金利型より金利が高くなる場合があります。
<固定金利期間選択型の仕組み>
固定金利期間選択型は、借入当初から一定期間の金利が固定されるタイプの住宅ローンです。
固定期間は商品によって異なり、固定期間終了後はその時点の金利、もしくは契約条件に応じて金利タイプを選択し、更新します。
将来の金利変動によって返済額が変わる可能性があります。
5,000万円を借りた場合、返済期間で毎月の返済額はどう変わる?
<35年・40年・50年の返済額>
試算条件:借入額5,000万円、年利1.525%、元利均等返済、ボーナス返済なし、金利が完済まで変わらないと仮定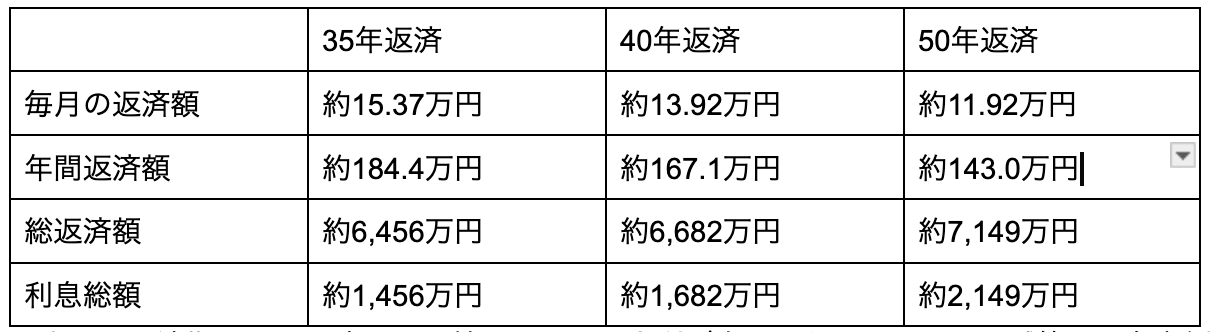
※上記は返済期間による違いを比較するため、金利が変わらないものとして試算した参考例です。実際には35年を超える借入期間に金利が上乗せされる商品や、借入期間・完済時年齢に制限がある商品があります。適用金利や利用条件は金融機関によって異なります。
※上記は肥後銀行の2026年10月時点での公式ページによる手数料定率型の金利プランの表示下限である年1.525%を一定とした計算上の概算です。肥後銀行の公式シミュレーションによる確定値ではなく、諸費用・保証料・団体信用生命保険の追加金利なども含みません。実際の適用金利、借入期間の上限、利用条件は申込時に確認が必要です。
※肥後銀行 https://www.higobank.co.jp/rate/loanrate.html?utm_source=chatgpt.com
この比較からもわかるように、返済期間を延ばすと毎月の負担は減りますが、総返済額は増えます。
長期返済を検討する場合は、完済時に自分たちの年齢がいくつになっているのか、金利上昇リスクはどうなのかをしっかりと考えておく必要があります。
返済期間は何年に設定すべき?
住宅ローンの返済期間を何年に設定するかは、かなり重要な検討事項ですよね。
毎月の返済額だけで考えることは厳禁。利息を含めた総返済額や完済時の年齢を踏まえ、無理のない範囲で決めることが重要です。
一般的な35年返済に加え、40年や50年のローンも選択肢となりますが、金融機関ごとの利用条件を確認する必要があります。
<返済期間の長さによるメリット・デメリット>
返済期間を長く設定すると、毎月の返済額を抑えやすくなり、日々の生活費や教育費に資金を回しやすくなります。一方、返済期間が長いほど利息を支払う期間も延び、総返済額が増える傾向があります。月々の負担と総返済額の両方を比較しましょう。
<定年退職や子どもの教育費を考慮する>
返済期間を決めるポイントは、定年退職の時期や子どもの進学など、将来の大きな支出を考慮すること。
今の収入だけで判断せず、退職した場合の収入や教育費の支出ピークも想定しましょう。
完済時の年齢を確認し、老後資金を確保できる計画を立てることが重要です。
熊本で住宅ローンを選ぶ際のチェックポイント
熊本で住宅ローンを契約する場合、金利や返済期間に加え、建物と土地の購入費用まで含めた額を把握した上で検討する必要があることがほとんどです。
また、金融機関を地銀やハウスメーカー経由の金融機関だけで検討しないことも大事。
以下のポイントを押さえて選びましょう。
□ 土地と建物の予算を合わせて考える
□ボーナス返済に頼りすぎない
□複数の金融機関の金利・手数料・団体信用生命保険を比較する
まとめ
■金利の低さだけでなく将来の返済計画を重視しよう!
住宅ローンを選ぶ際は、金利タイプと返済期間の特徴を理解し、将来の収入や支出を踏まえて検討することが大切です。借入額や毎月の返済額だけで判断せず、総返済額や金利上昇リスクも確認しましょう。無理のない返済計画を立てるために、金融機関や住宅ローンの相談窓口を活用することも有効ですよ。
参照
住宅金融支援機構
フラット35
国土交通省・住宅市場動向調査
弊社ホームページ注文住宅の相談窓口はこちら→住まいの円むすびHP
日本では珍しい世界標準の不動産購入者向けエージェントはこちら→
不動産エージェント LIXIL不動産ショップ住まいの円むすび
私か代表を務めるドコモSMTBネット銀行(旧住信SBIネット銀行)の銀行代理のホームページはこちら→LAVIIE住宅ローン