
「次元の異なる少子化対策」の恩恵は?
共働き夫婦が住宅ローンを組む場合、単独ローン・収入合算・ペアローンのどれが適しているかは、夫婦それぞれの収入や働き方、将来のライフプランによって異なります。
単独ローンは契約者1人の収入・信用情報のみを基準にして借り入れるため、返済の管理をシンプルにしやすい点が特徴です。
収入合算は、一定の条件のもとで配偶者などの収入を審査に反映できる仕組みですが、契約方法によって連帯保証人や連帯債務者の扱いが異なります。
ペアローンは夫婦がそれぞれ住宅ローンを契約する方法で、借入額を確保しやすい一方、契約や諸費用が2本分になる場合があります。育児や転職による収入の変化も想定し、借りられる金額だけでなく、片方の収入が減った場合にも返済できるかを確認することが重要です。
共働き夫婦が選べる住宅ローンの3つの方法
共働き夫婦が住宅ローンを組む方法には、単独ローン、収入合算、ペアローンがあります。それぞれ借入可能額や返済義務、諸費用、住宅ローン控除の適用条件などが異なりますので、見ていきましょう。
<単独ローン>
夫婦のどちらか一方が契約者となり、住宅ローンを借り入れる方法。
契約や返済管理をシンプルにしやすく、もう一方の収入を生活費や貯蓄に充てることもできます。ただし、借入額は主に契約者の収入や返済能力を基準に審査されます。
<収入合算>
一定の条件のもとで、配偶者の収入を主債務者の借入審査に加味する方法。
単独ローンより借入可能額を増やせる場合がありますが、連帯保証型と連帯債務型では返済義務や住宅ローン控除の取り扱いが異なります。
<ペアローン>
夫婦がそれぞれ住宅ローンを契約し、同じ住宅の購入資金を借り入れる方法。
夫婦それぞれの収入を活用でき、条件を満たせば各自が住宅ローン控除を受けられる場合があります。
一方、2契約になるため、諸費用や返済管理の負担も確認が必要です。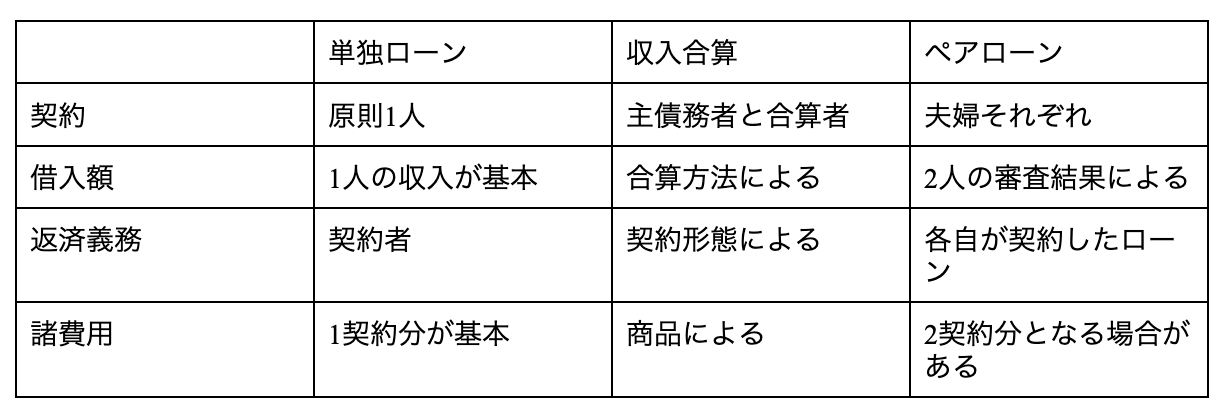
将来のライフプランから考える選び方
共働き夫婦が住宅ローンを選ぶ際は、現在の世帯収入だけでなく、将来の働き方や家族構成の変化など、ライフプランを考慮することが大切です。
産休・育休、転職、退職などによって収入が変わるタイミングも訪れますので、それを踏まえた借入方法を検討しましょう。
<ライフプランで考慮したい事例>
・産休・育休や時短勤務による収入減少
・転職・退職による返済負担の変化
・夫婦間の持分と住宅ローン控除の条件
・団体信用生命保険の保障範囲
・離婚や万が一のことが起きた場合の取り扱い
まとめ
■借入可能額よりも長期的な家計の安定を重視!
共働き夫婦の住宅ローンは、単独ローン、収入合算、ペアローンの特徴を理解し、将来の収入や家族構成の変化を踏まえて選ぶことが重要です。
借入可能額だけで判断するのは避け、税制や保障内容、万一の際の返済義務も確認しましょう。夫婦で将来の家計について話し合い、何よりも「無理なく返済できる」計画を立てることが大切ですよ。
参照
フラット35
国税庁・住宅借入金等特別控除の対象他なる住宅ローン等
国土交通省・住宅市場動向調査
弊社ホームページ注文住宅の相談窓口はこちら→住まいの円むすびHP
日本では珍しい世界標準の不動産購入者向けエージェントはこちら→
不動産エージェント LIXIL不動産ショップ住まいの円むすび
私か代表を務めるドコモSMTBネット銀行(旧住信SBIネット銀行)の銀行代理のホームページはこちら→LAVIIE住宅ローン