
自宅購入は不動産投資?資産形成に活かすことができるのか
会社の経費と同じように、個人の運用コストも確認する
会社の電気代や通信費、取引先への支払い条件は、定期的に確認している。では、ご自身やご家族が持っている投資信託のコストはどうでしょうか。
「昔、銀行で勧められて買った」「積立設定をして、そのまま続けている」。そんな方こそ、一度、保有商品の費用を確認してみてください。
私は、会社と社長個人のお金を両方見渡して将来を考えることを大切にしています。会社の経費を見直すのと同じように、個人資産の運用で継続的に負担している費用にも目を向けたいところです。
年0.7ポイントの差は、小さな差でしょうか
投資信託には、購入時にかかる手数料のほか、保有中に信託財産から日々差し引かれる信託報酬などがあります。購入時手数料が無料でも、保有中の費用まで無料とは限りません。
例えば、年間コストが0.2%と0.9%なら、その差は0.7ポイント。残高が1,000万円で一定だと単純化すれば、年7万円の違いに相当します。実際の費用は残高の変動や費用の種類によって変わります。
さらに、長期では費用として差し引かれたお金を運用に回せない影響も積み重なります。
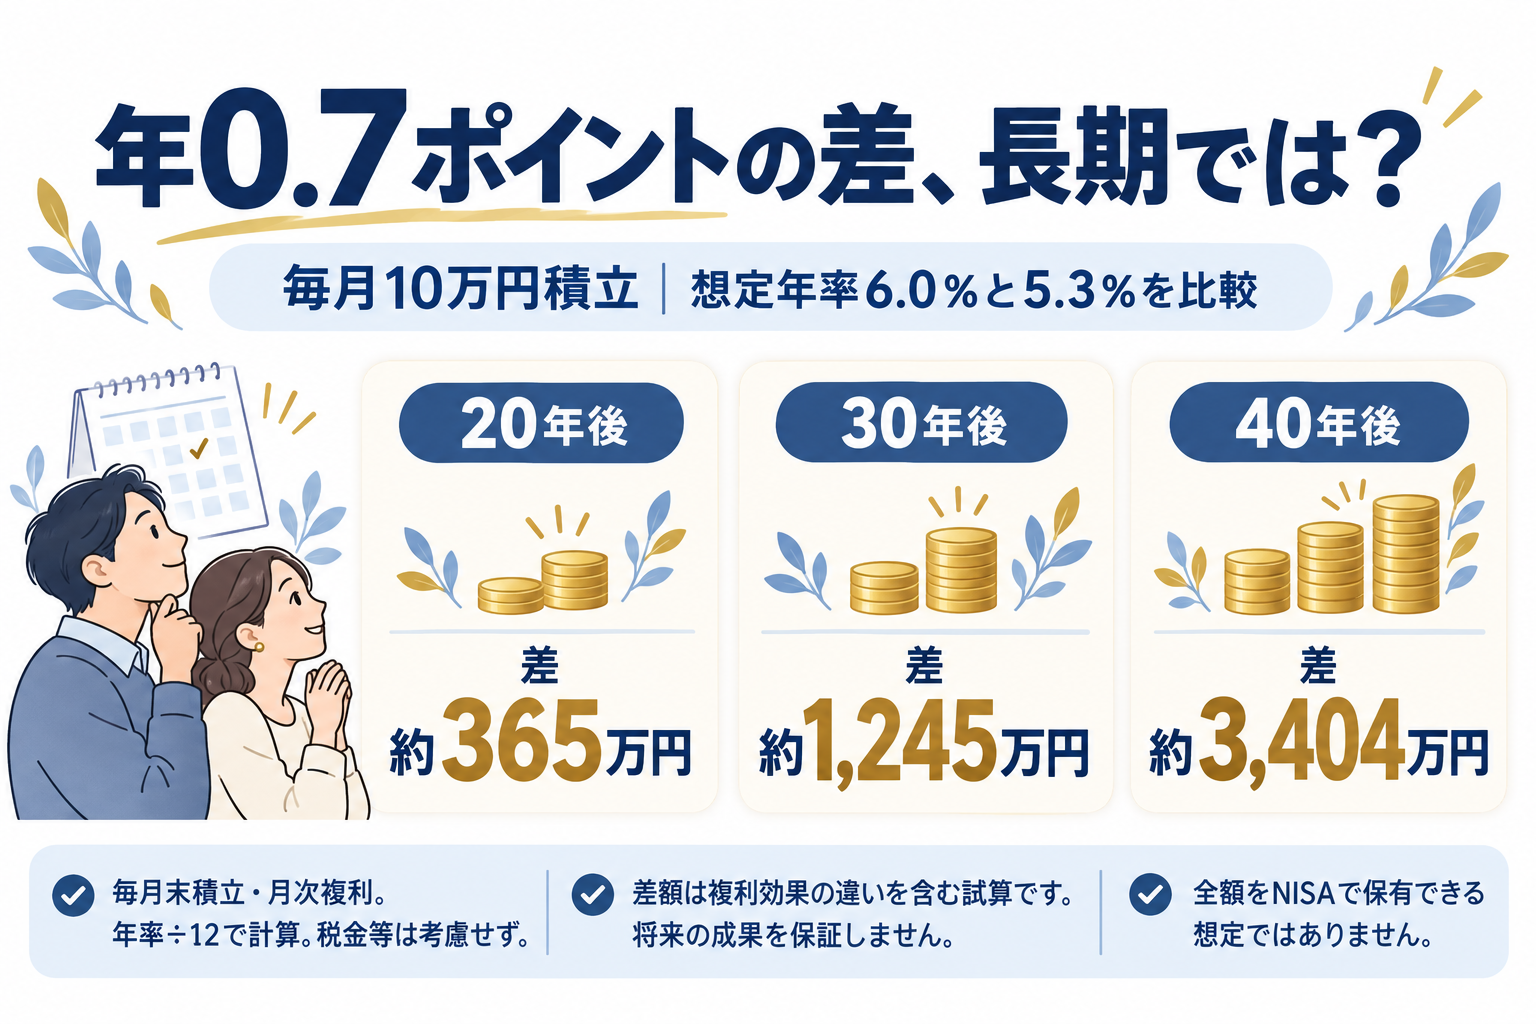
夫婦で毎月5万円ずつ、合計10万円を毎月末に積み立て、コスト控除後の想定年率6.0%と5.3%を比較すると、次のようになります。
・20年後:約4,620万円と約4,256万円。差は約365万円。
・30年後:約1億45万円と約8,800万円。差は約1,245万円。
・40年後:約1億9,915万円と約1億6,511万円。差は約3,404万円。
【試算条件】 開始時の元本0円、毎月末10万円積立、年率を12で割った月利による月次複利。税金、購入時・換金時の費用、インフレは考慮していません。各金額と差額は端数処理前の結果から万円単位で四捨五入しているため、表示額同士の差と一致しない場合があります。
例えばコスト控除前の想定年率を6.2%とし、年間コスト0.2%と0.9%を単純に差し引いたモデルです。実際の値動きや費用控除を再現したものではなく、将来の成果を保証しません。元本割れもあります。
この差額は「支払う手数料の合計」ではなく、複利効果の違いを含めた将来の資産額の差です。また、40年間の積立元本は4,800万円となり、現行NISAの夫婦2人分の非課税保有限度額3,600万円を超えます。全額をNISAで保有できる想定ではなく、コスト差だけを比較した税引前の試算です。
「どこで買ったか」だけでは判断しない
ネット証券で、購入時手数料や保有コストの低い商品を選ぶことは、比較候補になります。ただし、ネット証券にも高コストの商品があります。
一方、窓口で説明を聞けることや、手続きを支援してもらえることに価値を感じる方もいるでしょう。その場合も、どんな支援に対して、全体でいくら負担しているのかを把握したいところです。
同一ファンドなら、通常、販売窓口を変えるだけで信託報酬が下がるわけではありません。低い信託報酬の商品に変えるなら、投資対象やリスクも変わっていないか確認が必要です。
大切なのは、「銀行かネットか」だけで決めず、何を持ち、どんな目的で、どれだけのコストを負担しているかを知ることです。
忙しい経営者こそ、まず1本を確認する
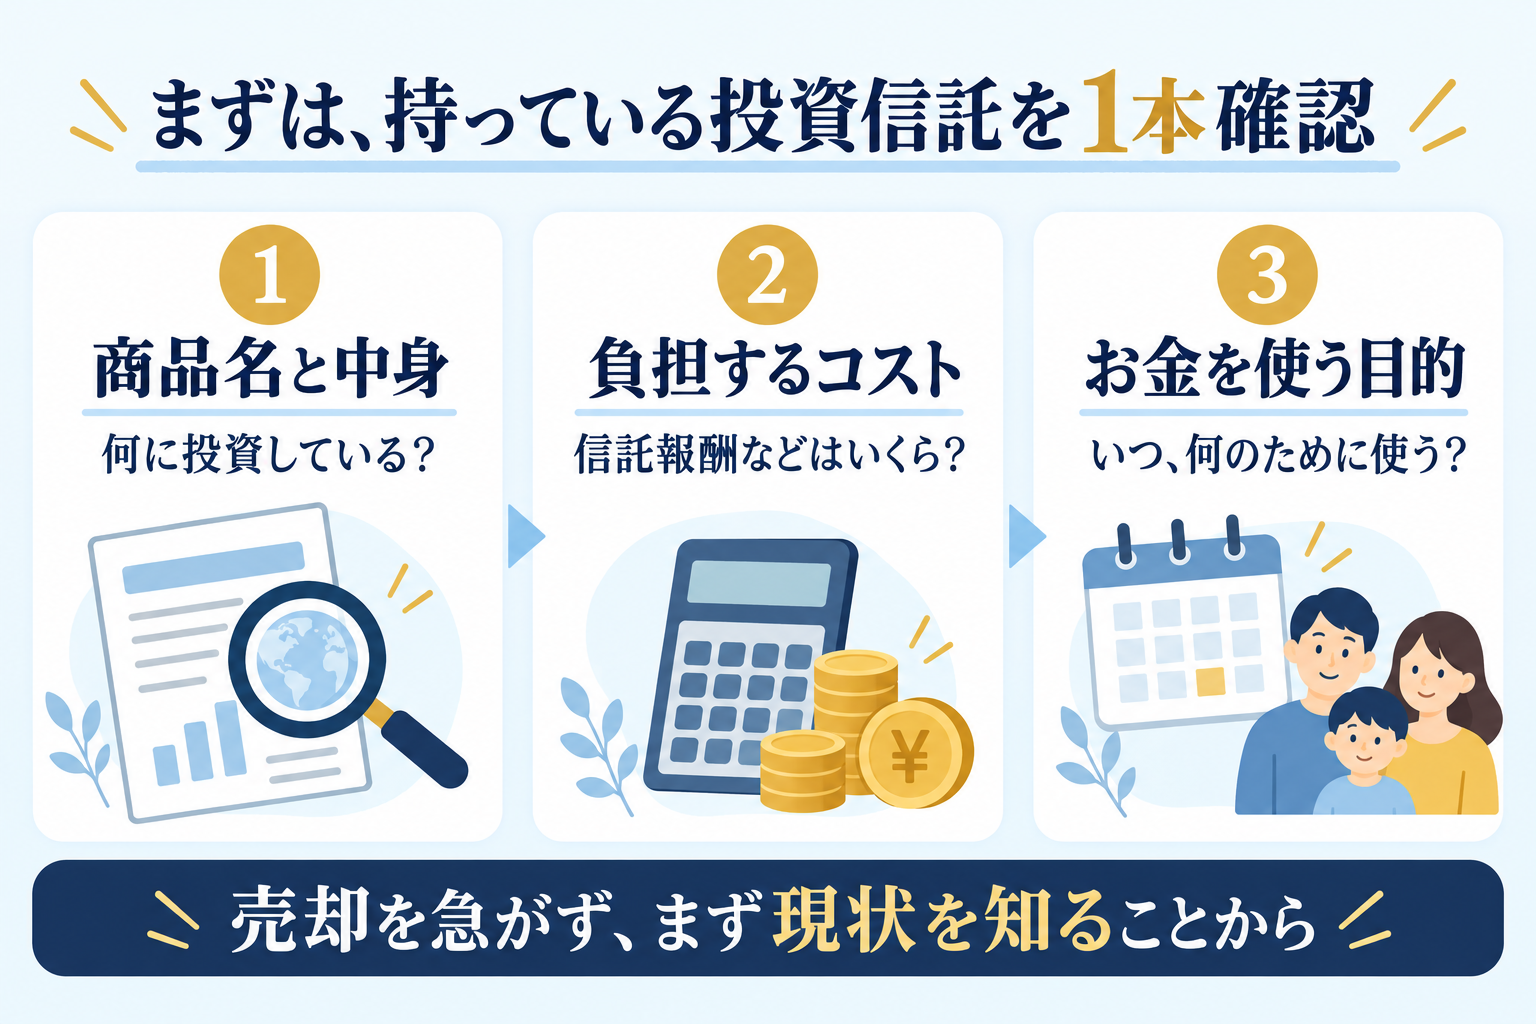
すべての商品を一度に調べようとすると、後回しになりがちです。まずは保有している投資信託を1本選び、次の3点を確認してみてください。
①正式な商品名と、投資対象・運用方針
②購入時手数料、信託報酬、その他の費用
③何年後に、何のために使うお金なのか
費用は目論見書や運用報告書などで確認できます。会社の事業資金、家計で近いうちに使うお金、長期で運用できるお金は区別して考えましょう。会社の運転資金まで、長期運用に回すという話ではありません。
コストが高いとわかっても、売却や乗り換えを急ぐ必要はありません。売却時の費用や税金、NISAの扱いも整理してから判断することが大切です。現行NISAで売却した取得金額分の非課税保有限度額を再利用できるのは翌年以降で、その年の年間投資枠が戻るわけではありません。
会社と社長のお金を、将来の暮らしにつなげる
会社のお金を残す努力と、ご自身の資産を整えること。その両方が、将来の選択肢につながります。
まずは、保有商品のコストを知るところから始めてみませんか。
株式会社グッドウェルの個人向けFP相談「よしいFP」では、資産形成や住宅ローンなど、家計の将来設計に関する無料診断を受け付けています。「投資信託の費用の見方がわからない」という方も、お申し込み時にその旨をお知らせください。
60〜90分、対面・オンラインに対応。無料診断だけのご利用も可能で、有料サポートの契約は必須ではありません。
個人向けFP相談・無料診断の詳細: https://yoshii.info/personal-fp
【参考情報】 資産運用業協会「投資信託のコスト」 https://www.imaj.or.jp/study/investmenttrust/costtax/cost.html 金融庁「NISAに関するよくある質問」 https://www.fsa.go.jp/policy/nisa2/question/index.html
情報確認日:2026年10月24日。本コラムは一般的な情報提供を目的とし、特定商品の購入・売却を推奨するものではありません。