
2024年の太陽光パネルの出荷量世界ランキングについて
2026年6月22日、世界の太陽光発電市場と今後5年間の動向について、SolarPower Europeが今年度版の「太陽光発電の世界市場の展望 2026-2030年」を発表しました。太陽光発電の市場動向が非常にわかりやすくまとめられています。
レポート(英語)は下記リンクよりダウンロードできます。
出典元: https://www.solarpowereurope.org/insights/outlooks/global-solar-market-outlook-2026-2030
本コラムではこのレポートのエグゼクティブサマリーについてご紹介致します。
************
00 序文
『太陽光発電の世界市場展望 2026-2030年』へようこそ
太陽光発電の導入量が年々記録を更新し続けていることは、もはや当然のことのように思えるかもしれません。実際、世界の太陽光発電設備容量は、テラワット時代に突入してからわずか4年、2テラワットに達してから2年足らずで、2026年初頭には3テラワットという節目を突破しました。さらに驚くべきことに、現在、太陽光発電は世界の電力需要の9%を賄っており、これはわずか5年前の3倍に相当します。
2025年、世界の新規太陽光発電設備容量は前年比12%増となる過去最高の664GWに達しました。太陽光発電は、世界の新設の再生可能エネルギー設備容量の約80%を占め、再生可能エネルギーの拡大に最も大きく貢献する電源としての地位を改めて確固たるものにしました。また、その導入量は、化石燃料および原子力発電による新規設備容量の合計をも上回りました。こうした目覚ましい成果は、太陽光発電が世界のエネルギー転換における中核的な役割を担うに至った、その驚異的なスピードを物語っています。
しかし、今は現状に安住している場合ではありません。
エネルギー安全保障をめぐる危機の頻発や化石燃料価格の変動により、地政学的・経済的な不確実性が高まる中、太陽光発電と蓄電池を組み合わせたシステムの重要性はかつてないほど増しています。国家および個人のエネルギー安全保障を強化しつつ、手頃な価格で強靭(レジリエント)かつ迅速に導入可能なエネルギーを大規模に供給できる技術は、他に類を見ません。そこで本版では、太陽光発電の導入拡大と、エネルギーの自立および強靭性との間に深まる関係性を掘り下げる章を設けています。
太陽光発電が発するメッセージは極めて明白です。技術はさらなる拡大に対応できる段階にあり、経済的な魅力も大きく、戦略的な意義もかつてないほど高まっています。
しかし、数値を詳細に分析すると、この業界が新たな局面に入りつつあることがわかります。太陽光発電市場は拡大を続けているものの、そのペースは鈍化しています。2026年には世界市場が8%縮小すると予測されますが、その主な要因は、太陽光発電市場の制度設計が大幅に変更されたことに起因する中国市場の24%減です。世界のその他の地域では概ね成長が続いていますが、中国は圧倒的な規模を誇る市場であるため、同国の動向が必然的に世界全体のトレンドを左右することになります。
今後の見通しとして、成長の余地は依然として十分にあります。「中位シナリオ」では、世界の太陽光発電容量は2030年までに6.6TWへと倍増以上に拡大すると予測されています。一見すると目覚ましい数字ですが、これは昨年の予測値である7.1TWから下方修正されたものです。この修正は、太陽光発電の普及拡大に伴い、構造的な制約がますます顕在化していることを反映しています。送電網の混雑、蓄電設備の不足、システムの柔軟性の欠如、許認可の遅れ、資金調達の障壁、そしてサプライチェーンの強靭性といった課題が、さらなる成長を阻む主要な要因となっています。
こうした背景から、グローバル・ソーラー・カウンシル(Global Solar Council)は政策提言を拡充しました。各国政府は、長年の優先事項に加え、レジリエンス(強靭性)の強化とシステムへの柔軟性提供という二重の役割を認識した上で、太陽光発電を国家のエネルギー安全保障戦略に組み込み、蓄電池の導入を加速させるべきです。
今年注目の地域であり、次期COP31の共同開催国でもあるオーストラリアの事例は、蓄電設備への戦略的投資がもたらすメリットを実証しています。これは、太陽光発電市場がすでに高度に成熟していても、新たな機会を創出し続けられることを示しています。世界で最も高い一人当たりの太陽光発電導入量を誇る同国では、政策支援をきっかけに空前の蓄電池導入ブームが巻き起こりました。わずか1年足らずで10GWhを超える家庭用蓄電設備が導入され、夕方の電力需要のピーク時におけるガス火力発電の抑制も始まっています。
オーストラリアと同様のアプローチをとる国が増えれば、我々の予測における「ハイ・シナリオ(高成長シナリオ)」が現実のものとなり、2030年までに世界の太陽光発電設備容量が7.6TWに達するほか、15%を超えるさらなる上振れの可能性も示唆されます。各国政府が電化を加速させ、電力システムの近代化を進めるとともに、近年の化石燃料エネルギー危機から適切な教訓を導き出せば、このシナリオの実現可能性は一段と高まり、むしろ控えめな予測となる可能性さえあります。
COP31議長国による世界的な電化率35%という目標案は、力強く前向きなシグナルとなるものです。同時に、特に昨今の化石燃料危機を受けて東南アジアで太陽光発電の導入が有望な進展を見せていることは、同地域における機運の高まりを浮き彫りにしています。世界の人口の半数以上を擁し、化石燃料の輸入に大きく依存している同地域にとって、太陽光発電や蓄電設備の導入を進めることは、エネルギー安全保障と経済競争力の双方を強化する絶好の機会と言えます。
太陽光発電が示すメッセージは極めて明白です。技術はさらなる大規模導入に対応できる段階にあり、経済性は極めて魅力的で、戦略的な意義もかつてないほど高まっています。今求められているのは、太陽光発電と蓄電池の導入が加速する圧倒的な勢いに、政策の枠組みを確実に追随させることです。それが実現すれば、次のテラワット規模の導入は、現在予想されているよりもさらに早い時期に達成されるでしょう。
最後に、本レポートの作成にあたり、専門知識や市場に関する知見をご提供いただいた各国の太陽光発電・再生可能エネルギー関連団体に感謝の意を表します。皆様からの知見や特集記事は、「グローバル・ソーラー・マーケット・アウトルック(Global Solar Market Outlook)」を、世界各地の太陽光発電市場の動向を網羅した、独自かつ包括的な評価レポートとする上で大きな力となっています。
私たちのレポートをぜひお読みください。
************
01概要
2025年には、成長率が12%に鈍化したものの、過去最多となる664GWの太陽光発電設備が新たに導入され、アジア太平洋地域が年間市場シェアの73%を占めました。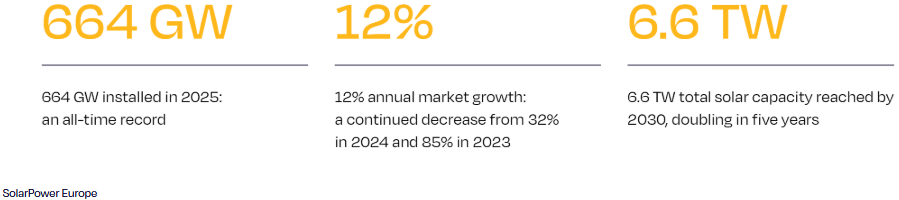
2025年の世界の太陽光発電市場は、新規導入容量が664GWに達し、過去最高を記録しました(図1)。これは2024年比で69GW、2023年比で212GWの増加に相当します。しかし、市場は記録を更新し続けているものの、その成長率は2023年の85%から2024年には32%、2025年には12%へと着実に鈍化しています。こうした成長の鈍化にもかかわらず、太陽光発電は2025年も世界のエネルギー転換を牽引する主要な役割を担い続け、再生可能エネルギーの新規導入容量全体の77%を占めるとともに、発電量は2,778TWhに達しました。世界の電力生産に占める太陽光発電の割合は9%に上昇し、わずか4年間で倍増して初めて風力発電を上回りました。
アジア太平洋地域は、これまで以上に世界の太陽光発電拡大の原動力となりました。同地域は世界の新規導入量の73%を占め、2025年には487GWが導入されました。これは前年比17%の伸びであり、世界平均の12%を大きく上回る数値です。欧州は81.6GWを導入して第2位の市場となり、3%という緩やかな成長を記録しました。米州は43.2GW(世界全体の新規導入量の12%)で第3位となりましたが、導入量が13%減少し、前年比で減少を記録した唯一の地域となりました。一方、中東・アフリカ地域は23.7GWの導入にとどまり市場規模としては最小でしたが、成長率は最も高く、2024年比で導入量が51%増加しました。
総設備容量で見ると、2025年末時点で世界の稼働中の太陽光発電システムは2.9TWに達しました。これは、太陽光発電の設備規模が3年間で倍増し、4年間で3倍になったことを意味します。
________________________________________________
図1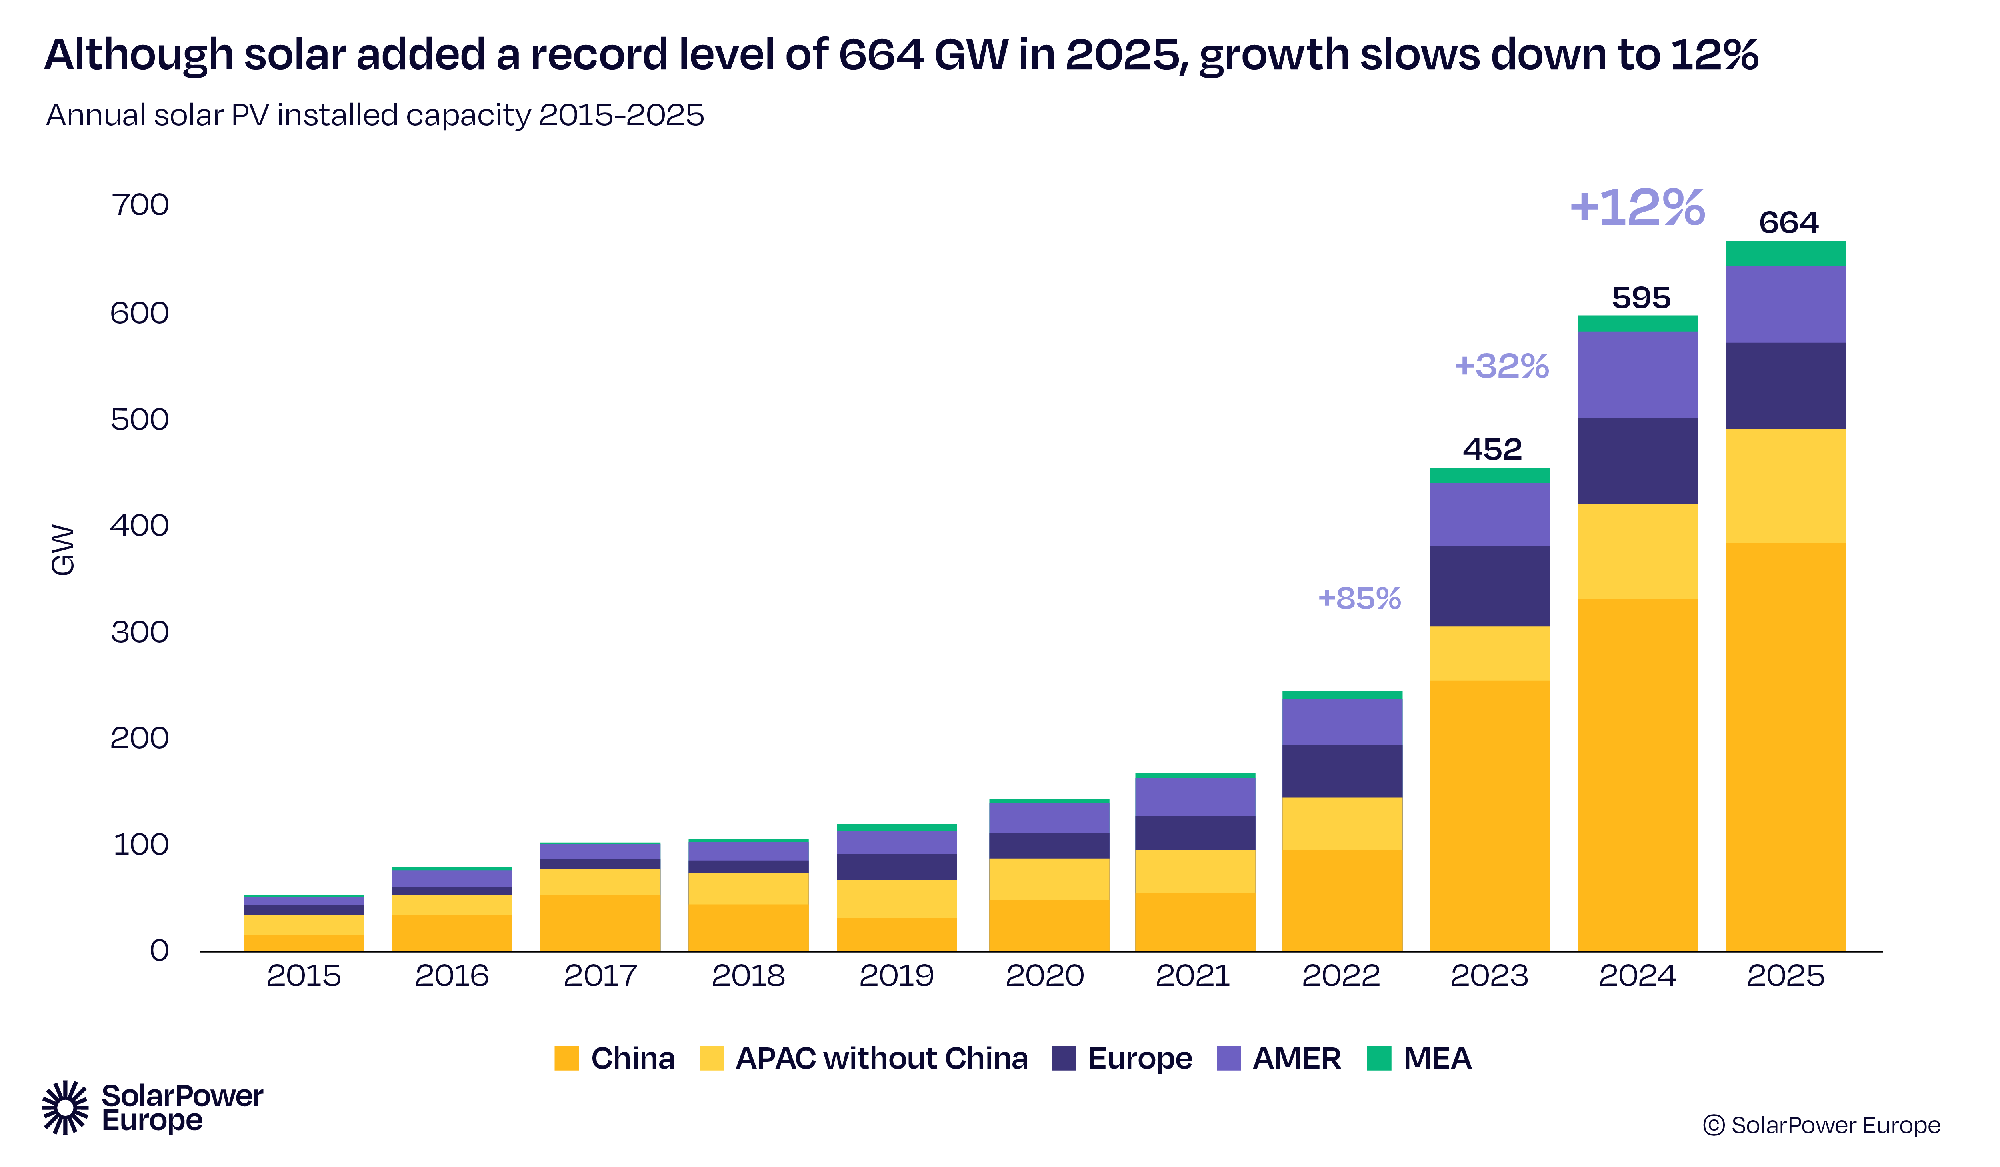
出典元: SolarPower Europe (2026年):太陽光発電の世界市場展望2026年~ 2030年
________________________________________________
中国が年間市場シェアで過去最高の57%を占め圧倒的な地位を拡大する一方、インドは世界第2位の太陽光発電市場へと浮上しました。
2025年の世界の太陽光発電市場は依然として特定の市場への高い集中度を示し、上位10カ国が世界全体の新規導入容量の82%を占めました。これは2024年と比べて1ポイント高い数値です(図2)。中国は、過去最多となる382GWを導入し、世界全体の導入量の57%を占めるなど、その圧倒的な地位をさらに強固なものにしました。中国一国による導入容量が、上位10カ国のうち中国を除く他のすべての国・地域の合計を上回るのは、これで3年連続のことになります。
ランキングにおける最も注目すべき変動は、インドが2位に浮上したことです。インドは45.7GWの新規導入量を記録し、年間成長率49%を達成して米国を追い抜き、中国以外では世界をリードする成長市場としての地位を強固にしました。米国は14%減の43.2GWとなったものの、2025年時点で依然として世界第3位の市場でした。ドイツは17.4GWを記録して4位に浮上し、導入量が14.5GWに減少したブラジルを追い抜きました。スペインは11.3GWの新規導入量で6位の座を維持しました。サウジアラビアはこの年、際立った躍進を見せ、年間導入量を3倍の8.4GWに拡大して7位にランクインしました。同国は、世界のトップ10入りを果たした中東・アフリカ(MEA)地域唯一の国となりました。
より多くの市場で太陽光発電の導入拡大が続いていることを反映し、世界トップ10入りするための基準値は、2024年の4.7GWから2025年には5.8GWへと上昇しました。
特筆すべき点として、単一の市場である欧州連合(EU)は、2025年に67.2GWを導入して世界第2位となり、市場シェアの10%を占めました。
________________________________________________
図2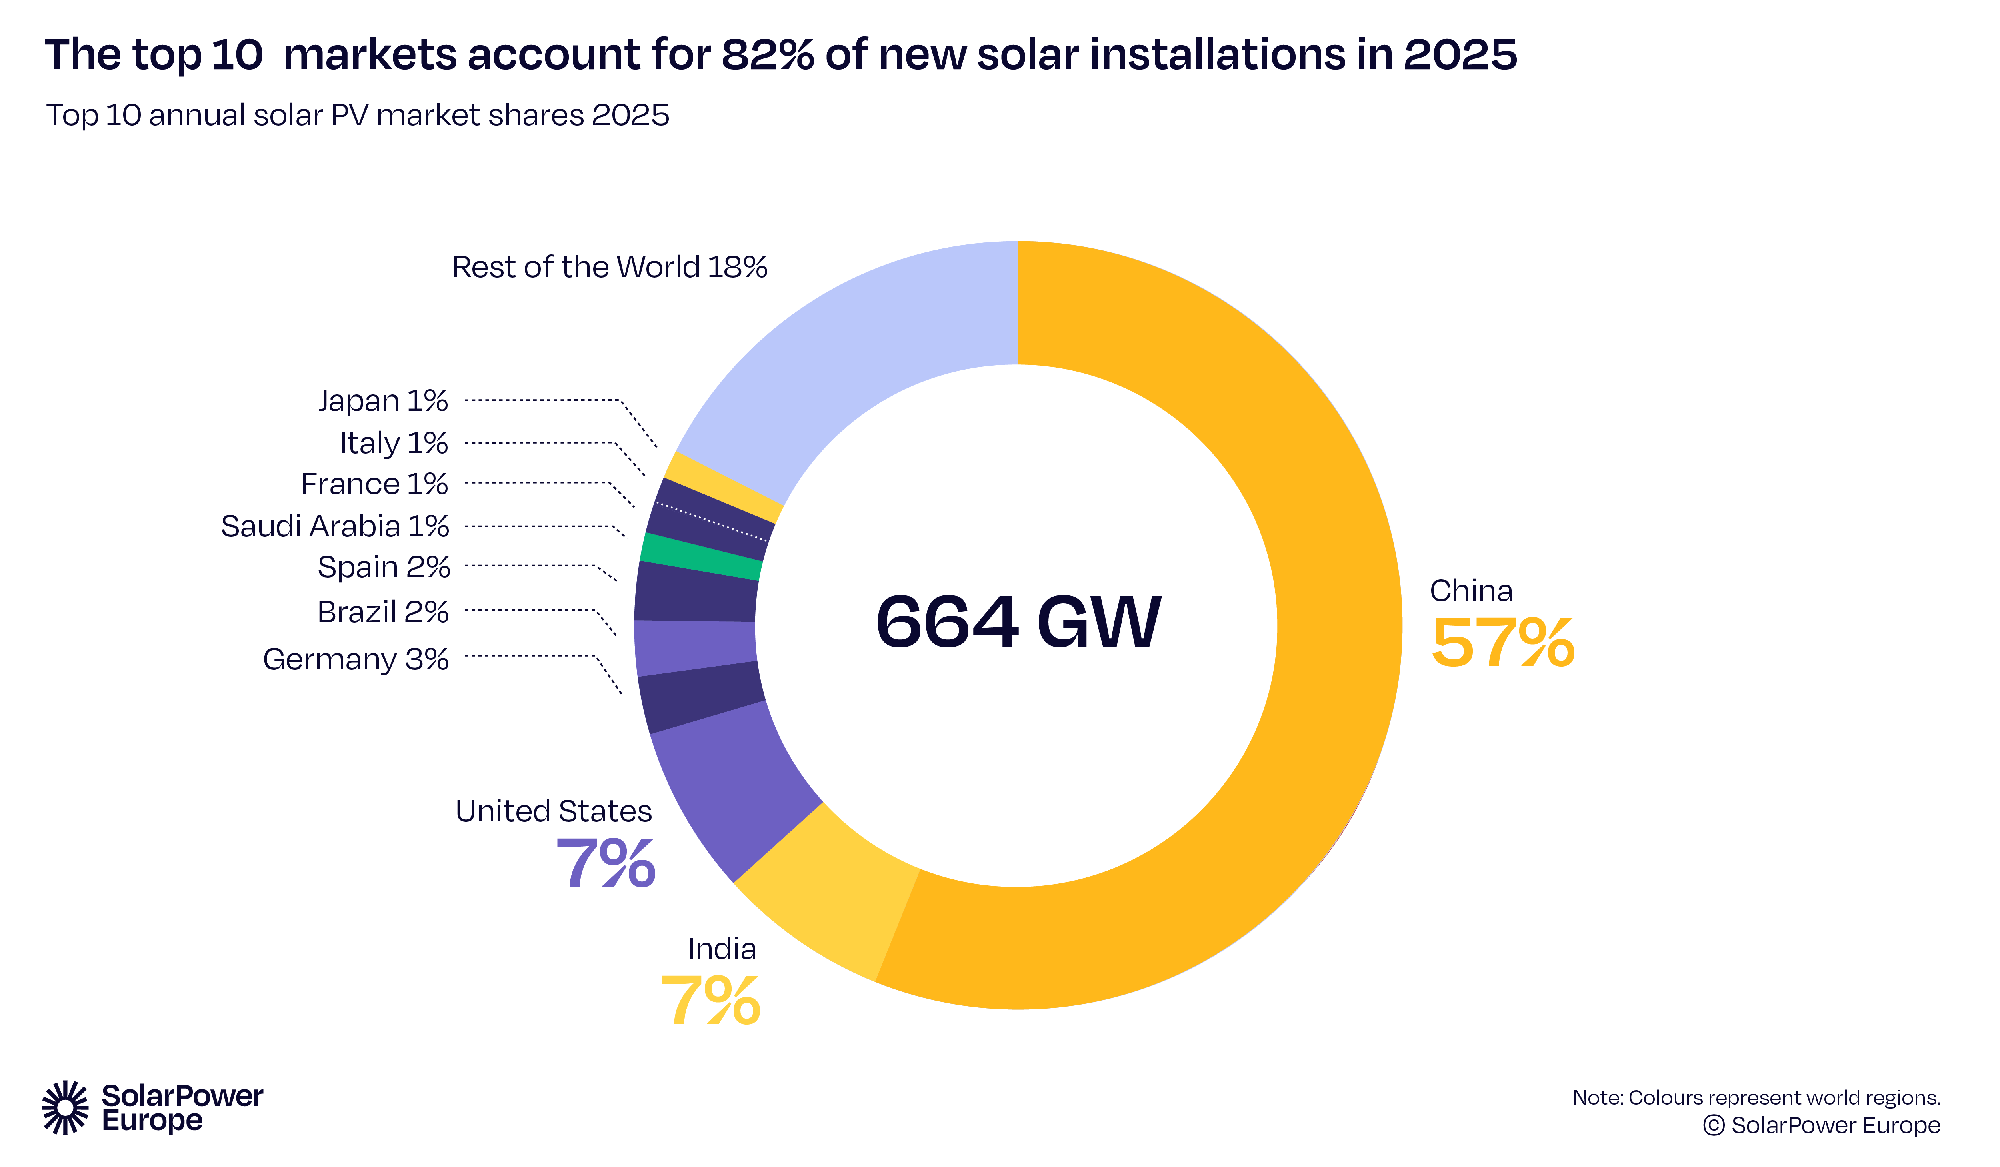
出典元: SolarPower Europe (2026): Global Market Outlook for Solar Power 2026-2030
________________________________________________
2026年の世界太陽光発電市場は、8%減の612GWとなり、過去20年間で初めて縮小すると予想されていますが、長期的な成長軌道は維持されています。
数年にわたる急速な拡大を経て、2025年には664GWという過去最高を記録するものの、世界の太陽光発電市場は2026年に縮小に転じ、20年以上ぶりのマイナス成長となる見通しです。最も蓋然性の高い「中位シナリオ(Medium Scenario)」では、年間の導入量は612GWへと減少し、8%の縮小となります(図3参照)。この転換点は、世界の太陽光発電市場を形成する力がますます二極化していることを反映しています。
一方で、中国の太陽光発電市場が24%縮小するとの予測は、世界の導入量に大きな重荷となると見込まれています。同時に、成熟した市場において発電出力の抑制(カーテイルメント)が増加し、電力価格がマイナスとなる事象も頻発していることが、導入のペースを鈍化させています。こうしたシステム上の制約は、送電網の整備、蓄電技術の導入、そしてシステムの柔軟性向上をより迅速に進める必要性が高まっていることを浮き彫りにしています。
その反面、太陽光発電の成長を支える根本的な要因は依然として強固です。太陽光発電は、引き続き最もコスト競争力が強く、かつ迅速に導入可能なエネルギー技術の一つであり続けています。さらに、現在の地政学的状況や中東における緊張の高まりは、化石燃料の供給や価格をめぐる不確実性を増大させています。こうした状況下で、太陽光発電はエネルギー安全保障と気候変動対策の双方を支える戦略的資産としての役割を一層強めています。これら相反する力学は、2026年に向けたシナリオの幅に反映されています。「低位シナリオ(Low Scenario)」では、中国における導入量の急激な減少と、成熟市場全体での減速が重なることを想定しており、その場合、世界の導入量は25%減の501GWにまで落ち込むことになります。
対照的に、「ハイ・シナリオ(高成長シナリオ)」では、中国以外での導入拡大に牽引され、成長ペースは鈍化するものの、9%の伸びで724GWに達すると予測されています。この傾向は、2022年のエネルギー危機時に見られた加速的な動きと重なるものです。こうした短期的な差異はあるものの、いずれのシナリオにおいても、2026年は構造的な後退ではなく、一時的な調整局面であると位置づけられています。2027年以降は成長が再開し、「ミディアム・シナリオ(中成長シナリオ)」では2030年に年間市場規模が864GWに達すると見込まれており、これは今後5年間で年平均成長率(CAGR)7%に相当します。
________________________________________________
図3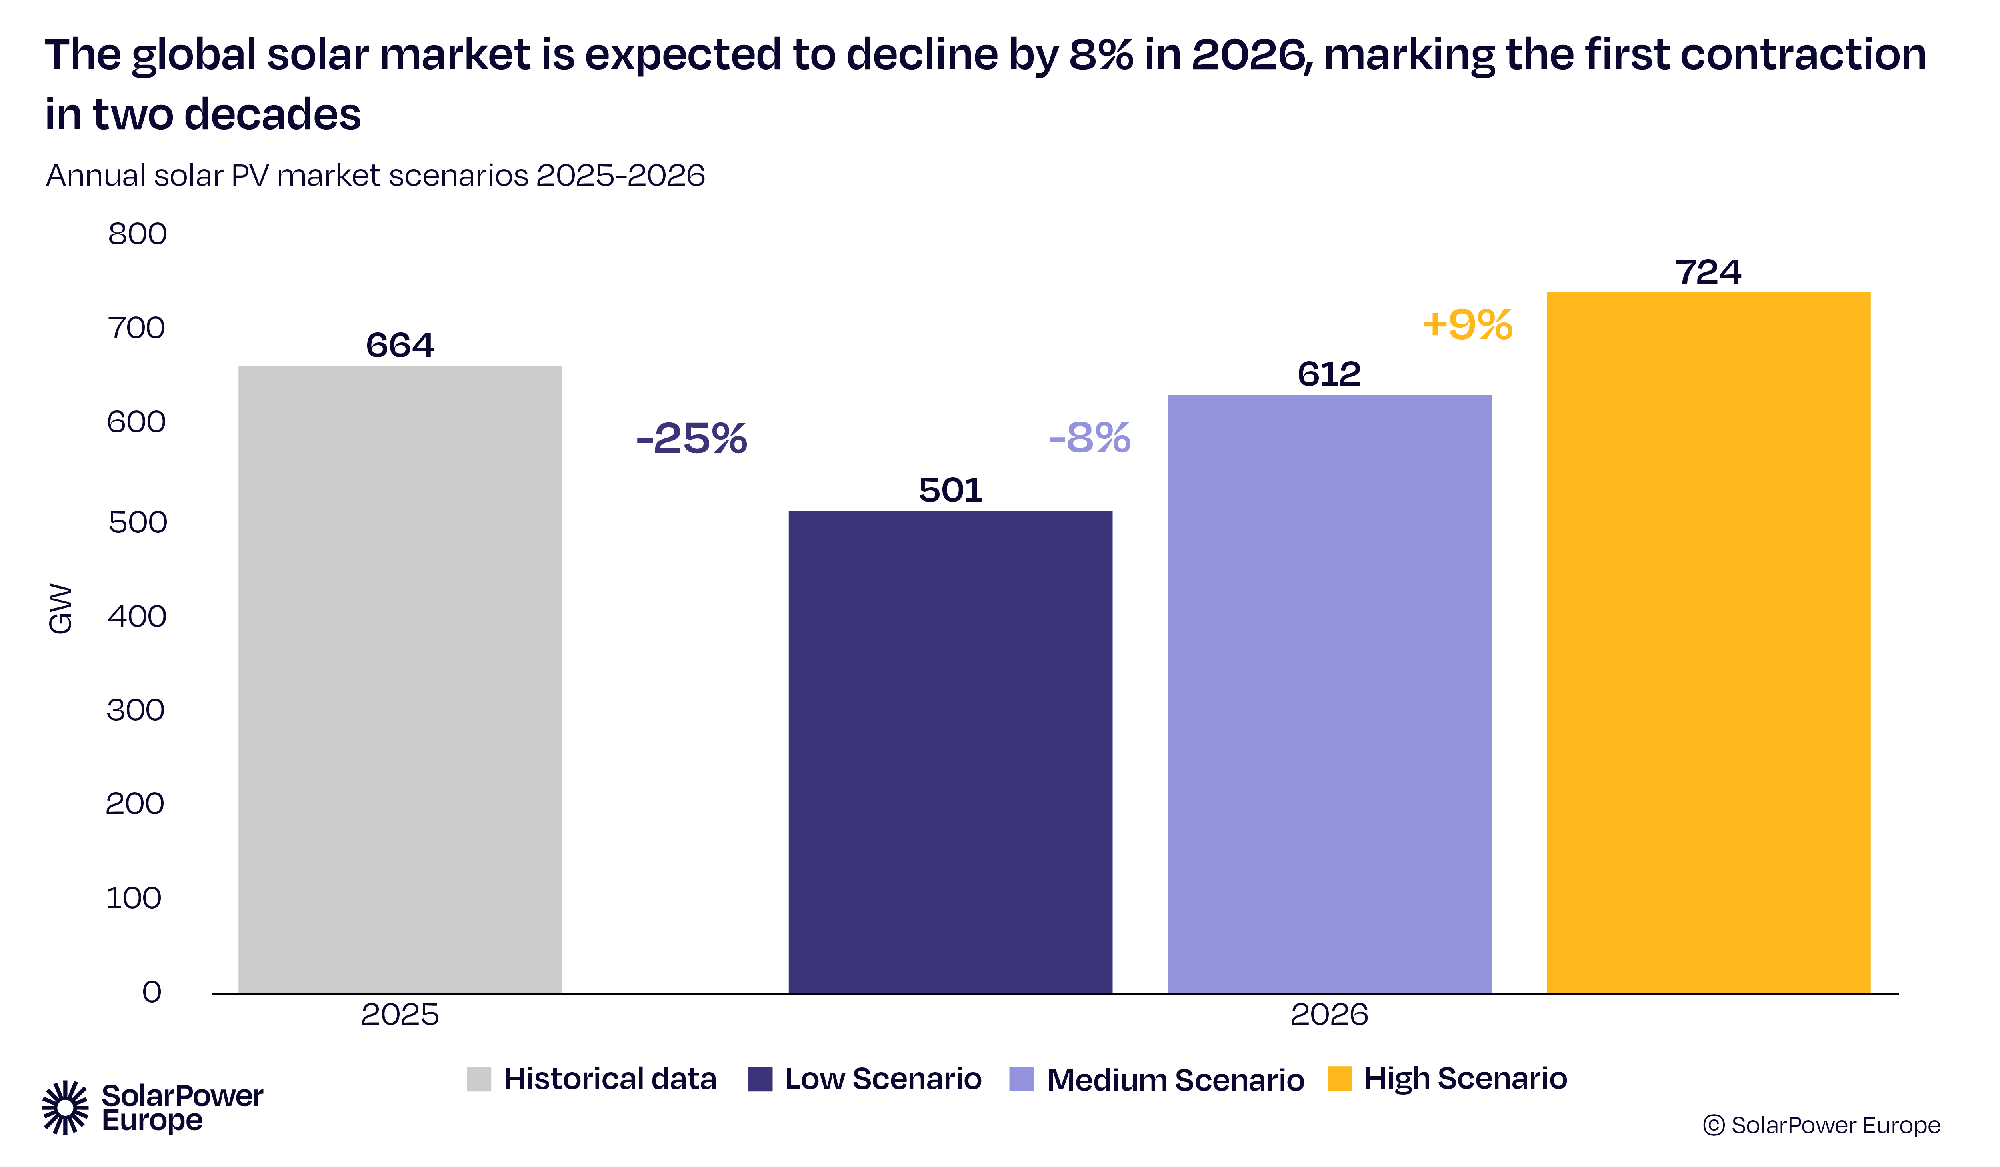
出典元: SolarPower Europe (2026): Global Market Outlook for Solar Power 2026-2030
________________________________________________
2026年の世界太陽光発電市場の縮小は、主に中国における24%の落ち込みによるものであり、他地域で予想される成長によってこれを補うことはできません。
2026年に予想される世界的な太陽光発電市場の縮小は、何よりもまず中国の動向に起因するものです。当社の「中位シナリオ(Medium Scenario)」では、2026年の中国における太陽光発電の年間導入量は2025年比で93GW減少すると予測されており、これが世界全体の導入量を約53GW押し下げる要因となります。中国でのこの減少幅は、世界のその他の地域における約40GWの継続的な増加分を大きく上回るものです。こうした不均衡は、中国の太陽光発電市場の規模と、世界のトレンドに対する同市場の決定的な影響力を浮き彫りにしています(図4参照)。
2025年の異例の成長も、2026年に予想される中国市場の縮小も、いずれも政策変更によってもたらされるものです。2025年6月1日より、従来の固定価格買取制度は廃止され、新規プロジェクトは保証された買取価格の支払いを受ける代わりに、電力市場で電力を販売しなければならなくなりました。その結果、開発業者は最後の固定価格買取制度(FIT)の恩恵を受けるべく、この期日より前に導入を前倒しで進めました。その後、月間の導入量は2025年後半に急減し、2026年に入ってからも同様の傾向が続いています。
対照的に、中国以外の地域では、強固な市場の基礎的条件に支えられ、2026年も太陽光発電の導入拡大が続くと見込まれます。中国を除くアジア太平洋地域では、インドや複数の新興国市場が牽引し、導入量が18%増加すると予想されています。欧州では市場の成熟に伴い約3%の緩やかな成長が見込まれる一方、南北アメリカ地域では11%の拡大が予想されます。中東・アフリカ地域は相対的に高い伸びを示し、導入量は低い水準からの出発ではあるものの48%の急増が予測されています。中国における市場縮小の影響を受け、2026年にはこれら以外のすべての地域が、世界の太陽光発電市場におけるシェアを拡大することになります。
縮小する中国市場と成長を続ける世界のその他の地域との間に見られるこの乖離は、2026年に向けた重要なメッセージを浮き彫りにしています。すなわち、世界的な減少傾向を、構造的な減速と混同すべきではないということです。むしろそれは、単独で圧倒的なシェアを占める中国市場の重みを示しており、同市場の変動が必然的に世界全体の導入量に反映されているに過ぎないのです。
________________________________________________
図4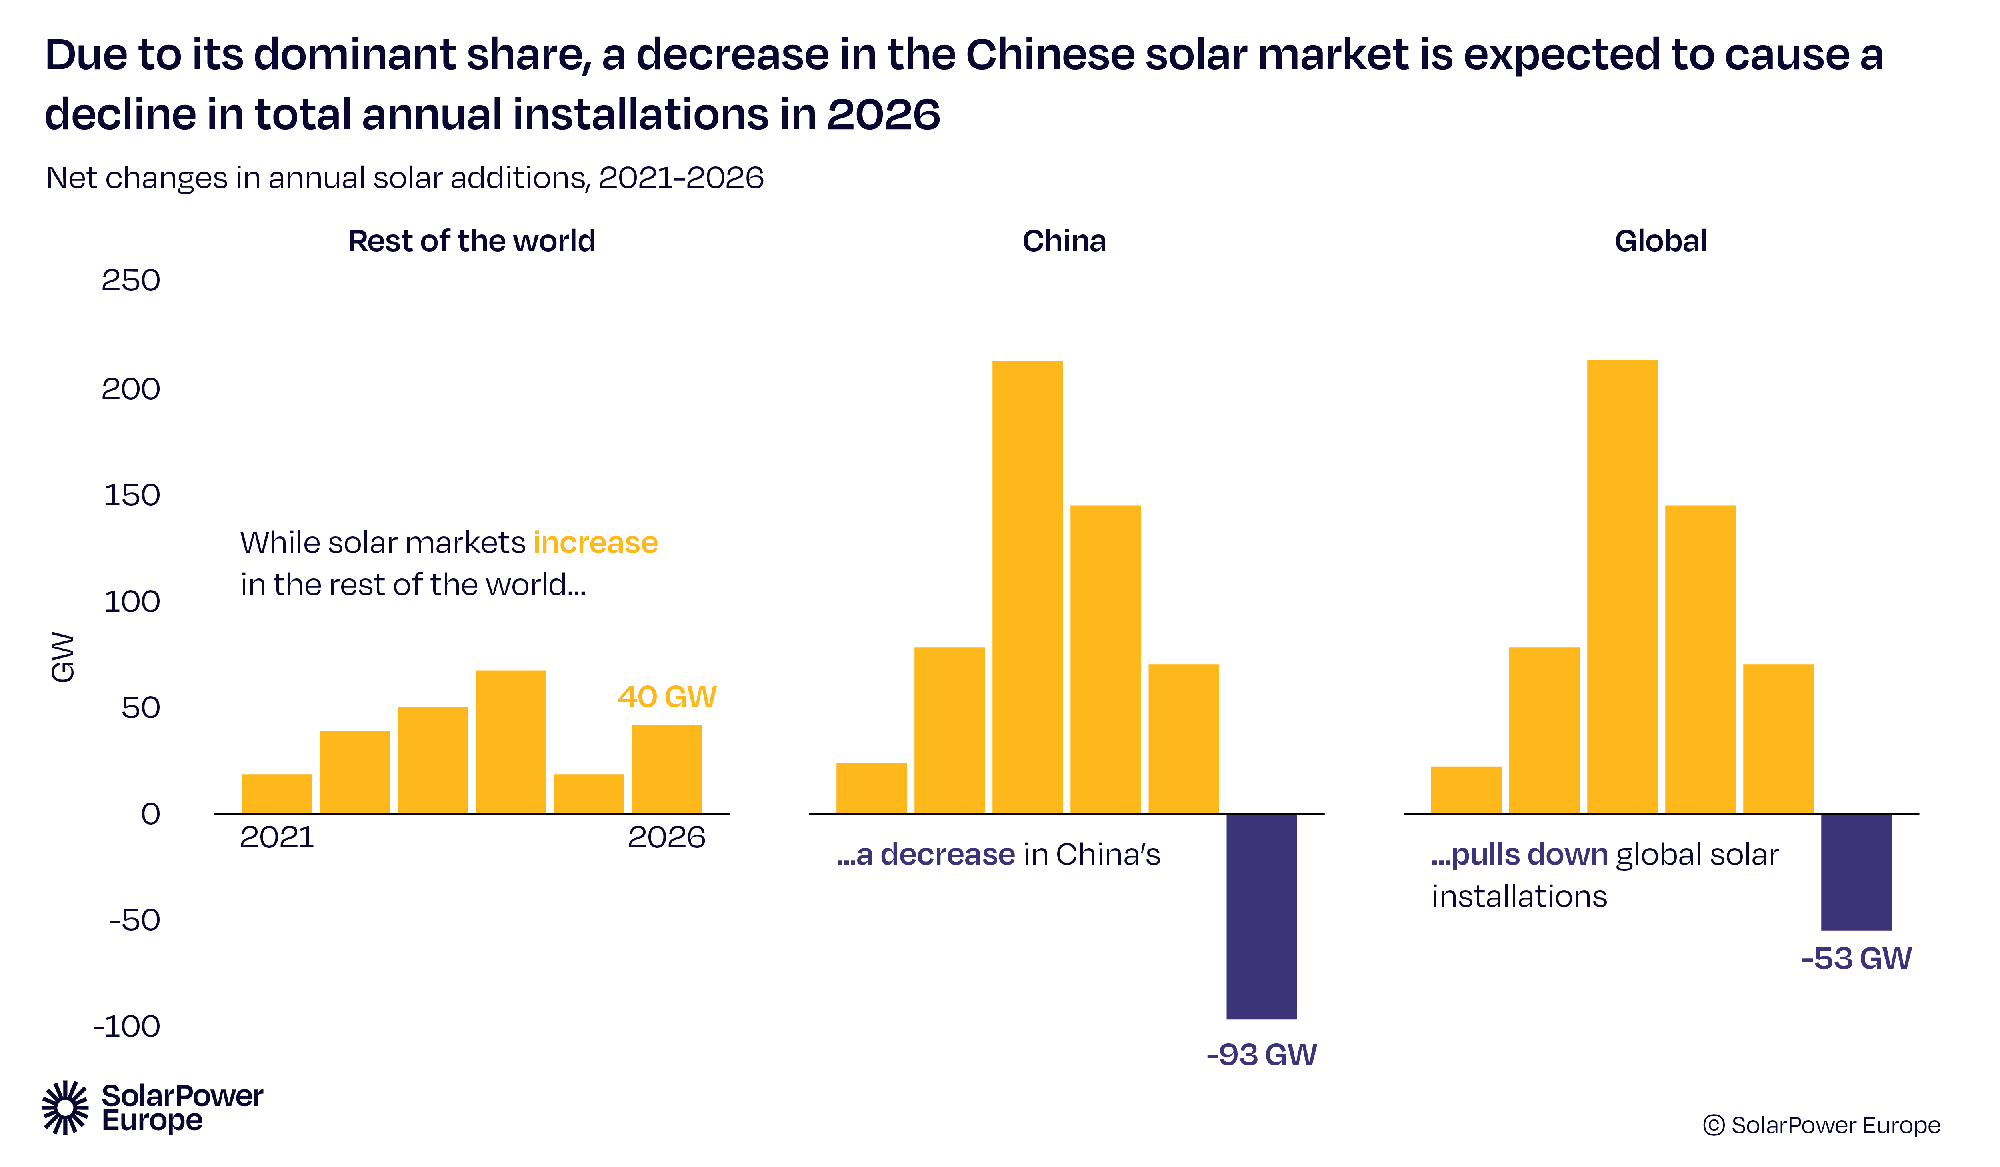
出典元: SolarPower Europe (2026): Global Market Outlook for Solar Power 2026-2030
________________________________________________
累積容量は2026年初頭に3 TWを超え、2030年までに6.6 TWに達すると見込まれています。
世界の太陽光発電容量は、2024年に2テラワット(TW)の節目を超え、2025年には約2.9TWに達した後、2026年初頭には3TWを突破しました。これは、近年の太陽光発電導入がいかに前例のない速さで進んでいるかを裏付けるものです。最初の1テラワット分が導入されるまでには70年近くを要しましたが、その3倍の規模に達するまでには4年とかかりませんでした。
今後の見通しとして、世界の太陽光発電設備容量は「中位シナリオ」の下で再び倍増し、2030年までに6.6TWに達すると予測されています。この予測は力強い成長を示唆するものではありますが、昨年の予測値(7.1TW)からは下方修正されています。これは、システム上の制約の増大や、短期的な導入ペースに対するより慎重な見方を反映したものです。2030年までに再生可能エネルギーの設備容量を11TWに3倍増させるというCOP28での合意を踏まえると、太陽光発電が中心的な役割を果たすと期待されています。現在の市場動向に基づけば、太陽光発電単独でこの目標の約60%を達成する見込みであり、その圧倒的な拡張性、コスト競争力、そして導入スピードの速さが浮き彫りになっています。
全体として、短期的な不確実性は残るものの、太陽光発電の長期的な見通しは依然として堅調です。同技術はかつてないペースで拡大を続け、世界の脱炭素化の取り組みにおける中核としての役割を確固たるものにしているほか、エネルギー安全保障の強化を目指す国々にとっての鍵となる技術としての新たな役割も担っています。
________________________________________________
図5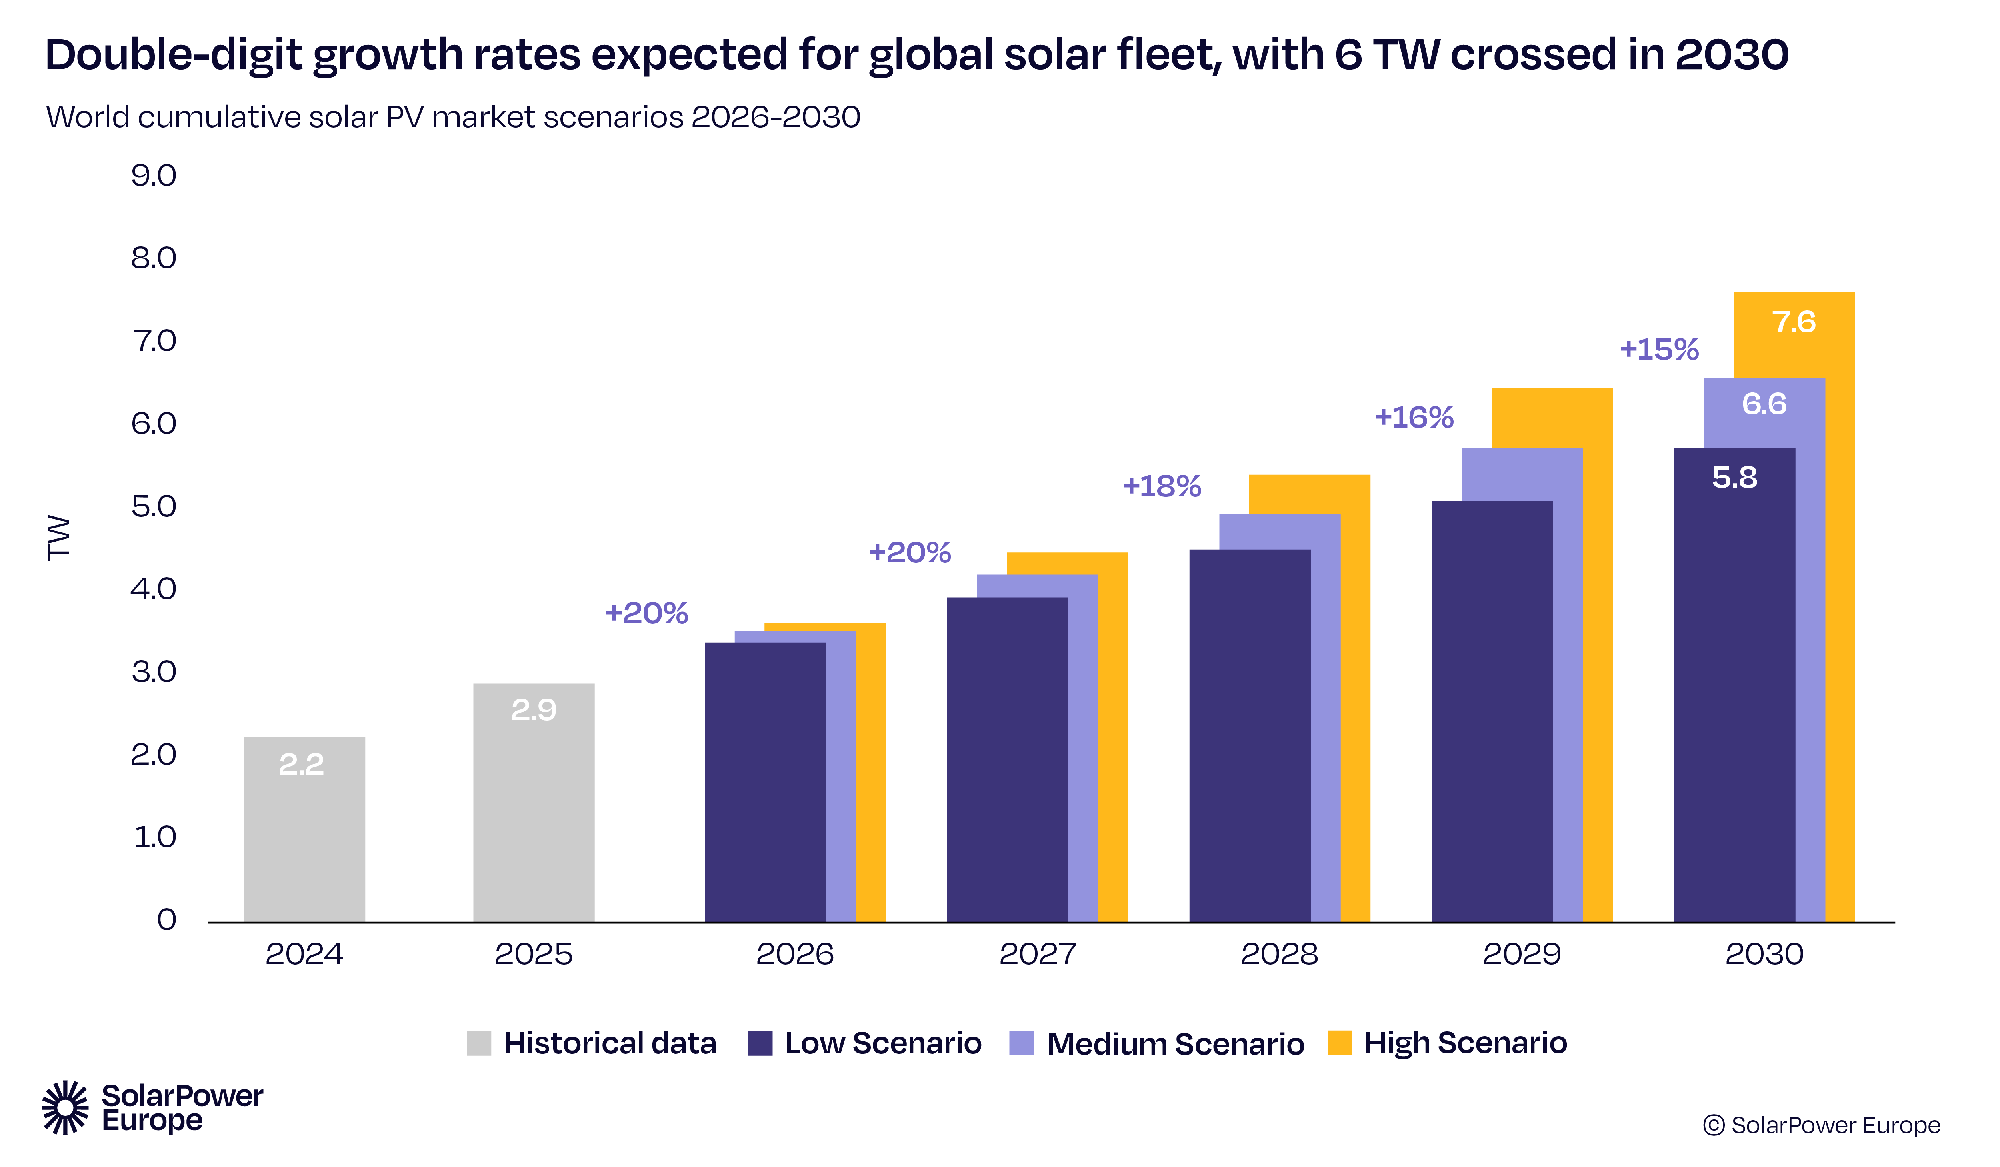
出典元: SolarPower Europe (2026): Global Market Outlook for Solar Power 2026-2030
________________________________________________
太陽光発電の世界市場展望2026-2030レポート本編のダウンロードはこちら
このエグゼクティブ・サマリーレポートの紹介は以上となります。より詳細なデータや分析については、レポート本編をご覧ください。
参照リンク (英語になります):
https://www.solarpowereurope.org/insights/outlooks/global-solar-market-outlook-2026-2030
本レポートは全174ページで構成されており、132~135ページには日本市場に関する情報(JPEA提供)が掲載されています。本レポートに記載されている日本市場に関する記事についても別途紹介いたします。
謝辞: 太陽光発電市場の動向について、毎年充実したレポートを発行するSolarPower Europe及び関係者の皆さまに感謝の意を表します。