
「賃上げ促進税制」について
皆さん、こんにちは!
影山タックスパートナーズでは、毎月、関与先様に、質の高い情報を提供しています。
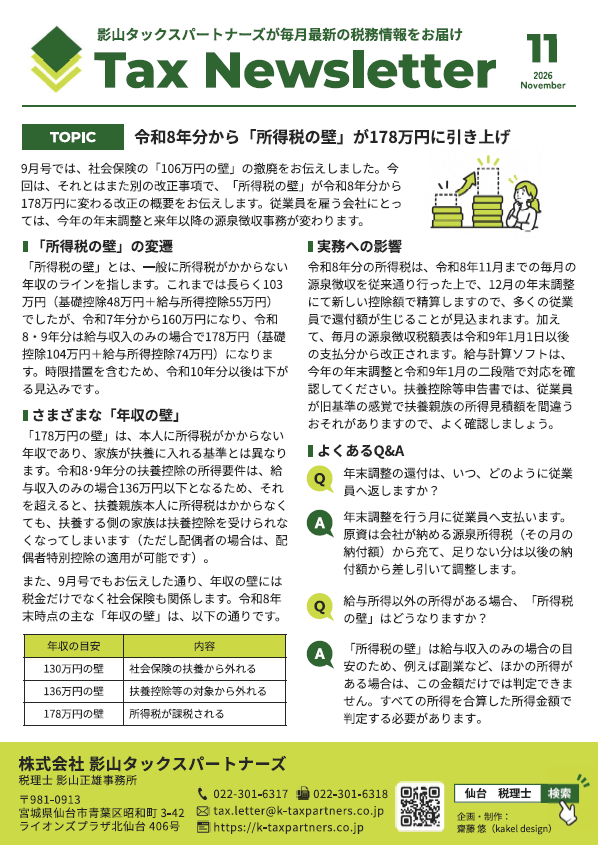
その中から今回は、『「年収の壁」と「所得税の壁」について』(Tax Newsletter11月号)をご案内します。
いわゆる「年収の壁」については、①社会保険の扶養から外れる「130万円の壁」、②所得税の扶養控除等から外れる「136万円の壁」、そして、③本人に所得税がかからない「所得税の壁」があります。
このうち「所得税の壁」は、本人(給与所得者)に所得税がかからない年収の上限の金額であり、令和6年以前は、長らく103万円でしたが、令和7年分から160万円になり、令和8年・9年は、178万円になりました。ただし、時限措置があるため、令和10年分以降は、また下がっていきます。このように「所得税の壁」は年分によって、金額が変わってくるため、実務上は特に注意が必要です。
詳しくは、下記の資料に記載してありますので、お時間のある時に、お読みいただければ幸いです。