
iDeCoと退職金の「5年ルール」が「10年ルール」に。受け取る順番で変わる税金の話
※本記事は、ポッドキャスト第34回の補足記事です。
Apple Podcast
Spotify
今回のテーマ
前回(第33回)は、iDeCoと退職金の受け取りに関する「10年ルール」を取り上げました。今回はその続編として、2026年12月1日に施行されるiDeCoの改正について、ウッチーさんに解説してもらいました。
一番のポイントは、掛金の上限が大きく引き上げられることです。ただ番組では、「枠が広がったから増やそう」と飛びつく前に考えておきたいことについても、かなり話が広がりました。この記事では、その両方を整理します。
12月から、掛金の上限がこう変わる
iDeCoは、働き方や立場によって加入者の区分が分かれていて、区分ごとに掛金の上限が決まっています。2026年12月分の掛金(2027年1月の引き落とし分)から、上限が次のように変わります。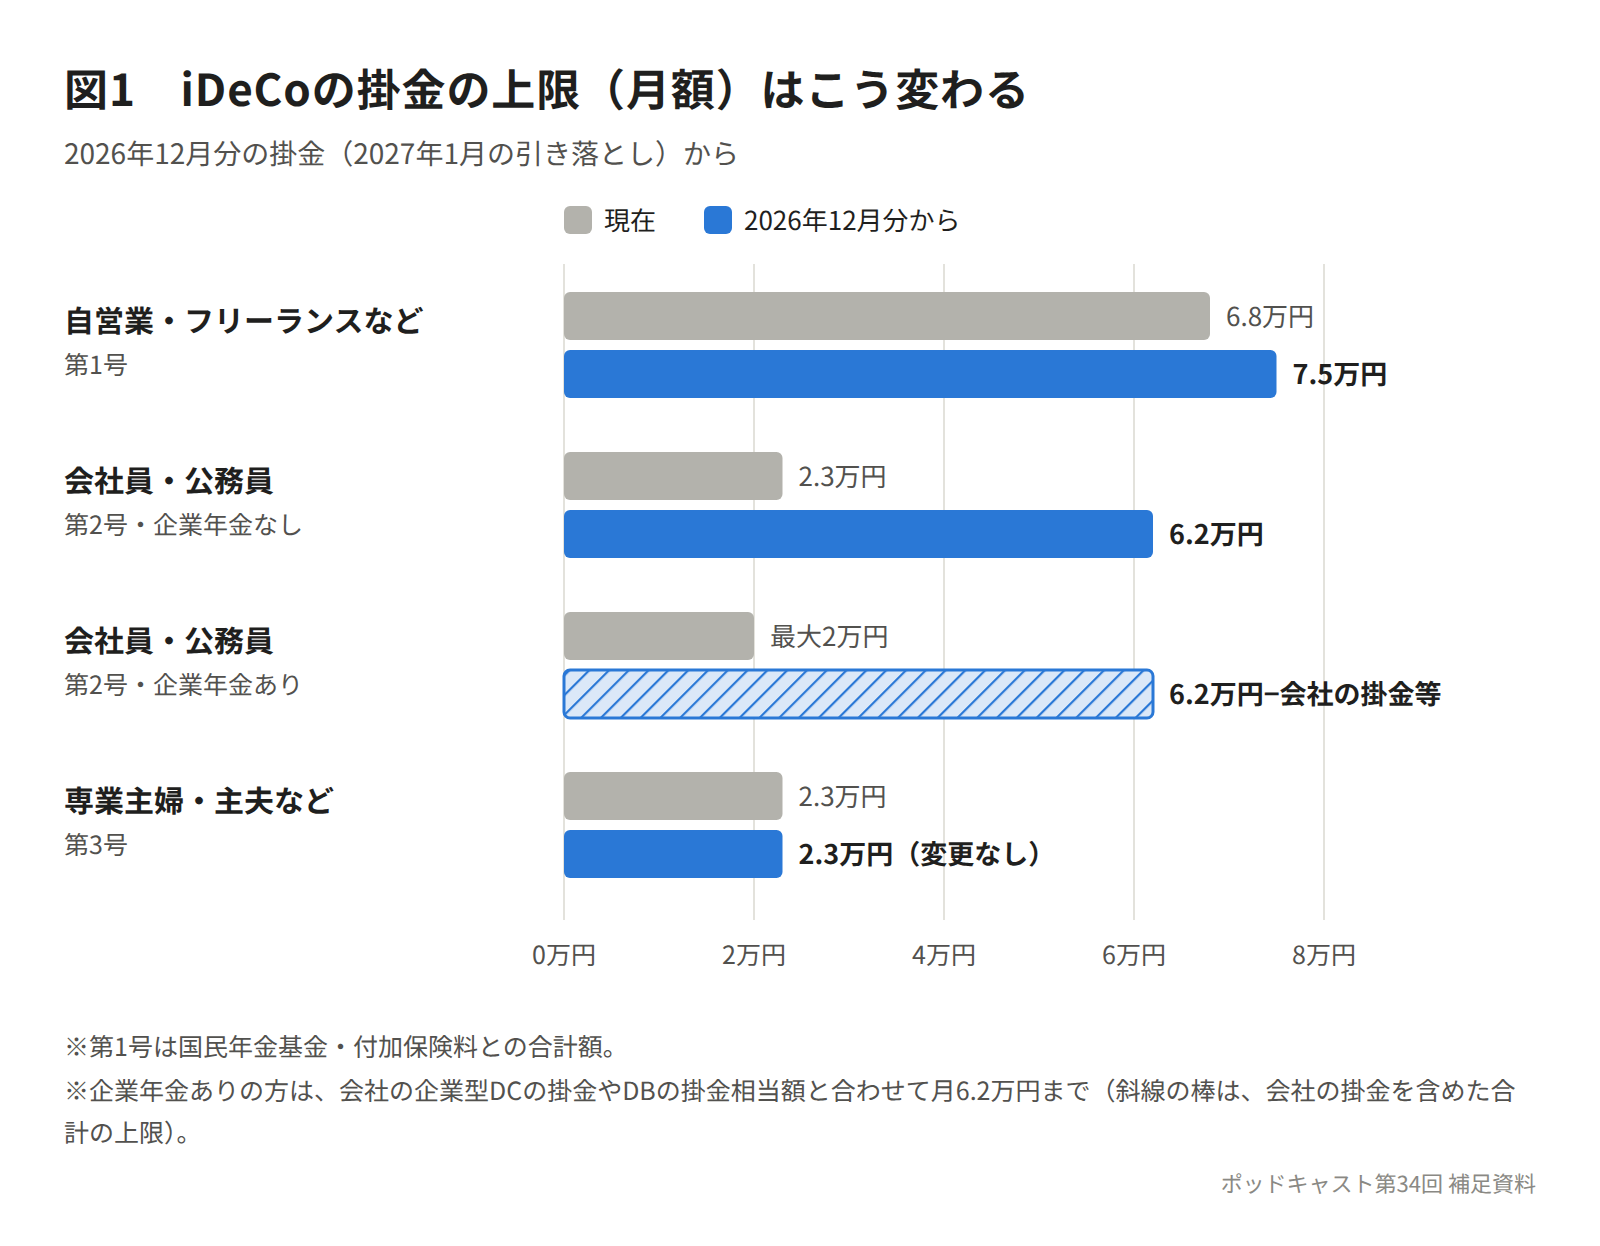
・自営業・フリーランスなど(第1号):月6.8万円 → 月7.5万円
・会社員・公務員で企業年金なし(第2号):月2.3万円 → 月6.2万円
・会社員・公務員で企業年金あり(第2号):月2万円 → 月6.2万円から会社の掛金などを引いた額
・会社員の配偶者で扶養に入っている専業主婦・主夫など(第3号):月2.3万円のまま変わらず
※自営業などの上限は、国民年金基金や付加保険料と合わせた金額です。企業年金ありの方の現在の上限は「月5.5万円から企業年金等の掛金相当額を引いた額(最大2万円)」です。
インパクトが一番大きいのは、加入者が最も多い会社員です。企業年金がない会社員は、月2.3万円から6.2万円へと2.7倍近くになります。
会社で企業型DCなどの企業年金がある方は、会社が出している掛金と自分で出す掛金を合わせて6.2万円が上限になります。自分がiDeCoでいくら出せるかは、会社がいくら出しているかによって変わるので、一度確認しておきましょう。
「法人にしたら上限が下がる」問題が和らぐ
番組でウッチーさんが話していたのが、会計事務所にいた頃のエピソードです。
個人事業主として仕事をしていた方が法人を設立すると、本人は会社の役員として厚生年金に入るため、iDeCoでは第1号から第2号に変わります。すると、それまで月6.8万円まで積み立てられていたのが、いきなり月2.3万円に下がってしまう。お医者さんなど、法人化した方からはよくそんな声を聞いたそうです。
今回の改正で第2号の上限が6.2万円まで上がるので、こうした差はかなり小さくなります。働き方によって使える枠が大きく違う、という不公平感を和らげる意味もあるのでしょう。
70歳になるまで加入できるように
12月からは、「第5号加入者」という区分も新しくできます。60歳以上70歳未満で国民年金の被保険者ではない方も、一定の要件を満たせばiDeCoを続けられるようになります。
主な要件は、iDeCoの加入者や運用指図者であること(施行から3年間は経過措置あり)、老齢基礎年金やiDeCoの老齢給付金をまだ受け取っていないこと、企業型DCのマッチング拠出をしていないことです。なお自動では切り替わらないので、第5号として続けたい方は自分で申し出る必要があります。
恩恵が大きいのは、所得が高い人
iDeCoの掛金は、全額が所得控除(小規模企業共済等掛金控除)の対象になります。つまり、掛金の分だけ所得税と住民税が安くなります。
番組でも話したとおり、ここで差が出るのが税率です。所得税は所得が高いほど税率が上がる仕組みなので、同じ掛金でも、税率の高い人ほど税金が安くなる効果が大きくなります。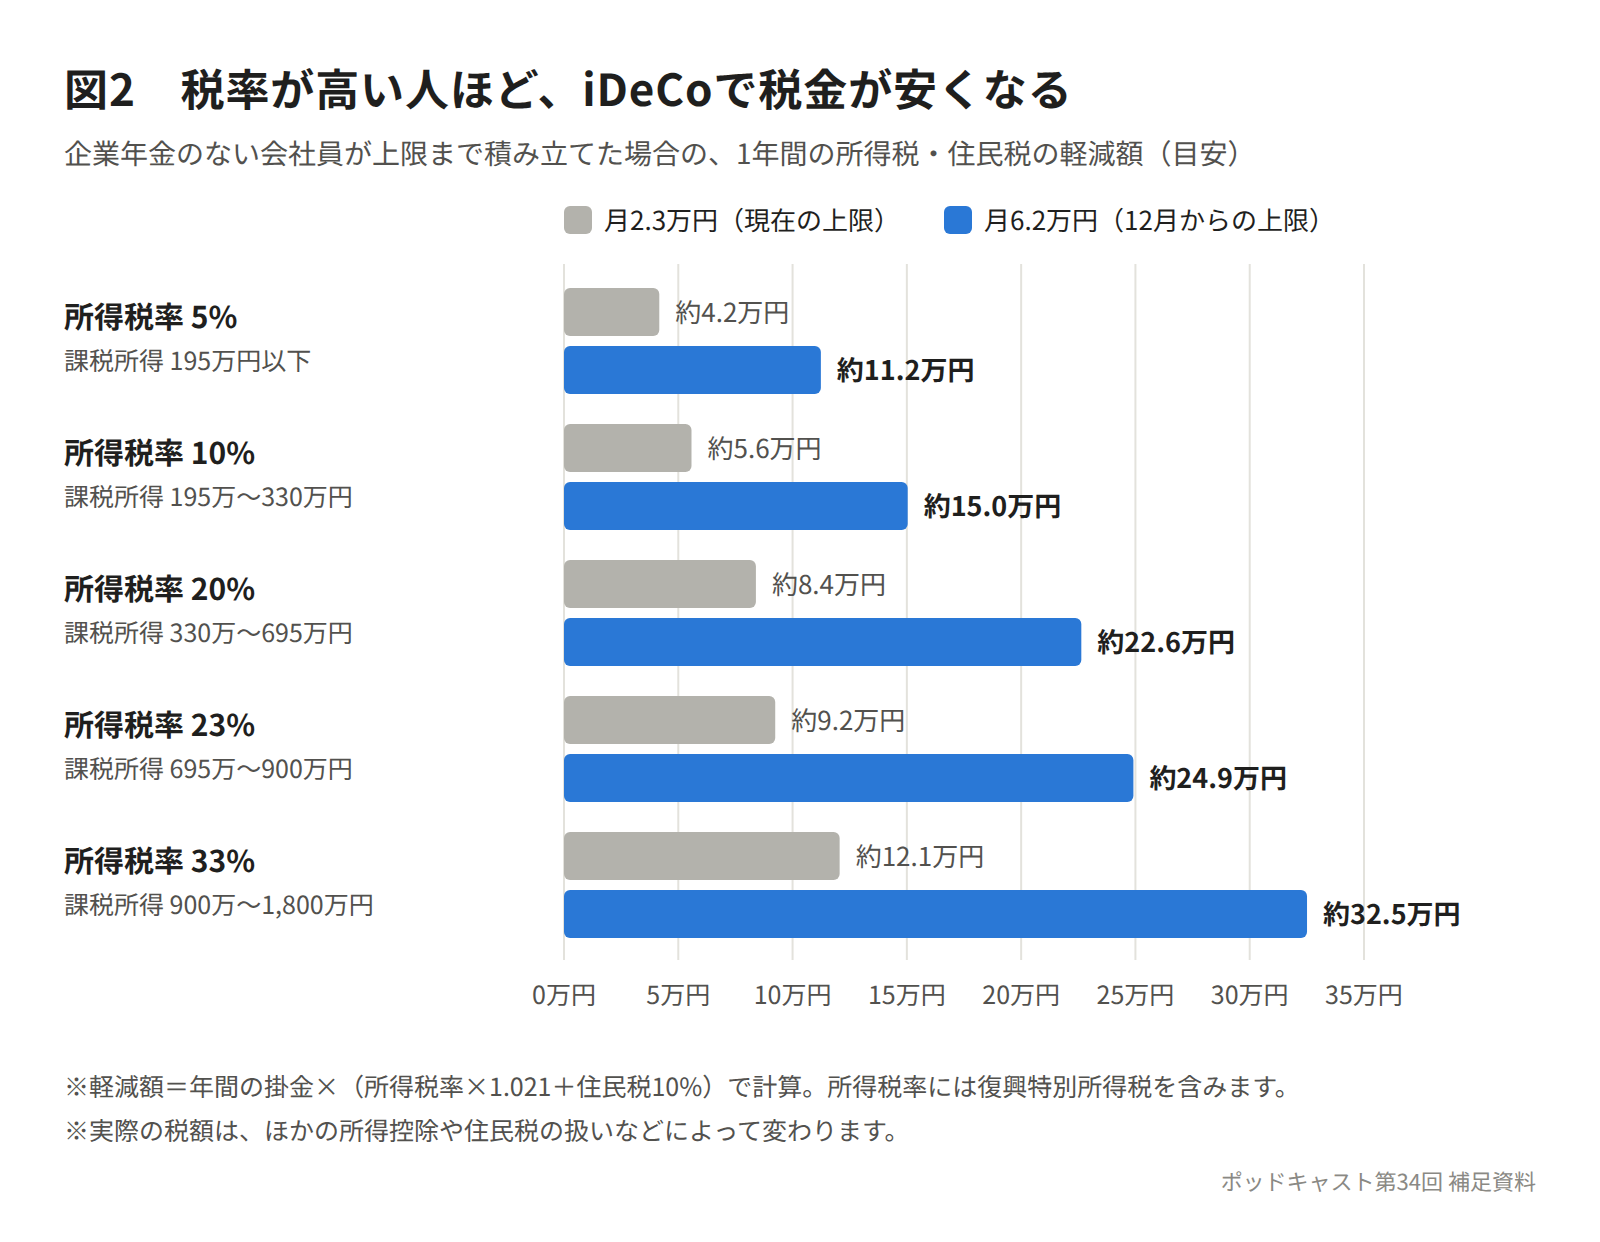
たとえば企業年金のない会社員が、新しい上限の月6.2万円(年74.4万円)を積み立てた場合、税金が安くなる額の目安は次のとおりです(住民税は10%、所得税には復興特別所得税を含めて計算)。
・所得税率5%の人:年 約11.2万円
・所得税率10%の人:年 約15.0万円
・所得税率20%の人:年 約22.6万円
・所得税率33%の人:年 約32.5万円
一方で、月6.2万円を積み立てられるのは、それだけの余裕資金がある人です。枠が広がったからといって、みんながみんな増やせるわけではありません。結果として、今回の改正で特に恩恵を受けるのは、所得が高く、積み立てに回すお金に余裕がある人、ということになりそうです。
増やす前に考えたい3つのこと
1. 60歳まで引き出せない
iDeCoは、原則として60歳まで引き出すことができません。番組でも、ここが一番気をつけたいところだという話になりました。
節税や運用の面だけを見て掛金を増やした結果、手元のお金が足りなくなってしまっては本末転倒です。iDeCoにお金を入れるということは、流動性の低いところにお金を移すということでもあります。
その点、NISAはいつでも売って現金化できます。生活費を考えたときに毎月それほど余裕があるわけではない、という方は、まずはNISAや預金など、すぐに使える形でお金を持っておくほうが安心です。私たちの考えとしては、年収が高く、退職までその収入が安定して続きそうな会社員の方や、所得の高い個人事業主の方にとっては、iDeCoはとても良い制度だと思います。
NISAとiDeCoは、税金のメリットを受けるタイミングも違います。
・iDeCo:掛金を出すたびに所得控除で税金が安くなる。メリットを「先に」受け取る
・NISA:運用で増えた分を売ったときに税金がかからない。メリットは「あとで」受け取る
(iDeCoも運用益は非課税ですが、受け取るときに税金がかかる可能性があります。)
2. 出口で控除が減ることがある
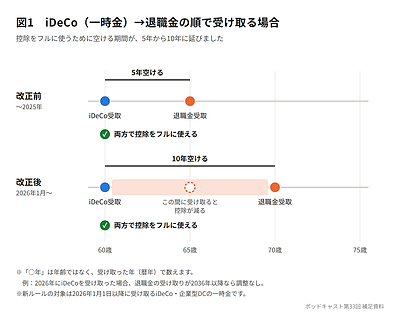
メリットを先に受けるiDeCoで気をつけたいのが、受け取るときの「出口」です。前回お話ししたとおり、iDeCoを一時金で受け取ったあとに会社の退職金を受け取る場合、2026年1月からは10年空けないと、退職所得控除が大きく減ってしまいます。
たくさん積み立てたのに、受け取るときに思ったより税金がかかる。あるいは、税金を避けようとすると受け取りをかなり後ろにずらすことになり、使えるお金が入ってくるのがずっと先になる。掛金を増やす前に、自分の退職金の額や受け取る時期(会社の退職金規程)も確認しておきたいところです。
受け取り方には、一時金、年金(分割)、一時金と年金の併用の3通りがあります。年金で受け取る場合は10年ルールの対象外になりますが、公的年金と合わせて税金や社会保険料がかかる点に注意が必要です。
3. 元本割れのリスクがある
iDeCoもNISAも、運用している以上、増える前提で考えがちです。ここ10年ほどは株価が上がってきたこともあり、余計にそう感じるかもしれません。
ただ、リーマンショックのときには、日経平均株価が2007年の高値から2009年3月の安値まで約6割、米国のS&P500も約57%下落しました。選ぶ商品によって値動きは違いますが、市場全体が大きく下がる局面は、これからも起こりえます。
右肩上がりの雰囲気に流されすぎず、分散して投資すること、そして手元にいつも余裕を持っておくこと。番組でも、結局はそこに行き着きました。
60歳以降の人にとっての改正
番組でウッチーさんが紹介してくれたのが、60歳前後の世代にとってのメリットです。
これまでiDeCoは、加入できる年齢が限られていました。2022年からは、会社員として働いていれば65歳になるまで加入できるようになっていましたが、12月からは第5号の新設で、働き方にかかわらず70歳になるまで続けられる道が開けます。
60歳の定年で会社の企業型DCがいったん終わる方でも、その後も働いて収入がある方なら、iDeCoで所得控除のメリットを受け続けられます。「今から始めても、あと何年しか積み立てられない」と考えていた世代にとっても、始めやすくなったと言えます。ただしこの場合も、退職金との受け取り時期の兼ね合い(10年ルール)は意識しておく必要があります。
国としては、「iDeCoをもっと活用してほしい」というメッセージなのは間違いないと思います。前回の10年ルールのように、出口側が厳しくなった部分もあり、いろいろな思惑が交錯しているのも事実ですが、使える部分は上手に使っていきたいところです。
企業型DCがある方は「マッチング拠出かiDeCoか」
2026年4月から、企業型DCのマッチング拠出(従業員が自分で掛金を上乗せする仕組み)で、「従業員の掛金は会社の掛金を超えられない」という制限がなくなりました。マッチング拠出とiDeCoは原則として両方を同時に使うことはできないため、どちらで積み立てるかを選ぶことになります。
・マッチング拠出:口座管理手数料を会社が負担してくれる。給与天引きで手間がかからない。ただし運用商品は会社が用意したものから選ぶ
・iDeCo:金融機関を自分で選べ、低コストの商品など選択肢が多い。ただし口座管理手数料(最低でも月171円)は自己負担
12月からの増額には手続きが必要
上限が上がっても、掛金は自動では増えません。改正前の上限を超えて増やしたい方は、iDeCoを利用している金融機関で手続きが必要です(毎月定額で拠出している方の場合)。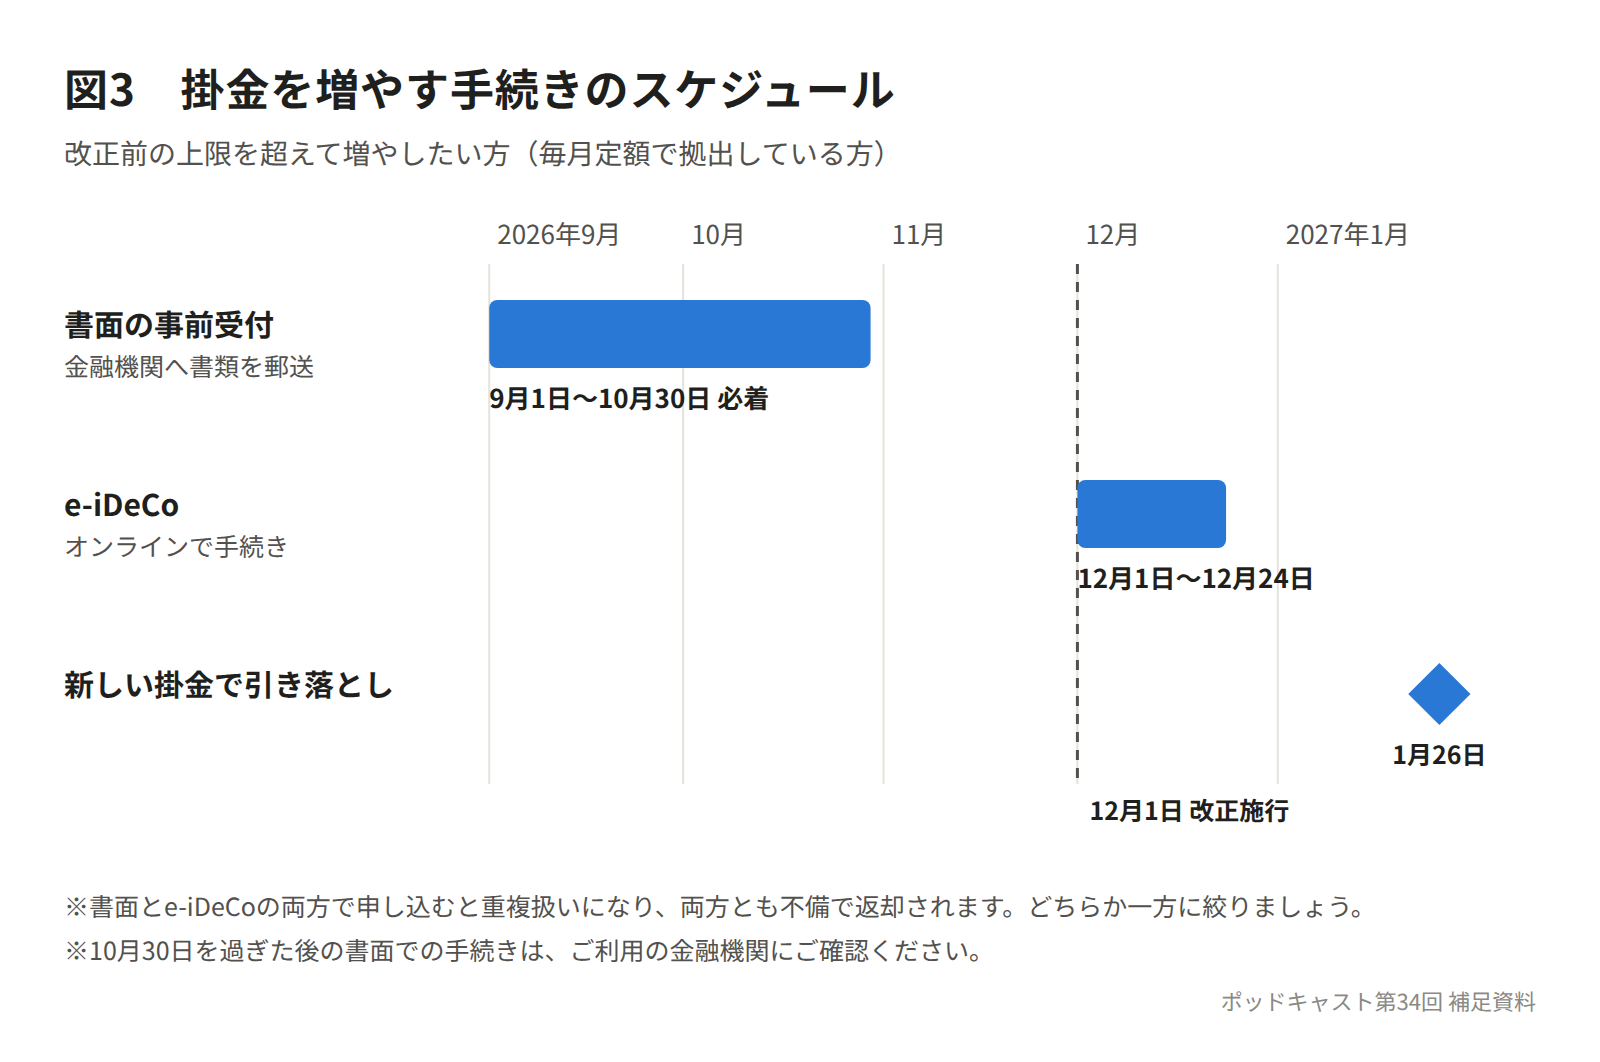
・書面による事前受付:2026年9月1日〜10月30日(必着)
・e-iDeCo(オンライン):2026年12月1日〜12月24日
・上記の期間外の書面での手続き:各金融機関に確認
いずれも2026年12月分の掛金、つまり2027年1月26日の引き落としから反映されます。なお今回の増額は、「掛金の変更は年1回まで」という制限の対象外です(1回限りの特例)。
注意したいのは二重の申請です。事前受付で書類を出したうえで、12月にe-iDeCoでも変更すると、重複した届け出として両方とも不備で返却されてしまいます。どちらか一方の方法に絞って手続きしましょう。
まとめ
・12月から掛金の上限が大きく上がる。特に会社員は月2.3万円から6.2万円へ
・所得控除の効果は税率が高い人ほど大きく、恩恵を受けやすいのは所得が高く余裕資金がある人
・ただし60歳まで引き出せないこと、出口の10年ルール、元本割れのリスクには注意
・手元資金に余裕を持ちながら、NISAなども含めてバランスよく
iDeCoをどこまで使うのがよいかは、年齢や状況によって一人ひとり違います。番組では、モデルケースを使ったシミュレーションや、公的年金を繰り下げて受け取る場合の税金の話なども、今後取り上げてみたいと話していました。次回以降もお楽しみに。