

40代・50代が今からやるべき相続対策とは? 準備1
※本記事は、ポッドキャスト第33回の補足記事です。番組で取り上げた「iDeCoと退職金の受け取りルールの改正」について、図を使って整理しました。ださい。
2026年1月から、iDeCoの受け取りルールが変わりました
iDeCo(個人型確定拠出年金)は、自分で退職金を積み立てるような感覚で始める方が多く、特に若い世代で利用者が増えています。
そのiDeCoについて、2026年1月から、受け取るときの税金のルールが一部変わりました。キーワードは「5年ルール」から「10年ルール」へ。ニュースでは「改悪」という声も聞かれましたが、中身を見ると少し違った見え方もできます。
この記事では、何がどう変わったのかを、図と具体的な数字で整理します。
iDeCoの一時金にも「退職所得控除」が使える
会社から受け取る退職金には、「退職所得控除」という大きな控除があります。iDeCoを一時金(まとめて一括)で受け取る場合も、税金の上では退職金と同じ「退職所得」として扱われ、この控除を使えます。
控除額は、働いた年数(iDeCoの場合は掛金を払っていた年数)で決まります。
・20年以下の部分:1年あたり40万円(最低80万円)
・20年を超える部分:1年あたり70万円
たとえば30年なら、800万円+70万円×10年=1,500万円です。
つまり、会社員でiDeCoにも加入している人には、「会社の退職金」と「iDeCoの一時金」の2回、この控除を使う場面があることになります。
何が変わったのか
ただし、2回の受け取りが近い時期に重なると、控除が調整されます。今回変わったのは、この「調整がかかる期間」です。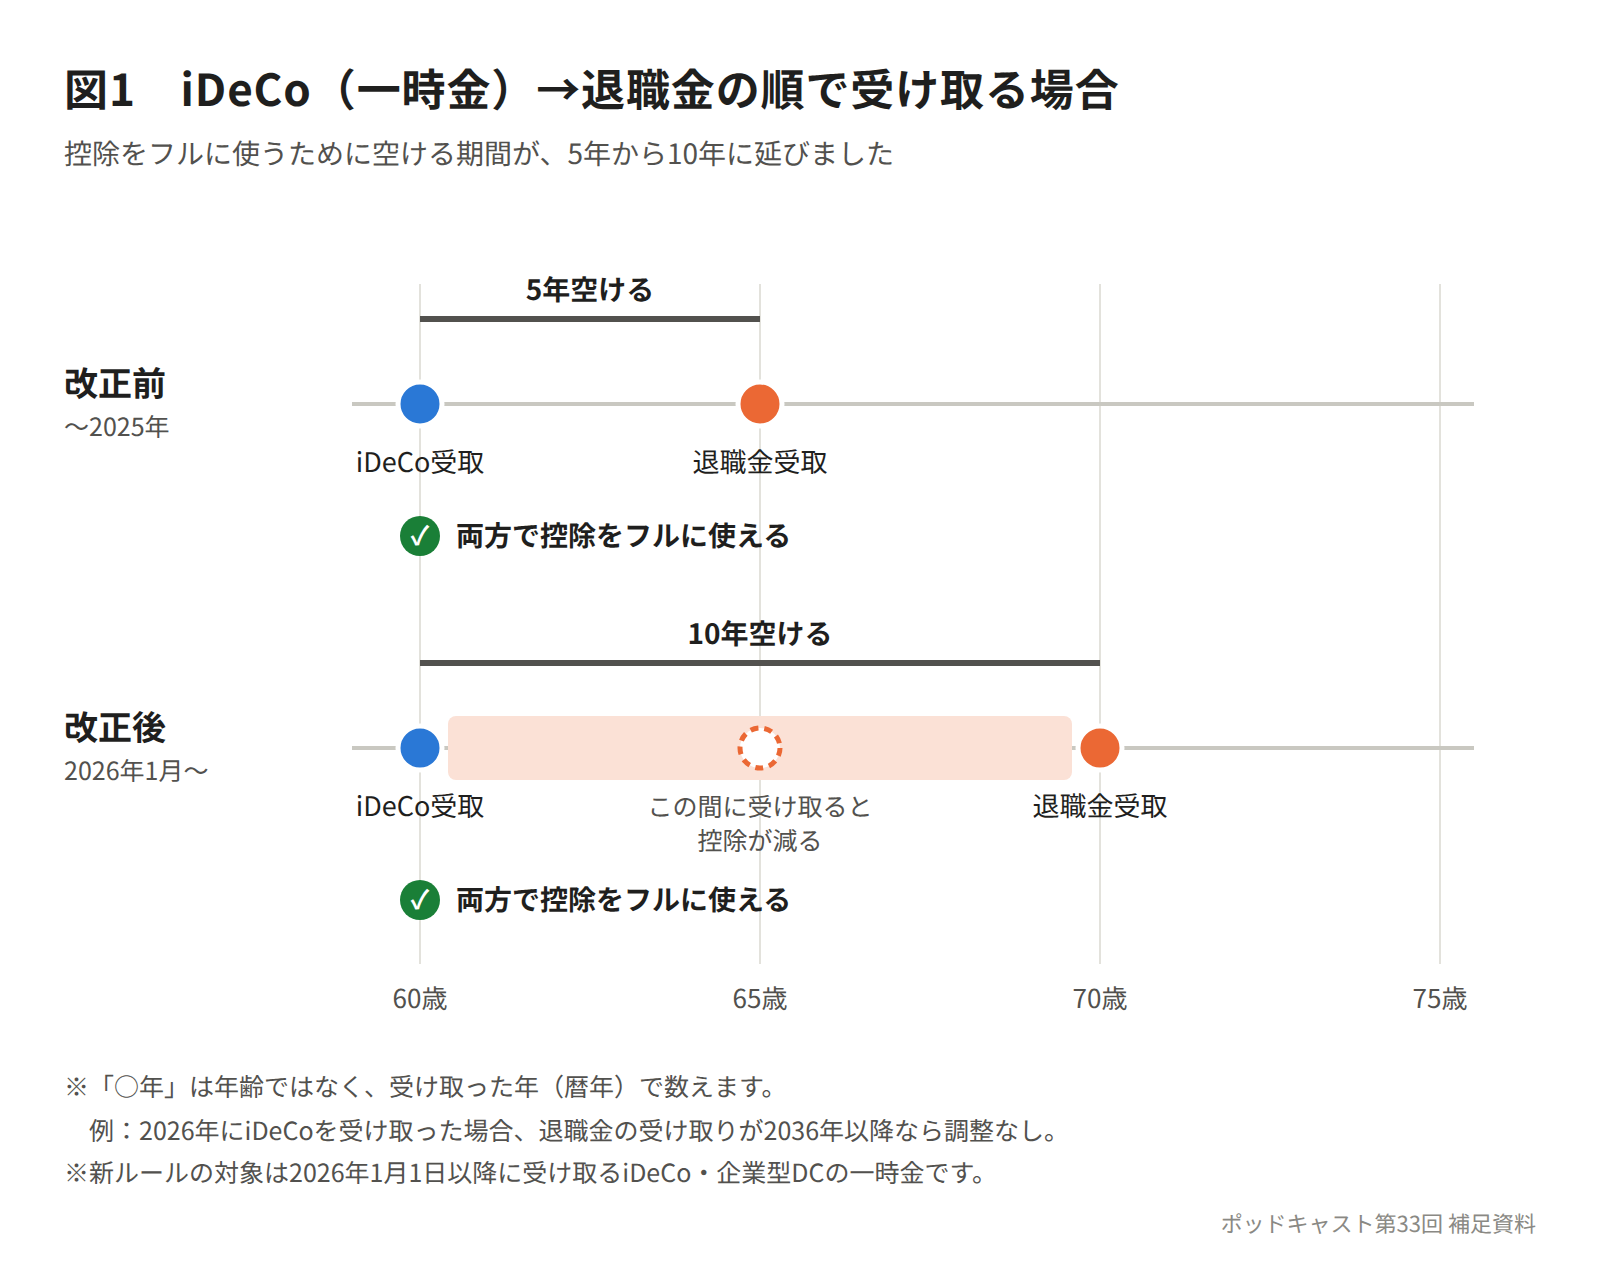
・改正前:60歳でiDeCoを一時金で受け取り、65歳で退職金を受け取れば、両方で控除をフルに使えた
・改正後:同じように両方フルに使うには、60歳でiDeCo、70歳で退職金というように10年空ける必要がある
法律の言葉でいうと、退職金を受け取る年の「前年以前4年内」にiDeCoの一時金を受け取っていると調整、というルールが、「前年以前9年内」に延びました。
あわせて、次の3点も押さえておきましょう。
・「10年」は年齢ではなく、受け取った年(暦年)で数えます。2026年にiDeCoを受け取った場合、退職金の受け取りが2036年以降なら調整はかかりません。
・新ルールの対象は、2026年1月1日以降に受け取るiDeCoの一時金です。2025年以前に受け取ったものは、これまでどおり「前年以前4年内」で判定されます。
・企業型DC(企業型確定拠出年金)の一時金も同じ扱いです。
「控除をフルに使う」とはどういうことか
「フルに使えない」と聞くと、控除がまったく使えなくなるように感じるかもしれません。実際には、差し引かれるのは会社の勤続期間とiDeCoの加入期間が「重なっている年数」の分だけです。具体例で見てみましょう。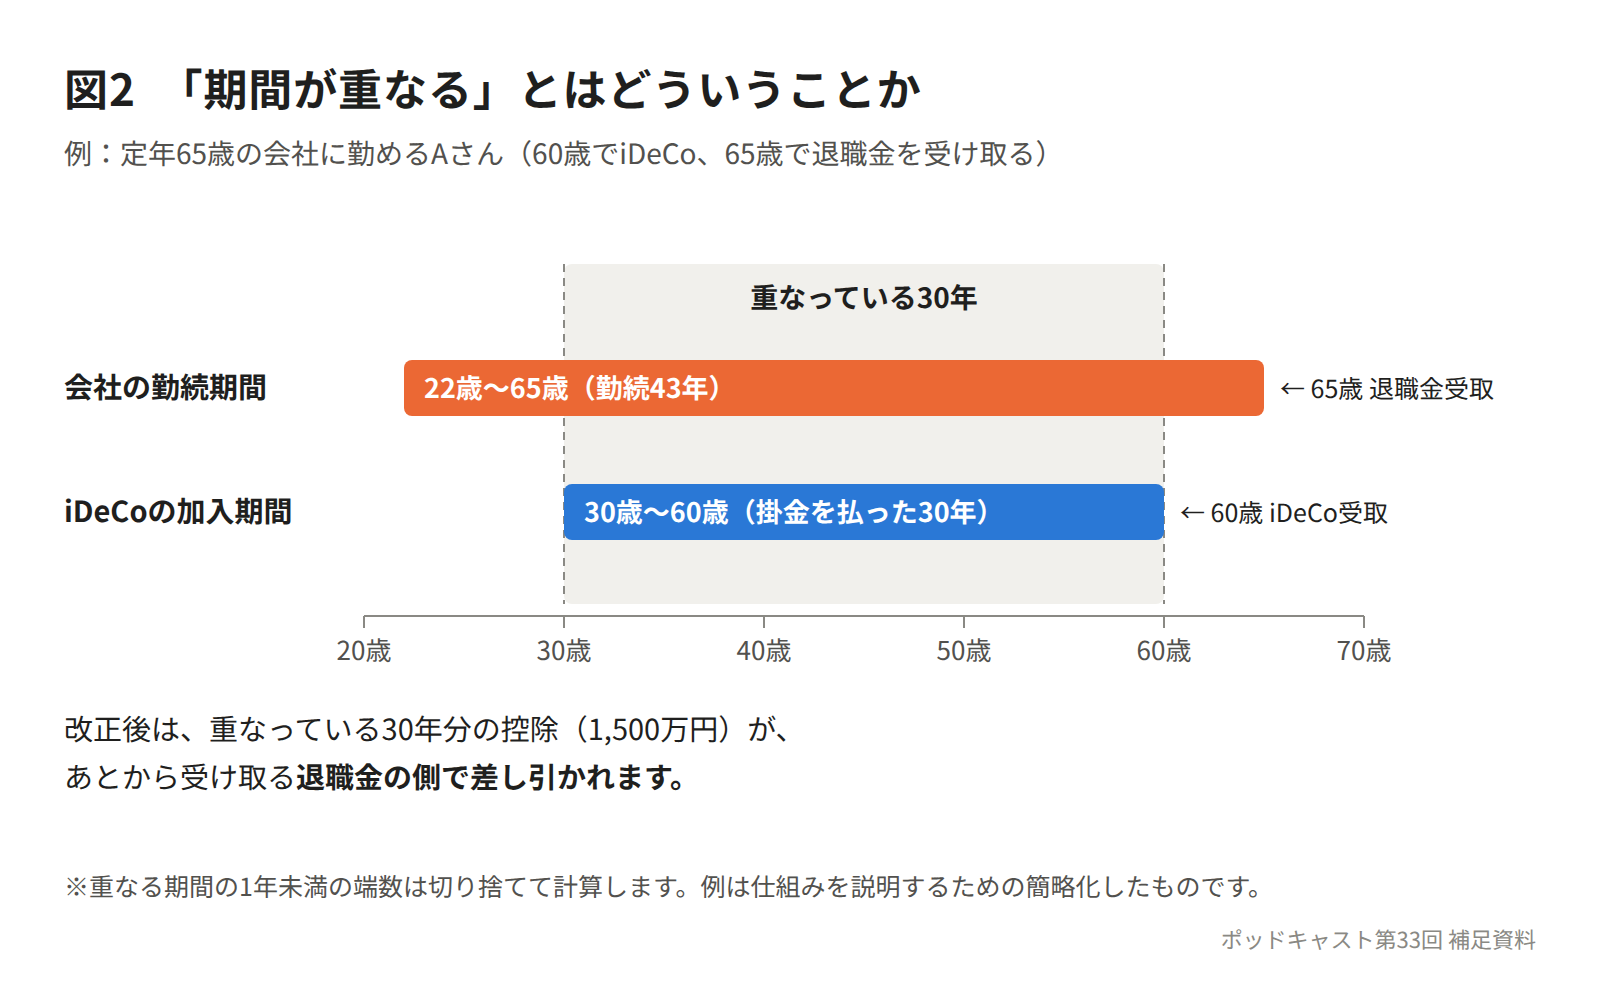
定年65歳の会社に勤めるAさんは、22歳で入社して65歳で退職(勤続43年)。iDeCoには30歳から60歳まで掛金を払いました(30年)。この30年は、まるごと会社の勤続期間と重なっています。
改正後のルールでは、この重なった30年分の控除は「iDeCoを受け取ったときにすでに使ったもの」とみなされ、あとから受け取る退職金の控除から差し引かれます。一つの期間で控除を二重に使わないようにする、という考え方です。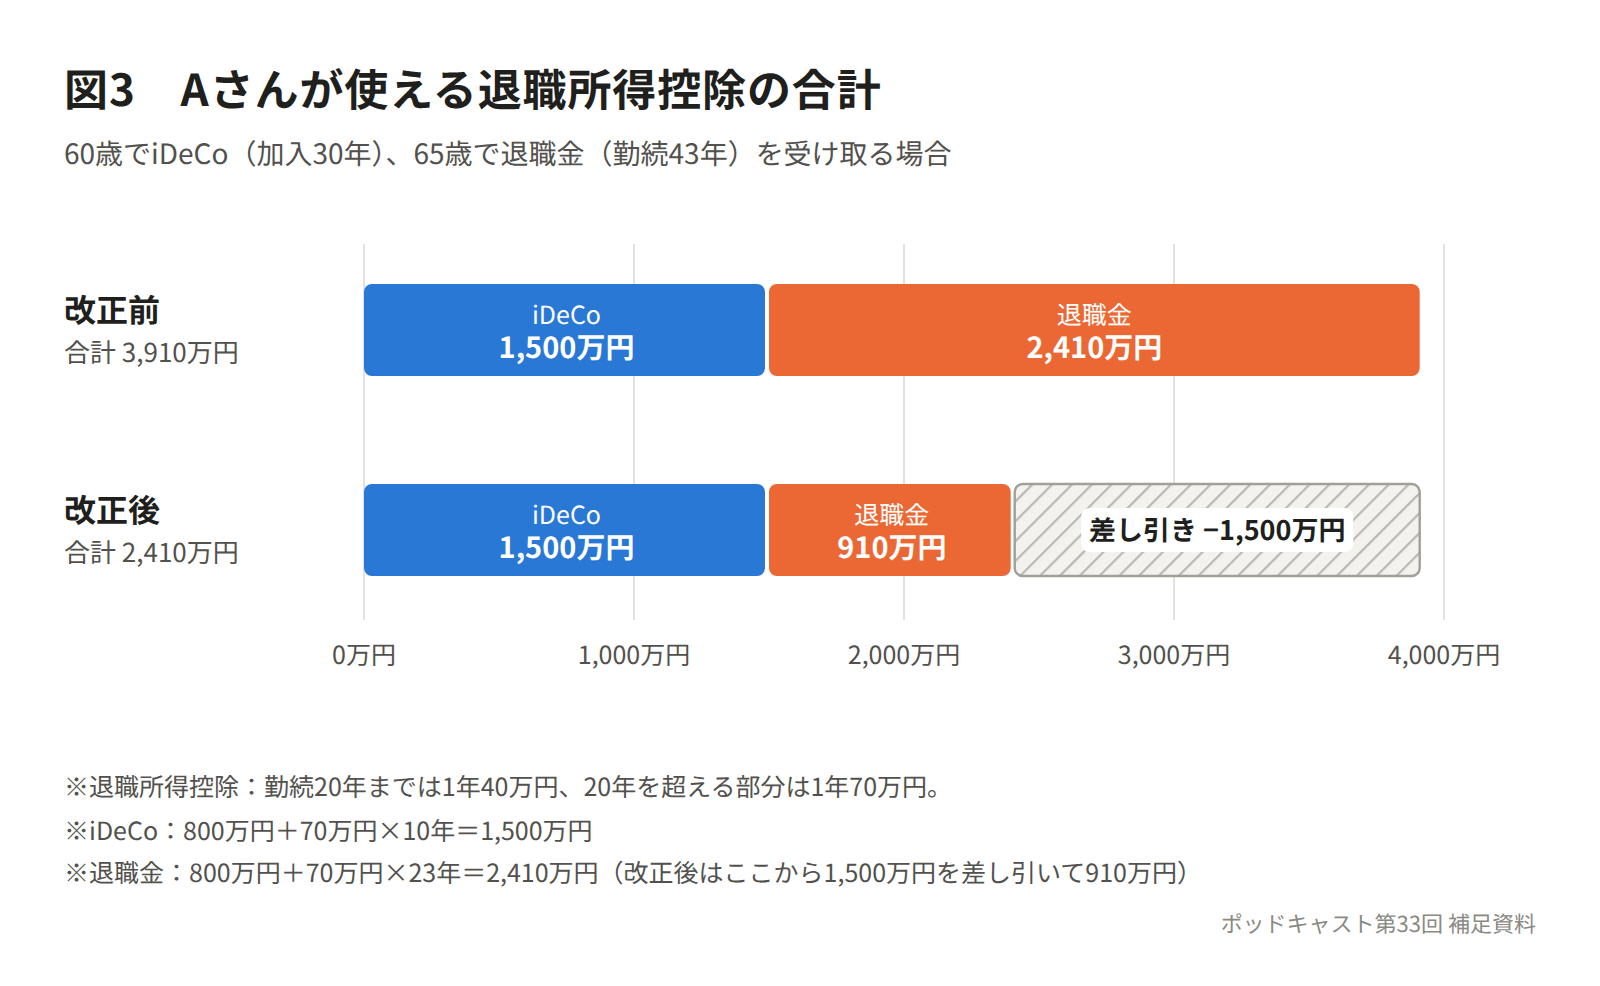
・60歳で受け取るiDeCoの控除:800万円+70万円×10年=1,500万円
・65歳で受け取る退職金の本来の控除:800万円+70万円×23年=2,410万円
・改正後は、ここから重なった30年分(1,500万円)が差し引かれ、退職金の控除は910万円に
2回分の控除の合計は、改正前の3,910万円から、改正後は2,410万円へ。同じ受け取り方でも、使える控除が1,500万円少なくなる計算です。
※仕組みを説明するための簡略化した例です。実際の計算では、重なる期間の1年未満の端数を切り捨てるなど、細かなルールがあります。
受け取る順番で「空ける期間」が変わる
実はこの調整、受け取る順番によって、空けるべき期間が大きく異なります。今回の改正で変わったのは「iDeCoが先」のパターンだけです。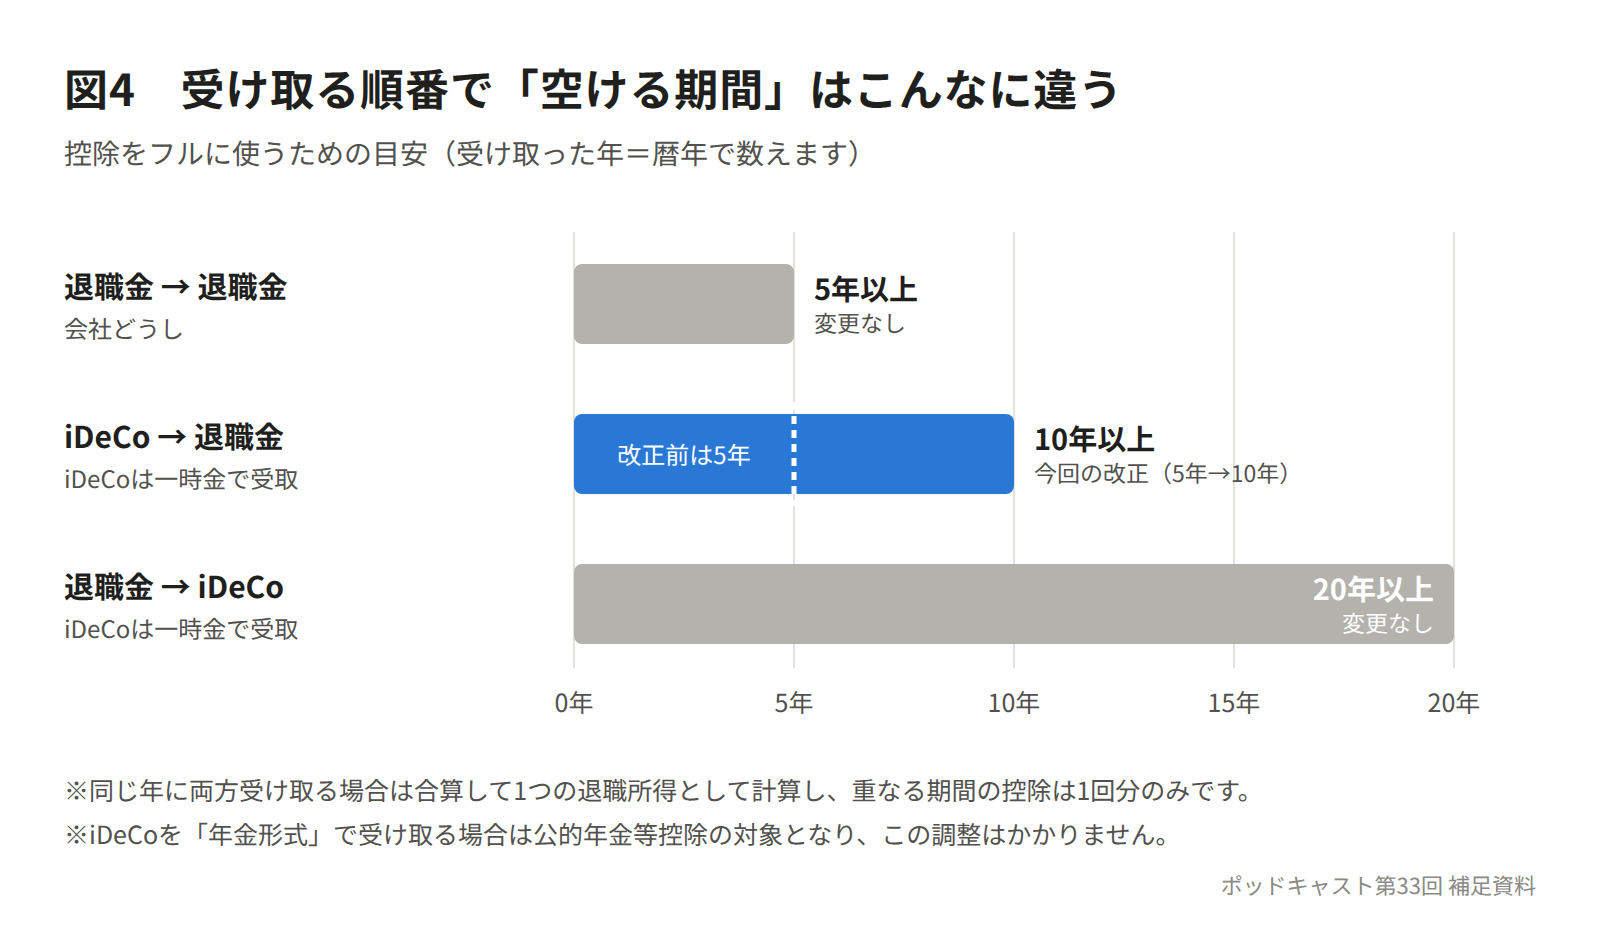
・退職金 → 退職金(会社どうし):5年以上空ける(変更なし)
・iDeCo → 退職金:10年以上空ける(今回の改正。改正前は5年)
・退職金 → iDeCo:20年以上空ける(変更なし)
同じ年に両方受け取る場合は、合算して1つの退職所得として計算します。また、iDeCoを「年金形式」で少しずつ受け取る場合は、退職所得控除ではなく公的年金等控除の対象になるため、この調整はかかりません。
【訂正】番組内の具体例について
番組では「65歳で退職金を受け取り、10年空けて75歳でiDeCoを受け取る」という例をお話ししましたが、誤りがありました。お詫びして訂正します。
この順番は「退職金が先」なので、今回の改正とは関係がなく、20年以上空けるルールの対象です。10年空けても控除はフルには使えません。今回の改正に沿った正しい例は、「60歳でiDeCo、10年空けて70歳で退職金」です。
iDeCoは75歳まで受け取りを遅らせられる
「iDeCoは60歳から受け取るもの」と思われがちですが、実際には60歳から75歳までの間で、受け取りを始める時期を選べます。ただし、60歳から受け取れるのは加入期間(通算加入者等期間)が10年以上ある人で、加入期間が短いと開始できる年齢が遅くなります。
・10年以上:60歳から
・8年以上10年未満:61歳から
・6年以上8年未満:62歳から
・4年以上6年未満:63歳から
・2年以上4年未満:64歳から
・1か月以上2年未満:65歳から
受け取りを遅らせれば、その間も運用を続けられます。一方で、番組でウッチーが話していたように、「75歳で受け取って、そこから健康に楽しく使えるのか」という視点も大切です。税金の面で有利なタイミングまで待った結果、自分で使いきれずに相続財産として残るだけ、ということもありえます。
改悪なのか、適正化なのか
改正の背景にあるのは、定年の延長です。以前は60歳定年が主流で、iDeCoと退職金をほぼ同じ時期に受け取るのが一般的でした。それが65歳定年に延びたことで、「60歳でiDeCo、65歳で退職金」とちょうど5年空く受け取り方が自然にできるようになり、両方で控除をフルに使えるケースが増えました。そこで、課税の公平性の観点から調整期間を延ばしたのが今回の改正です。
「改悪」と見れば、同じ受け取り方でも税負担が増える人が出てきますし、iDeCoは2026年12月から掛金の上限が引き上げられるなど拡充される一方で、受け取り時の控除は絞られた形です。「適正化」と見れば、一つの勤続期間に対して控除は一回というのが本来の考え方で、定年延長によって結果的に生まれた有利な使い方を、公平にそろえたとも言えます。
番組で私たちが話したのは、どちらが正しいかというより、制度はたびたび変わること自体がリスクだ、ということでした。今は有利な方法でも、将来も同じとは限りません。ひとつの制度に飛びついて、それだけで老後の設計をするのは避けたいところです。
まとめ
・今回の改正は「iDeCoを先に一時金で受け取り、あとで退職金」という順番だけが対象で、空ける期間が5年から10年に延びた
・期間内に受け取っても控除がゼロになるわけではなく、重なっている年数の分が差し引かれる
・受け取る順番によって、空けるべき期間は5年・10年・20年と大きく異なる
・iDeCoの受け取り開始は75歳まで選べるが、待ちすぎて使いきれないリスクもある
・最適な受け取り方は、健康の見通しや将来の資産に対する考え方によって人それぞれ
iDeCoには、掛金が所得控除になるという、今のうちに受けられるメリットもあります。将来の税金だけにとらわれず、今の生活とのバランスも大事にしながら、使える部分を上手に使っていきましょう。
Apple Podcast
Spotify