
保育園の処遇改善|いくら賃金改善すべき?計算方法を具体例で解説
保育園の会計処理において、正しく管理しておきたい重要な勘定科目の一つが「職員預り金」です。
職員預り金は、給与から控除した所得税や社会保険料を一時的に計上するだけのものではありません。
毎月適切に処理し、残高と内訳を確認することで、
- 職員からの徴収額の誤り
- 税金や社会保険料の支払額の誤り
- 社会保険に関する手続き漏れ(育休・介護保険切替等)
などを早期に発見することができます。
今回は、保育園の会計処理の中でも特に誤りが生じやすい「職員預り金」について、仕訳・元帳・残高分析・事務チェックの流れを具体例で分かりやすく解説します。
目次
2. なぜ保育園の会計処理で職員預り金の残高分析が重要なのか?
3. 職員預り金の残高分析で「事務ミスを発見しやすい項目」ランキング
4. 【実践】保育園の給与計上から職員預り金の残高分析までの具体例
5. 【社会保険料支払仕訳】パターン1(推奨)を採用する際の職員預り金の金額の決定手順
6. 【社会保険料支払仕訳】パターン2・パターン3を採用する場合の注意点
1. 保育園の会計処理で使う「職員預り金」とは?
社会福祉法人会計において、職員預り金は源泉徴収税額や社会保険料など、職員に関する一時的な預り金を処理する負債の勘定科目です(※1)。
保育園では、主に次のようなものを処理します。
- 健康保険料(介護保険料・子ども・子育て支援金含む)(※2)
- 厚生年金保険料
- 源泉所得税
- 住民税
- 雇用保険料(※3)
※1
厚生労働省「社会福祉法人会計基準の運用上の留意事項について」(別添3:勘定科目説明)参照。
なお、準拠する会計基準や法人の処理方法によっては「預り金」など別の科目を使用する場合もあります。
※2
「保険料納入告知額・領収済額通知書」の記載に準じて、以下記載の「健康保険料」は、介護保険料、子ども・子育て支援金を含むものとします。
※3
雇用保険料については、後述するように、職員預り金として処理するよりも、給与から徴収した職員負担分を「法定福利費」から減額する方法の方が実態に合った処理になると考えています。
職員預り金の会計処理で重要なのは、「給与から控除した金額を計上して終わり」ではない点です。
例えば、「給与から職員負担分を100,000円預かった」のであれば、その後「100,000円が適切な相手先に正しく支払われたか」まで確認する必要があります。この「預かった金額」と「支払った金額」の橋渡しをするのが職員預り金です。
■ 皆さまの保育園では、社会保険料支払の仕訳をどの方法で処理していますか?
ところで、皆さまの園では、社会保険料支払の仕訳を次の3つのうちどの方法で処理していますでしょうか?
- パターン1:【職員折半分実額】(「保険料納入告知額・領収済額通知書」に記載された「健康保険料」「厚生年金保険料」の概ね半分の額)を、「職員預り金」から取り崩す方法【推奨】
- パターン2:給与から徴収した額と同額を「職員預り金」から取り崩す方法
- パターン3:給与からの徴収時も支払時もすべて「法定福利費」で処理する方法(職員預り金を使わない)
実は、**どのパターンで処理しているかによって「職員預り金の残高から給与計算ミスを発見できるかどうか」が大きく変わってきます。**
2. なぜ保育園の会計処理で職員預り金の残高分析が重要なのか?
職員預り金を適切に会計処理すると、**「給与から預かった金額」**と**「実際に支払った金額」**の差額が残高として帳簿に表れます。この残高には必ず意味があります。
例えば、職員預り金に住民税500円の残高が残っていた場合、原因として以下が考えられます。
- 給与から500円多く徴収した
- 市町村へ500円少なく支払った
つまり、職員預り金の残高を分析することで、会計処理だけでなく給与計算や納付事務の間違いまで発見できるのです。
ただし、**「職員預り金に残高が残っている = すべて計算や処理の間違い」というわけではありません。**
例えば、次のようなケースでは月末時点でも帳簿に職員預り金の残高が生じますが、これは正常な残高です。
- 源泉所得税や住民税:給与から控除済みだが、納付期限(翌月10日)前のため未納付で残っている
- 社会保険料:月末が金融機関の休業日のため、口座振替が翌営業日にズレて当月分の取崩が行われていない
このように、残高があること自体が問題なのではなく、大切なのは「その残高が正常なものか、誤りによるものか」を見極めることです。
そのため、職員預り金に残高がある場合には、次の4つのポイントを確認します。
- 何の残高なのか
- いつ発生した残高なのか
- いつ支払う予定(口座振替日も含む)なのか
- 支払期限はいつなのか
職員預り金の残高分析で最も重要なのは、残高を単に0円にすることではなく、「その残高の理由を説明できる状態」にしておくことです。決算時にまとめて確認するのではなく、毎月の月次試算表等で内訳を確認しておくことを強くおすすめします。
3. 職員預り金の残高分析で「事務ミスを発見しやすい項目」ランキング
私の実務経験を踏まえ、職員預り金で取り扱う主な「法定控除項目(社会保険料・税金・雇用保険料)」に限定し、残高分析によって事務処理の誤りを把握しやすい項目をランキング形式でご紹介します。(※親睦会費や積み立てなどの任意控除項目は除きます)
【5位】雇用保険料
雇用保険料は「①概算保険料の支払い → ②毎月の給与から徴収 → ③年度更新による精算」という流れを辿るため、所得税や住民税とは性質が異なります。
そのため雇用保険料の職員負担分は、毎月「職員預り金」として積み上げるよりも、**給与から徴収した際に「法定福利費」から減額する会計処理**の方が実態に合っており望ましいと考えます。
※給与支給が「翌月払い」の場合の仕訳例
| 借方 | 貸方 |
| 未払費用(事業未払金) 10,000円 | 法定福利費 10,000円 |
労働保険料の納付時に全額(事業主+職員負担)を法定福利費として計上している場合、この方法により実際に法人が負担する部分のみが法定福利費として残ります。
また、会計処理とは別に、**給与計算ソフトの「雇用保険料率」の設定ミスがないか**注意が必要です。年度更新時期などに設定料率が正しいか必ず確認しましょう。
【4位】源泉所得税
自動計算されるため給与からの徴収ミスは少ないですが、「給与から徴収した額」と「税務署へ実際に納付した額」が一致しているかを職員預り金の残高から確認できます。
【3位】住民税
「職員からの徴収額の誤り」や「市町村への支払額(納付額)の誤り」を、残高の差額から発見できるケースが多くあります。
【2位】厚生年金保険料
給与計算ミスだけでなく、**「育児休業延長などの日本年金機構への届出未済」**が原因で差額が生じることがあります(給与では免除処理しているのに、年金機構からの納入告知書には保険料が請求されている状態)。
【1位】健康保険料
最も徴収誤りを把握することが多い項目です。給与計算ミス、育休等の届出漏れに加え、特に注意したいのが「40歳到達・65歳到達に伴う介護保険料の切替ミス」です。
- 40歳到達後に介護保険料の徴収設定漏れ
- 65歳到達後も給与からの徴収がそのまま続いていた
といったミスが、職員預り金の残高確認によって明確になります。
4. 【実践】保育園の給与計上から職員預り金の残高分析までの具体例
ここからは、実際の会計処理と残高分析の流れを確認します。
**【設定条件・スケジュール】**
社会福祉法人 S.W.C.A.仙台(仮称)/ 3月分給料 2,000,000円
- 3月31日:給与の未払計上
- 4月25日:給与支給(各種保険料・税金の控除)
- 4月30日:社会保険料引落し・源泉所得税納付・住民税納付
※本事例の社会保険料額は、全国健康保険協会(協会けんぽ)「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(宮城県)」(PDF)の料率をもとにして作成しております。
① 3月31日:給与の未払計上
3月分の費用として職員給料を計上します。
| 借方 | 貸方 |
| 職員給料 2,000,000円 | 未払費用(事業未払金) 2,000,000円 |
② 4月25日:給与支給時(各種保険料・税金の控除)
控除額:健康保険111,400円/厚生年金183,000円/雇用保険10,000円/源泉所得税32,700円/住民税11,500円(合計控除額:348,600円)
差引振込額:1,651,400円
| 借方 | 貸方 |
| 未払費用(事業未払金) 2,000,000円 | 職員預り金(健康保険) 111,400円 |
| 職員預り金(厚生年金) 183,000円 | |
| 法定福利費(雇用保険分減額) 10,000円 | |
| 職員預り金(源泉所得税) 32,700円 | |
| 職員預り金(住民税) 11,500円 | |
| 普通預金(差引支給額) 1,651,400円 |
この時点で、職員預り金として計上された合計は**338,600円**です。
③ 4月30日:社会保険料の引き落とし
「保険料納入告知額・領収済額通知書」にもとづいて、社会保険料の口座振替が行われます。
この通知書の記載が、
- 健康保険料 226,040円
- 厚生年金保険料 366,000円
- 子ども・子育て拠出金 7,200円
- 合計額:599,240円
となっているとします。
ここでは本記事推奨のパターン1で仕訳を行うため、社会保険料内訳表を作成します。
「社会保険料内訳表」とは、**「保険料納入告知額・領収済額通知書」の金額をもとに、職員一人ひとりの職員負担額や事業主負担額を計算・内訳化した表**のことです。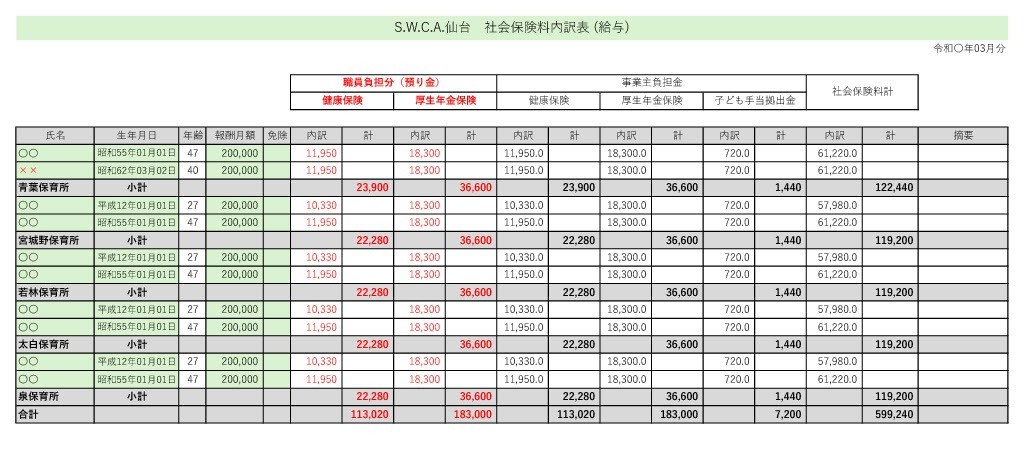
上記の社会保険料内訳表をもとに、下記の仕訳となります。
| 借方 | 貸方 |
| 職員預り金(健康保険) 113,020円 | 普通預金 599,240円 |
| 法定福利費(健康保険) 113,020円 | |
| 職員預り金(厚生年金) 183,000円 | |
| 法定福利費(厚生年金) 183,000円 | |
| 法定福利費(子ども・子育て) 7,200円 |
④ 4月30日:源泉所得税の納付
| 借方 | 貸方 |
| 職員預り金(源泉所得税) 32,700円 | 普通預金 32,700円 |
⑤ 4月30日:住民税の納付
| 借方 | 貸方 |
| 職員預り金(住民税) 12,000円 | 普通預金 12,000円 |
⑥ 4月30日時点:職員預り金の総勘定元帳を確認
| 日付 | 取引内容 | 借方(取崩) | 貸方(預り) | 残高 |
| 4/25 | 給与控除:健康保険 | - | 111,400円 | 111,400円 |
| 4/25 | 給与控除:厚生年金 | - | 183,000円 | 294,400円 |
| 4/25 | 給与控除:源泉所得税 | - | 32,700円 | 327,100円 |
| 4/25 | 給与控除:住民税 | - | 11,500円 | 338,600円 |
| 4/30 | 社会保険料引落:健康保険 | 113,020円 | - | 225,580円 |
| 4/30 | 社会保険料引落:厚生年金 | 183,000円 | - | 42,580円 |
| 4/30 | 源泉所得税納付 | 32,700円 | - | 9,880円 |
| 4/30 | 住民税納付 | 12,000円 | - | △2,120円 |
すべての支払い後、**借方残高 2,120円(預かった額より支払った額が2,120円多い状態)**となりました。
⑦ 項目別に職員預り金の残高を分析
| 項目 | 給与からの徴収額 | 支払時の取崩額 | 差額 |
| 健康保険料 | 111,400円 | 113,020円 | △1,620円 |
| 厚生年金保険料 | 183,000円 | 183,000円 | 0円 |
| 源泉所得税 | 32,700円 | 32,700円 | 0円 |
| 住民税 | 11,500円 | 12,000円 | △500円 |
| 合計 | 338,600円 | 340,720円 | △2,120円 |
分析の結果、**健康保険料(△1,620円)**と**住民税(△500円)**で差額が生じていることが判明しました。
⑧ 給与台帳と社会保険料内訳表を照合(原因特定)
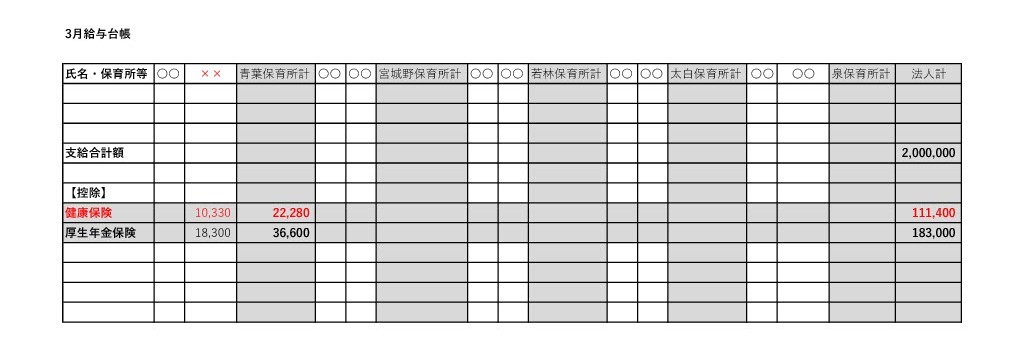
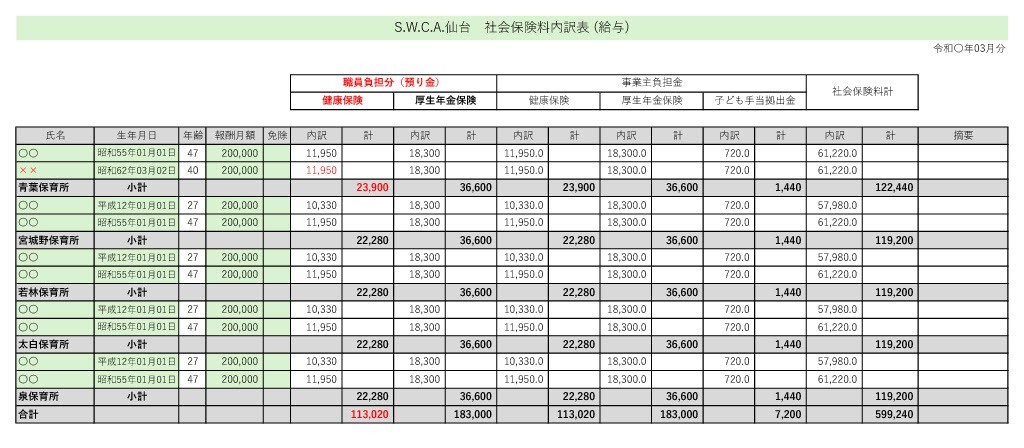
給与台帳と社会保険料内訳表を職員ごとに比較照合したところ、職員××について以下の事実が分かりました。
| 比較項目 | 給与台帳(徴収) | 社会保険料内訳表(実際) | 差額 |
| 職員××の健康保険料 | 10,330円 | 11,950円 | △1,620円 |
職員××は令和〇年3月に40歳に到達しており、40歳到達に伴う介護保険料 1,620円が給与計算上で徴収漏れとなっていたことが明確な原因と特定できます。
⑨ 住民税の差異(△500円)の把握
市町村の税額通知と給与台帳を比較します。通知額が合計12,000円であれば「給与からの徴収ミス」、通知額が11,500円であれば「市町村への納付ミス」と判断できます。
5. 【社会保険料支払仕訳】パターン1(推奨)を採用する際の職員預り金の金額の決定手順
社会保険料の支払い時、職員負担分(職員預り金)と事業主負担分(法定福利費)の金額はどのように決めるべきでしょうか。
実務上、以下のステップで判断するのが合理的です。
■ 判断ステップ
- 「給与計算データ」と「保険料納入告知額・領収済額通知書」に記載された「健康保険料」「厚生年金保険料」の半分の額を比較する
- 差額が健康保険料も厚生年金保険料も「実務上の目安」の範囲内か確認する
- どちらも目安内(端数差)であれば給与計算データを職員預り金とする
- どちらかが目安を超える場合は「社会保険料内訳表」を作成し、内訳表の金額で仕訳する
※「社会保険料内訳表」は、「保険料納入告知額・領収済額通知書」の金額をもとに計算されるため、上記の「実務上の目安」を超えていなくても、作成されると望ましいです。
■ 実務上の目安(端数差)
被保険者ごとの端数処理(50銭以下の端数切捨て、50銭を超える場合は切り上げ 等)により、保険料納入告知額・領収済額通知書の折半額と給与徴収額には数円のズレが生じます。
下記の「実務上の許容差額の目安」の範囲内であれば、端数処理によるものと推測できます。
| 社会保険料の支払内容 | 実務上の許容差額の目安 |
| 給与分のみ | 事業所の被保険者数 × 0.5円 |
| 給与分+賞与分 | 事業所の被保険者数 × 1円 |
■ 実際の事例での当てはめ
この判断ステップを使って、本記事の具体例ではどのように判断されるのか実際に確認してみましょう。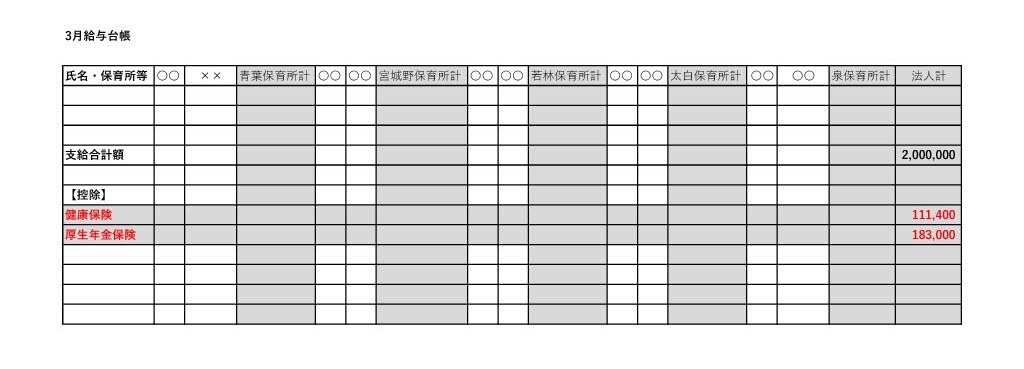
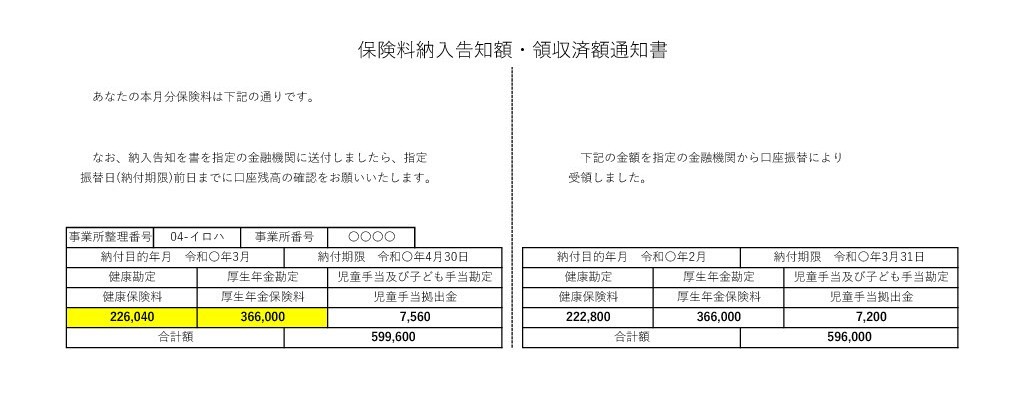
【ステップ1】「給与計算データ」と「保険料納入告知額・領収済額通知書」の半分の額を比較する
- 健康保険料
給与データ:111,400円 - 保険料納入告知額・領収済額通知書の半分の額:(226,040円 ÷ 2=113,020円) = △1,620円
- 厚生年金保険料
給与データ:183,000円 - 保険料納入告知額・領収済額通知書の半分の額:(366,000円 ÷ 2=183,000円) = 0円
【ステップ2】差額が健康保険料も厚生年金保険料も「実務上の目安」の範囲内か確認する
- 実務上の許容目安(給与のみ)
被保険者10名 × 0.5円 = **5円以内**
- 健康保険料の判定
差額 △1,620円 = 範囲外(5円を超える)
- 厚生年金保険料の判定
差額 0円 = 範囲内(5円以内)
- 判定結果
健康保険料の差額が端数処理による正常なズレとは判断できないため、本事例では「ステップ4:社会保険料内訳表を作成して仕訳する」が必要となります。(第4章③の仕訳となります)
補足:もし健康保険料も目安内だった場合(ステップ3の仕訳例)
仮に、健康保険料の給与徴収額が113,020円であり、健康保険料・厚生年金保険料のどちらも目安内(端数差)であった場合は、「ステップ3:給与計算データの額を職員預り金とする」を適用します。
この場合の支払い時の仕訳は次のようになります。
| 借方 | 貸方 |
| 職員預り金(健康保険) 113,020円(給与データより) | 普通預金 599,240円 |
| 法定福利費(健康保険) 113,020円(通知書の額-給与データの額)※ | |
| 職員預り金(厚生年金) 183,000円(給与データより) | |
| 法定福利費(厚生年金) 183,000円(通知書の額-給与データの額)※ | |
| 法定福利費(子ども・子育て) 7,200円(通知書の額-給与データの額)※ |
※ ここでいう通知書は、「保険料納入告知額・領収済額通知書」のことです。
したがって今回は、第4章③の仕訳となります。
6. 【社会保険料支払仕訳】パターン2・パターン3を採用する場合の注意点
第1章で「皆さまの園ではどの方法で処理されていますか?」とお聞きしましたが、実務の現場では、本記事で推奨したパターン1以外に、次のパターン2やパターン3の手法が用いられているケースが少なくありません。
パターン2やパターン3の仕訳方法であっても、会計処理・決算上のルールとしては問題はないと考えております。
しかし、第4章(健康保険料:給与控除111,400円/健康保険料支払総額226,040円)などのケースで、以下の仕訳例のように、「帳簿上の職員預り金残高からミスを検知できなくなる」という点に注意が必要です。
■ パターン2:支払時に給与控除と同額を「職員預り金」から取り崩す
給与から徴収した額を「職員預り金」とし、支払時にはその徴収額と同額だけを「職員預り金」から取り崩し、残りを「法定福利費」とする方法です。
【1】給与支給時(健康保険料分111,400円を控除)
| 借方 | 貸方 |
| 未払費用(事業未払金) 111,400円 | 職員預り金 111,400円 |
【2】社会保険料支払時(健康保険料分226,040円を支払)
| 借方 | 貸方 |
| 職員預り金 111,400円 | 普通預金 226,040円 |
| 法定福利費 114,640円 |
※給与から徴収した111,400円と同額を取り崩すため、介護保険料1,620円の徴収漏れがあっても職員預り金の残高は「0円」になってしまい、ミスが見えなくなります。
■ パターン3:給与控除時も支払時もすべて「法定福利費」で処理する
給与から徴収した時に「法定福利費」を減額(貸方計上)し、支払時には総額を「法定福利費」として計上する方法です。
【1】給与支給時(健康保険料分111,400円を控除)
| 借方 | 貸方 |
| 未払費用(事業未払金) 111,400円 | 法定福利費 111,400円 |
【2】社会保険料支払時(健康保険料分226,040円を支払)
| 借方 | 貸方 |
| 法定福利費 226,040円 | 普通預金 226,040円 |
※差し引き後の法定福利費は「114,640円」となり、帳簿上は法人負担分として処理されますが、そもそも「職員預り金」を使用しないため、職員預り金の残高から徴収ミスを発見することはできません。
■ パターン2及びパターン3を採用している園が必ず行うべきこと
パターン2やパターン3の仕訳を採用している場合、**「職員預り金が0円だから正しく処理できている」と判断するのは危険**です。
帳簿の残高からミスを検知できない仕組みになっているため、
「給与計算データ」
と
「保険料納入告知額・領収済額通知書」に記載された「健康保険料」「厚生年金保険料」の半分の額
を比較し、必ず毎月差額がないか確認してください。万が一端数で説明できない差額がある場合は、社会保険料内訳表を作成するなどして、その原因(徴収ミスや届出漏れ等)を必ず把握することが不可欠です。
7. まとめ:保育園の会計処理は「残高の理由」が説明できる状態を目指そう
保育園の会計処理における「職員預り金」は、単なる控除項目の通り道ではありません。
毎月適切に残高分析を行うことで、
- 給与計算での徴収ミス(介護保険料の切り替え漏れ等)
- 自治体や税務署への納付ミス
- 育児休業等の社会保険手続き漏れ
を早期に発見・是正することができます。
最も大切なのは**「残高を無理やり0円に合わせること」**ではなく、**「なぜその残高になっているのか理由を説明できるようにしておくこと」**です。
毎月の月次処理の段階で職員預り金の残高内訳をチェックし、健全で適正な保育園運営に役立てていきましょう。
自園の会計処理体制や日常の会計実務等でお悩みの場合は、当事務所のホームページに記載のとおり訪問指導プラン(プランA)をはじめとするサポートをご用意しております。
まずはお気軽にS.W.C.A.仙台へのお問い合わせ・ご相談フォームよりご連絡ください。
8. よくある質問(FAQ)
Q.保育園の職員預り金とは何ですか?
給与から控除した源泉所得税や社会保険料など、職員に関する一時的な預り金を処理する負債の勘定科目です。
Q.職員預り金に残高があれば間違いですか?
必ずしも間違いではありません。納付期限が翌月10日の税金や、月末休業日による口座振替日のズレなど、正常な理由で残高が残る場合があります。重要なのは「残高の理由を説明できること」です。
Q.職員預り金が借方残高(マイナス)になった場合はどうしますか?
給与からの徴収額より取崩額の方が多い場合に生じます。単に0円へ振替修正するのではなく、給与からの徴収漏れなのか支払ミスなのか、元資料と照合して原因を確認してください。
Q.職員預り金が0円なら社会保険料の徴収は正しいですか?
そうとは限りません。仕訳方法によっては、給与からの徴収を間違えていても帳簿上の預り金残高が0円になることがあります。毎月、給与徴収額と保険料納入告知額・領収済額通知書を比較することが不可欠です。
Q.保険料納入告知額・領収済額通知書の半額と給与データの差額の原因が見つかりません。社会保険料内訳表はどのように作成すればよいですか?
社会保険料内訳表は概ね下記のとおりに作成します。
- 全ての職員の最新の「標準報酬月額決定通知書」を用意します。
- 職員ごとに「標準報酬月額」へ当月の保険料率を掛け、職員負担分(折半額)と事業主負担分をそれぞれ計算します。
- 職員全員分の計算結果を合算し、合計額が「保険料納入告知額・領収済額通知書」の請求金額と一致することを確認します。
※原因としては、育児休業中の免除適用の反映漏れ、年齢到達(40歳・65歳)の切り替えミス、随時改定(月額変更届)の反映ズレなどが多く見られます。
■ 自園で原因特定が難しい場合(サポートプランのご案内)
自園での原因特定や社会保険料内訳表の作成が難しい場合、当事務所(S.W.C.A.仙台)のホームページに記載のとおり、毎月の社会保険料と給与データの差額を継続的に照合・検証する社会保険料整合分析プラン(プランE)をご用意しております。
また、「過去にさかのぼって差額を調べたい」「業務が忙しく調べる時間がないため、1回だけ単発で依頼したい」という方向けに、以下のスポットプランも承っております。
【S.W.C.A.仙台の社会保険料内訳表作成支援(スポット料金)】
| プラン内容 | 訪問回数 | 業務内容 | 料金(税込) |
|---|---|---|---|
| 社会保険料内訳表作成プラン | 1回 | 特定の月の社会保険料内訳表作成 | 5万円(1か月分の場合) |
| 相談プラン | 1回 | 社会保険料内訳表作成に関する相談支援 など | 3万円 |
- ※料金は社会保険適用事業所ごとに、被保険者数に応じて計算いたします(上記は被保険者数100名未満の場合の料金です)。
- ※遠方への訪問等、別途交通費を頂戴する場合がございます。
自園の状況に合わせた最適なプランをご提案いたしますので、まずはお気軽にご相談ください。