
保育園の会計処理を改善する仕訳のコツ!職員預り金の残高分析と社会保険料のチェック手法
保育園(保育所)の処遇改善について、「結局、今年度はいくら賃金改善を行えばいいの?」と頭を悩ませていませんか?
手当をしっかり支給して賃金改善をしたつもりでも、実績報告の際に【様式6別添1】賃金改善明細書(職員別)において「加算以外の部分で賃金水準を引き下げた」と判断されてしまうケースは少なくありません。
処遇改善を正しく計算し、実績報告で要件を満たしていくためには、当年度の委託費収入における
- 処遇改善等加算区分2の額(以下「区分2加算額」)
- 処遇改善等加算区分3の額(以下「区分3加算額」)
- 人件費改定額
の賃金改善だけでなく、「基準年度までの人件費改定によって形成された賃金水準」を理解することが不可欠です。
今回は制度のイメージをつかみやすくするため、具体的な数字を使って、令和6年度 → 令和7年度 → 令和8年度の3年間を例に、賃金改善額の計算方法を解説します。
なお、今回の例では「前年度を基準年度」として考えます。
- 令和7年度を計算するときの基準年度 → 令和6年度
- 令和8年度を計算するときの基準年度 → 令和7年度
また、説明をできるだけ単純にするため、賞与、法定福利費、施設独自改善額、定期昇給、残額対応、職員構成の変動などは考慮しません。さらに、保育園の処遇改善による賃金改善は、すべて「処遇改善手当」の支払いによって行うという単純なケースで考えてみます。
目次
2. 区分2加算額分・区分3加算額分の必要な賃金改善額は「当年度の加算額分」
3. 人件費改定分の必要な賃金改善は「過年度分を維持して当年度分を積み上げる」(保育園の負担が増えるのでは?)
5. 区分2加算額・区分3加算額が減ったのに、処遇改善手当が増える理由
7. 今年度の数字だけで判断してはいけない理由(過年度の人件費改定によって引き上げた賃金水準を維持しないとどうなるか?)
1. 【具体例】まず令和6年度の賃金改善額(ベース)を確認
令和6年度の給与が、次のようになっていたとします。
- 基本給:5,000万円
- 処遇改善手当:600万円
したがって、職員給与総額は「5,000万円+600万円=5,600万円」です。
そして、この600万円の処遇改善手当に対して、令和6年度の処遇改善等加算額(区分2・区分3)と、人件費改定額が次のようになっていたとします。
- 区分2加算額:300万円
- 区分3加算額:100万円
- 人件費改定額:200万円
これらを合計すると、「300万円+100万円+200万円=600万円」です。
まず、この令和6年度の状態を出発点として、令和7年度にいくら処遇改善手当を支払えばよいのか考えてみましょう。
2. 区分2加算額分・区分3加算額分の必要な賃金改善額は「当年度の加算額分」
ここが一つ目のポイントです。令和6年度に処遇改善手当を600万円支払っていたからといって、「令和7年度も600万円支払えばいい」と単純に考えるわけではありません。
令和6年度の処遇改善手当600万円には、以下の金額が含まれています。
- 令和6年度の区分2加算額分:300万円
- 令和6年度の区分3加算額分:100万円
区分2加算額分・区分3加算額分については、基準年度の処遇改善等加算額をそのまま使用するのではなく、当年度の処遇改善等加算額分が支払うべき処遇改善手当の額となります。
例えば、令和7年度の処遇改善等加算額が「区分2:280万円」「区分3:80万円」だったとします。
この場合、令和6年度の400万円(300万+100万)ではなく、
- 令和7年度の区分2加算額分:280万円
- 令和7年度の区分3加算額分:80万円
これらを合計すると、「280万円+80万円=360万円」です。
つまり、区分2加算額分・区分3加算額分について、支払うべき処遇改善手当は360万円となります。
3. 人件費改定分の必要な賃金改善は「過年度分を維持して当年度分を積み上げる」(保育園の負担が増えるのでは?)
処遇改善において特に重要なポイントは、人件費改定分の賃金改善です。
令和6年度には、人件費改定によって200万円の処遇改善手当を支払っていたとします。この200万円は、「令和6年度に支払ったから、令和7年度はもう考えなくていい」というものではありません。
人件費改定によって引き上げられた賃金水準は、その後も維持していく必要があります。
そして、令和7年度に新たな人件費改定分として250万円の賃金改善が必要になったとします。そうすると、人件費改定分による支払うべき処遇改善手当は以下のようになります。
- 令和6年度までの維持分:200万円
- 令和7年度に新たに積み上げた分:250万円
これらを合計すると、「200万円+250万円=450万円」です。
ここで、「毎年、人件費改定分を積み上げていったら、保育園の負担がどんどん増えてしまうのではないか?」と思われるかもしれません。
しかし、人件費改定は、賃金側だけを見て考えるものではありません。
人件費改定が行われると、その内容は公定価格にも反映されます。そして、その公定価格をもとに委託費収入が増加した場合、保育園は人件費改定分を職員の賃金改善につなげていかなければなりません。
この関係を図にすると、次のようになります。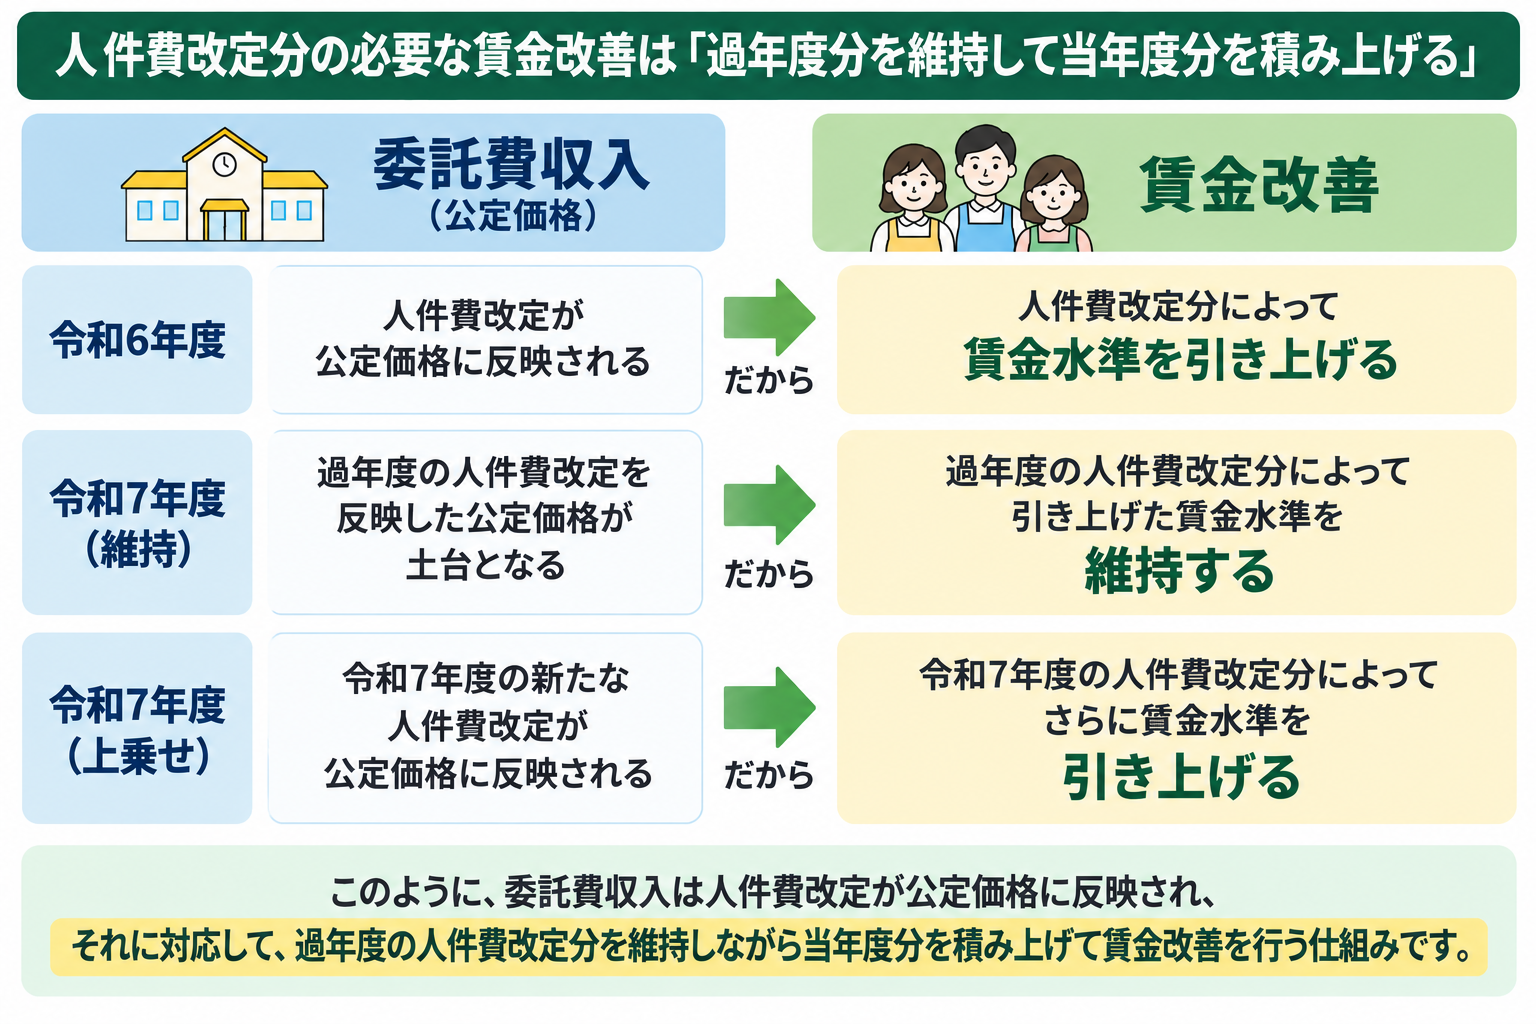
このように、過年度の人件費改定が公定価格に引き継がれるため、それに対応して過年度に引き上げた賃金水準も維持していくという関係になります。
さらに、当年度に新たな人件費改定があり、その分が公定価格に反映され委託費収入が増加した場合、それに対応して賃金水準をさらに引き上げていきます。
このことから、人件費改定分の賃金改善は、
「過年度の人件費改定によって引き上げた賃金水準を維持し、そのうえで当年度の新たな人件費改定分を積み上げていく」
という考え方になります。
したがって、賃金だけが一方的に毎年積み上がっていくわけではありません。
公定価格にも人件費改定が反映され、その改定後の公定価格が翌年度以降の土台となっていくため、それに対応して賃金水準を維持・引き上げていく仕組みと考えるとわかりやすいでしょう。
なお、ここでいう「人件費改定が公定価格に反映される」ということは、人件費改定分の賃金改善額と委託費収入の増加額が必ず同額になる、という意味ではありません。
委託費収入は、児童数や年齢区分、地域区分、各種加算などによっても変動します。
あくまで、人件費改定による賃金水準の維持・引上げと、それを支える公定価格の改定が対応した関係にあると理解することがポイントです。
最後に、区分2加算額分・区分3加算額分との違いを整理すると、次のようになります。
- 区分2加算額分・区分3加算額分の必要な賃金改善 → 「当年度の加算額分」
- 人件費改定額分の必要な賃金改善 → 「過年度の改定によって形成された賃金水準を維持し、当年度分を積み上げた額分」
となります。
4. 令和7年度の処遇改善手当はいくら必要?
それでは、令和7年度に必要となる処遇改善手当を計算してみましょう。令和7年度は以下の合計となります。
- 令和7年度の区分2加算額分:280万円
- 令和7年度の区分3加算額分:80万円
- 令和6年度までの人件費改定分:200万円
- 令和7年度の人件費改定分:250万円
したがって、
これらを合計すると、200万円+250万円+280万円+80万円 = 810万円
今回の単純化した例では、令和7年度に支払うべき処遇改善手当の金額は810万円となります。基本給が5,000万円で変わらないとすれば、
基本給5,000万円 + 処遇改善手当810万円 = 職員給与総額5,810万円 となります。
またこの場合、令和7年度の実績報告書は、下記のような記載となります。
【様式6】実績報告書(まとめ) 抜粋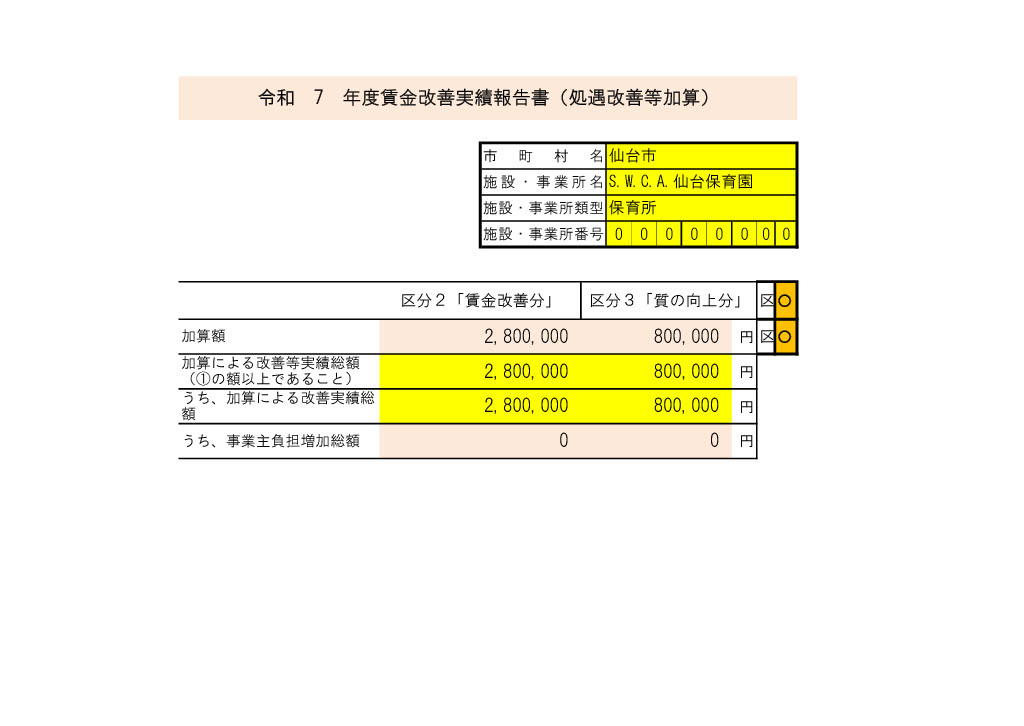
【様式6別添1】賃金改善明細書(職員別) 抜粋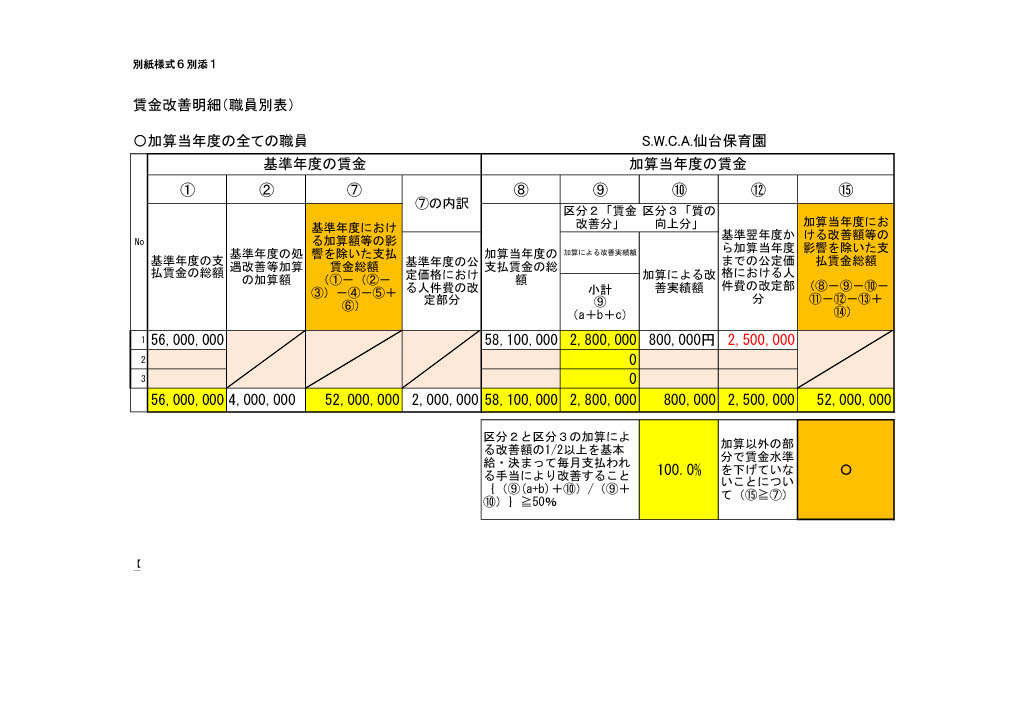
そして、実績報告書の賃金改善額についての、チェックポイントは下記3点です。
チェックポイント1 【様式6】実績報告書(まとめ) 区分2
| ① 加算額 | ② 改善等実績総額 | ③ 差異(②-①) | ④ 要件可否(③>=0) |
|---|---|---|---|
| 280万円 | 280万円 | 0万円 | 〇 |
チェックポイント2 【様式6】実績報告書(まとめ) 区分3
| ① 加算額 | ② 改善等実績総額 | ③ 差異(②-①) | ④ 要件可否(③>=0) |
|---|---|---|---|
| 80万円 | 80万円 | 0万円 | 〇 |
チェックポイント3 【様式6別添1】賃金改善明細書(職員別) 加算以外の賃金水準
| ① 【様式6別添1】⑦ | ② 【様式6別添1】⑮ | ③ 差異(②-①) | ④ 要件可否(③>=0) |
|---|---|---|---|
| 5,200万円 | 5,200万円 | 0万円 | 〇 |
上記より、チェックポイントの要件を全て満たしているため、令和7年度の処遇改善の賃金改善額について問題ないことがわかります。
5. 区分2加算額・区分3加算額が減ったのに、処遇改善手当が増える理由
今回の例で特に注目していただきたいポイントです。区分2加算額・区分3加算額の合計だけを比較すると以下のようになります。
- 令和6年度:300万円+100万円=400万円
- 令和7年度:280万円+80万円=360万円
つまり、区分2加算額・区分3加算額の合計は、令和6年度より40万円減っています。ところが、支払うべき処遇改善手当は「600万円 → 810万円」と、逆に210万円増えています。なぜでしょうか。
その理由は、人件費改定によって形成された賃金水準を維持し、さらに当年度の人件費改定分を積み上げて賃金改善をおこなっているからです。
令和6年度までの200万円を維持したうえで、令和7年度に新たな250万円を積み上げた金額が支払うべき処遇改善手当の額となります。つまり、人件費改定による処遇改善手当は「(令和6年度)200万円 → (令和7年度)450万円」になります。そのため、「区分2加算額・区分3加算額が減ったから、処遇改善手当も減らしていい」とは限らないことが分かります。
6. 令和8年度の処遇改善手当はいくら必要?
では、もう1年進めてみましょう。令和8年度について、仮に以下のような数字だったとします。
- 区分2加算額:350万円
- 区分3加算額:130万円
- 人件費改定額:150万円
令和8年度についても、考え方は同じです。
区分2加算額分・区分3加算額分による支払うべき処遇改善手当は、「当年度の加算額分」となることから
350万円 + 130万円 = 480万円
人件費改定分による支払うべき処遇改善手当は、「過年度の改定によって形成された賃金水準を維持し、当年度分を積み上げる」ことから
- 令和6年度分:200万円
- 令和7年度分:250万円
- 令和8年度分:150万円
これらを合計すると、200万円+250万円+150万円 = 600万円
したがって、令和8年度に支払うべき処遇改善手当は
480万円+600万円 = 1,080万円となります。
また、基本給が5,000万円で変わらないとすれば、
基本給5,000万円 + 処遇改善手当1,080万円 = 職員給与総額6,080万円 となります。
この場合、令和8年度の実績報告書は、下記のような記載となります。
【様式6】実績報告書(まとめ) 抜粋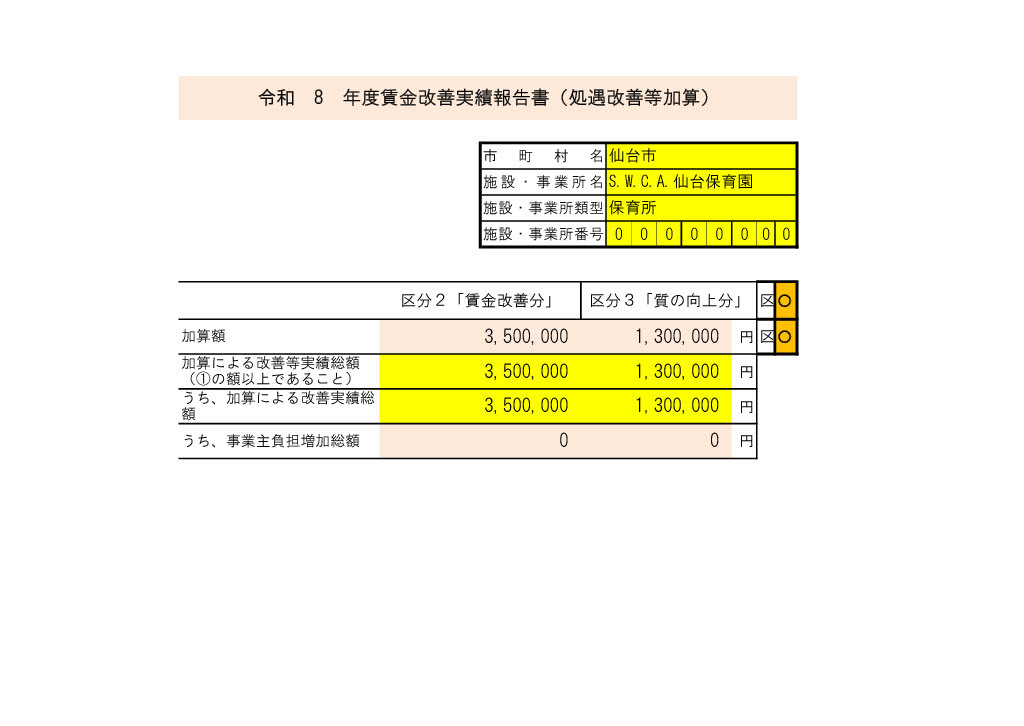
【様式6別添1】賃金改善明細書(職員別) 抜粋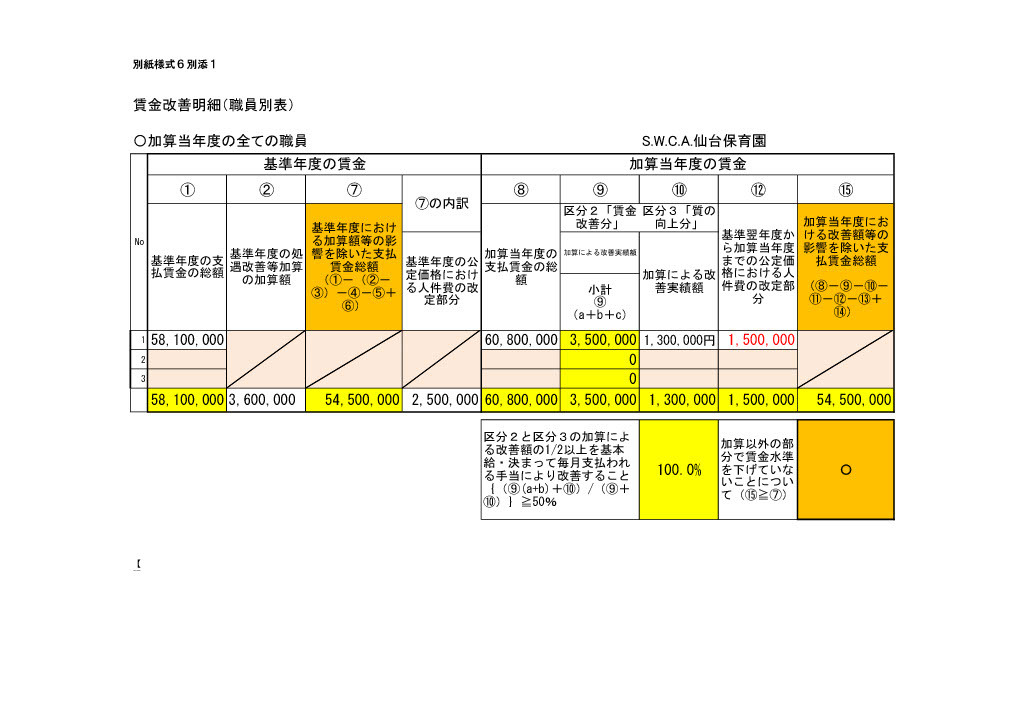
そして、実績報告書の賃金改善額についての、チェックポイントは下記3点です。
チェックポイント1 【様式6】実績報告書(まとめ) 区分2
| ① 加算額 | ② 改善等実績総額 | ③ 差異(②-①) | ④ 要件可否(③>=0) |
|---|---|---|---|
| 350万円 | 350万円 | 0万円 | 〇 |
チェックポイント2 【様式6】実績報告書(まとめ) 区分3
| ① 加算額 | ② 改善等実績総額 | ③ 差異(②-①) | ④ 要件可否(③>=0) |
|---|---|---|---|
| 130万円 | 130万円 | 0万円 | 〇 |
チェックポイント3 【様式6別添1】賃金改善明細書(職員別) 加算以外の賃金水準
| ① 【様式6別添1】⑦ | ② 【様式6別添1】⑮ | ③ 差異(②-①) | ④ 要件可否(③>=0) |
|---|---|---|---|
| 5,450万円 | 5,450万円 | 0万円 | 〇 |
上記より、チェックポイントの要件を全て満たしているため、令和8年度の処遇改善の賃金改善額について問題ないことがわかります。
7. 今年度の数字だけで判断してはいけない理由(過年度の人件費改定によって引き上げた賃金水準を維持しないとどうなるか?)
ここで、令和8年度だけを取り出して考えてみましょう。令和8年度の当年度の数字は以下の通りです。
- 区分2加算額:350万円
- 区分3加算額:130万円
- 人件費改定額:150万円
これだけを合計すると「350万円+130万円+150万円=630万円」です。そのため、「令和8年度は630万円の処遇改善手当を支払えばいいのでは?」と思ってしまうかもしれません。
そこで、令和8年度について、
基本給5,000万円 + 処遇改善手当630万円 = 職員給与総額5,630万円
とした場合の、実績報告書及びチェックポイントを記載してみようと思います。
令和8年度の実績報告書は、下記のような記載となります。
【様式6】実績報告書(まとめ) 抜粋
【様式6別添1】賃金改善明細書(職員別)抜粋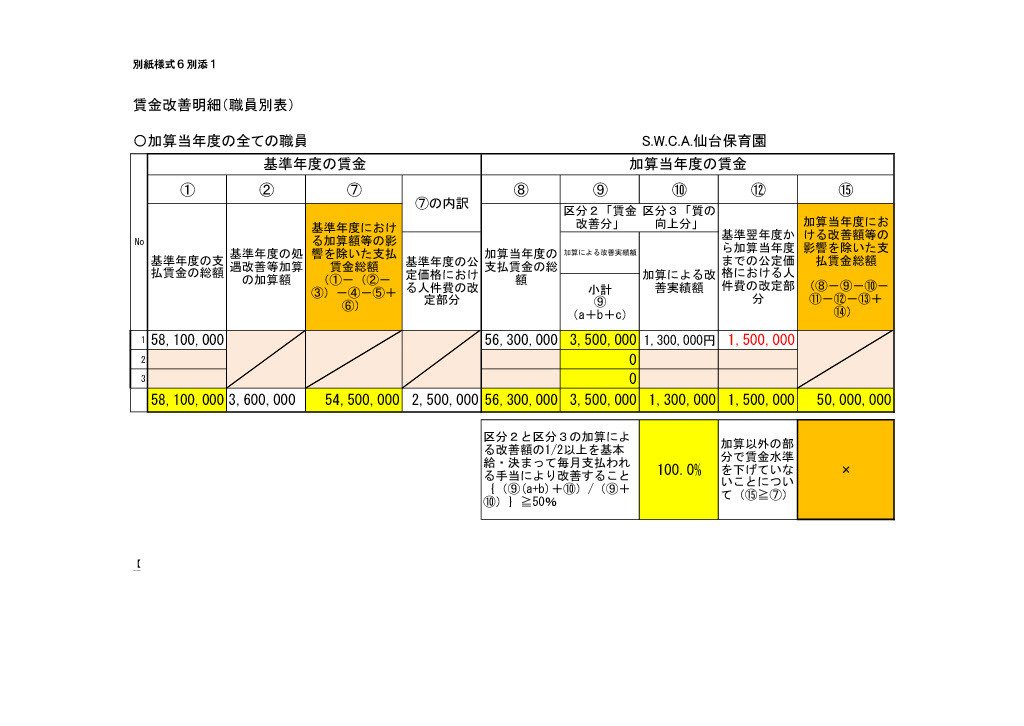
そして、実績報告書の賃金改善額についての、チェックポイントは下記3点です。
チェックポイント1 【様式6】実績報告書(まとめ) 区分2
| ① 加算額 | ② 改善等実績総額 | ③ 差異(②-①) | ④ 要件可否(③>=0) |
|---|---|---|---|
| 350万円 | 350万円 | 0万円 | 〇 |
チェックポイント2 【様式6】実績報告書(まとめ) 区分3
| ① 加算額 | ② 改善等実績総額 | ③ 差異(②-①) | ④ 要件可否(③>=0) |
|---|---|---|---|
| 130万円 | 130万円 | 0万円 | 〇 |
チェックポイント3 【様式6別添1】賃金改善明細書(職員別) 加算以外の賃金水準
| ① 【様式6別添1】⑦ | ② 【様式6別添1】⑮ | ③ 差異(②-①) | ④ 要件可否(③>=0) |
|---|---|---|---|
| 5,450万円 | 5,000万円 | △450万円 | × |
上記より、チェックポイント3の要件を満たさず(要件『×』)、加算以外の部分で賃金水準を下げたと判定されるため、さらに450万円の処遇改善手当の支払が必要となります。
この450万円は、令和7年度までの人件費改定分「200万円+250万円=450万円」と一致することから、過年度の人件費改定分によって形成された処遇改善手当額の確認が重要であることがわかると思います。
「今年度の数字だけを見るのではなく、過年度の人件費改定分によって形成された賃金水準も確認する」
これが処遇改善において最も重要なポイントです。
8. 【図解・一覧表】3年間の賃金改善推移まとめ
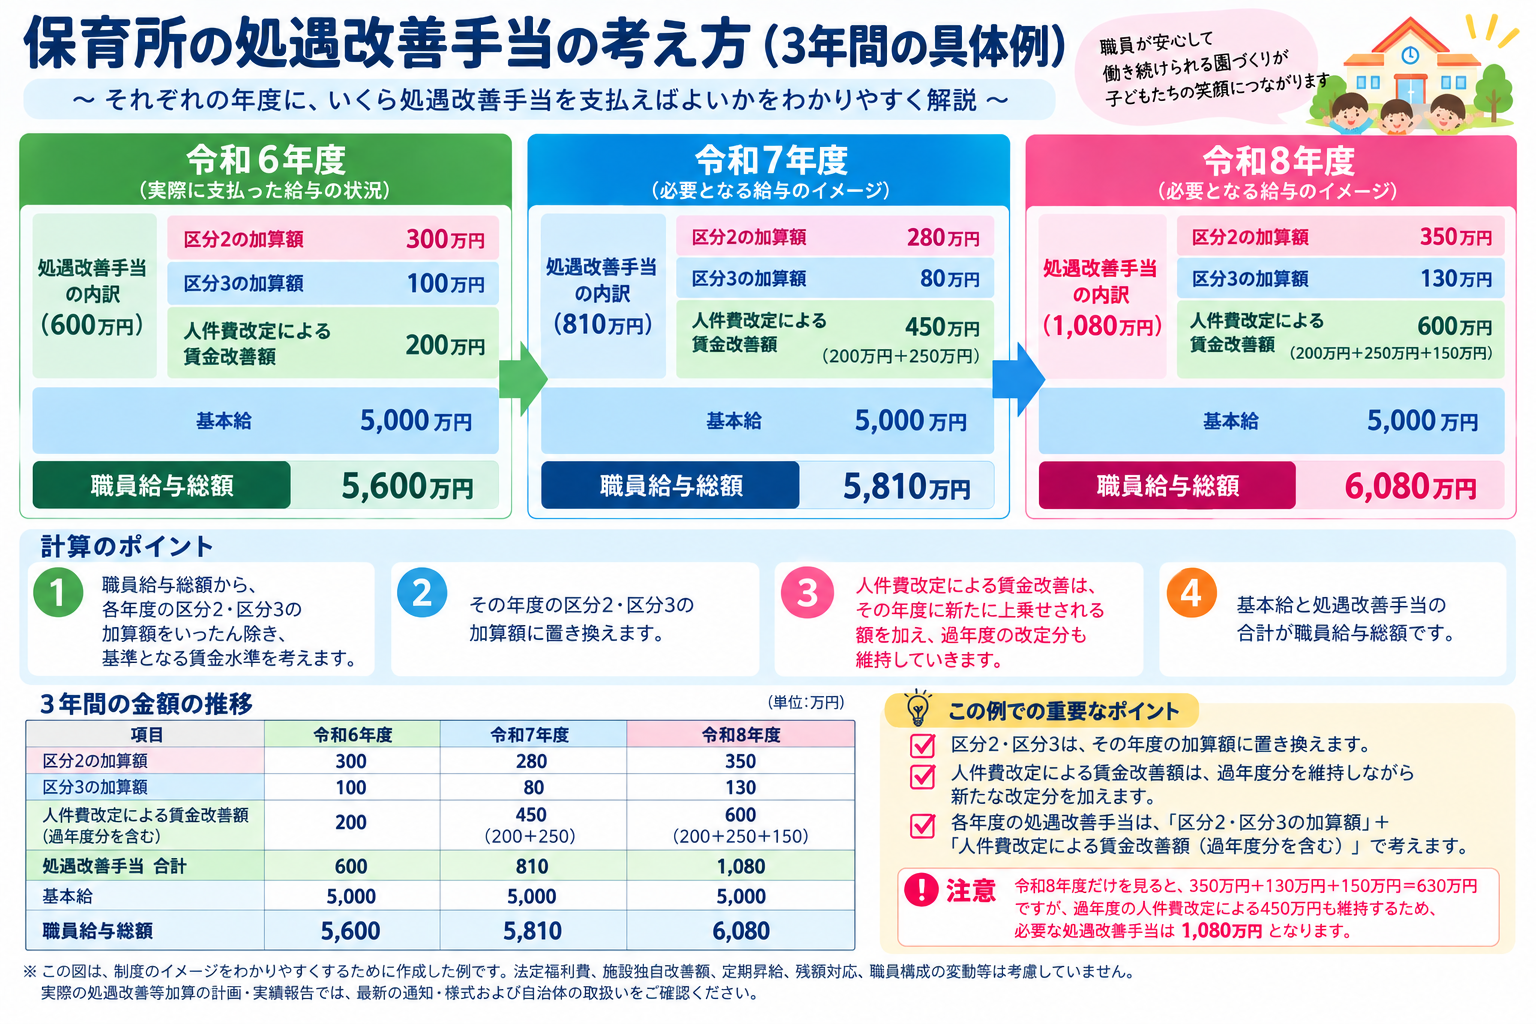
当事務所(S.W.C.A.仙台)で作成した上記の図解の通り、3年間の流れを並べてみると、区分2加算額分・区分3加算額分と人件費改定分では、賃金改善額の「金額の動き方」が全く異なることがよく分かります。
- 区分2加算額分・区分3加算額分:その年度の処遇改善等加算額のため金額が上下する
- 人件費改定額分:過年度分を維持して、当年度分を積み上げるため蓄積されていく
数値の推移を改めて一覧表で確認すると、以下のようになります。
| 項目 | 令和6年度 | 令和7年度 | 令和8年度 |
|---|---|---|---|
| 区分2加算額 | 300万円 | 280万円 | 350万円 |
| 区分3加算額 | 100万円 | 80万円 | 130万円 |
| 人件費改定による賃金改善額(過年度分を含む) | 200万円 | 450万円 | 600万円 |
| 処遇改善手当 | 600万円 | 810万円 | 1,080万円 |
| 基本給 | 5,000万円 | 5,000万円 | 5,000万円 |
| 職員給与総額 | 5,600万円 | 5,810万円 | 6,080万円 |
9. 保育園で計算する場合の注意点
これまで記載いたしましたとおり、
- 区分2加算額分・区分3加算額分は、「その年度の処遇改善等加算額」の賃金改善が必要
- 人件費改定分は「過年度分を維持して当年度分を積み上げた額」の賃金改善が必要
となります。
保育園で計算される際には、この考えをもとに、賞与、法定福利費、施設独自改善額、定期昇給、残額対応、職員構成の変動などを考慮して、計算していただきますよう、お願いいたします。
10. まとめ:保育園の処遇改善は「過年度の人件費改定分による賃金水準の維持」がカギ
保育園の処遇改善を考える際には、当年度の区分2加算額・区分3加算額・人件費改定額だけを見て判断しないことが重要です。
処遇改善を確認するときには、「当年度の処遇改善等加算額・人件費改定額はいくら?」だけではなく、「これまでの人件費改定分によって形成された賃金改善はいくら?」も確認する必要がございます。
制度や計算様式は複雑ですが、まずは以下の2つに分けて考えると全体像がつかみやすくなります。
- 区分2加算額分・区分3加算額分は、「その年度の処遇改善等加算額」の賃金改善が必要
- 人件費改定分は「過年度分を維持して当年度分を積み上げた額」の賃金改善が必要
当事務所(S.W.C.A.仙台)では、自園での計算や実績報告書作成にご不安を抱える園長先生・事務長様に向けて、以下のような処遇改善作成支援を行っております。
S.W.C.A.仙台の処遇改善作成支援
| プラン内容 | 訪問回数 | 業務内容 | 料金(税込) |
|---|---|---|---|
| 処遇改善見込計算プラン | 1回 | 処遇改善等加算額・人件費改定額・配分額の見込計算 処遇改善に関する相談支援 | 10万円 |
| 相談プラン | 1回 | 処遇改善の申請、実績報告書に関する相談支援 など | 3万円 |
※料金は、保育園ごとに訪問回数等に応じて計算いたします。
※別途交通費を請求する場合がございます。
自園の賃金改善の配分や、毎年の賃金改善計画・実績報告の作成でお悩みの場合は、S.W.C.A.仙台へのお問い合わせ・ご相談フォームからお気軽にご連絡ください。
※参考資料:
本記事は、こども家庭庁公表の「処遇改善等加算に関する情報」の中の「別紙様式(Excel)」ファイル
- 『【様式6】実績報告書(まとめ)』シート
- 『【様式6別添1】賃金改善明細書(職員別)』シート
を参考に作成しております。
子ども・子育て支援制度(こども家庭庁ホームページ)
※注意事項:
本記事は制度をイメージしやすくするため、賞与・法定福利費・施設独自改善額・定期昇給等の変動要素を省き、計算を大幅に単純化しています(賃金改善はすべて手当で行うものと仮定)。実際の計画・実績報告の際は、必ず最新の通知・様式および自治体の取扱いをご確認ください。