
今日からできる防火対策 ― 暮らしを守るポイント
2026年7月28日の熊本地震から3か月あまり。「罹災証明書はもらったし、修理も済んだ」と、ひと区切りついた方も多いと思います。けれど、支援金や税金の減免、住宅ローンの相談は、ほとんどが自分で申請しないと受けられません。中には、2027年3月31日に締め切りが来るものもあります。熊本で中古住宅とリノベーションに携わる立場から、見落としやすいポイントと、これからの住まいの考え方をまとめました。
罹災証明書は「スタートライン」
罹災証明書は、家の被害の程度を市町村が証明する書類です。大切な書類ですが、受け取っただけで支援金が振り込まれたり、税金が安くなったりするわけではありません。それぞれの制度に、自分で申請する必要があります。
たとえば、「中規模半壊」の判定を受けて、急いで屋根と壁を直したご家族を想像してみてください(制度の使い方を説明するための架空の例です)。修理代はおよそ300万円。貯金を切り崩し、足りない分はリフォームローンを組みました。「修理も終わったし、あとは普通の生活に戻るだけ」。けれど制度をひとつずつ確かめてみると、次のものがまだ手つかずのままでした。
- 被災者生活再建支援金(直した場合で最大50万円)
- 固定資産税・都市計画税の減免
- 所得税の雑損控除
- 個人住民税の減免
知らなければ、そのまま受け取らずに終わってしまうお金です。「もう済んだ」と思っている方こそ、一度確かめてみてください。
なお、まだ罹災証明書を受け取っていない方も、熊本市では2027年3月31日まで申請できます。
まず押さえたい3つの制度
被災者生活再建支援金
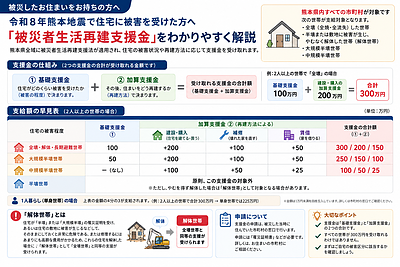
中規模半壊以上、またはやむなく解体した世帯が対象で、2人以上の世帯なら最大300万円が支給されます。1人暮らしの世帯は、その4分の3の金額です。
支援金は2段階になっています。家の壊れ具合に応じた「基礎支援金」と、建て直す・買う・直す・借りるといった、これからの住まい方に応じた「加算支援金」です。
申請期限は、基礎支援金が2027年8月27日、加算支援金が2029年8月27日です。加算支援金は、住まいをどうするか決まってから申請するお金なので、焦って決める必要はありません。一方、基礎支援金は先に申請しておくと安心です。すでに修理を終えた方も申請できますが、工事の契約書や領収書の内容をもとに審査されます。
住宅ローンの減免
家が壊れても、住宅ローンの返済はなくなりません。修理や仮住まいのお金と重なって、「二重ローン」に悩む方も少なくありません。
返済が苦しいときは、自己破産をせずにローンを減らしたり免除してもらったりできる「自然災害債務整理ガイドライン」という制度があります。
- この制度で整理したことは、信用情報(ローンの返済記録)に事故として登録されない
- 弁護士などの専門家の支援を、原則無料で受けられる
- 個人だけでなく、個人事業主も対象になる
ただし、申し出れば必ず減るわけではなく、収入や財産の状況をもとに判断され、金融機関の同意も必要です。また、信用情報に登録されないことと、将来の新しいローンの審査に通ることは別の話です。まずは、いちばん多く借りている金融機関に相談してみてください。
住宅ローン控除を受けていた家に住めなくなった場合でも、条件を満たせば控除を続けられる特例があります。あわせて確認しておきましょう。
税金の軽減
所得税は、「雑損控除」か「災害減免法」の有利な方を選べます。雑損控除は、損害額や片付け・修理の費用から保険金などを引いて計算し、所得から差し引くしくみです。修理代がそのまま全部引けるわけではない点に注意してください。
今回の地震は国の「特定非常災害」に指定されたため、雑損控除で1年で引ききれない分は、通常の3年ではなく5年間持ち越せます。
熊本市では、固定資産税・都市計画税や個人住民税の減免もあり、申請期限はどちらも2027年3月31日です。
支援金の金額の一覧、申請期限のカレンダー、雑損控除の計算のしかた、住み替えたときの不動産取得税の減免などは、当社ホームページのコラムで詳しくまとめています。
熊本地震で被災した家の手続きとこれから(クラブハウスエステート)
https://clubhouse-estate.jp/column/kumamoto-jishin-hisai-jutaku/
ほかにも使える制度があります
支援金や税金のほかにも、状況によって使える制度があります。
- 住宅の応急修理:準半壊以上で、修理して住み続ける方が対象。市が業者に修理を頼み、費用を払うしくみで、修理代を払う前の申し込みが必要です
- 義援金:全国から寄せられたお金の配分です。熊本市では第1次配分が決まり、対象の世帯に順次お知らせが届いています
- 災害援護資金:最大350万円の貸付制度です。もらえるお金ではなく、返済が必要な借入れです
どれも条件や受付の状況が変わることがあるので、お住まいの市町村に確認しましょう。
今からやっておきたい、書類の保管
どの制度も、申請のときに「何が、いくらかかったか」を示す書類が必要になります。次のものは、捨てずにひとまとめにしておきましょう。
- 罹災証明書(コピーも含めて)
- 修理の見積書・契約書・領収書
- 片付けや廃棄にかかった費用のレシート
- 地震保険の支払い通知
- 被害を受けたときの写真
特に地震保険の通知は、雑損控除の計算で必ず必要になります。修理の見積もりは、元の状態に戻す部分と、性能を上げる部分を分けてもらうと、あとの手続きがスムーズです。
直すか、住み替えるか。決める前に「評点」を
被災をきっかけに、リノベーションや中古住宅への住み替えを考える方もいらっしゃいます。そのとき確かめてほしいのが、家の地震への強さです。
「1981年6月以降だから大丈夫」ではありません
不動産の広告では、「新耐震基準」とよく書かれています。けれどこれは、建てたときの基準にすぎません。2016年の熊本地震では、1981年6月以降に建てられた新耐震の木造住宅でも、2000年より前のものには倒壊などの被害が見られたと、国土交通省がまとめています。
同じ時期に建てられた家でも、壁の量や配置、劣化の具合、これまでの地震の影響、増改築の有無によって、強さは大きく変わります。
本当の強さは「上部構造評点」で確かめる
木造住宅の耐震診断では、家の地震への強さを「上部構造評点」という数字で表します。評点1.0が、建築基準法の求める強さの目安です。1.0に届かなければ、壁を増やしたり金物で補強したりして、1.0以上を目指すのが一般的です。
中古住宅を買うときは、次のことも確かめておくと安心です。
- 今回の地震や2016年の地震で、被害や修理をした記録があるか
- 専門家による建物の調査(インスペクション)を受けられるか
- 耐震診断の結果や、補強工事の記録があるか
壁や床をはがして直すなら、そのタイミングで耐震補強や断熱工事を合わせると、あとから別に工事するより手間も費用も抑えやすくなります。
焦らず、整理することから
修理が終わっても、住まいの再建がすべて終わるとは限りません。傷んだ部分は直っていても、次の地震に耐えられるのか。これからも安心して住み続けられるのか。住まいを修理することと、これからの暮らしを守ることは、必ずしも同じではありません。
使える制度、住宅ローンの状況、家の状態を整理してから、今の家を活かすか、新しい住まいに移るかを決めても遅くはありません。
年代ごとの耐震基準の違い、評点の判定表、よくある質問まで載せた詳しい版は、こちらからご覧いただけます。
https://clubhouse-estate.jp/column/kumamoto-jishin-hisai-jutaku/
本記事は2026年11月2日時点の公表情報をもとにしています。使える制度や条件は、お住まいの地域や被害の状況、所得などによって変わります。詳しくは、お住まいの市町村や税務署にご確認ください。